
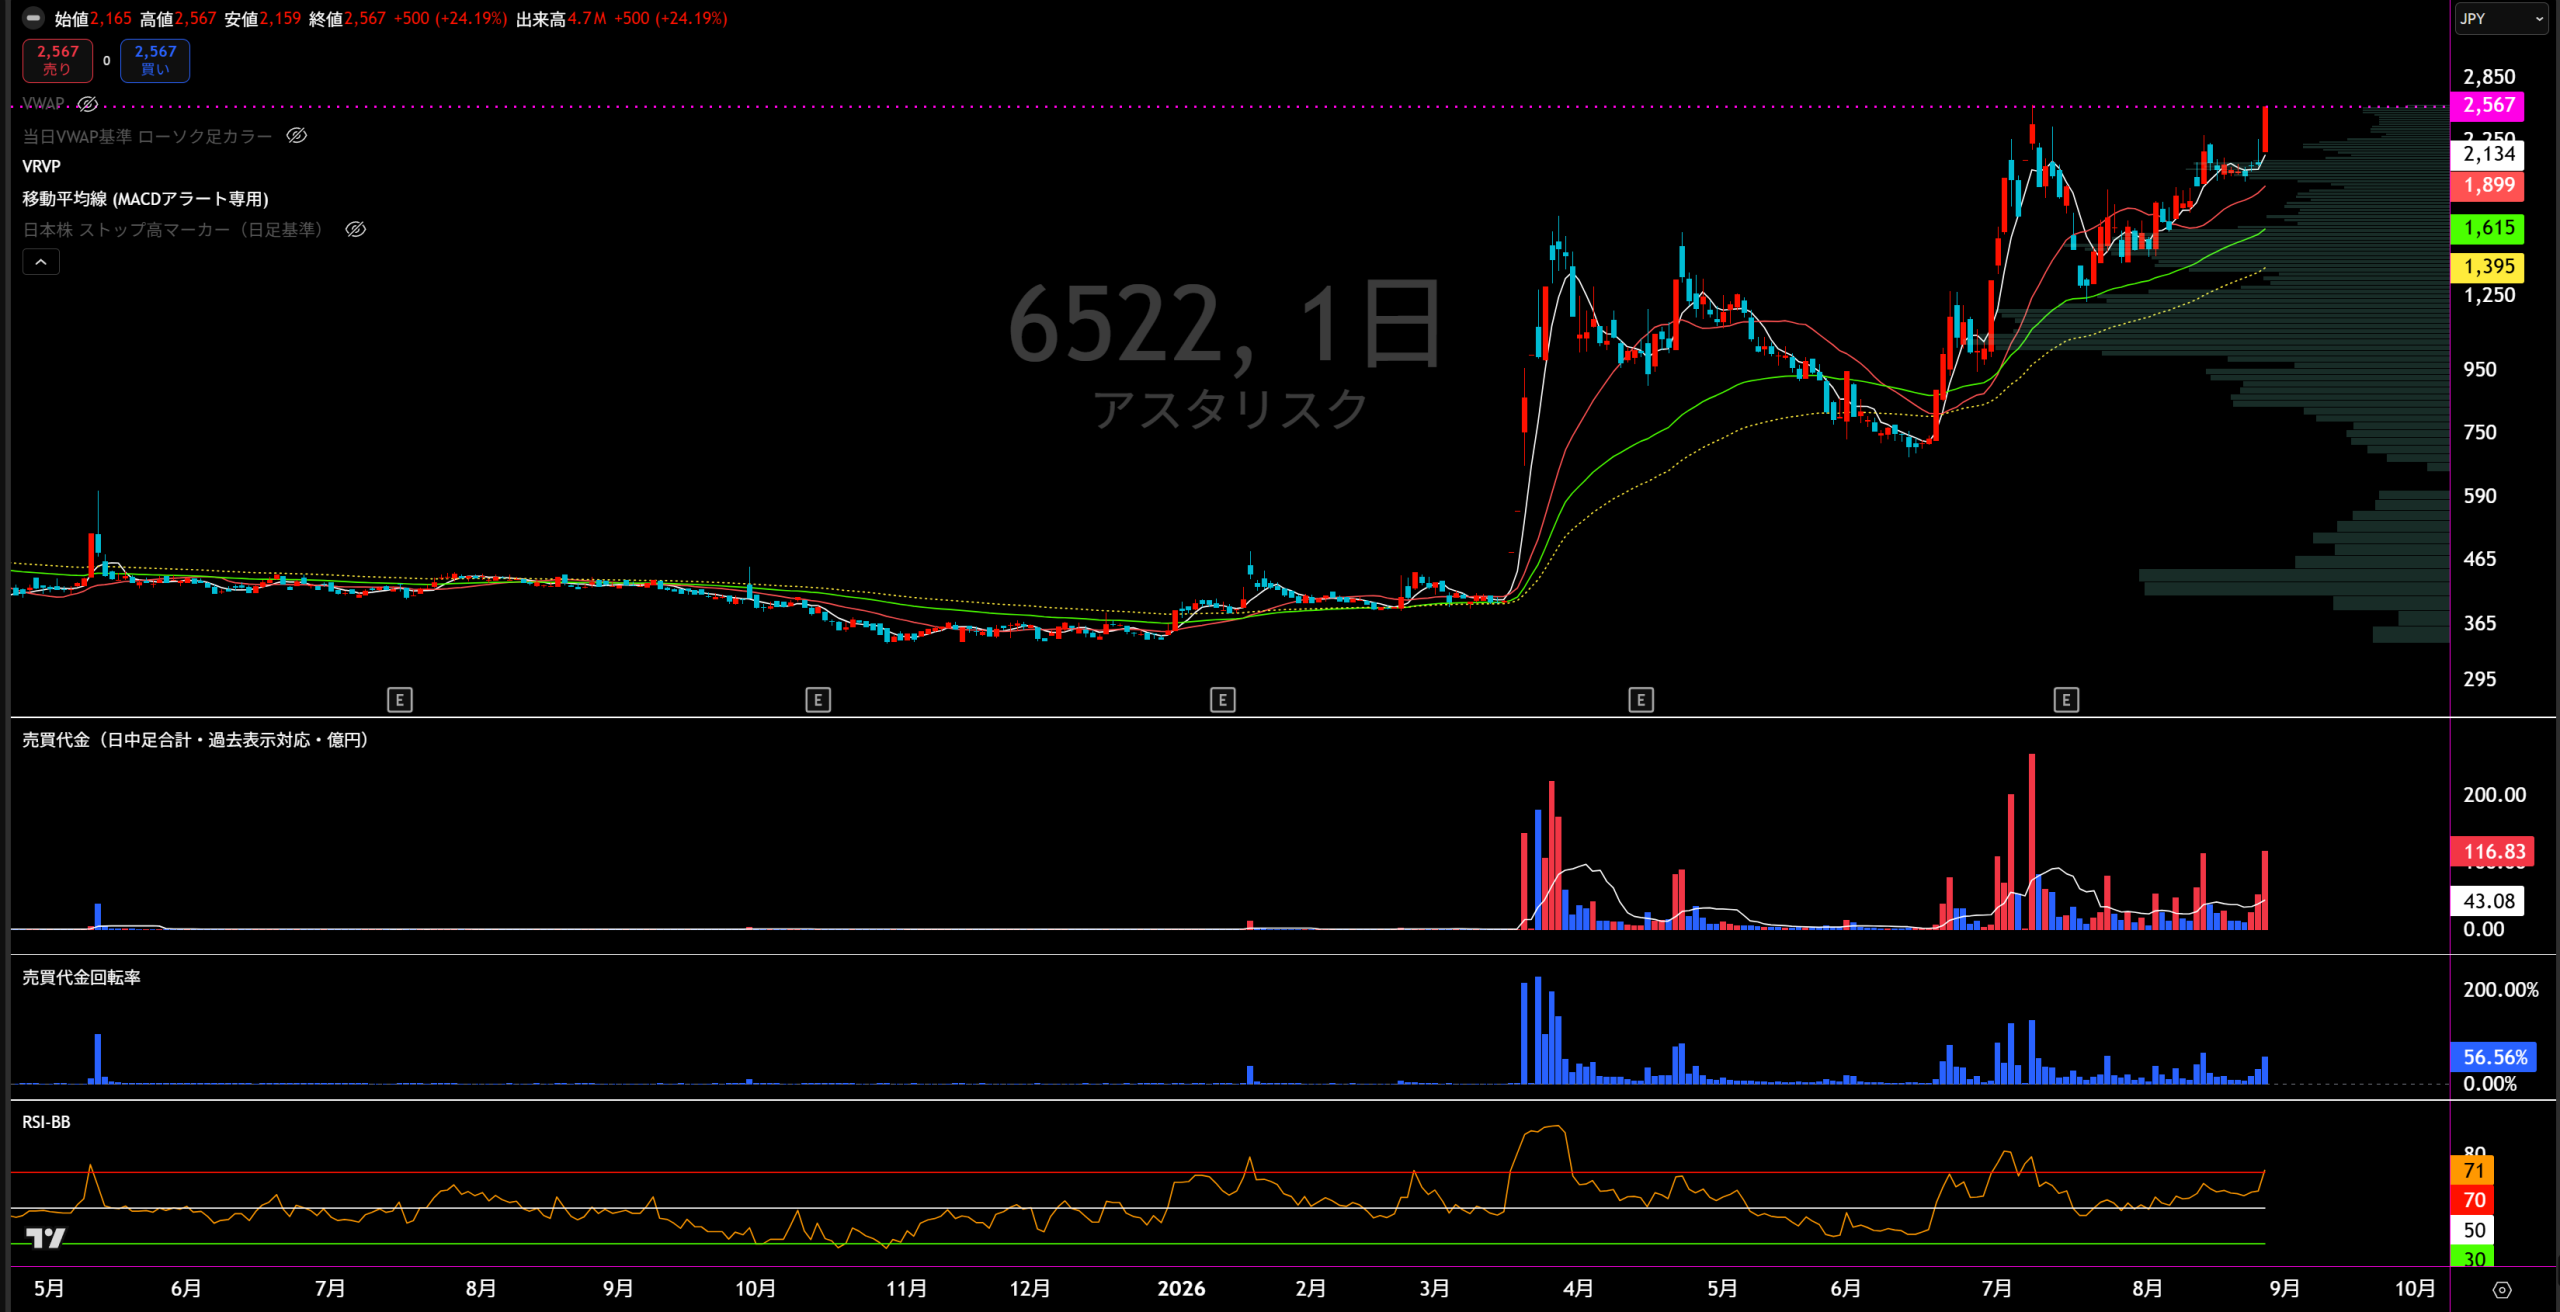
ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
テラスカイ 3915 東証プライム
TerraSky Co., Ltd. Salesforce・AWSなどのクラウド導入支援・開発を手掛けるクラウドインテグレーター。Salesforce導入支援で国内トップクラスの実績を持つ。
事業内容 ─ クラウドとシステム連携のインテグレーター
テラスカイは、東京都中央区に本社を置く東証プライム上場のクラウドインテグレーターです。2006年に設立(旧・ヘッド・ソリューションズ)、2007年に現社名へ変更し、2022年4月にプライム市場へ移行しました。「クラウドとシステム連携」をキーワードに、Salesforceをはじめとする各種クラウドの導入支援・開発、自社クラウド製品の提供などを行っています。Salesforceの導入支援では国内トップクラスの実績を持ち、グループでマルチクラウドを網羅しています。2026年2月期は売上高280億56百万円(前期比13.5%増)、営業利益15億60百万円、経常利益17億27百万円、親会社株主に帰属する当期純利益15億72百万円となりました(決算期は2月末)。
主要事業セグメント
ソリューション事業(Salesforce導入・開発)
同社の中核事業で、Salesforceの導入・開発を中心としたクラウドインテグレーションを手掛けます。導入実績は単体で6,500件を超え、国内トップクラスの実績を持ちます。
マルチクラウド・SAP対応
子会社BeeXによるSAPのクラウド・マイグレーションや、AWS・GCPなど幅広いクラウドプラットフォームに対応し、グループでマルチクラウドを網羅しています。
クラウドエンジニア派遣
子会社テラスカイ・テクノロジーズが、Salesforceなどに特化したクラウド技術者の派遣・紹介サービスを展開し、旺盛な人材需要を取り込んでいます。
製品事業(自社クラウド製品)
グループウェア「mitoco(ミトコ)」をはじめとする自社クラウド製品を開発・提供し、サブスクリプション型のストック収益を積み上げています。
その他(投資事業・アライアンス)
クラウド関連分野のベンチャー企業への投資・育成を行うほか、2024年にはNTTデータと資本業務提携を締結し、Salesforce事業のリソース相互活用による事業拡大を図っています。
直近5年の業績サマリー
2026年2月期は売上高280億56百万円(前期比13.5%増)、営業利益15億60百万円(同7.4%増)、経常利益17億27百万円、親会社株主に帰属する当期純利益15億72百万円(同54.4%増)となりました。企業のDX投資を背景にSalesforceを中心としたクラウド導入・開発が好調に推移し、売上高は二桁増収が続いています。
| 項目(連結・百万円) | 2022年2月期 | 2023年2月期 | 2024年2月期 | 2025年2月期 | 2026年2月期 | 2026年2月期 会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 12,578 | 15,440 +22.8% |
19,137 +23.9% |
24,709 +29.1% |
28,056 +13.5% |
27,901 |
| 営業損益 | 658 | 512 △22.2% |
522 +2.0% |
1,452 +178.2% |
1,560 +7.4% |
1,402 |
| 経常損益 | 661 | 610 △7.7% |
655 +7.4% |
1,603 +144.7% |
1,727 +7.7% |
1,486 |
| 当期純損益 | 306 | 347 +13.4% |
300 △13.5% |
1,018 +239.3% |
1,572 +54.4% |
1,366 |
| EPS(一株利益) | 24.05円 | 27.15円 | 23.35円 | 78.94円 | 121.81円 | 105.89円 |
| 決算発表時株価 (参考) |
1,556円 | 1,841円 | 1,370円 | 2,000円 | 1,743円 | ― |
| 実績PER | 64.70倍 | 67.81倍 | 58.67倍 | 25.34倍 | 14.31倍 | ― |
| 予想PER | ― | ― | ― | ― | ― | 16.46倍 |
| PBR | 2.26倍 | 2.47倍 | 1.59倍 | 2.33倍 | 1.79倍 | ― |
| PSR | 1.58倍 | 1.53倍 | 0.92倍 | 1.04倍 | 0.80倍 | ― |
本ページに掲載している業績数値は、各社が公表する決算短信を一次情報として作成しています。 数値は決算短信発表時点のものであり、将来的に修正される可能性があります。 業績予想は会社発表時点のものであり、実績と異なる場合があります。 PER・PBR・PSRは決算発表日の終値で算出した参考値です。 正確な情報は各社公式IRサイトを必ずご確認ください。
中期経営計画
同社は2026年2月期決算説明資料(2026年4月14日公表)において、資本コストや株価を意識した経営の実現に向けた取り組みの一環として、中期数値目標と取り組みを明示しています。
数値目標(2027年2月期末まで)
- 営業利益 25億円(2026年2月期実績15.6億円→FY2027予想25.4億円、前年比+62.9%)
- ROE 10%(2026年2月期実績13.3%、業界平均PRM/情報通信10.0%)
2027年2月期 業績予想(会社計画)
- 売上高 343億49百万円(前期比+22.4%)
- 営業利益 25億41百万円(同+62.9%)
- 経常利益 26億28百万円(同+52.2%)
- 親会社株主に帰属する当期純利益 15億26百万円(同△2.9%)
取り組み方針(3軸)
- 成長性:Salesforce/AWS領域の拡大(NTTデータ・みずほ銀行との提携活用)、地方拠点(サテライトオフィス)戦略によるリソース確保、クラウド周辺領域のM&A推進。
- 収益性:エンジニア単価の向上(高度認定資格者育成、コンサルティング領域へのシフト)、自社製品「mitoco」関連のサブスク収益比率向上、赤字子会社(Quemix・タイ事業)の早期黒字化。
- 株主還元と対話:IRミーティング増加・英文開示拡充、累進配当志向(2026年2月期に初配16円、2027年2月期予想17円)。
新規領域の事業展開
- NTTデータとの協業:金融中心から地域・公共・社会分野へターゲット拡大、FY2027売上目標20億円(FY2026実績6億円)。
- コンサルティング事業本部を創設し、川中(構築・開発)から川上(業務分析・要件定義)へ人材ポートフォリオを移行。FY2028以降の本格成長を計画。
- AI事業戦略:「Cloud Integrator」から「AI Integrator」への進化、AI駆動開発の推進、自社プロダクト・アセットの提供。
- 量子コンピューター子会社Quemix:2029年に100論理量子ビット達成、2030年までに量子超越を実現するアルゴリズム開発を目指す。
強みと注目点
① Salesforce導入で国内トップクラス
Salesforceの導入支援で国内トップクラスの実績(単体で6,500件超)を持ち、認定資格を有する技術者を多数擁する点が強みです。
② マルチクラウドと自社製品
Salesforceに加えAWS・SAP・GCPなど幅広いクラウドを網羅し、自社製品「mitoco」によるサブスクリプション型のストック収益も持ちます。
③ NTTデータ提携とDX需要
2024年のNTTデータとの資本業務提携や、企業の旺盛なDX投資を背景に、クラウド導入・開発の需要を取り込んでいます。
弱み・リスク要因
有価証券報告書・決算短信および公開情報から判明している同社の事業上の課題・リスクは以下のとおりです。
① 特定プラットフォームへの依存
Salesforceをはじめとする特定クラウドプラットフォームへの依存度が高く、提供元の方針変更や料金体系の変化が事業に影響を与える可能性があります。
② IT人材の確保・先行投資負担
成長には技術者の採用・育成・定着が不可欠で、採用・教育費や先行投資段階の子会社の損失が利益率を圧迫する要因となります。
③ DX投資環境・競争の影響
クラウド・DX関連は競合も多く、企業のIT投資動向や人材獲得競争の激化によって業績が左右されます。
- 株式会社テラスカイ 公式サイト
- テラスカイ IR情報
- テラスカイ「2026年2月期 決算短信〔日本基準〕(連結)」
- テラスカイ「2026年2月期 決算説明資料」(2026年4月14日)
- テラスカイ「有価証券報告書」
本ページは投資情報の提供を目的としており、特定銘柄の売買を推奨するものではありません。最終的な投資判断はご自身の責任において行ってください。

コメント