ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
3747 インタートレード
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
金融ソリューション事業
証券会社・金融機関向けに、株式ディーリング、取引所接続、私設取引システム(PTS)、外国為替証拠金取引(FX)などの基幹取引システムを開発・提供し、稼働後の保守やライセンス提供まで担う主力事業です。高速処理と安定性を要するディーリングシステムを長年の事業基盤とし、証券取引所のシステム更改に伴う改修需要にも対応。暗号資産や金・原油などのデジタルアセット・商品取引分野にも対応領域を広げています。ブロックチェーン、デジタル証券、Web3関連のサービスについては、デジタルアセットマーケッツやAndGoとの連携、Fireblocksとのパートナーシップを通じて開発・導入支援に取り組んでいます。
ビジネスソリューション事業
事業会社のITシステム開発・保守・運用を支援する事業です。顧客先の開発プロジェクトに技術者が参画するシステムエンジニアリングサービス(SES)、常駐によるITサポート、受託開発などを提供しています。企業の「人材」「業務」「システム」に関する課題を横断的に支援し、システムの導入後も継続的な運用や追加機能開発を担います。グループ経営統合管理プラットフォーム「GroupMAN@IT e2」の開発・保守にも携わり、既存顧客の追加開発とライセンス収入が収益源の一部となっています。顧客プロジェクトの発注時期や技術者の人件費、開発工数に損益が左右される事業です。
ヘルスケア事業
機能性食材「ITはなびらたけ」を中心に、健康食品、サプリメント、化粧品などの研究・開発・販売を行う事業です。ハナビラタケの栽培・原料供給から製品化まで取り組み、食品素材としての特徴や成分の研究、大学等との共同研究を実施しています。自社ブランド製品だけでなく、原料販売やOEM向け供給なども事業に含まれます。2025年3月には機能性表示食品の届出番号を取得し、同年に関連新商品「エストロリッチ ピュア」を投入しました。2026年9月期第3四半期短信では新商品の販売が計画より遅れていると説明しており、事業規模拡大と赤字圧縮が引き続き重要な課題となっています。
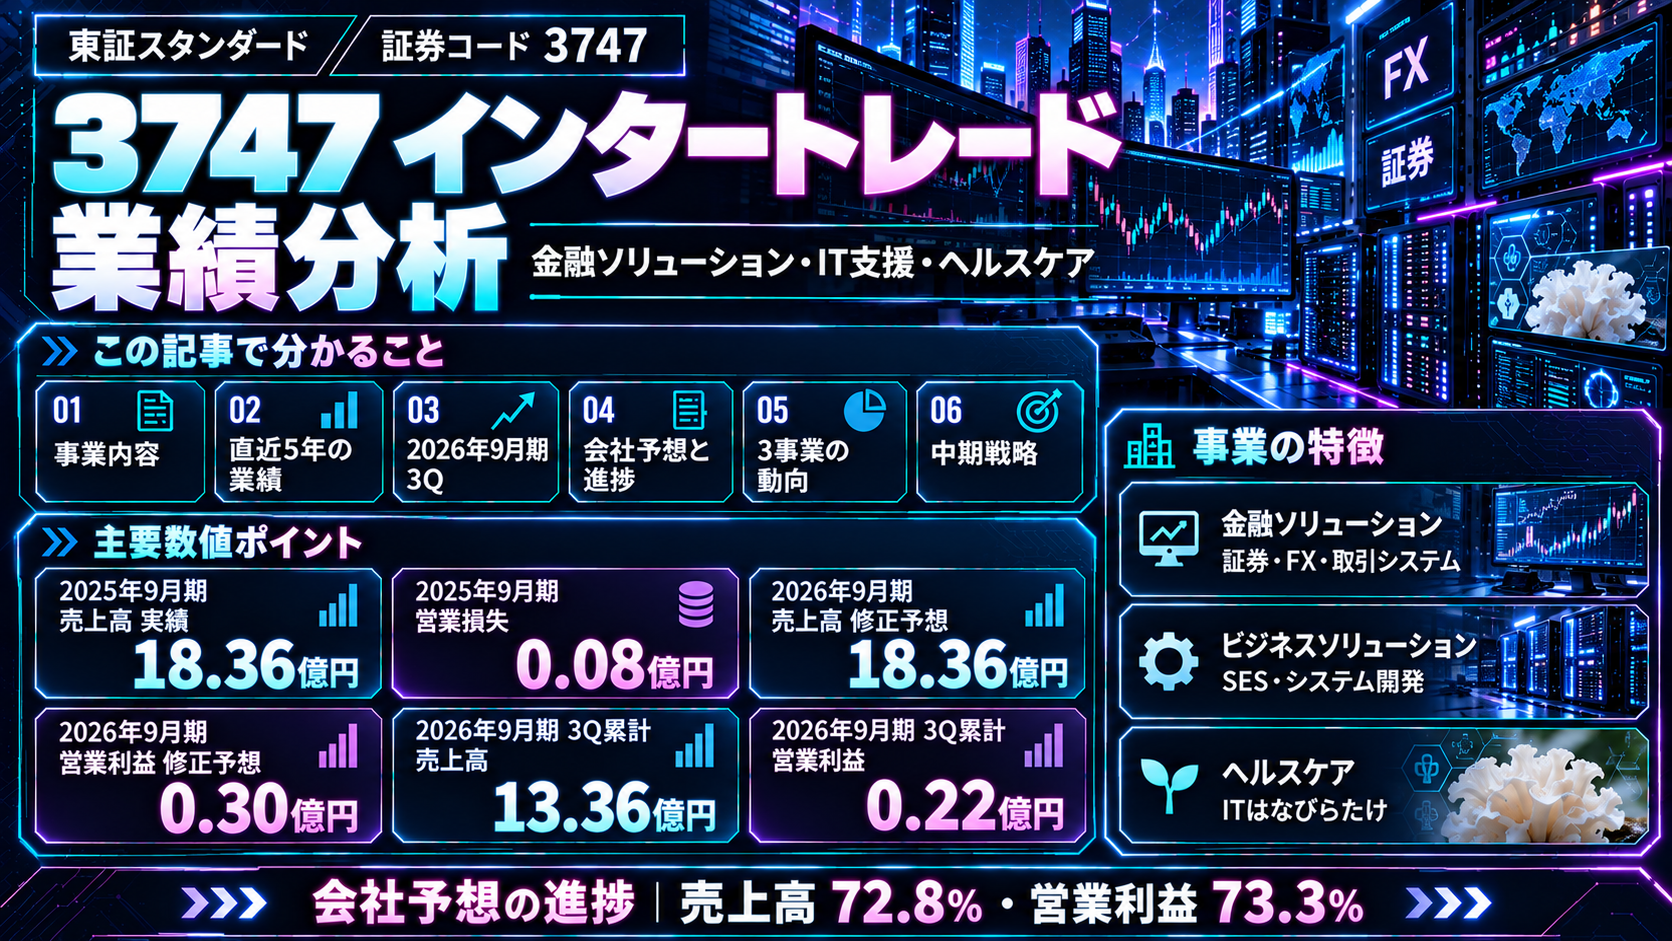
直近5年業績サマリー
| 業績項目 | 2021年9月期 | 2022年9月期 | 2023年9月期 | 2024年9月期 | 2025年9月期 | 2026年9月期 最新会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 2,157 |
2,056 △101 / △4.7% |
2,011 △45 / △2.2% |
1,849 △162 / △8.1% |
1,836 △13 / △0.7% |
1,836 ±0 / ±0.0% |
| 営業損益 | 219 |
241 +22 / +10.0% |
199 △42 / △17.4% |
80 △119 / △59.8% |
△8 △88 / 赤字転落 |
30 +38 / 黒字転換 |
| 経常損益 | 22 |
62 +40 / +181.8% |
1 △61 / △98.4% |
△159 △160 / 赤字転落 |
△213 △54 / △34.0% |
△142 +71 / +33.3% |
| 当期純利益 | 201 |
173 △28 / △13.9% |
36 △137 / △79.2% |
△97 △133 / 赤字転落 |
△145 △48 / △49.5% |
78 +223 / 黒字転換 |
| EPS | 28.05円 |
24.15円 △3.90 / △13.9% |
5.10円 △19.05 / △78.9% |
△13.63円 △18.73 / 赤字転落 |
△20.20円 △6.57 / △48.2% |
10.86円 +31.06 / 黒字転換 |
| 1株配当金 | 0.00円 |
0.00円 ±0.00 / 比較不可(前年0) |
0.00円 ±0.00 / 比較不可(前年0) |
0.00円 ±0.00 / 比較不可(前年0) |
0.00円 ±0.00 / 比較不可(前年0) |
0.00円 |
| 純資産 | 1,115 |
1,294 +179 / +16.1% |
1,331 +37 / +2.9% |
1,232 △99 / △7.4% |
1,076 △156 / △12.7% |
— |
| 営業CF | 221 |
270 +49 / +22.2% |
200 △70 / △25.9% |
81 △119 / △59.5% |
△12 △93 / 赤字転落 |
— |
| 投資CF | △28 |
△11 +17 / +60.7% |
△133 △122 / △1,109.1% |
△124 +9 / +6.8% |
△252 △128 / △103.2% |
— |
| 財務CF | △110 |
△10 +100 / +90.9% |
70 +80 / 黒字転換 |
73 +3 / +4.3% |
△47 △120 / 赤字転落 |
— |
| フリーCF | 193 |
259 +66 / +34.2% |
67 △192 / △74.1% |
△43 △110 / 赤字転落 |
△264 △221 / △514.0% |
— |
単位:百万円(EPS・配当は円)。FCF=営業CF+投資CF。会社予想は2026年8月7日公表の修正値。予想のない純資産・CFは「—」。異符号への転換時は前年差と黒字転換/赤字転落を表示。受注残高は決算短信で開示が確認できないため表示していません。
1.会社予想と実績
各期首の通期会社予想(2021年分は2020年11月13日公表値)と本決算実績を比較。2026年分は2026年8月7日修正の最新会社予想で、通期実績は未公表です。
達成率=実績÷会社予想×100(会社予想が正の値のときのみ)。会社予想が赤字の指標は赤字幅の縮小/拡大として表示。2021年9月期の期首予想EPSは確認できず未掲載。
2.達成・未達理由
2021年9月期
売上高:予想 2,391 / 実績 2,157(90.2%)営業利益:予想 149 / 実績 219(147.0%)経常利益:予想 58 / 実績 22(37.9%)親会社株主に帰属する当期純利益:予想 19 / 実績 201(1057.9%)
主力金融ソリューションで関連会社向けシステム開発が継続し、開発効率改善で営業利益は期首予想超過。売上高はビジネスソリューションの大型案件不在やヘルスケア販売低迷で期首計画を下回り、持分法損失等で経常利益も未達。純利益は持分変動利益の影響を受け、予想を大きく上回った。
2022年9月期
売上高:予想 2,200 / 実績 2,056(93.5%)営業利益:予想 196 / 実績 241(123.0%)経常利益:予想 60 / 実績 62(103.3%)親会社株主に帰属する当期純利益:予想 25 / 実績 173(692.0%)EPS:予想 3.50 / 実績 24.15(690.0%)
金融ソリューションで新規受託案件が減少し売上高は未達。一方、保守売上・ライセンス増加と原価低減が利益を支え、営業・経常利益は予想を上回った。持分変動利益などもあり当期純利益は期首予想を大幅超過。
2023年9月期
売上高:予想 2,300 / 実績 2,011(87.4%)営業利益:予想 220 / 実績 199(90.5%)経常利益:予想 50 / 実績 1(2.0%)親会社株主に帰属する当期純利益:予想 35 / 実績 36(102.9%)EPS:予想 4.87 / 実績 5.10(104.7%)
金融ソリューション・ビジネスソリューションの受注と売上が計画を下回り、主力の減収と固定費高騰で営業利益は未達。持分法関連会社の損益が経常利益を圧迫。一方、当期純利益は当初予想とほぼ同水準。
2024年9月期
売上高:予想 2,200 / 実績 1,849(84.0%)営業利益:予想 150 / 実績 80(53.3%)経常利益:予想 12 / 実績 △159(-1325.0%)親会社株主に帰属する当期純利益:予想 8 / 実績 △97(-1212.5%)EPS:予想 1.17 / 実績 △13.63(-1165.0%)
金融ソリューションの大口ライセンス利用料が減少し、Web3関連受注が遅延。ヘルスケアの新製品投入も遅れ、売上高・営業利益は未達。持分法投資損失238百万円を計上し、経常・最終損益は赤字となった。
2025年9月期
売上高:予想 2,160 / 実績 1,836(85.0%)営業利益:予想 110 / 実績 △8(-7.3%)経常利益:予想 △40 / 実績 △213(赤字幅拡大)親会社株主に帰属する当期純利益:予想 10 / 実績 △145(-1450.0%)EPS:予想 1.43 / 実績 △20.20(-1412.6%)
金融ソリューションの高粗利ライセンス利用料減、ビジネスソリューションの追加開発案件遅延と人件費増加、ヘルスケアの新商品投入前の買い控えなどにより売上・営業利益が予想未達。持分法投資損失203百万円が経常損益を圧迫し最終赤字。
3.事業セグメントの自信度
各年の決算短信に記載された事業別の原文抜粋と、当該期の業況に基づく定性的な評価です。2026年分は第3四半期累計。
金融ソリューション事業
関連会社向け案件が継続し、主力の開発効率向上が利益改善に寄与。
新規受託は減少したものの、継続課金型の保守・ライセンスが下支え。
保守収入は底堅い一方、固定費高騰で利益率が低下。
大口ライセンス減収とWeb3案件の遅れが重なる。
売上微増でも案件構成悪化により利益減。Web3の技術提携は前進。
3Q累計で売上・利益が増加。ただしWeb3の受注拡大は未確定。
ビジネスソリューション事業
大型案件不在で収益が縮小したが、黒字は維持。
顧客受注の回復で増収・増益を達成。
既存顧客の予定開発が遅延、赤字に転落。
追加開発増と新規取引先の獲得で黒字回復。
案件減少、人件費・工数増加により赤字。
3Qで減収だが、人件費減少により赤字は縮小。
ヘルスケア事業
販売低迷が続いたがコスト削減で損失を縮小。
表示取得と販路拡大を目指す姿勢。一方、赤字は継続。
機能性表示食品の取得遅延で当初販売計画を下回る。
届出番号取得と新商品の投入が計画より後ろ倒し。
機能性表示の手続きが進展したが、新商品の立ち上がり前で損失継続。
3Qは減収・赤字拡大。新商品収益化の遅れが続く。
4.最新予想信頼度
第3四半期時点の累計売上1,336百万円(単純進捗72.8%)、営業利益22百万円(73.3%)、経常損失111百万円(通期損失予想142百万円)、親会社株主に帰属する純利益104百万円(通期予想78百万円を26百万円上回る)。純利益には持分変動利益230百万円と持分法投資損失133百万円が含まれ、営業の収益力だけで説明できる黒字ではありません。
| 指標 | 期初予想 | 最新予想 | 3Q累計実績 | 通期達成に必要な4Q |
|---|---|---|---|---|
| 売上高 | 2,100 | 1,836 | 1,336 | 500 |
| 営業利益 | 100 | 30 | 22 | 8 |
| 経常利益 | 10 | △142 | △111 | △31 |
| 親会社株主に帰属する当期純利益 | 80 | 78 | 104 | △26 |
| EPS | 11.13 | 10.86 | 14.56 | ―(1株利益は差引不可) |
売上・利益は百万円、EPSは円。4Q必要額は通期会社予想−3Q累計実績の単純差引きで、期末決算の実績ではありません。
達成できると判断する理由
必要な第4四半期売上高は500百万円で、前年第4四半期の概算554百万円を下回る水準です。営業利益の必要額は8百万円と小さく、金融ソリューションの3Q累計セグメント利益は前年同期295百万円から330百万円へ増加。経常損益・純利益も修正後の通期予想は第4四半期に追加赤字が発生する前提となっています。
達成できないと判断する理由
金融ソリューションの受注時期とライセンス案件の変動、ビジネスソリューションの追加開発案件減少、ヘルスケアの新商品販売遅れにリスクがあります。持分法適用会社の投資損益や持分変動利益で経常・純利益が大きく変わり、3Qの純利益超過だけで通期達成を保証できません。
収益計上時期を見る際の注意点
会社のIR FAQでは、業績に季節要因はないと説明されています。ただし個別の受託開発案件・ライセンス契約の検収時期により四半期ごとの売上・利益が変動し得ます。なお進捗率は第3四半期累計/通期予想の単純比率であり、過去の平均的な進捗パターンを反映していません。
最終判断・予想PER
2026年8月7日修正後の売上高1,836百万円、営業利益30百万円は、3Q実績を踏まえると計数上の達成ハードルが限定的です。一方、修正前は営業利益100百万円、経常利益10百万円を予想していたことから、業績の質と再現性は引き続き要確認。2026年10月26日の東証終値499円と通期予想EPS10.86円を使うと、会社予想達成時のPERは 約45.9倍(499÷10.86)。10月27日終値が確証できないため、10月26日終値を使用しています。
インタートレード
中期経営戦略分析
金融取引システムの安定収益を土台に、デジタル資産・オンチェーン金融・暗号分散型データ保全へ展開。新領域の事業化と投資回収が焦点。
開示状況|年度別数値目標を掲げた独立の「中期経営計画」は確認できず
本分析は、会社が公表した経営方針・事業施策および2026年9月期の通期予想を整理したものです。2026年9月期の単年度予想や事業上の目標を「中期経営計画の数値目標」と取り違えないよう区別しています。
01 | 公表されている定量目標
2026年8月7日公表の修正後予想。単位は百万円。連結ベース。
| 指標(百万円) | 2025/9期 実績 | 2026/9期 旧予想 | 2026/9期 最新予想 | 旧予想比 |
|---|---|---|---|---|
| 売上高 | 1,836 | 2,100 | 1,836 | ▲264(▲12.6%) |
| 営業利益 | ▲8 | 100 | 30 | ▲70(▲70.0%) |
| 経常利益 | ▲213 | 10 | ▲142 | ▲152 |
| 親会社株主帰属純利益 | ▲145 | 80 | 78 | ▲2(▲2.5%) |
旧予想は2025年11月25日公表、最新予想は2026年8月7日公表。2025年12月の決算説明資料に掲載された旧計画(売上21億円、営業利益1億円等)は、最新値ではありません。
事業別の非財務目標
機能性表示食品「エストロリッチ・ピュア」のドラッグストア導入店舗数を、2025年10月時点の約2,000店舗から、2026年9月末に約5,000店舗へ拡大する目標を2025年12月の決算説明資料で提示。2026年9月末の達成実績は、確認した資料では不明です。
02 | 最新決算から見た進捗
2026年9月期第3四半期累計(2025年10月~2026年6月)。2026年9月期通期決算の公表前における確認値。
| 項目(百万円) | 3Q累計実績 | 通期予想 | 進捗率/残額 |
|---|---|---|---|
| 売上高 | 1,336 | 1,836 | 72.8% / 残り500 |
| 営業利益 | 22 | 30 | 73.3% / 残り8 |
| 経常利益 | ▲111 | ▲142 | 4Q差分 ▲31 |
| 親会社株主帰属純利益 | 104 | 78 | 4Q差分 ▲26 |
利益の質に注意。3Q累計の純利益104百万円には、デジタルアセットマーケッツの増資に伴う持分変動利益230百万円(特別利益)が含まれます。一方、DAMSおよびAndGoに係る持分法投資損失133百万円を営業外費用として計上。本業の営業利益22百万円と、最終利益104百万円は分けて評価する必要があります。
「4Q差分」は通期予想から3Q累計実績を差し引いた算術値であり、会社が4Q単独予想として発表した数値ではありません。
03 | 事業化ロードマップと主要施策
新サービス基盤・提携の整備
暗号/秘密分散技術によるデータ保全「デジタルシェルター」を事業化。2025年3月にFireblocksとWeb3インフラ構築支援で提携し、2025年4月にデジタルトレード推進本部を始動。
UT・ST・DPを統合したデジタル基盤へ
UT(非金融)、ST(金融)、DP(データ保全)の3領域を統合プラットフォームで実用化。DAMSと連携してシステム構築と業務運営を分担し、Spider Digital Transfer / Gatewayの機能拡張を進める方針。
金融向け既存製品が暗号資産に対応
「TIGER Trading Platform」がDAMSの大口暗号資産トレーディングサービスに接続し、暗号資産取引に対応。ただし会社は、この機能拡張が2026年9月期売上に与える影響は限定的と説明。
赤字子会社の譲渡を決定、事業ポートフォリオを再編
グループ経営管理ソリューションを担うビーエス・ジェイの全株式を持分法適用会社イーテアへ譲渡する方針を公表。譲渡予定日は2026年9月30日、譲渡価額1円。資料確認時点で譲渡完了の追加公表は確認できないため、完了済みとは扱わない。
先行投資の回収・商用拡大を目指す
第27期株主通信で、先行投資の回収が想定より遅れている一方、回収に向かう段階に入ったと説明。2027年・2028年などの連結売上高、営業利益、EPSについて期限付きの公式数値目標は確認できない。
04 | 事業別の成長戦略と足元の実績
金融ソリューション:既存収益の強化+デジタル資産
証券取引システムの更新・保守、ライセンス、受託開発を基盤として、暗号資産取引・ウォレット・分散データ保全を拡張。2026年9月期3Q累計売上高1,088百万円(前年同期比7.6%増)、セグメント利益330百万円。既存顧客案件とライセンス利用料が寄与。
ビジネスソリューション:計画未達から資源再配置へ
経営統合管理プラットフォーム「GroupMAN@IT e2」等を展開してきたが、受託開発とライセンスが減収。3Q累計売上高174百万円、セグメント損失12百万円。会社は受注の継続的未達を課題と認識し、2026年8月に関連子会社の譲渡を決議。
ヘルスケア:機能性表示食品の販路・認知拡大
「ITはなびらたけ」を使った「エストロリッチ・ピュア」を展開。3Q累計売上高73百万円、セグメント損失46百万円。当初の販売数量を下回り、会社はプロモーションとマーケティング戦略の根本的見直しを表明。
中長期の資源集中:DAMS連携と不採算領域の整理
成長領域への人材・投資配分を目指す一方で、持分法適用会社の事業化遅延による投資損失が続く。2026年8月には赤字のビーエス・ジェイを対象とする株式譲渡を決議し、収益基盤の組み替えを進めている。
05 | 会社開示から確認できる達成リスク
DAMSの事業計画遅延・持分法投資損失
2026年8月7日の業績修正資料は、デジタルアセットマーケッツの事業計画遅延と持分法投資損失の計上を経常赤字見通しの要因と説明。
ビジネスソリューションの受注・検収遅延
受注までのリードタイムが長く、期末までの納品・検収が困難な案件があると説明。期初計画の未達が継続し、関連事業で構造改革を進める状況。
ヘルスケア製品の販売数量未達
機能性表示食品の届出を取得しても、認知度不足から販売数量が計画に届かないと会社が説明。販路拡大の目標と実際の利益貢献は別途検証が必要。
法制度・承認、技術開発、先行投資回収
オンチェーン金融サービスには当局の承認・法令順守が必要と株主通信に記載。暗号分散技術への対応の難しさ、先行投資の回収遅延も会社が認めている。
06 | 追跡すべき検証指標
| 確認項目 | 公表済みの基準 | 次に確認するもの |
|---|---|---|
| 本業収益 | 2026/9期3Q累計営業利益22百万円 | 通期の営業利益、金融事業のライセンス・受託開発の伸び |
| 新領域の採算 | 持分法投資損失133百万円(3Q累計) | DAMS・AndGo関連の損失縮小、事業化に伴う実際の収益計上 |
| 不採算事業再編 | ビーエス・ジェイ株式譲渡を2026/8/20決議 | 譲渡実行の確認と次期連結業績への影響 |
| ヘルスケア | 導入5,000店舗目標(2026/9末、2025/12公表) | 実際の導入数・売上・セグメント損益 |
| 資金・投資余力 | 2026/6末現預金682百万円、自己資本比率77.4% | 次期の現金残高、投資負担、営業キャッシュフロー |
07 | 総括
経営戦略は「証券システムの安定収益」+「デジタル資産・暗号分散技術の事業化」。
一方、足元では新領域に係る持分法投資損失と、非金融の事業計画未達が業績を圧迫しています。2026年9月期の会社予想は下方修正済みであり、将来の収益回復を評価する際は、単発の特別利益ではなく、営業利益と関連会社の損失改善を確認することが重要です。
一次資料・参照先
本コンテンツは公表済み資料に基づく情報整理であり、株価・業績の将来の実現を保証するものではありません。2026年9月期通期の数値は決算確定値ではなく、2026年8月7日時点の会社予想です。記載の各施策に中期連結数値目標が設定されているものではありません。
コメント