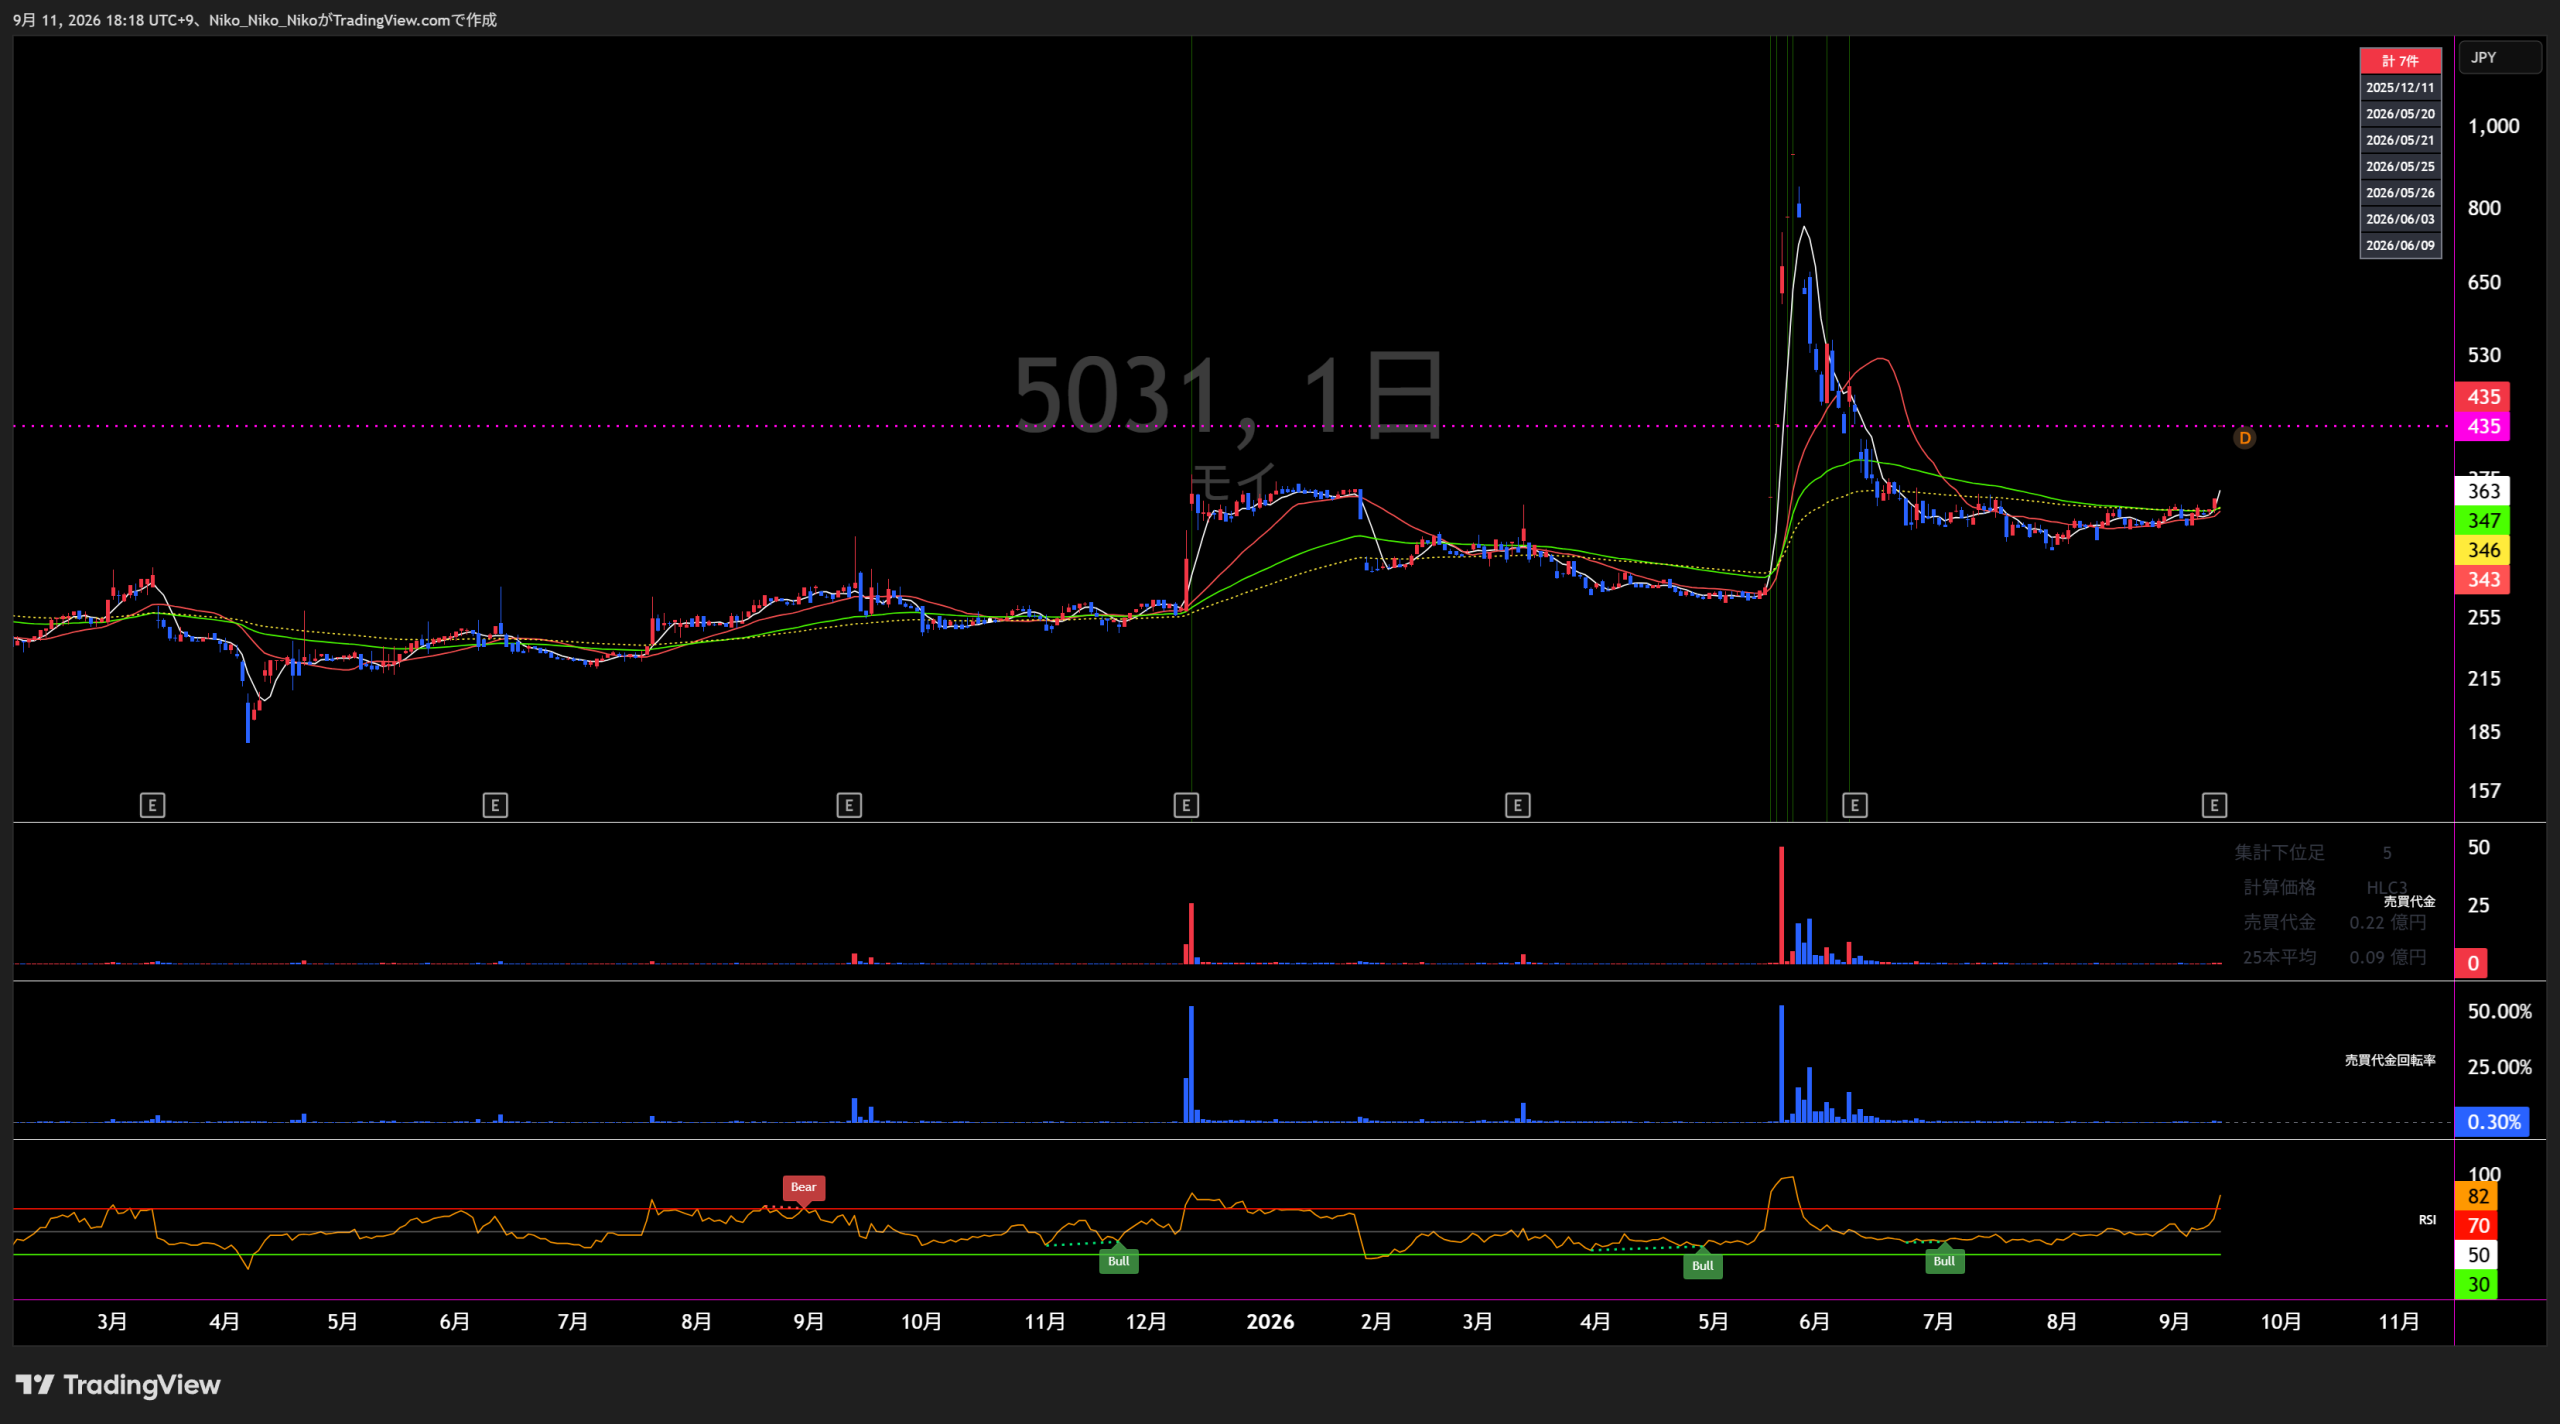
5031 モイ株式会社
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
ライブ配信コミュニケーションプラットフォーム事業
直近5年業績サマリー
| 業績項目 | 2023年1月期 | 2024年1月期 | 2025年1月期 | 2026年1月期 | 2027年1月期予 |
|---|---|---|---|---|---|
| 売上高 | 6,607 +55 / +0.8% | 6,433 △174 / △2.6% | 6,592 +159 / +2.5% | 6,688 +96 / +1.5% | 6,829 +141 / +2.1% |
| 営業損益 | 104 △98 / △48.5% | 142 +38 / +36.5% | 232 +90 / +63.4% | 339 +107 / +46.1% | 409 +70 / +20.6% |
| 経常損益 | 105 △101 / △49.0% | 156 +51 / +48.6% | 256 +100 / +64.1% | 389 +133 / +52.0% | 461 +72 / +18.5% |
| 当期純利益 | 53 △193 / △78.5% | 194 +141 / +266.0% | 27 △167 / △86.1% | 101 +74 / +274.1% | — — |
| EPS | 3.97円 △16.37 / △80.5% | 13.90円 +9.93 / +250.1% | 1.99円 △11.91 / △85.7% | 7.28円 +5.29 / +265.8% | — — |
| 一株配当金 | 0.00円 0 / — | 0.00円 0 / — | 0.00円 0 / — | 0.00円 0 / — | 0.00円 0 / — |
| 純資産 | 1,638 +692 / +73.2% | 1,844 +206 / +12.6% | 1,871 +27 / +1.5% | 1,973 +102 / +5.5% | — — |
| 営業CF | △8 △520 / △101.6% | 479 +487 / +6087.5% | 765 +286 / +59.7% | 65 △700 / △91.5% | — — |
| 投資CF | △163 +30 / +15.5% | △6 +157 / +96.3% | △41 △35 / △583.3% | △64 △23 / △56.1% | — — |
| 財務CF | 638 +638 / — | 11 △627 / △98.3% | 0 △11 / △100.0% | 0 0 / — | — — |
| フリーCF | △171 △490 / △153.6% | 473 +644 / +376.6% | 724 +251 / +53.1% | 1 △723 / △99.9% | — — |
単位:売上高・損益・純資産・CFは百万円、EPS・一株配当金は円。上場後の実績4期+最新会社予想を掲載。フリーCF=営業CF+投資CF。前年比は前年差÷前年値の絶対値で計算し、前年値0または予想未公表は「—」。
1.会社予想と実績
各期の期初会社予想と通期実績を比較しています。2023年1月期は上場時に公表された予想を採用。2027年1月期は実績未発表です。純利益・EPSは2024年1月期以降、期初時点で会社予想が未公表のため達成率を算定していません。
2.達成・未達理由
コロナ禍の行動制限解除が想定以上に進み、ユーザーの可処分時間やライブ配信の競争環境が変化。ポイント課金ユーザーの伸びが鈍化し、インフラ・体制強化・マーケティング投資も利益を圧迫した。繰延税金資産の取崩しも純利益を押し下げた。
ポイントPUが想定を下回りポイント販売売上が弱く、売上高は計画未達。一方、決済手数料・マーケティング費・インフラ費などの費用抑制が効き、営業利益と経常利益は期初計画を大きく上回った。
月間平均ポイントARPPUの堅調推移とメンバーシップ成長に加え、マーケティング費やインフラ費の最適化が進み、期初予想を上回った。純利益は音楽著作権管理団体との協議に関連する特別損失160百万円の影響を受けたが、期初予想自体は未公表。
ポイントPUは弱かったものの、ポイントARPPU上昇、メンバーシップ成長、アプリ決済比率低下による決済手数料減、通信費や業務委託費の圧縮が寄与し、営業・経常利益は計画を大幅超過。特別損失285百万円を計上したため純利益との比較は行わない。
中間期はポイントPUが前年同期比15.7%減となり売上高・営業利益が前年割れ。一方、ポイントARPPUは12.2%増、実質売上総利益は8.3%増で、Web決済比率低下とメンバーシップ成長による収益構造改善が続く。会社は通期予想を据え置いている。
3.事業セグメントの自信度
当社はライブ配信コミュニケーションプラットフォーム事業の単一セグメントです。各期の会社コメントから事業への自信度を推定しました。
ライブ配信コミュニケーションプラットフォーム事業
売上高については、2023年1月期に発生した当該変化の影響が、2024年1月期においても一定程度継続することを前提とした予想としております。
行動制限解除後のユーザー行動と競争環境の変化を翌期にも織り込み、成長より防御的な計画姿勢が強い。
当事業年度に実現した費用構造の改善をさらに進め、収益構造の筋肉質化を推進してまいります。
売上環境には慎重だが、費用構造の改善を明確に打ち出しており、利益体質への手応えが強まった。
継続的な事業成長の実現を第一と考え、その基盤となるプラットフォームの規模拡大に注力しつつ、収益基盤の強化をより一層推進してまいります。
成長と収益基盤強化を両立する方針だが、競争環境の影響継続を前提にしており、トーンは中立。
プラットフォームの規模拡大と収益基盤の強化をより一層推進してまいります。
Web決済比率上昇による手数料低減と利益率改善の仕組みを実現し、次期も増益予想を掲げるなど自信度は上昇。
当社がターゲットとする動画投稿・ライブ配信市場は、主要なグローバルSNSを中心とした利用者数の増加を追い風に、今後も堅調な拡大が続く見通しです。
市場見通しは前向きだが、ポイントPU減少と競争激化が続くため、最新トーンは中立と判断。
市場成長・ARPPU上昇・メンバーシップ成長は前向きだが、ポイントPUの減少率が大きく、売上成長の回復を確認する必要がある。
4.最新予想信頼度
2027年1月期の通期予想は売上高6,829百万円、営業利益409百万円、経常利益461百万円で据え置き。中間期の単純進捗率は売上46.6%、営業利益29.9%、経常利益39.3%です。これは季節性等を調整していない単純進捗率であり、通期達成を直接示すものではありません。
達成できると判断する理由
- 月間平均ポイントARPPUは中間期8,052円で前年同期比12.2%増。課金単価は引き続き伸びている。
- 実質売上総利益は988百万円で前年同期比8.3%増。Web決済比率の上昇とメンバーシップ成長による収益構造改善が継続している。
- 前期は決済手数料・インフラ費・体制強化費の圧縮で利益計画を大幅に上回った実績があり、コスト最適化の再現余地がある。
達成できないと判断する理由
- 中間期のポイントPUは57千で前年同期比15.7%減、ポイント販売売上も5.5%減。売上高は3.8%減で、利用者課金母数の縮小が続いている。
- 通期達成には下期売上3,648百万円、営業利益287百万円が必要。前年下期比では売上約7.8%増、営業利益約48.7%増が必要で、増益加速のハードルは高い。
- 会社計画はマーケティング費227百万円と前期比85.6%増を想定しており、成長投資が想定通り進めば利益率改善の一部を相殺する可能性がある。
収益計上時期を見る際の注意点
最新の決算短信では明確な「下期偏重」や年度末集中の説明は確認できません。このため中間期の進捗率は機械的な目安にとどめる必要があります。会社は競争環境の変化を織り込みつつ通期予想を据え置いていますが、達成には下期で売上と利益の伸びを加速させる必要があります。
最終判断
売上高は条件付きで達成可能、営業利益・経常利益は「中立〜やや慎重」と判断します。ARPPU上昇、メンバーシップ成長、決済手数料改善が続き、ポイントPUの減少幅が縮小すれば達成余地があります。一方、ポイントPU減少が続き、会社計画どおりマーケティング投資が拡大する場合は利益未達リスクが高まります。純利益・EPSは会社予想未公表のため判定対象外です。
モイ株式会社|最新中期成長戦略分析
分析基準日:2026年9月11日 | 主力サービス:ライブ配信プラットフォーム「ツイキャス」
① 企業が掲げる目標業績数字
| 指標 | 2026/1期 実績 | 2027/1期 予想 | 前期比 | 2Q累計実績 | 進捗率 |
|---|---|---|---|---|---|
| 売上高 | 66.88億円 | 68.29億円 | +2.1% | 31.81億円 | 46.6% |
| 営業利益 | 3.39億円 | 4.09億円 | +20.5% | 1.22億円 | 29.9% |
| 経常利益 | 3.89億円 | 4.61億円 | +18.4% | 1.81億円 | 39.3% |
| 当期純利益 | 1.01億円 | 未定 | ― | 1.21億円 | ― |
② 目標達成へのロードマップ
短期|インフラの構築
- ユーザー満足度の深化
- 次世代クリエイターの獲得・育成
- ファンエンゲージメントの拡充
- 金融・決済API基盤の構築
中期|エコシステムの確立
- AIによるプラットフォームの次世代化
- 外部エコシステムとの接続
- 地方創生モデルの創出
- デジタルアセット管理基盤の構築
長期|グローバル化
- コミュニティのボーダレス化
- IP・コンテンツの海外展開支援
- 海外現地決済システムとの接続
文化の拡大
- UX改善とコミュニティ活性化によるユーザー満足度向上
- AIエージェント等によるクリエイター活動支援
- 多言語コミュニケーション機能によるボーダレス化
- クリエイター事務所等との提携による人材発掘・育成
- 外部サービスとのAPI連携を通じた協業拡大
経済の拡大
- メンバーシップ等による継続課金収益の拡大
- 有力IP・クリエイターとの連携による収益機会拡張
- SBIグループと金融・決済API基盤を構築
- デジタルアセットの管理・収益分配基盤を整備
- 地方創生・海外決済・IP海外展開へ領域を拡張
従来は「ユーザー満足度 → 文化拡大 → 経済拡大」という オーガニック成長が中心だった。
最新戦略では、SBIグループの金融サービス、IP・メディア機能、 国内外ネットワークを活用するインオーガニック施策を追加。 これを起点に既存のオーガニック成長を再加速させる構想へ移行している。
足元の進捗と計画達成のポイント
| 2Q累計KPI | 実績 | 前年同期比 | 計画比 | 読み取り |
|---|---|---|---|---|
| ポイントPU | 5.7万人 | -15.7% | -11.4% | 課金ユーザー数減少が最大の弱点 |
| ポイントARPPU | 8,052円 | +12.2% | +5.2% | ロイヤルユーザーの課金額は上昇 |
| ポイント販売売上 | 27.62億円 | -5.5% | -6.9% | PU減少をARPPU上昇で補い切れず |
| メンバーシップ売上 | 3.05億円 | +12.4% | -0.2% | ストック型収益は概ね計画線 |
| 売上高 | 31.81億円 | -3.8% | -6.0% | 会社側は「想定範囲内」と説明 |
| 営業利益 | 1.22億円 | -16.5% | -23.5% | 下期の利益回復が必要 |
通期68.29億円達成には、前年下期比でおおむね +7.8%の売上が必要。
前年下期比ではおおむね +48%。 上期より高い利益創出力が要求される。
2Q会計期間の実質売上総利益率は過去最高。 決済手数料圧縮の効果は既に表れている。
③ 会社開示の主な達成リスク
| リスク | 可能性/影響度 | 計画達成への影響 | 会社の対応方針 |
|---|---|---|---|
| 業界の成長性 | 小 / 中 | 法規制、経済環境、嗜好変化等でライブ配信市場の成長が鈍化する可能性。 | 市場調査・ユーザー問い合わせ等から変化を早期把握し対応。 |
| 売上にかかる第三者への依存 | 小 / 大 | Apple・Google等のプラットフォームへの依存があり、契約・制度変更が業績へ影響する可能性。 | プラットフォーム事業者との関係維持、情報収集、適時対応。 |
| サービスの健全性維持 | 中 / 大 | ユーザー間トラブルや違法行為により信頼性が低下すると、ユーザー離れやブランド毀損につながる。 | 通報制度、ブロック機能、モニタリング、人員教育、外部監視等を強化。 |
| 一部機能の第三者API依存 | 中 / 大 | X・Google等のAPI停止・仕様変更によりログインやポイント購入に支障が生じる可能性。 | 独自アカウント登録・ログイン方式等を用意し依存度を低減。 |
| システムトラブル | 中 / 大 | 大規模アクセス、災害、外部システム障害、DDoS等によりサービス停止・追加費用が発生する可能性。 | システム冗長化、セキュリティ強化、バックアップ、継続的設備投資。 |
総合分析
ポジティブ要素: メンバーシップの成長、ポイントARPPU上昇、Web決済シフトによる手数料圧縮が進み、 売上高から得られる実質的な利益率は改善している。
最大の課題: ポイント購入ユーザー数の減少が続いており、 2027年1月期上期の売上高・営業利益は計画を下回る。 通期目標達成には下期の売上回復と利益率改善の双方が必要。
中期的な変化: SBIグループとの提携によって、従来の「ツイキャス内部でのオーガニック成長」から、 クリエイター育成、金融・決済、デジタルアセット、地方創生、海外展開までを含む ライブコミュニティ・エコシステム構築へ戦略領域が広がった。
したがって今後の評価ポイントは、 ①課金ユーザー数の反転、②メンバーシップの継続成長、 ③決済手数料削減による利益率改善、④SBI提携施策の具体的な収益化 の4点となる。
主要参照資料:モイ株式会社「2027年1月期 第2四半期決算説明資料」2026年9月10日公表
補足参照資料:モイ株式会社「2026年1月期 決算説明資料(事業計画及び成長可能性に関する事項)」2026年3月11日公表
※「下期に必要な売上高・利益」および前年下期比は、会社開示数値を基にした当方試算。

コメント