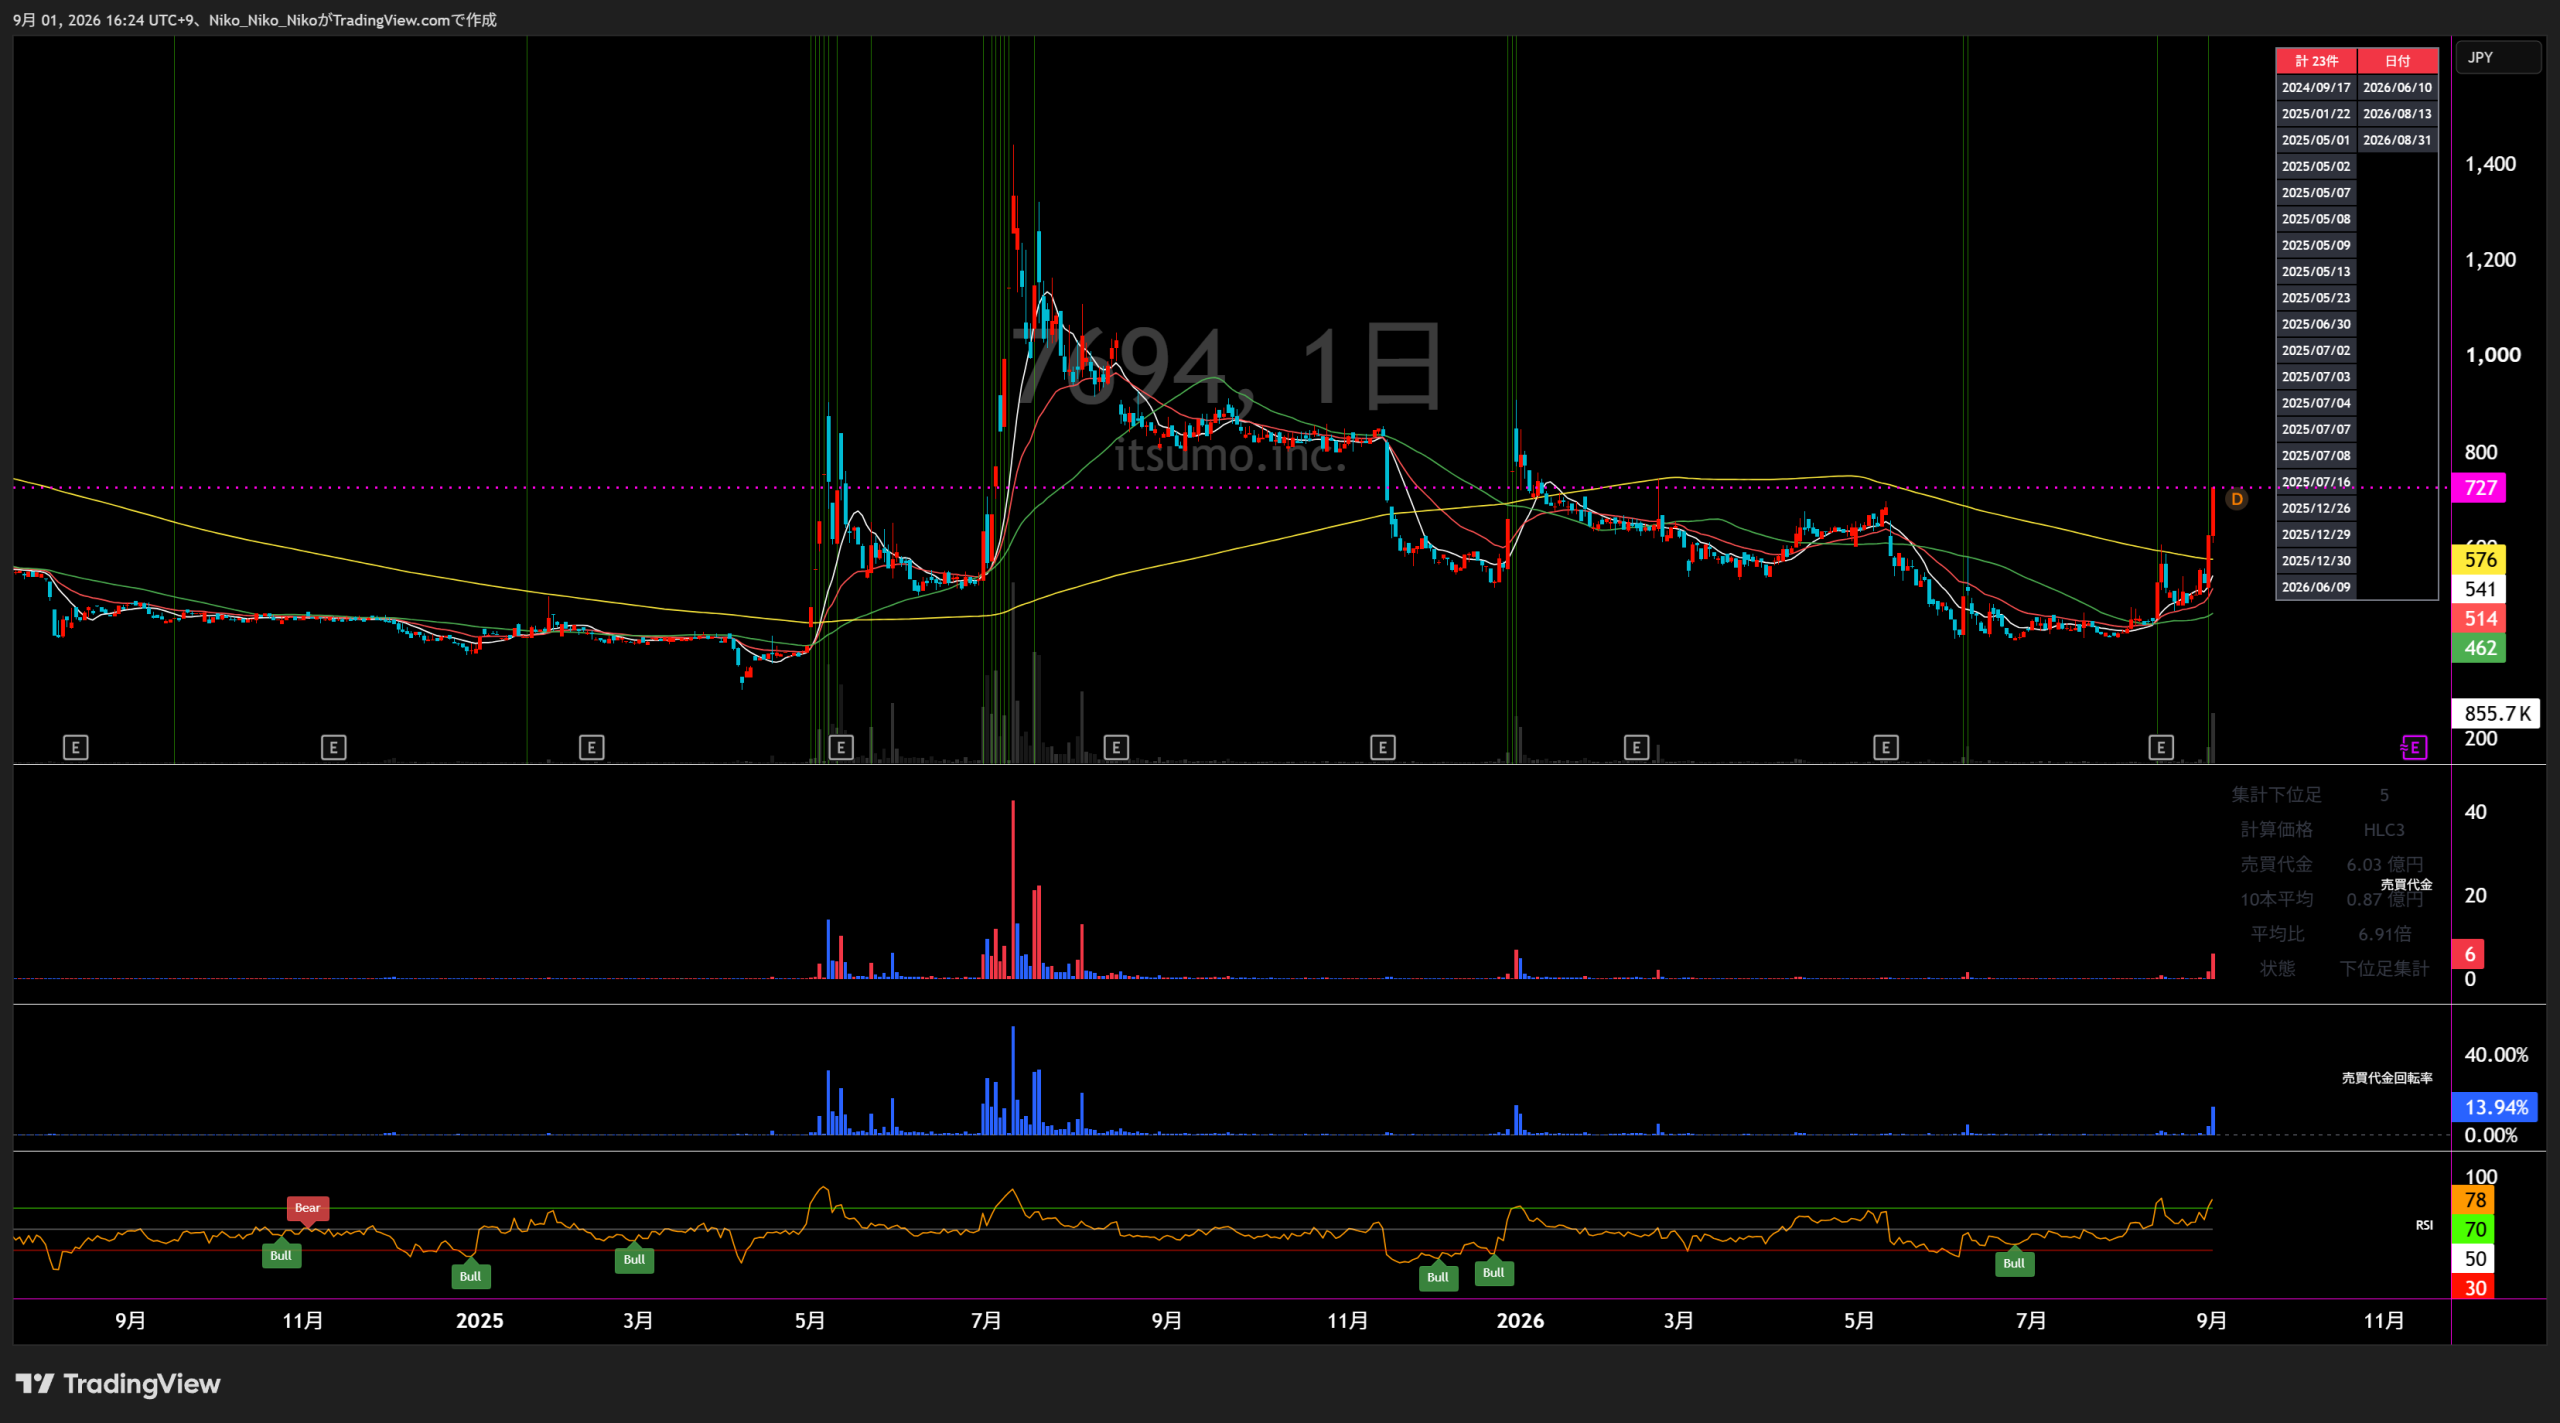
7694 いつも
ECワンプラットフォーム事業
当社グループは現在、ECワンプラットフォーム事業の単一報告セグメントです。2023年3月期までの旧サービス区分は、2024年3月期以降の4サービスへ再整理されています。
事業内容
ECワンプラットフォーム事業は、全国のブランド・メーカーに対するEC・D2Cの総合支援を中核とする事業です。自社EC、Amazon、楽天市場、Yahoo!ショッピング、TikTok Shopなど複数チャネルを横断し、戦略・コンサルティング、サイト制作・運営、広告・集客、物流・フルフィルメントまでを一気通貫で支援します。現在はOneコマース、協業ブランドパートナー、共創・自創バリューアップ、ECプラットフォームの4サービスを展開し、iDM(いつも.データマーケティング)と生成AIを組み合わせた「iDM×AI」、ソーシャルコマース、ライブコマースを成長領域として強化しています。
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期(予想) |
|---|---|---|---|---|---|---|
| 売上高 | 11,652 | 12,310 +658 / +5.6% | 13,861 +1,551 / +12.6% | 13,940 +79 / +0.6% | 17,878 +3,938 / +28.2% | 20,560 +2,682 / +15.0% |
| 営業損益 | 604 | 314 △290 / △48.0% | 320 +6 / +1.9% | 74 △246 / △76.9% | 269 +195 / +263.5% | 326 +57 / +21.2% |
| 経常損益 | 583 | 293 △290 / △49.7% | 302 +9 / +3.1% | 43 △259 / △85.8% | 249 +206 / +479.1% | 305 +56 / +22.5% |
| 当期純利益 | 361 | -219 △580 / △160.7% | 258 +477 / +217.8% | -98 △356 / △138.0% | 157 +255 / +260.2% | 188 +31 / +19.7% |
| EPS | 64.05円 | -38.20円 △102.25 / △159.6% | 44.35円 +82.55 / +216.1% | -16.61円 △60.96 / △137.5% | 26.60円 +43.21 / +260.1% | 31.78円 +5.18 / +19.5% |
| 一株配当金 | 0.00円 | 0.00円 ±0.00 / — | 0.00円 ±0.00 / — | 0.00円 ±0.00 / — | 0.00円 ±0.00 / — | 0.00円 ±0.00 / — |
| 純資産 | 2,407 | 2,198 △209 / △8.7% | 2,447 +249 / +11.3% | 2,363 △84 / △3.4% | 2,538 +175 / +7.4% | — — |
| 営業CF | 399 | -344 △743 / △186.2% | -609 △265 / △77.0% | 65 +674 / +110.7% | -1,554 △1,619 / △2490.8% | — — |
| 投資CF | -925 | -650 +275 / +29.7% | -356 +294 / +45.2% | -486 △130 / △36.5% | -167 +319 / +65.6% | — — |
| 財務CF | 1,890 | -429 △2,319 / △122.7% | 376 +805 / +187.6% | 1,220 +844 / +224.5% | -281 △1,501 / △123.0% | — — |
| フリーCF | -526 | -995 △469 / △89.2% | -965 +30 / +3.0% | -421 +544 / +56.4% | -1,723 △1,302 / △309.3% | — — |
1.会社予想と実績
2022年3月期は連結決算移行時の最初の通期連結予想、2023年3月期から2026年3月期は各期首の通期会社予想と通期実績を比較。2027年3月期は最新の通期会社予想を掲載しています。
| 指標 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期 | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | |
| 売上高 | 11,448.0 | 11,652.8 | 101.8% | 14,345.7 | 12,310.1 | 85.8% | 14,209.6 | 13,861.9 | 97.6% | 15,337.5 | 13,940.9 | 90.9% | 15,042.2 | 17,878.3 | 118.9% | 20,560.1 | — | 最新予想 |
| 営業利益 | 569.0 | 604.4 | 106.2% | 156.7 | 314.3 | 200.6% | 409.6 | 320.4 | 78.2% | 350.2 | 74.4 | 21.3% | 254.9 | 269.7 | 105.8% | 326.2 | — | 最新予想 |
| 経常利益 | 557.0 | 583.8 | 104.8% | 146.3 | 293.8 | 200.9% | 359.6 | 302.4 | 84.1% | 310.2 | 43.4 | 14.0% | 225.4 | 249.7 | 110.8% | 305.2 | — | 最新予想 |
| 親会社株主帰属純利益 | 386.0 | 361.1 | 93.6% | 101.6 | -219.8 | -216.3% | 249.5 | 259.0 | 103.8% | 178.2 | -98.1 | -55.1% | 152.3 | 158.0 | 103.7% | 188.9 | — | 最新予想 |
| EPS | 68.91 | 64.05 | 92.9% | 17.85 | -38.20 | -214.0% | 43.00 | 44.35 | 103.1% | 30.40 | -16.61 | -54.6% | 25.68 | 26.60 | 103.6% | 31.78 | — | 最新予想 |
達成率=実績÷会社予想×100。2022年3月期は2021年11月12日に公表された最初の連結通期予想を使用しています。
2.達成・未達理由
ECマーケットプレイスで既存ブランドとブランドバリューアップが伸び、ECマーケティングも高い需要・新規案件を取り込んだため売上と営業・経常利益は最初の連結予想を上回りました。一方、減損損失などの特別損失と法人税等の負担により、純利益とEPSは予想を下回りました。
EC事業代行で離脱ブランドの影響があり、売上は期初計画を下回りました。一方、期初利益予想は大幅減益を織り込んだ水準で、実績の営業・経常利益はこれを大きく上回りました。純利益は減損損失225.4百万円、事業撤退損46.1百万円など特別損失289.6百万円に加え税負担も重く、赤字となりました。
4サービスはいずれも売上拡大要因があったものの、売上は会社予想に約2.4%届かず、営業利益・経常利益も未達でした。これに対し、法人税等調整額のマイナスにより法人税等合計が△3.4百万円となったため、純利益とEPSは会社予想を上回りました。
Oneコマースは新サービスのリリース遅延で減収、共創・自創は滞留在庫処分の影響を受けました。協業ブランドやECプラットフォームは増収だったものの全社の粗利・営業利益を補えず、営業利益は予想の約2割に低下。特別損失42.1百万円と法人税等99.5百万円も重なり、純損失となりました。
協業ブランドパートナーで複数の新規ブランドが大幅伸長し、OneコマースとECプラットフォームも増収。売上は期初予想を大きく上回りました。ソーシャルコマースへの先行投資を継続しながら営業・経常利益も予想超過し、特別利益49.5百万円も寄与して純利益・EPSまで達成しました。
第1四半期は売上高が前年同期比45.9%増となり、前年同期の営業損失から営業黒字へ転換しました。協業ブランドパートナーの新規ブランド成長とTikTok Shop物流支援が牽引。会社は「概ね当初の計画どおり」として通期予想を据え置いています。
進捗率は第1四半期実績÷通期会社予想の単純計算で、季節性・費用計上時期は考慮していません。
3.事業セグメントの自信度
法定開示上は「ECワンプラットフォーム事業」の単一セグメントです。ここでは会社が開示する4サービスを事業領域として追跡し、2023年3月期以前は事業内容の連続性が高い旧サービス区分を対応付けています。
Oneコマースサービス(旧ECマーケティングサービス)
EC事業に注力している顧客企業から当社サービスへのニーズは高く、当期についても順調に推移しております。
高い需要とストック型収益を背景に安定成長。
成果報酬型の売上が好調に推移
平均単価上昇と成果報酬が寄与。
継続契約数及び契約単価が順調に伸長
ストック売上比率92.0%で安定性も維持。
平均単価は約10%アップしたものの、市場の変化やサービス機能の見直しにより新サービスのリリースが遅延
単価改善は進んだが、投入遅延で減収。
ライブコマース単独の流通総額が100億円を突破したこともあり前年同期比で増収
ECノウハウとライブコマースが再成長を支援。
TikTok Shop等を活用した「認知から購買・フルフィルメントまでの一気通貫(全ファネル)支援」を展開
ソーシャルコマースを全ファネル支援へ拡張。
iDM×AIとAIエージェントで定型業務を効率化し、高付加価値コンサルへ人員を移す方針。単価と収益性の同時改善を狙っています。
協業ブランドパートナーサービス(旧EC事業代行を含む)
取扱いしている各ブランドの堅実な成長
既存ブランド成長と新規獲得を推進。
各ブランドとも順調に成長
ブランド離脱による減収要因はあるが、既存ブランドは成長。
既存ブランドの堅実な成長と卸売り事業による売上増加が寄与
ブランド運営と卸売りが売上を押し上げ。
前期下期から開始した複数のブランドによる収益貢献と既存ブランドの堅実な成長
新旧ブランドの両輪で増収。
当期ローンチした複数ブランドが大幅に伸長、ブランドポートフォリオが拡充
コア事業として大幅増収を牽引。
前期までに獲得・ローンチした新規ブランドが着実に成長し、全社の業績を大きく牽引
ブランド成長にTikTok Shop物流支援も加わる。
2026年3月期の大幅増収に続き、2027年3月期Q1も全社成長を牽引。運営ノウハウの横展開と在庫最適化が計画の中心です。
共創・自創バリューアップサービス(旧ブランドバリューアップ)
ブランドバリューアップ(自社ブランドの取得・開発)が好調に推移
買収・開発ブランドが売上成長に寄与。
1年間を通じて貢献し増収
売上寄与はあった一方、取得ブランド関連の減損等で収益リスクが表面化。
前期に取得したライセンス契約に基づく取引が増大
ライセンス取引拡大で売上を伸ばす。
滞留していた在庫処分が影響し減収
ビーランの構造変革を進めるも在庫負担が残る。
「KohGenDo」が計画通り進捗した一方、スノーアパレルを主力として販売する連結子会社は競合や天候の影響等で減収減益
コスメは順調だがアパレルが足を引っ張る。
過剰在庫の抑制と固定費削減により同社の営業損益は前年同期比で赤字幅が縮小・改善
減収ながら構造改革の効果が出始める。
エンブルーム(旧ビーラン)の収益改善を最優先し、KohGenDoの中国販路拡大を進める段階。改善余地はある一方、需要・天候影響が残ります。
ECプラットフォームサービス
市場拡大に向けた強化
Peace You LIVE取得後の立ち上げ・拡大局面。
「ピースユーライブ」が通年を通じて収益に貢献
M&A後の通年寄与が顕在化。
「Peace you LIVE」における手数料収入が前期比で増加
プラットフォーム収益が拡大。
「Peace you LIVE」における手数料収入が前期比で増加
TikTok Shop対応とクリエイター連携も強化。
クリエイターの案件取扱社数が大幅に増加するなど、TikTok Shopを中心としたソーシャルコマース領域が順調に推移
TikTok Shop市場拡大を直接取り込む。
Peace You LIVEとTikTok Shopを組み合わせ、クリエイター支援から物流まで成長連鎖を作る戦略。Q1の案件取扱社数増加は前向きなシグナルです。
4.最新予想信頼度
最新の通期会社予想は、売上高20,560.1百万円、営業利益326.2百万円、経常利益305.2百万円、親会社株主帰属純利益188.9百万円、EPS31.78円。第1四半期は増収・営業黒字転換となり、会社は「概ね当初の計画どおり」として予想を据え置いています。
数値は2027年3月期第1四半期実績、右下は通期会社予想に対する単純進捗率です。
達成できると判断する理由
- 第1四半期の売上高は前年同期比45.9%増。協業ブランドパートナーの新規ブランド成長とTikTok Shop物流支援が全社を牽引しています。
- 営業利益は前年同期の△80.8百万円から30.1百万円へ黒字転換。会社自身も第1四半期を「概ね当初の計画どおり」と評価し、通期予想を変更していません。
- 2026年3月期は期初予想に対し売上・営業利益・経常利益・純利益・EPSの全5指標を達成し、協業ブランドを中心とした成長再現性を示しました。
- iDM×AI、AIエージェント、TikTok Shop、Peace You LIVEを組み合わせ、コンサル・運営・広告・物流まで一気通貫で収益化する領域を広げています。
達成できないと判断する理由
- 単純進捗率は営業利益9.2%、経常利益10.6%、純利益1.0%にとどまり、利益面は残り9か月で大きな積み上げが必要です。
- 2025年3月期には新サービスのリリース遅延と在庫処分の影響で会社予想を大幅に下回っており、サービス投入・在庫管理の実行リスクは残ります。
- 2026年3月期の営業CFは△1,554.8百万円。売上債権・棚卸資産の増加による運転資金負担が大きく、成長局面では資金効率と金利負担が収益を圧迫する可能性があります。
- 共創・自創バリューアップではスポーツ・スノーアパレルの需要変動が続き、ソーシャルコマース領域でも先行投資が利益率を押し下げる可能性があります。
収益計上時期を見る際の注意点
会社から明確な「期末偏重」の説明はありません。一方、前年の2026年3月期は第1四半期が営業損失80.8百万円だったのに対し、通期では営業利益269.7百万円まで回復しました。したがって、第1四半期だけの利益進捗を四倍して通期を判断するのは適切ではありません。今回掲載した進捗率も、季節性や投資・費用計上時期を調整しない単純進捗率です。
総合判断
協業ブランドパートナーの新規ブランド成長とTikTok Shop関連取引が継続し、OneコマースのAI活用による単価・生産性改善、エンブルームの赤字縮小が計画どおり進めば、2027年3月期の会社予想は達成可能と判断します。 一方、Q1時点の利益進捗はまだ低いため、Q2以降も営業黒字を積み上げられるか、売上債権・在庫の増加を抑えながら成長できるかが重要な確認点です。
7694 いつも|最新成長計画分析
株式会社いつも|東証グロース|2026年8月31日時点
① 企業が掲げる目標業績数字
現在の具体的な数値目標は2027年3月期の単年度業績予想です。 売上高205.6億円、営業利益3.26億円を計画し、増収と利益成長を同時に目指しています。
| 指標 | 2026年3月期 実績 | 2027年3月期 予想 | 前期比 |
|---|---|---|---|
| 売上高 | 178.78億円 | 205.60億円 | +15.0% |
| 売上総利益 | 67.36億円 | 78.26億円 | +16.2% |
| 営業利益 | 2.69億円 | 3.26億円 | +21.0% |
| 経常利益 | 2.49億円 | 3.05億円 | +22.2% |
| 調整後EBITDA | 4.63億円 | 5.07億円 | +9.6% |
| 当期純利益 | 1.57億円 | 1.88億円 | +19.6% |
サービス別の成長計画
| サービス | 2027年3月期 売上計画 | 前期比 | 位置付け |
|---|---|---|---|
| Oneコマース | 33.37億円 | +5.4% | いつも.TX、AI、TikTok関連を次の成長基盤へ |
| 協業ブランドパートナー | 154.31億円 | +17.9% | 全社増収を牽引する最大の成長ドライバー |
| 共創・自創バリューアップ | 15.28億円 | +7.5% | ビーラン黒字化、KohGenDo海外展開を強化 |
| ECプラットフォーム | 2.61億円 | +31.3% | TikTok Shop関連のクリエイター・案件数を拡大 |
※協業ブランドパートナーの新規ブランド獲得は2027年3月期業績予想に含めない計画。 新規獲得が進んだ場合は業績上振れ要因となる可能性があります。
② 目標達成へのロードマップ・達成計画
AIによる「1人当たり生産性」の向上
独自データ基盤「iDM」とAIを組み合わせ、従来の分析・提案中心から、 AIが実行・改善まで支援するモデルへ進化。売上拡大と同時に、 社員1人当たりの生産性を高める事業構造を目指します。
「いつも.TX」でEC支援モデルを統合
「Total Transformation」を掲げ、Amazon、楽天、自社EC、TikTokなどの販売チャネルと、 マーケティング・制作・物流・運営といったバリューチェーンを横断的に統合。 データの分断を解消し、総合支援力を競争優位に変えます。
購買前の「認知・検討」予算まで獲得
従来のEC売上改善だけでなく、動画広告やクリエイティブ制作などを通じ、 認知・検討から購買までフルファネルで支援。 既存顧客から獲得できるマーケティング予算の範囲を拡大します。
TikTok Shopを新たな収益基盤へ
TikTok Shopを単なる販売チャネルではなく「店舗×メディア」と位置付け、 クリエイター、広告、アフィリエイト、販売運営、物流まで一気通貫で提供。 Amazon・楽天など他チャネルへの波及効果も狙います。
ブランド事業の収益性改善
共創・自創バリューアップではビーランの黒字化を進め、 自社で新施策を実証する「パイロットストア」としての役割を再定義。 KohGenDoは海外認知と販路を拡大し、次の成長機会を作ります。
足元の進捗|2027年3月期 第1四半期
通期計画205.6億円に対する進捗:約23.3%
通期計画3.26億円に対する進捗:約9.2%
Q1は協業ブランドパートナーとTikTok Shop関連事業が増収を牽引し、 売上高は前年同期比45.9%増。会社は8月14日時点で 2027年3月期通期予想を据え置いています。
③ 目標達成リスク
EC支援市場では大手広告代理店や新興企業などとの競争があり、 テクノロジーによる競合サービスの高度化や低価格化が進んだ場合、 明確な競争優位を維持できないリスクがあります。
ECプラットフォームやAI、SNSを含む技術・消費者ニーズの変化が速く、 人材確保や技術対応が遅れた場合、サービス競争力が低下する可能性があります。 現在のAI・TikTok Shop戦略そのものが、この変化への対応力を問われる構造です。
施策の見誤りやサービス上の問題により、新規契約件数や既存顧客の継続率が 想定を大きく下回る状態が続けば、業績に影響する可能性があります。
共創・自創バリューアップでは海外からの商品調達や海外販売も行っているため、 中国を含む海外経済・地政学情勢による仕入コスト上昇、調達難、 海外需要減少などが業績へ影響する可能性があります。
- 最大の成長エンジンは協業ブランドパートナー。 2027年3月期計画売上高の約75%を占め、全社売上増加額の約87%を同事業が担う計算です。
- 売上の初速は強い。 Q1売上高は前年同期比45.9%増で、通期計画に対して約23.3%まで進捗しています。
- 一方、営業利益のQ1進捗は約9.2%。 通期営業利益3.26億円を達成するには、今後の利益積み上げが重要になります。
- 205.6億円まで売上を伸ばす一方、会社計画の営業利益率は1.6%。 利益率改善幅は前期比+0.1ポイントにとどまり、現状は高収益化よりも AI・ソーシャルコマース等への先行投資を伴う成長局面と見ることができます。
- 協業ブランドパートナーの新規ブランド獲得を業績予想に織り込んでいないため、 新規案件の獲得状況は上振れ余地を判断する重要指標です。
・株式会社いつも「事業計画及び成長可能性に関する事項」2026年6月24日
・株式会社いつも「2026年3月期 決算説明資料」2026年5月14日
・株式会社いつも「2027年3月期 第1四半期決算説明会資料/決算短信」2026年8月14日
・株式会社いつも「中期経営計画の取り下げに関するお知らせ」2024年5月14日
※金額は会社開示の百万円単位数値を億円換算。一部比率は開示数値から算出。

コメント