ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
4386 SIGグループ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
システム開発及びインフラ・セキュリティサービス事業
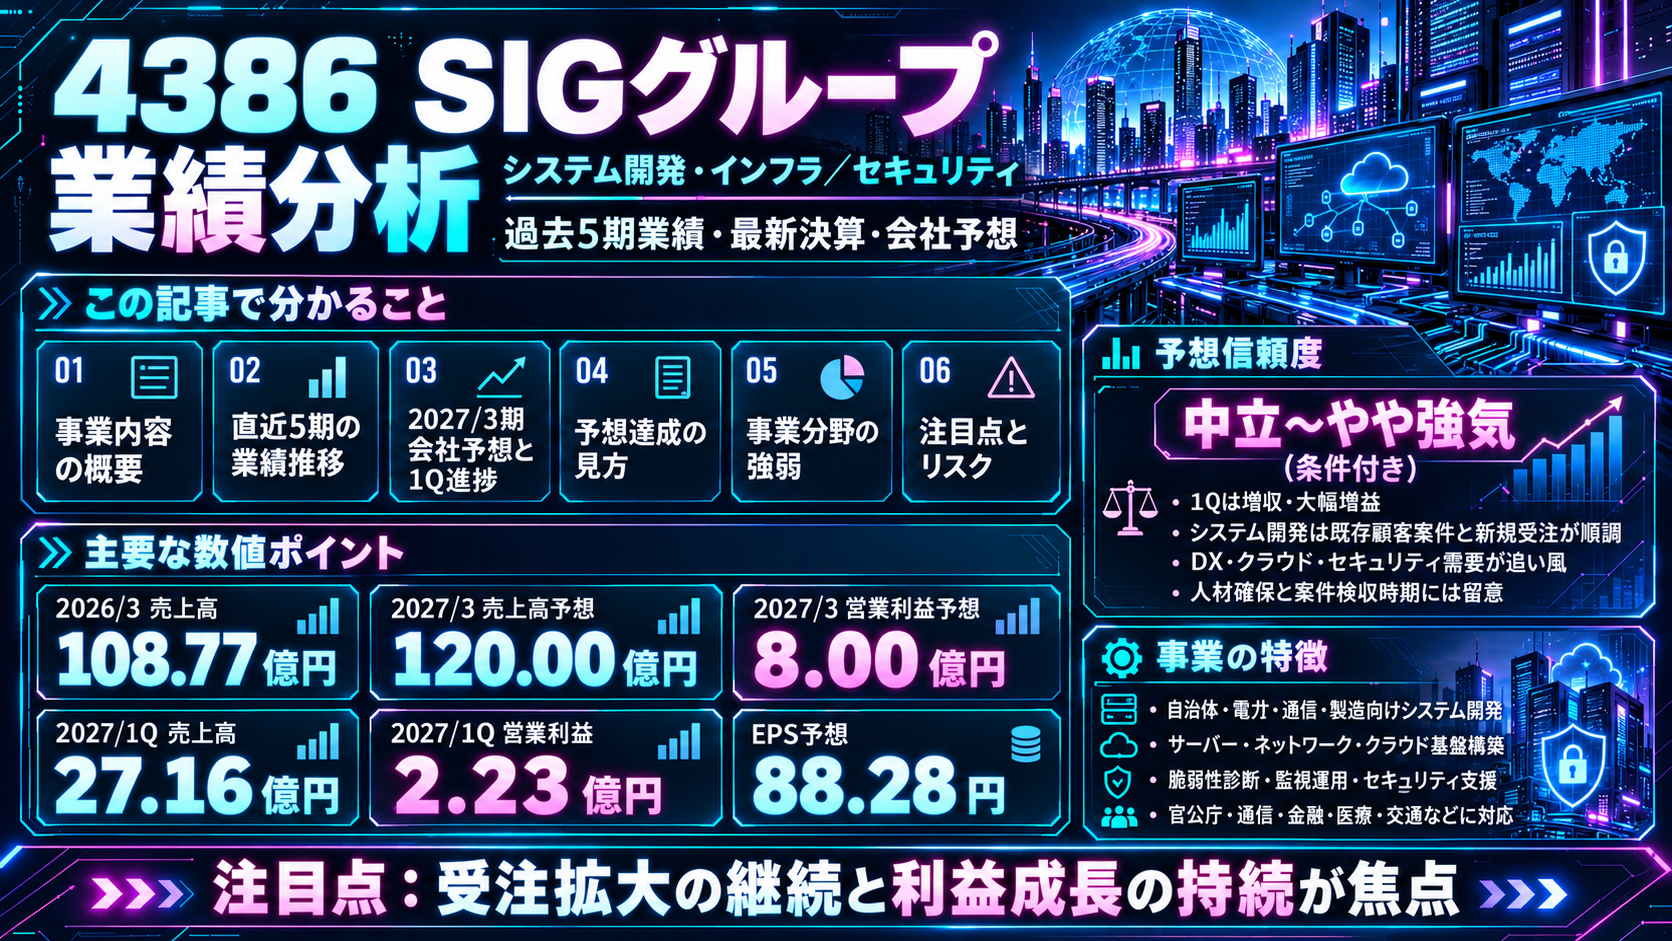
同社グループは、システム開発とインフラ・セキュリティサービスを一体として提供する単一報告セグメントです。システム開発では、地方自治体の人事給与・国民健康保険関連システム、エネルギー事業者の電力業務システム、製造業の組込制御・生産管理、通信事業者向けシステムなど、企画・設計・開発から導入後の保守までを担います。インフラ構築はサーバー、ネットワーク、クラウド基盤の設計・構築・運用を行い、セキュリティ領域では脆弱性診断、監視運用、セキュリティコンサルティングを提供します。全国の技術者拠点とグループ会社の連携を活かし、官公庁、通信、電力、金融、医療、交通など幅広い業種に対応します。
会計上の報告セグメントは一つです。システム開発/インフラ・セキュリティの分野別売上高は開示されていますが、分野別利益は非開示であるため数値を創作していません。
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期 会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 4,916 | 5,418 +502 / +10.2% | 6,906 +1,488 / +27.5% | 8,769 +1,863 / +27.0% | 10,877 +2,108 / +24.0% | 12,000 +1,123 / +10.3% |
| 営業損益 | 378 | 391 +13 / +3.4% | 355 -36 / -9.2% | 583 +228 / +64.2% | 751 +168 / +28.8% | 800 +49 / +6.5% |
| 経常損益 | 391 | 457 +66 / +16.9% | 357 -100 / -21.9% | 653 +296 / +82.9% | 777 +124 / +19.0% | 804 +27 / +3.5% |
| 当期純利益 | 274 | 301 +27 / +9.9% | 239 -62 / -20.6% | 480 +241 / +100.8% | 482 +2 / +0.4% | 505 +23 / +4.8% |
| EPS | 48.25円 | 53.51円 +5.26 / +10.9% | 42.33円 -11.18 / -20.9% | 84.73円 +42.40 / +100.2% | 84.48円 -0.25 / -0.3% | 88.28円 +3.80 / +4.5% |
| 一株配当金 | 17.00円 | 13.00円 -4.00 / -23.5% | 14.00円 +1.00 / +7.7% | 25.00円 +11.00 / +78.6% | 29.00円 +4.00 / +16.0% | 33.00円 +4.00 / +13.8% |
| 純資産 | 1,708 | 1,897 +189 / +11.1% | 2,061 +164 / +8.6% | 2,451 +390 / +18.9% | 2,811 +360 / +14.7% | — |
| 営業CF | 484 | 235 -249 / -51.4% | 514 +279 / +118.7% | 526 +12 / +2.3% | 689 +163 / +31.0% | — |
| 投資CF | -107 | -500 -393 / -367.3% | 271 +771 / 黒字転換 | -567 -838 / 赤字転換 | -97 +470 / +82.9% | — |
| 財務CF | 43 | 308 +265 / +616.3% | -153 -461 / 赤字転換 | 478 +631 / 黒字転換 | -329 -807 / 赤字転換 | — |
| フリーCF | 377 | -265 -642 / 赤字転換 | 785 +1,050 / 黒字転換 | -41 -826 / 赤字転換 | 592 +633 / 黒字転換 | — |
単位:百万円(EPS・一株配当金は円)。フリーCF=営業CF+投資CF。2027年3月期は会社予想が公表された項目のみ表示。実績比較は百万円未満切捨ての数値を使用。
1.会社予想と実績
各年度の前年度本決算時点で公表した通期会社予想と、その年度の本決算実績を比較。2027年3月期は予想のみで、1Q実績は下段の信頼度分析に反映。
売上高 年度別比較
営業利益 年度別比較
経常利益 年度別比較
当期純利益 年度別比較
EPS 年度別比較
2.達成・未達理由
会社予想の達成・未達要因
大幅増収に対し外注費やオフィス増床等のコスト負担が増えた。営業利益は増益だが会社予想への利益上振れは限定的で、経常利益は持分法投資利益が押し上げた。
アクト・インフォメーション・サービスの通期連結や公共・クラウド需要が売上を押し上げた。一方で外注費、販管費、持分法投資損失等により利益率は低下した。
ユー・アイ・ソリューションズの通期寄与と新規受注拡大で売上が計画超過。利益も売上拡大が寄与し計画を上回った。
既存顧客案件、新規受注、エイ・クリエイションの連結寄与で増収。営業利益も計画超過したが、親会社株主帰属純利益の増加率は限定的。
3.事業セグメントの自信度
単一報告セグメント内の事業分野ごとに、各年度の会社コメントに基づいて「強気/中立/弱気」を分析。引用文は決算短信の原文を採録。
システム開発
報告区分は単一セグメント。以下は会社説明の事業分野別コメントに基づく定性的評価です。
製造系やサービス系を中心に好調に推移しました
製造系やサービス系の好調を確認。新設持株会社での初年度連結実績のため、過年度との単純比較には注意。
既存案件の安定需要により堅調に推移
公共系の保守・制度改正対応やEV関連組込開発、鉄鋼系案件、通信業向け開発の安定需要が継続。
新規受注の獲得が順調であった結果
国保標準システム案件と買収子会社の通期寄与により部門売上が30.2%増加。
新規受注の獲得が順調であった
ユー・アイ・ソリューションズの通期売上寄与。システム開発売上は5,957百万円。
既存顧客案件が順調に推移し、新規受注の獲得も順調
エイ・クリエイションの連結寄与と既存・新規案件の拡大。システム開発は30.9%増収。
インフラ・セキュリティサービス
報告区分は単一セグメント。以下は会社説明の事業分野別コメントに基づく定性的評価です。
業績は堅調に推移しました
DX関連需要の再開、インフラ・セキュリティ各分野の堅調さを確認。
クラウド案件の需要増等
エネルギー系大型システムリプレース、脆弱性診断、セキュリティ運用、クラウド案件の需要が寄与。
クラウドを中心としたサービス系が好調に推移
クラウドを軸としたサービス系需要とエネルギー分野の体制拡充が増収を支えた。
ユー・アイ・ソリューションズ株式会社の売上高が通期での増収に寄与
同事業分野の売上は2,812百万円となり前期比65.0%増。買収会社との連携も進んだ。
人材の確保が難しい状況にありました
同事業分野の売上は3,081百万円、前年比9.6%増。人材確保の難しさも継続。
4.最新予想信頼度
会社予想は売上高12,000百万円、営業利益800百万円、経常利益804百万円、親会社株主帰属純利益505百万円、EPS88.28円。最新公表の2027年3月期第1四半期(2026年8月12日発表)は売上高2,716百万円、営業利益223百万円、経常利益220百万円、純利益133百万円、EPS23.31円で、前年同期比では増収・大幅増益となりました。
※進捗率は1Q累計÷通期予想の単純計算。季節性・案件検収時期を調整していません。
達成できると判断する理由
- 第1四半期営業利益は前年同期比61.9%増。営業利益率も前年同期約5.3%から約8.2%へ改善。
- 官公庁のシステム更新、DX、クラウド、セキュリティ需要が引き続き受注機会となる。
- 2026年3月期は期首の会社予想を売上・利益とも上回って着地し、営業CFも689百万円とプラスだった。
- 2027年3月期会社計画の営業増益率は6.5%と、1Q実績の伸びに比べ控えめ。
達成できないと判断する理由
- 2027年3月期の会社計画に対して、1Q売上進捗は22.6%。残る期間の売上積み上げが必要。
- IT人材の採用難、外注費の上昇、案件の採算悪化が利益率を押し下げる可能性がある。
- 過年度には売上が伸びても費用増・持分法投資損失による利益未達が発生した。
- 買収子会社の連結効果と既存事業の自律的成長を分けて検証する必要がある。
収益計上時期を見る際の注意点
公共・エネルギー系の請負開発案件は検収時期や期末の納品集中によって四半期ごとに売上・利益の計上が偏る可能性があります。実際に2024年3月期計画では下期偏重の記述がありましたが、2027年3月期にも同じ配分が再現されるとは断定できません。単純な1Q進捗率から機械的に通期達成・未達を判定しません。
最終判断
1Qの利益進捗率は営業27.9%、経常27.4%、純利益26.3%と良好です。顧客案件の進捗と採用・外注費の管理が維持されれば通期利益計画の達成は十分視野に入ります。一方で売上の通期計画に対する進捗率は22.6%であり、残り9か月の受注消化が鍵です。
2026年10月21日確認済み終値966円を用いると、会社予想EPS88.28円が達成された場合の予想PERは10.94倍(966円÷88.28円)です。株価は2026年10月22日の終値ではなく前営業日終値です。
MID-TERM PLAN / 4386
SIGグループ
中期経営計画・長期ビジョン分析
2027年3月期までの第2フェーズでは売上高120億円・営業利益8億円(会社予想)、2030年までの第3フェーズでは売上高200億円・営業利益14億円を掲げる。目標達成の柱はM&A、グループシナジー、高付加価値のクラウド・セキュリティ・AI案件、外部CIO機能の強化。
2027年3月期 売上高
会社予想・第2フェーズ
2030年 売上高
第3フェーズの長期目標
2030年 営業利益
営業利益率7.0%(計算値)
01|目標業績の全体像
| 業績・経営指標 | 2026年3月期 実績 | 2027年3月期 会社予想 | 2030年 長期目標 |
|---|---|---|---|
| 売上高 | 108.77億円 | 120億円 | 200億円 |
| 営業利益 | 7.51億円 | 8億円 | 14億円 |
| 営業利益率 | 6.9% | 6.7% | 7.0%(計算値) |
| 経常利益 | 7.77億円 | 8.04億円 | 非開示 |
| 親会社株主帰属純利益 | 4.82億円 | 5.05億円 | 非開示 |
| M&Aによる売上獲得の計画値 | — | 30億円 | 80億円 |
| DOE(株主資本配当率) | 6.3% | 6%目安 | — |
2030年の会計年度表記は会社資料に合わせた「~2030年」。FY2027予想とFY2030目標を同じ確度の数値として扱わない。
02|目標達成へのロードマップ
DX需要拡大を捉えた事業規模の拡大とM&Aによる企業グループ体制の構築。作業環境のクラウド化にも取り組んだ。
グループ会社の強みと専門領域を整理して相互連携を拡大。AIを活用したサービス、セキュリティ、クラウド領域へ資源を投入し、収益性を重視した経営に移行。営業利益をグループ価値向上のKPIに設定する。
協業パートナーと地域拠点を拡大。顧客のIT課題を包括的に支援する「外部CIO」としての機能を進化させ、M&Aを含めた売上200億円・営業利益14億円を目指す。
03|成長戦略の6本柱
01 AI活用の促進
社内生成AIツール「SIGPT」等の活用と、AI技術を取り入れた開発・サービス提供を推進。
02 セキュリティ・クラウド
サイバーセキュリティ対策支援、クラウド基盤構築など付加価値の高い案件を拡大。
03 M&A・協業
事業会社4社のノウハウを共有し、複数領域をまとめて提案。今後もM&Aで技術と事業分野を拡充。
04 地域拠点の拡大
地方での人材確保と雇用創出を進め、地域の案件やリモート開発への対応体制を強化。
05 人材育成・HR
技術者育成、働き方改革、従業員満足度向上を通じて、成長領域に対応できる人材を確保。
06 ガバナンス・経営基盤
情報セキュリティ、コンプライアンス、環境対応などを通じて事業運営の持続性を強化。
04|直近決算で確認できる進捗
| 2027年3月期 1Q | 実績 | 前年同期比 | 通期進捗率 |
|---|---|---|---|
| 売上高 | 27.16億円 | +4.4% | 22.6% |
| 営業利益 | 2.23億円 | +61.9% | 27.9% |
| 営業利益率 | 8.2% | 前年同期5.3% | 通期予想6.7% |
| 経常利益 | 2.20億円 | +43.7% | 27.4% |
| 四半期純利益 | 1.33億円 | +53.8% | 26.5% |
売上高の伸び率4.4%に対して営業利益は61.9%増。会社は、インフラ・セキュリティ分野での一次請け案件増加と単価改善、子会社の外注費削減、グループ連携による案件獲得を要因として挙げている。
システム開発
19.24億円(前年同期比+2.1%)
公共・DX、防衛関連案件、受託開発が主な成長分野。
インフラ・セキュリティ
7.92億円(前年同期比+10.2%)
クラウド基盤、ネットワーク、サイバーセキュリティ案件が拡大。
05|2030年目標の達成ハードル
売上成長必要額
FY2027予想120億→2030目標200億
売上高の年平均成長率
FY2027から3年間と仮定した計算値
営業利益の年平均成長率
8億→14億、同じく3年間と仮定
年平均成長率は2030年までを3期間と置いた機械的な計算であり、会社の年度別計画値ではない。
06|会社資料から確認できるリスク・課題
- IT人材不足:会社は事業環境として労働人口不足を示す。2027年3月期1Q資料では、一部子会社で開発部門の要員不足が売上成長の制約となった旨も明記。
- M&Aへの依存:2030年の売上計画に80億円のM&A獲得分を含めているため、買収案件の実現が長期売上目標の重要条件となる。
- 利益改善の持続性:1Qの利益成長には一次請け比率改善・単価改善・外注費削減が寄与。こうした採算改善を通期と長期計画で維持できるかが観測点。
- サイバーリスク・技術変化:会社はサイバーリスク増大とAI技術革新を事業環境の重要変化として位置付ける。
「利益改善の持続性」は開示事実から設定した分析上の確認事項であり、会社が損失発生を予告しているものではない。
07|株価・PERによる将来評価
2027年3月期会社予想EPSは88.28円。2026年10月21日終値966円を基準にすると、予想PERは約10.9倍(計算値)。ただし、2030年の純利益・EPS・株式数の計画値は開示されていない。2030年の営業利益14億円からEPSを直接確定できず、M&Aに伴う株式数や資金調達の変動も未定のため、2030年目標達成時の理論株価・割安率は算出しない。
08|今後の確認ポイント
①クラウド・セキュリティ事業の伸長、②一次請け案件比率と単価改善の継続、③AI関連案件の売上寄与、④M&Aによる売上獲得の進捗、⑤採用・人材育成の充足、⑥営業利益率7%水準への向上。
主な一次資料
・2027年3月期 第1四半期決算説明資料(2026年8月12日) — 業績P.9~11/成長戦略P.16~18
・2027年3月期 第1四半期決算短信(2026年8月12日)
※一次資料からの数値転記は主に百万円を億円へ換算し、小数第2位で概数表示。CAGR・利益率・PERは明示した条件での計算値。株価は2026年10月21日終値を使用。投資判断を保証するものではない。
コメント