ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
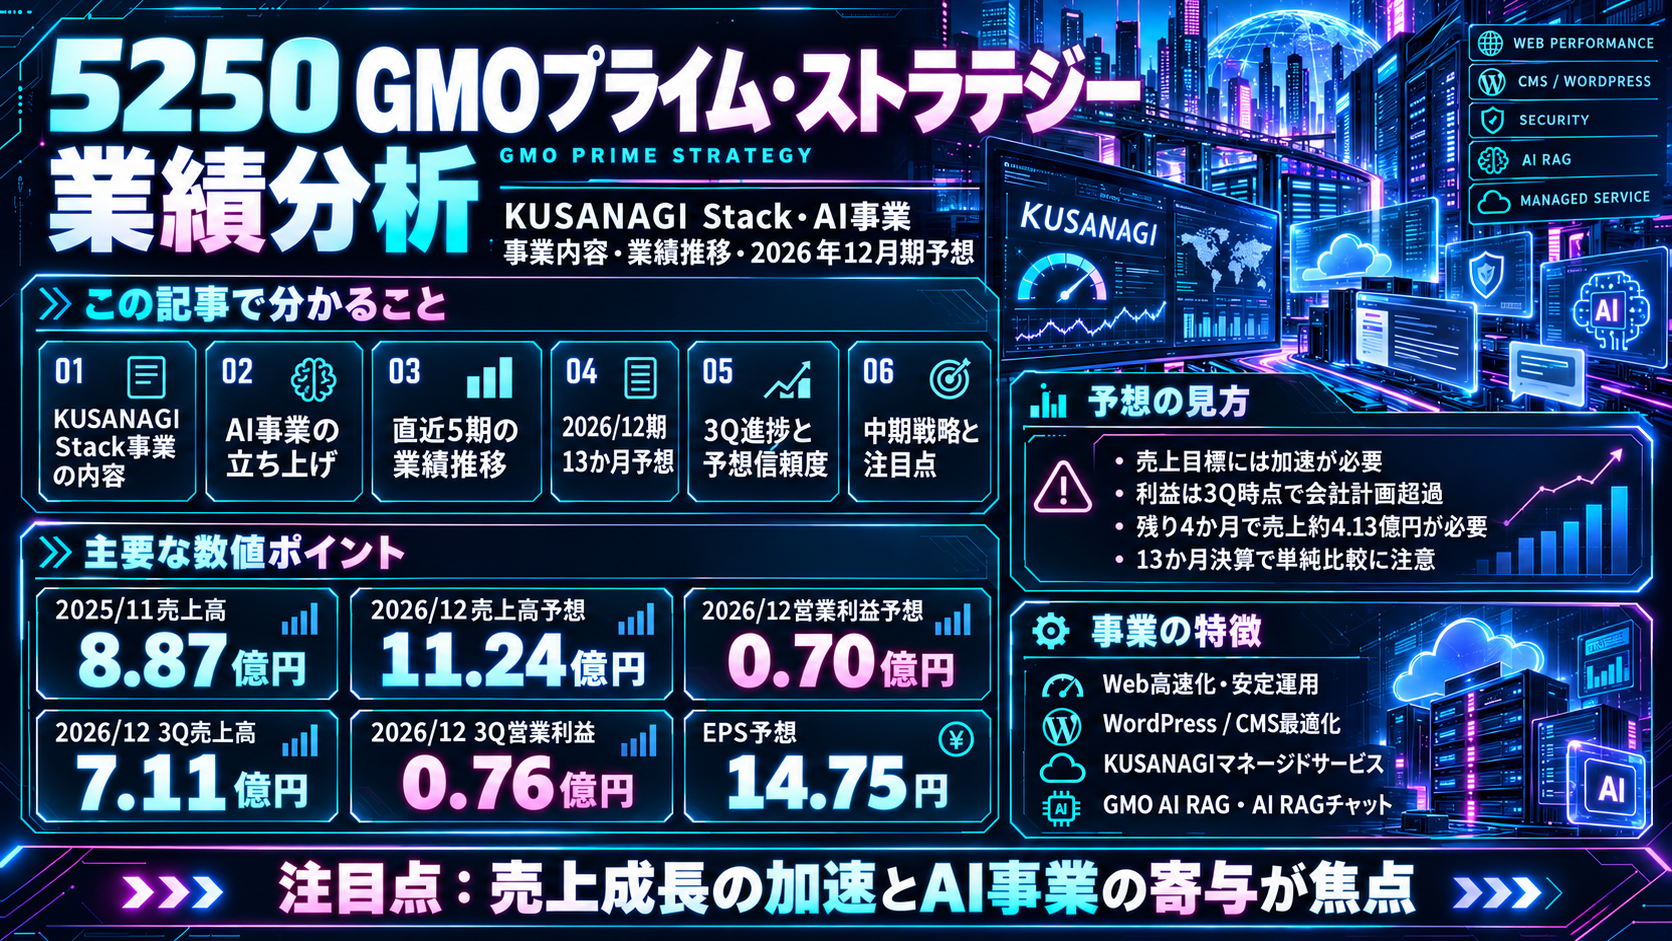
5250 GMOプライム・ストラテジー
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
KUSANAGI Stack事業
「KUSANAGI Stack事業」は、企業のWebサイトやCMSの表示速度、安定稼働、情報セキュリティ、運用効率を改善する事業。中核製品は超高速CMS実行環境「KUSANAGI」、Web表示高速化エンジン「WEXAL Page Speed Technology」、戦略AI「ONIMARU David」など。WordPressを中心としたサイトのクラウド環境構築・移行、システムチューニング、高負荷対策に加え、サイトの監視、障害対応、保守・更新、技術サポートを一気通貫で提供する「KUSANAGIマネージドサービスbyGMO」を展開。有償版KUSANAGIライセンスやセキュリティ強化製品も扱う。
AI事業
2026年12月期第3四半期短信で重要性が乏しいため数値省略。グラフは作成できません。
「AI事業」は、AIの活用によって情報検索・問い合わせ対応・採点業務などを自動化するソリューションを提供する。企業の内部情報を用途に合わせて検索・回答に活用する「GMO AI RAG」、既存WordPressサイトへAIチャット機能を追加する「GMO AI RAGチャット」、学校や教育機関の採点負担を軽減するAI自動採点ソリューションを展開。2026年12月期中間期からKUSANAGI Stack事業とは別の事業セグメントとして発足したが、2026年12月期第3四半期決算短信では重要性が乏しいことを理由に売上高・セグメント利益の金額が個別開示されていない。
直近5年業績サマリー
| 業績項目 | 2021年11月期 | 2022年11月期 | 2023年11月期 | 2024年11月期 | 2025年11月期 | 2026年12月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 560 | 771 +211.1 / +37.7% | 877 +106.2 / +13.8% | 857 △20.0 / -2.3% | 887 +29.8 / +3.5% | 1,124 |
| 営業損益 | 147 | 296 +149.0 / +101.4% | 287 △8.6 / -2.9% | 212 △75.2 / -26.1% | 144 △68.7 / -32.3% | 70.0 |
| 経常損益 | 146 | 292 +145.9 / +100.0% | 266 △25.9 / -8.9% | 212 △53.6 / -20.2% | 145 △67.3 / -31.7% | 72.0 |
| 当期純利益 | 95.5 | 198 +102.0 / +106.8% | 185 △12.2 / -6.2% | 152 △33.5 / -18.1% | 108 △44.1 / -29.1% | 51.0 |
| EPS | 33.52円 | 69.32円 +35.80 / +106.8% | 56.00円 △13.32 / -19.2% | 43.51円 △12.49 / -22.3% | 30.68円 △12.83 / -29.5% | 14.75円 |
| 一株配当金 | 0.00円 | 0.00円 ±0.0 / ±0.0% | 20.00円 +20.00 / — | 21.00円 +1.00 / +5.0% | 22.00円 +1.00 / +4.8% | 22.00円 |
| 純資産 | 132 | 334 +202.5 / +153.9% | 1,299 +965.0 / +288.9% | 1,413 +114.1 / +8.8% | 1,422 +9.4 / +0.7% | —(未公表) |
| 営業CF | 146 | 247 +101.1 / +69.4% | 156 △90.7 / -36.8% | 128 △27.4 / -17.6% | 117 △11.7 / -9.1% | —(未公表) |
| 投資CF | 38.9 | -13.0 △51.8 / -133.4% | -20.7 △7.7 / -59.8% | -38.4 △17.7 / -85.4% | -70.7 △32.3 / -84.1% | —(未公表) |
| 財務CF | -80.9 | 32.8 +113.8 / +140.5% | 630 +597.4 / +1820.2% | -17.5 △647.7 / -102.8% | -163 △145.4 / -828.7% | —(未公表) |
| フリーCF | 184 | 234 +49.2 / +26.7% | 135 △98.5 / -42.1% | 90.1 △45.1 / -33.4% | 46.1 △44.0 / -48.8% | —(未公表) |
単位:百万円(EPS・一株配当金を除く)。「前年比」は前期数値との差と、前期絶対値を分母にした変化率。フリーCF=営業CF+投資CF。2021年11月期営業利益は公表資料の百万円単位(147百万円)。2026年12月期は決算期変更による13か月決算のため、前年度との同期間比較は行いません。2026年3Q累計は連結四半期CF非開示のため、当表のCF欄に予想値を補っていません。
1.会社予想と実績
2023〜2025年11月期の期初会社予想と通期実績を年度別に比較(2021〜2022年期初会社予想は確認できた資料だけでは確定できないため表示しません)。
売上高
営業利益
経常利益
親会社株主帰属純利益
EPS
2.達成・未達理由
上場時会社予想に対して売上高・各利益とも未達。実績は売上が前期比13.8%増加した一方、営業利益は3.1%減少。KUSANAGIマネージドサービスを拡大していたことは確認できますが、上場時予想と実績の乖離要因を定量的に分解できる開示は確認できません。
KUSANAGIマネージドサービスの大型解約等により前期比減収・減益。営業力強化や新規受注の取り組みがあった一方、期初会社予想を売上・利益とも大きく下回りました。
KUSANAGIマネージドサービスで想定外の解約が発生し、有効リード数・商談数・受注額も未達。KUSANAGI Security Editionも想定以下の販売で、売上高・利益とも当初計画に届きませんでした。
3.事業セグメントの自信度
決算本文中の経営コメントを年代別・セグメント別に整理。以下の強弱ラベルは開示数値ではなく、掲載した会社表現の確度を慎重に評価したものです。
この年度に対応する経営コメントの原文は、今回照合できた資料から特定できません。
原文未確認のため自信度評価を見送ります。
当社事業は「KUSANAGI Stack事業」の単一セグメント
過去実績の営業利益率は高いものの、事業別の強弱を示す経営陣コメントは限定的。
KUSANAGIマネージドサービスの拡大を図ってまいりました。
拡販姿勢を示した一方で、営業利益は前年を下回り、業績と見通しの乖離に注意。
新規受注の獲得のペースが高まっている状況
新規案件への前向きな記述はあるが、大型解約を受けて期初予想未達。
有効リード数・商談数・受注額がそれぞれ未達
受注プロセスと販売目標に対する課題が会社側から明示されている。
KUSANAGIマネージドサービスbyGMO関連の売上が好調
事業売上は堅調だがコスト増により連結利益は前年同期比減。
「AI事業」は重要性が乏しく、セグメント別の記載は省略
新たに事業を立ち上げたことは確認できるが、売上や採算性を裏付けるセグメント開示はない。
4.最新予想信頼度
最新3Q累計:売上高711.5百万円(前年比+10.9%)、営業利益76.1百万円(前年比△25.8%)。通期会社予想は売上高1,124百万円、営業利益70百万円。売上高だけは通期計画に届いておらず、利益は現在までの累計額が通期予想を超えています。ただし今後4か月の費用によって通期利益が減少する可能性があり、達成確定とは解釈できません。
達成可能性を支える確認事項
- 第3四半期累計の売上は前年同期比10.9%増。
- KUSANAGIマネージドサービスbyGMO関連売上が好調と会社が説明。
- 営業・経常・純利益は9か月時点で会社の13か月通期予想を上回る。
- 自己資本比率は91.4%と高水準。
達成を難しくする確認事項・留意点
- 通期売上高には残り4か月で約412.5百万円が必要。必要月平均103.1百万円に対し直近9か月平均は79.1百万円。
- 売上高の単純進捗は63.3%で、対象期13か月中9か月の経過割合69.2%を下回る。
- 外注コスト・人件費・成長投資に伴う費用増加が会社から説明されている。
- AI事業はセグメント別売上・利益が非開示で、採算寄与を定量検証できない。
収益計上時期を見る際の注意点
決算期変更により、2026年12月期は2025年12月1日から2026年12月31日までの13か月です。第3四半期は2026年8月31日までの9か月累計であり、残り4か月です。今回の確認資料に、終盤4か月の利益計上偏重を裏付ける具体的な季節性説明はありません。進捗率は単純な算術比率で、会社発表の着地確率や季節調整進捗ではありません。
最終判断と株価ベースのPER
売上計画の達成には今後の加速が必要。利益項目は3Qまでに会社計画を超えていますが、売上目標未達の可能性と将来費用の変動が残るため、通期達成は未確定です。
会社予想達成時の予想PER: 約74.5倍(2026年10月21日確認終値1,099円 ÷ 2026年12月期予想EPS14.75円。株価が確認できた直近取引日を明示し、10月22日のリアルタイム価格とは扱いません)。
MID-TERM STRATEGY / 5250
GMOプライム・ストラテジー
中期経営戦略分析
国内の「KUSANAGIマネージドサービス」を収益基盤とし、有償ライセンス・GMO AI RAG・海外展開によって事業規模を拡大する中期戦略。会社が掲げる世界シェア目標は0.1%(中間)→15%(長期)。一方、最新資料においてFY2027~FY2031の売上高・営業利益の明確な数値目標は確認できない。
01|業績目標と最新の実績
| 指標 | 2025年11月期 実績 | 2026年12月期 会社予想 | 2026年12月期 3Q累計実績 |
|---|---|---|---|
| 売上高 | 約8.87億円 | 11.24億円 | 7.114億円 |
| 営業利益 | 約1.43億円 | 0.70億円 | 0.761億円 |
| 経常利益 | 約1.44億円 | 0.72億円 | 0.803億円 |
| 親会社株主帰属純利益 | 約1.07億円 | 0.51億円 | 0.586億円 |
| 営業利益率 | 約16.2% | 約6.2%(計算値) | 約10.7%(計算値) |
| 中期FY2027~31の数値目標 | ― | 売上高・営業利益の年度別目標は最新参照資料で確認できず | |
2026年12月期は決算期変更に伴い2025年12月1日~2026年12月31日の13か月決算。2026年3Q累計は2025年12月~2026年8月の9か月実績。期間の長さが異なるため通期前年比較には注意。2025年実績は公表値の百万円単位を概数表示。
02|中期戦略ロードマップ
KUSANAGIマネージドサービス拡販の型づくり、有償ライセンス強化、RAG関連ソリューションの企画開発、GMOグループとの技術・営業連携、海外販売の対象国選定。
GMOグループと協業してマネージドサービスの受注を拡大。KUSANAGI有償版の製品強化とテストマーケティングを継続し、GMO AI RAGの提供・販売を開始。OEM・国内外パートナー販路を開拓。
マネージドサービスへのAI技術組み込み、RAGソリューションの販売拡大、有償ライセンスの売上成長、OEM・技術提携強化。海外売上の拡大と次期対象国の選定。
国内外のパートナーシップ強化と、KUSANAGI・有償ライセンス・AI RAGの複合展開により世界での販売基盤を確立する構想。
上記は会社の戦略区分。0.1%・15%の世界シェア目標について、各年度との厳密な対応付けや売上換算は会社資料で確認できない。
03|成長ドライバーと進捗
KUSANAGIマネージドサービス
既存収益基盤
3Q累計売上5.19億円、前年同期4.40億円から+17.9%。既存顧客の横展開とアップセルが寄与。大企業案件の拡大、営業体制の強化、GMOグループとの相互送客を推進。
KUSANAGI有償ライセンス・OEM
製品収益化
3Q累計売上0.962億円、前年同期1.192億円から-19.3%。大型知財契約終了の影響が続く。次世代版の機能拡張と提携先拡大で補完を図る。
GMO AI RAG・AIチャット
新規事業
製造業案件の獲得、AIチャット販売開始、各種ソリューションの開発を推進。3Q累計のAIインテグレーション・AIマネージドサービス売上は合計約349万円で、現時点の収益貢献は小さい。
海外展開とAI Reach Sales
販路拡張
世界向けの販売・提携網構築を志向。AI Reach Salesの2026年7~8月テストでは配信成功6,140件、コンバージョン42件。世界シェア獲得に向けた販売方式の実証段階。
04|中間指標の検証
| KUSANAGIマネージドサービス | 2025年11月期 | 2026年12月期 3Q | 変化 |
|---|---|---|---|
| MRR(月次経常収益) | 55百万円 | 60百万円 | +5百万円 |
| 顧客数 | 99社 | 93社 | -6社 |
| 顧客単価(開示指標) | 556千円 | 647千円 | +91千円 |
| 月次平均解約率 | 1.5% | 0.7% | -0.8pt |
| サイト数 | 325 | 349 | +24 |
進捗の読み方:売上と顧客単価は増加し、解約率は改善。一方、顧客数は減少している。会社資料も新規顧客獲得を継続課題と明記している。大型案件・既存客アップセルの成長だけでなく、新規顧客獲得の再加速が重要な観測点。
05|会社資料で確認できる課題・リスク
- 新規顧客獲得:3Q時点の顧客数は93社で、2025年11月期の99社を下回る。会社は新規獲得に課題が残ると説明。
- 既存知財契約の満了:2026年2月末の大型契約終了に伴うライセンスフィー減少を現状補完できていない。
- 先行投資に伴う利益圧迫:AI・新製品開発費、外注費、人件費、本社移転費用などにより3Q累計営業利益は前年同期比25.8%減少。
- 海外展開の実行段階:世界シェア0.1%・15%の獲得は戦略目標であり、現時点で達成時期・収益規模を裏づける年度別数値計画は確認できない。
上記は一次資料の記載を整理したもの。海外展開の達成確率や会社未公表の損益予測は加えていない。
06|PERによる目標達成時の評価
最新の中期戦略にFY2027~2031の最終利益・EPS数値目標と対応する達成年度が明示されていないため、現行PER固定による将来株価・割安率は算定しない。FY2026のEPS予想14.75円を中期目標EPSと見なして計算することはしない。
07|確認ポイント
① マネージドサービスの顧客数が再び増加に転じるか。 ② 有償ライセンス・知財収益の減少を補完できるか。 ③ AI RAGの売上が実質的に拡大するか。 ④ 世界展開のテストセールスが継続受注と収益に結びつくか。 ⑤ 先行投資後に利益率が回復するか。
一次資料(いずれも2026年10月14日公表)
・2026年12月期 第3四半期決算説明資料(TDnet原文PDF) — 中期シェア獲得計画・戦略ロードマップ:PDF32・39~43ページ、業績・事業進捗:PDF11・18~22ページ
・2026年12月期 第3四半期決算短信(開示原文PDF) — 1ページ:通期予想、当期実績および13か月決算の注記
※ 数値は開示資料を基に表示単位を換算・四捨五入。文中の成長率・利益率・差額の計算値は公表実績から算出。投資判断を保証するものではありません。
コメント