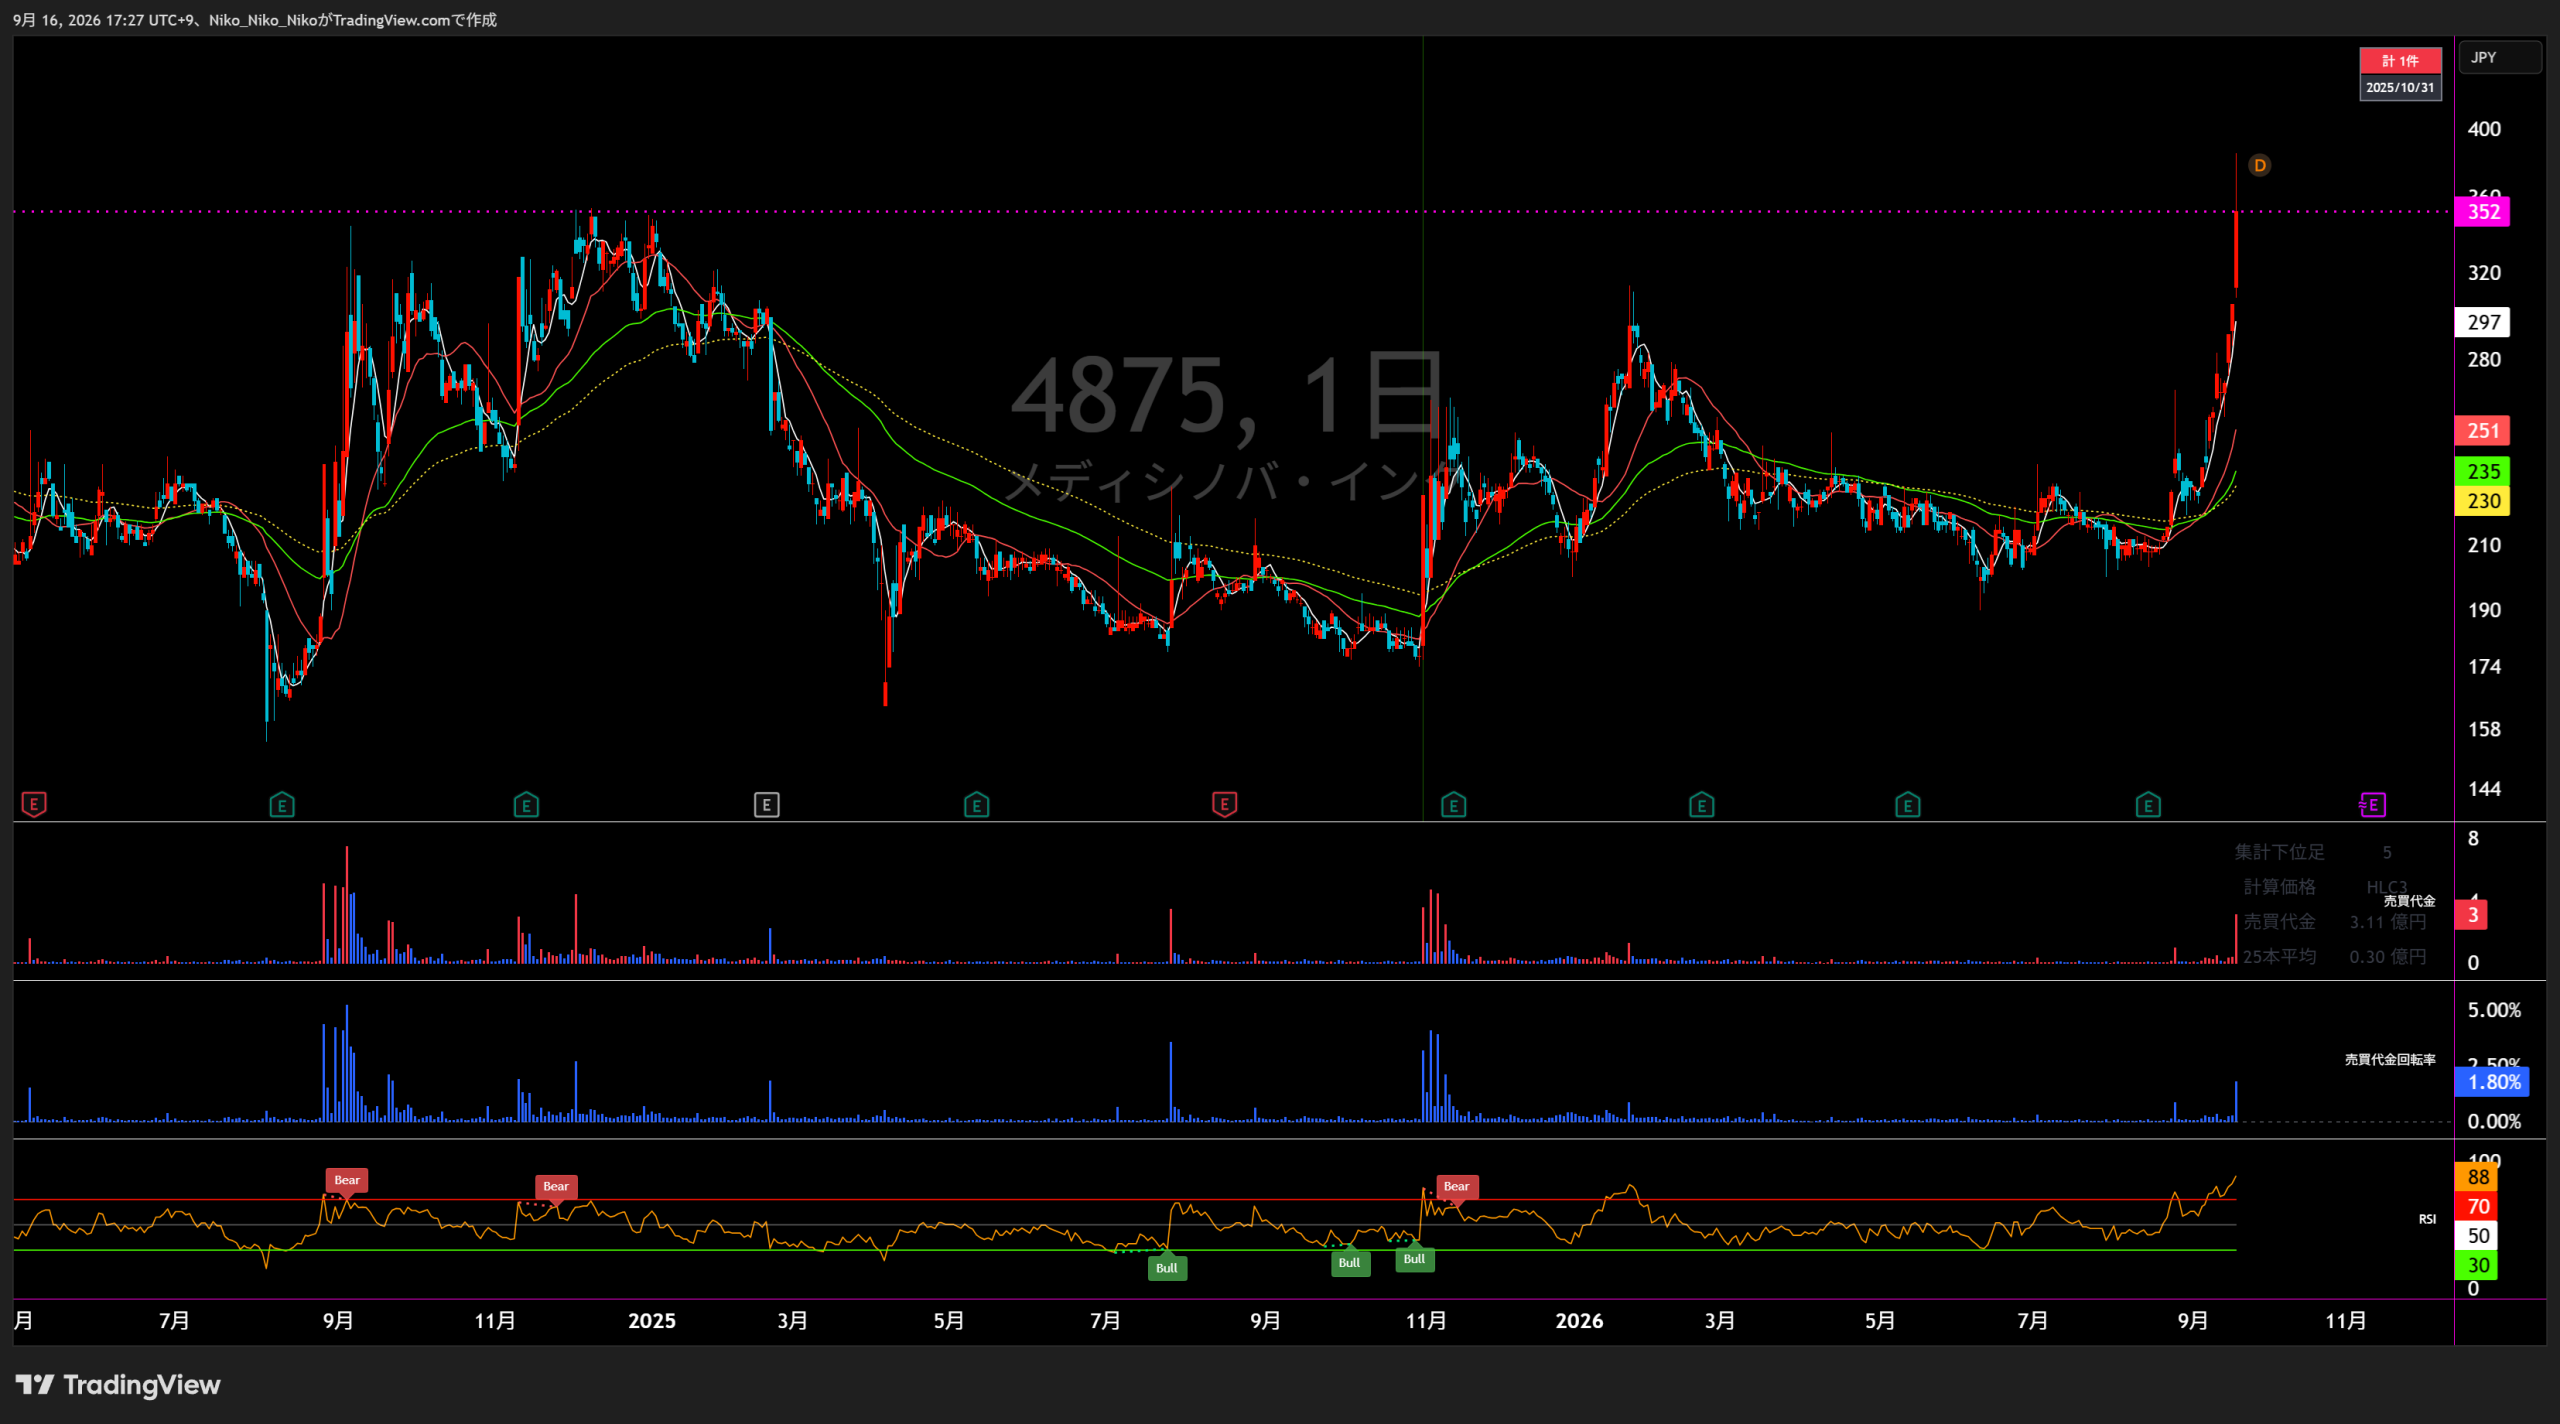
4875 メディシノバ・インク
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
医療ニーズが満たされていない重篤な疾病治療を対象とした低分子治療法の獲得及び開発
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期 会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 466.1 | 0.0 △466.1 / △100.0% | 147.6 +147.6 / — | 0.0 △147.6 / △100.0% | 62.9 +62.9 / — | — |
| 営業損益 | △1,179.3 | △1,908.6 △729.3 / △61.8% | △1,460.8 +447.8 / +23.5% | △1,957.5 △496.7 / △34.0% | △2,041.1 △83.6 / △4.3% | — |
| 経常損益税引前損益 | △1,169.6 | △1,835.2 △665.6 / △56.9% | △1,264.3 +570.9 / +31.1% | △1,705.5 △441.2 / △34.9% | △1,842.7 △137.2 / △8.0% | — |
| 当期純利益 | △1,169.9 | △1,835.6 △665.7 / △56.9% | △1,264.7 +570.9 / +31.1% | △1,706.4 △441.7 / △34.9% | △1,843.6 △137.2 / △8.0% | — |
| EPS | △24円 | △37円 △13 / △54.2% | △25円 +12 / +32.4% | △35円 △10 / △40.0% | △36円 △1 / △2.9% | — |
| 一株配当金 | 0.00円 | 0.00円 ±0.00 / — | 0.00円 ±0.00 / — | 0.00円 ±0.00 / — | 0.00円 ±0.00 / — | 0.00円 |
| 純資産 | 9,659.7 | 9,164.5 △495.2 / △5.1% | 9,203.9 +39.5 / +0.4% | 8,108.1 △1,095.8 / △11.9% | 6,390.2 △1,717.9 / △21.2% | — |
| 営業CF | △1,083.0 | △1,684.6 △601.6 / △55.5% | △1,096.4 +588.1 / +34.9% | △1,643.6 △547.1 / △49.9% | △1,507.4 +136.2 / +8.3% | — |
| 投資CF | △3.3 | △5,219.5 △5,216.1 / △157302.1% | 5,888.4 +11,107.8 / +212.8% | △0.1 △5,888.5 / △100.0% | △0.4 △0.3 / △315.9% | — |
| 財務CF | 2,398.6 | 1.0 △2,397.6 / △100.0% | 0.0 △1.0 / △100.0% | 0.0 ±0.0 / — | 37.5 +37.5 / — | — |
| フリーCF | △1,086.3 | △6,904.0 △5,817.7 / △535.5% | 4,791.9 +11,696.0 / +169.4% | △1,643.7 △6,435.6 / △134.3% | △1,507.9 +135.8 / +8.3% | — |
金額は百万円、EPS・一株配当金は円。各年の円換算額は各決算短信記載の換算レートに基づくため、前年比には為替換算差が含まれます。経常損益欄は米国基準で開示される税引前損益を表示。フリーCF=営業CF+投資CF。2026年12月期は配当予想以外の数値業績予想が未公表です。
1.会社予想と実績
2021年12月期から2026年12月期まで、売上高・営業利益・経常利益(税引前損益)・親会社株主帰属純利益・EPSの数値会社予想は公表されていないため、達成率は算定できません。2026年は第2四半期累計実績を掲載しています。
2.達成・未達理由
Genzymeとの譲渡契約に基づく臨床開発マイルストーン達成により4.0百万米ドルの収益を計上。ALS向けMN-166の臨床試験費用増で研究開発費は増えた一方、株式報酬費用や法務費用の減少で一般管理費は減少しました。
前年のGenzyme開発マイルストーン収入がなく売上高はゼロ。MN-166およびMN-221関連費用の増加で研究開発費が増え、営業損失は拡大しました。
Genzymeとのライセンス契約に基づく1件の臨床開発マイルストーンで1.0百万米ドルの収益を計上。MN-166・MN-221費用の減少とBARDAからの費用払戻し、一般管理費減少で赤字幅が縮小しました。
前年にあったGenzymeのマイルストーン収入が発生せず売上高はゼロ。ALS臨床試験や新製剤評価を中心にMN-166関連研究開発費が増加し、一般管理費も増えたため赤字幅が拡大しました。
メイヨー財団との契約に基づくサービス収益0.4百万米ドルを計上しましたが、同額規模のサービス費用も発生。研究開発費は概ね横ばい、SEPA手数料・専門家報酬・IR費用で一般管理費が増え、受取利息は減少しました。
メイヨー財団向けサービス収益が前年中間期から増加。MN-166のPK・DCM・ALS研究費用とMN-001臨床試験費用の減少で研究開発費が縮小し、一般管理費の増加を吸収して営業損失・中間純損失は前年同期より縮小しました。
3.事業セグメントの自信度
単一事業セグメントについて、各期の会社コメントと最新の開発マイルストーンからトーンを推定しています。
低分子治療法の獲得・開発
現在進行中の臨床治験の進捗に伴いかかる費用が当期よりも増加することに加え、新たな臨床治験を開始する予定であることから研究開発費が増加する見込みです。
臨床開発を前進させる姿勢は明確ですが、数値業績予想は非開示であり、収益化時期への強い確度は示していません。
現在進行中の臨床治験の進捗に伴いかかる費用が当期よりも増加することに加え、新たな臨床治験を開始する予定であることから研究開発費が増加する見込みです。
開発投資の継続を示す一方、提携・導出の条件で費用負担が変わり得るため、トーンは中立と推定します。
現在進行中の臨床治験の進捗に伴いかかる費用が当期よりも増加することにより研究開発費が増加する見込みです。
主要パイプラインへ資源を集中していますが、合理的な通期業績予測は困難としており、財務面の確信度は限定的です。
現在進行中の臨床治験の進捗に伴いかかる費用が当期よりも増加することにより研究開発費が増加する見込みです。
臨床試験を進める方針を維持しつつ、提携・導出が研究開発費を変動させる前提を置いているため中立と推定します。
現在進行中の臨床治験の進捗に伴いかかる費用が当期よりも増加することにより研究開発費が増加する見込みです。
MN-166・MN-001への集中は継続していますが、2026年の数値業績予想を開示していないため、業績面では中立と推定します。
MediciNova continues to make significant progress across its key programs
MN-001試験の最終患者最終来院完了、ALS拡大アクセスプログラムの登録進展など具体的な開発マイルストーンを伴う表現へ変化しており、事業進捗に対するトーンは強気と推定します。
MN-001-NATG-202の最終患者最終来院完了やMN-166のALS関連プログラム進展など、臨床面で複数の具体的マイルストーンが確認できるため、開発事業に対する自信度は高まったと推定します。一方、数値業績予想は未公表であり、収益化の確度とは分けて評価する必要があります。
4.最新予想信頼度
会社は、提携・導出活動の価値最大化への影響や、契約締結時に研究開発費の一部が相手方負担となる可能性を理由に、2026年12月期の売上高・利益・EPS予想を公表していません。このため通常の「予想達成可能性」や予想PERは算定できません。
達成できると判断する理由
- 数値目標そのものはありませんが、2026年中間期は研究開発費の減少が寄与し、営業損失・中間純損失が前年同期より縮小しています。
- メイヨー財団との契約に基づくサービス収益が継続し、中間期売上高は前年同期を上回りました。
- 会社は2026年6月末時点で少なくとも2027年11月まで事業運営に十分な運転資本を確保しているとの見解を示しています。
- 提携・導出契約が成立した場合、契約内容によっては研究開発費の一部が相手方負担となり、費用構造が改善する可能性があります。
達成できないと判断する理由
- 売上高・利益・EPSの数値会社予想が存在しないため、厳密な達成・未達判定はできません。
- 臨床試験の進捗に応じて研究開発費が大きく変動し、2025年期末時点の会社見通しでも2026年の研究開発費増加を想定していました。
- 提携・導出の時期と条件は不確実で、成立の有無によって収益計上や費用負担が大きく変わる可能性があります。
- 赤字と営業キャッシュアウトが続いており、各パイプラインの臨床・規制上の成功と資金調達条件が中長期の財務成果を左右します。
収益計上時期を見る際の注意点
同社の売上は一般的な季節性よりも、開発マイルストーン、提携・導出、サービス提供の進捗といった契約イベントの影響を受けやすい構造です。2021年・2023年にはGenzyme関連のマイルストーン収益が発生し、2025年以降はメイヨー財団とのサービス契約による収益を認識しています。提携契約が成立すれば研究開発費負担も変わり得るため、中間期実績を単純に年率換算することは適切ではありません。
最終判断
2026年12月期は会社が数値業績予想を公表していないため、達成可能性の数値判定はできません。 現時点では、MN-166・MN-001の臨床進捗、提携・導出の成否、研究開発費負担の変化を追うことが、将来の業績を判断するうえで中心になります。
メディシノバ ─ 最新事業計画・中期ロードマップ分析
MediciNova, Inc.|臨床ステージ・バイオ医薬品企業
① 会社が掲げる目標業績数字
| 項目 | 会社開示 | 分析 |
|---|---|---|
| 2026年度 売上高目標 | 具体的数値を非開示 | 戦略提携・導出活動における価値最大化を妨げる可能性があるとして会社は具体的予想を提示していない。 |
| 2026年度 営業利益目標 | 具体的数値を非開示 | 提携条件により研究開発費負担が変動する可能性があるため、合理的な業績予想が困難としている。 |
| 2026年度 営業費用 | 約1,620万ドル | 2026年2月時点の会社見通し。2025年度比で約18%増を想定。 |
| 2026年Q2末 現金・現金同等物 | 2,540万ドル | 中期的な開発継続力を判断する重要指標。 |
| 2026年Q2末 運転資本 | 2,300万ドル | 会社は少なくとも2027年11月までの事業運営資金を確保できるとの見解。 |
| 過去の年間キャッシュバーン | 約1,200~1,300万ドル | 2026年8月会社資料で示された過去実績ベースの水準。 |
| 有利子負債 | ゼロ | 2026年8月会社資料では「Zero Debt」「No Warrants」を強調。 |
② 目標達成へのロードマップ
MN-001(tipelukast)Phase 2 トップライン
高トリグリセリド血症+2型糖尿病+NAFLD患者を対象とした MN-001-NATG-202。 目標患者登録は完了し、40人を無作為化。 主要評価項目は24週時点のFibroScanによるCAP値および空腹時血清トリグリセリド値の変化。
会社予定:2026年Q3にトップラインデータ
MN-166(ibudilast)COMBAT-ALS Phase 2b/3 トップライン
ALSを対象とする同社の最重要プログラム。 234人を無作為化済みで、12カ月二重盲検+6カ月オープンラベル延長試験。 主要評価項目はCAFS(機能と生存期間を組み合わせた評価)。
会社予定:2026年末までにトップラインデータ
FDAとの協議・規制申請準備
会社はFDAとの協議を計画。 COMBAT-ALSが良好な結果となった場合には、規制当局への申請につなげる方針で、 申請段階に向けた準備を進めている。
SEANOBI-ALS Expanded Access Program
MN-166を使用するALS Expanded Access Program。 目標200人の登録を達成済み。 NIH/NINDSから2,200万ドルの助成を受ける外部資金型プログラムで、 最終患者フォローアップは2027年初頭に終了する予定。 その後データ解析・学会発表・論文化へ進む。
DCM・CIPN・脳腫瘍などへの展開
MN-166では変性性頸髄症(DCM)、化学療法誘発性末梢神経障害(CIPN)、 glioblastomaなど複数適応症を展開。 CIPNのOXTOX Phase 2bは患者登録を完了しているが、結果公表時期は未定。
達成計画の基本構造
1. ALSをコア価値ドライバーに集中
会社自身の経営資源をMN-166/COMBAT-ALSへ集中。 2026年末データを最大の企業価値イベントとして位置付けている。
2. 非コア試験は外部資金を活用
NIH・大学・研究機関などによる助成金・研究者主導試験を利用し、 自社キャッシュの消費を抑えながら複数の適応症を開発する。
3. 提携・導出を進める
コアおよび非コア資産についてパートナー交渉を進める方針。 成約した場合は研究開発費負担の軽減やキャッシュランウェイ延長が可能になる。
4. キャッシュを臨床データまで温存
2026年Q2末現金。会社は主要ALSマイルストーンまで到達可能な資金水準と位置付ける。
③ 目標達成リスク
最大のリスク。COMBAT-ALSおよびMN-001の結果が有効性を十分に示さない場合、 開発計画・規制申請・提携価値が大きく変化する可能性がある。 過去または初期段階の臨床結果が後期試験結果を保証するものではない。
良好な臨床結果が得られた場合でも、FDA等が追加試験を要求する可能性や、 承認申請が遅延・不承認となる可能性がある。
会社は設立以来赤字を計上しており、今後も臨床開発を進めるため追加資本が必要になるとしている。 2026年Q2時点では2027年11月までの運転資金を確保できるとの見解だが、 すべての研究開発プログラムを予定通り実施できることを保証しているわけではない。
資本効率の高いモデルの一部は、政府助成金、大学、研究機関、 将来の提携先による資金負担を前提としている。 パートナー獲得や助成金確保が進まなければ、自社負担が増える可能性がある。
企業価値の中心はMN-166とMN-001。 現時点で自社の承認済み商業製品を持たないため、 両候補薬の開発結果が中長期の企業価値を大きく左右する。
臨床試験実施、製造、研究機関との共同開発、特許の維持・防御などで第三者への依存があり、 遅延やコスト増加が発生する可能性が会社資料で示されている。
中期計画を読む上での重要ポイント
短期チェックポイント
MN-001 Q3 2026トップライン
COMBAT-ALS 2026年末トップライン
その次に見る項目
FDAとの協議内容
承認申請に直接進めるか
製薬企業との提携・導出契約
追加資金調達の有無と希薄化
主な調査資料
・MediciNova Investor Presentation — August 2026
・MediciNova Form 10-Q — quarter ended June 30, 2026
・MediciNova CEO Shareholder Update — June 30, 2026
・MediciNova 2026 New Year’s Greetings from the CEO — January 6, 2026
・MediciNova FY2025 Financial Results / FY2026 Outlook — February 20, 2026
・MediciNova September Investor Conference Announcement — September 8, 2026
※本稿は公開情報の整理・分析であり、特定銘柄の売買を推奨するものではありません。
コメント