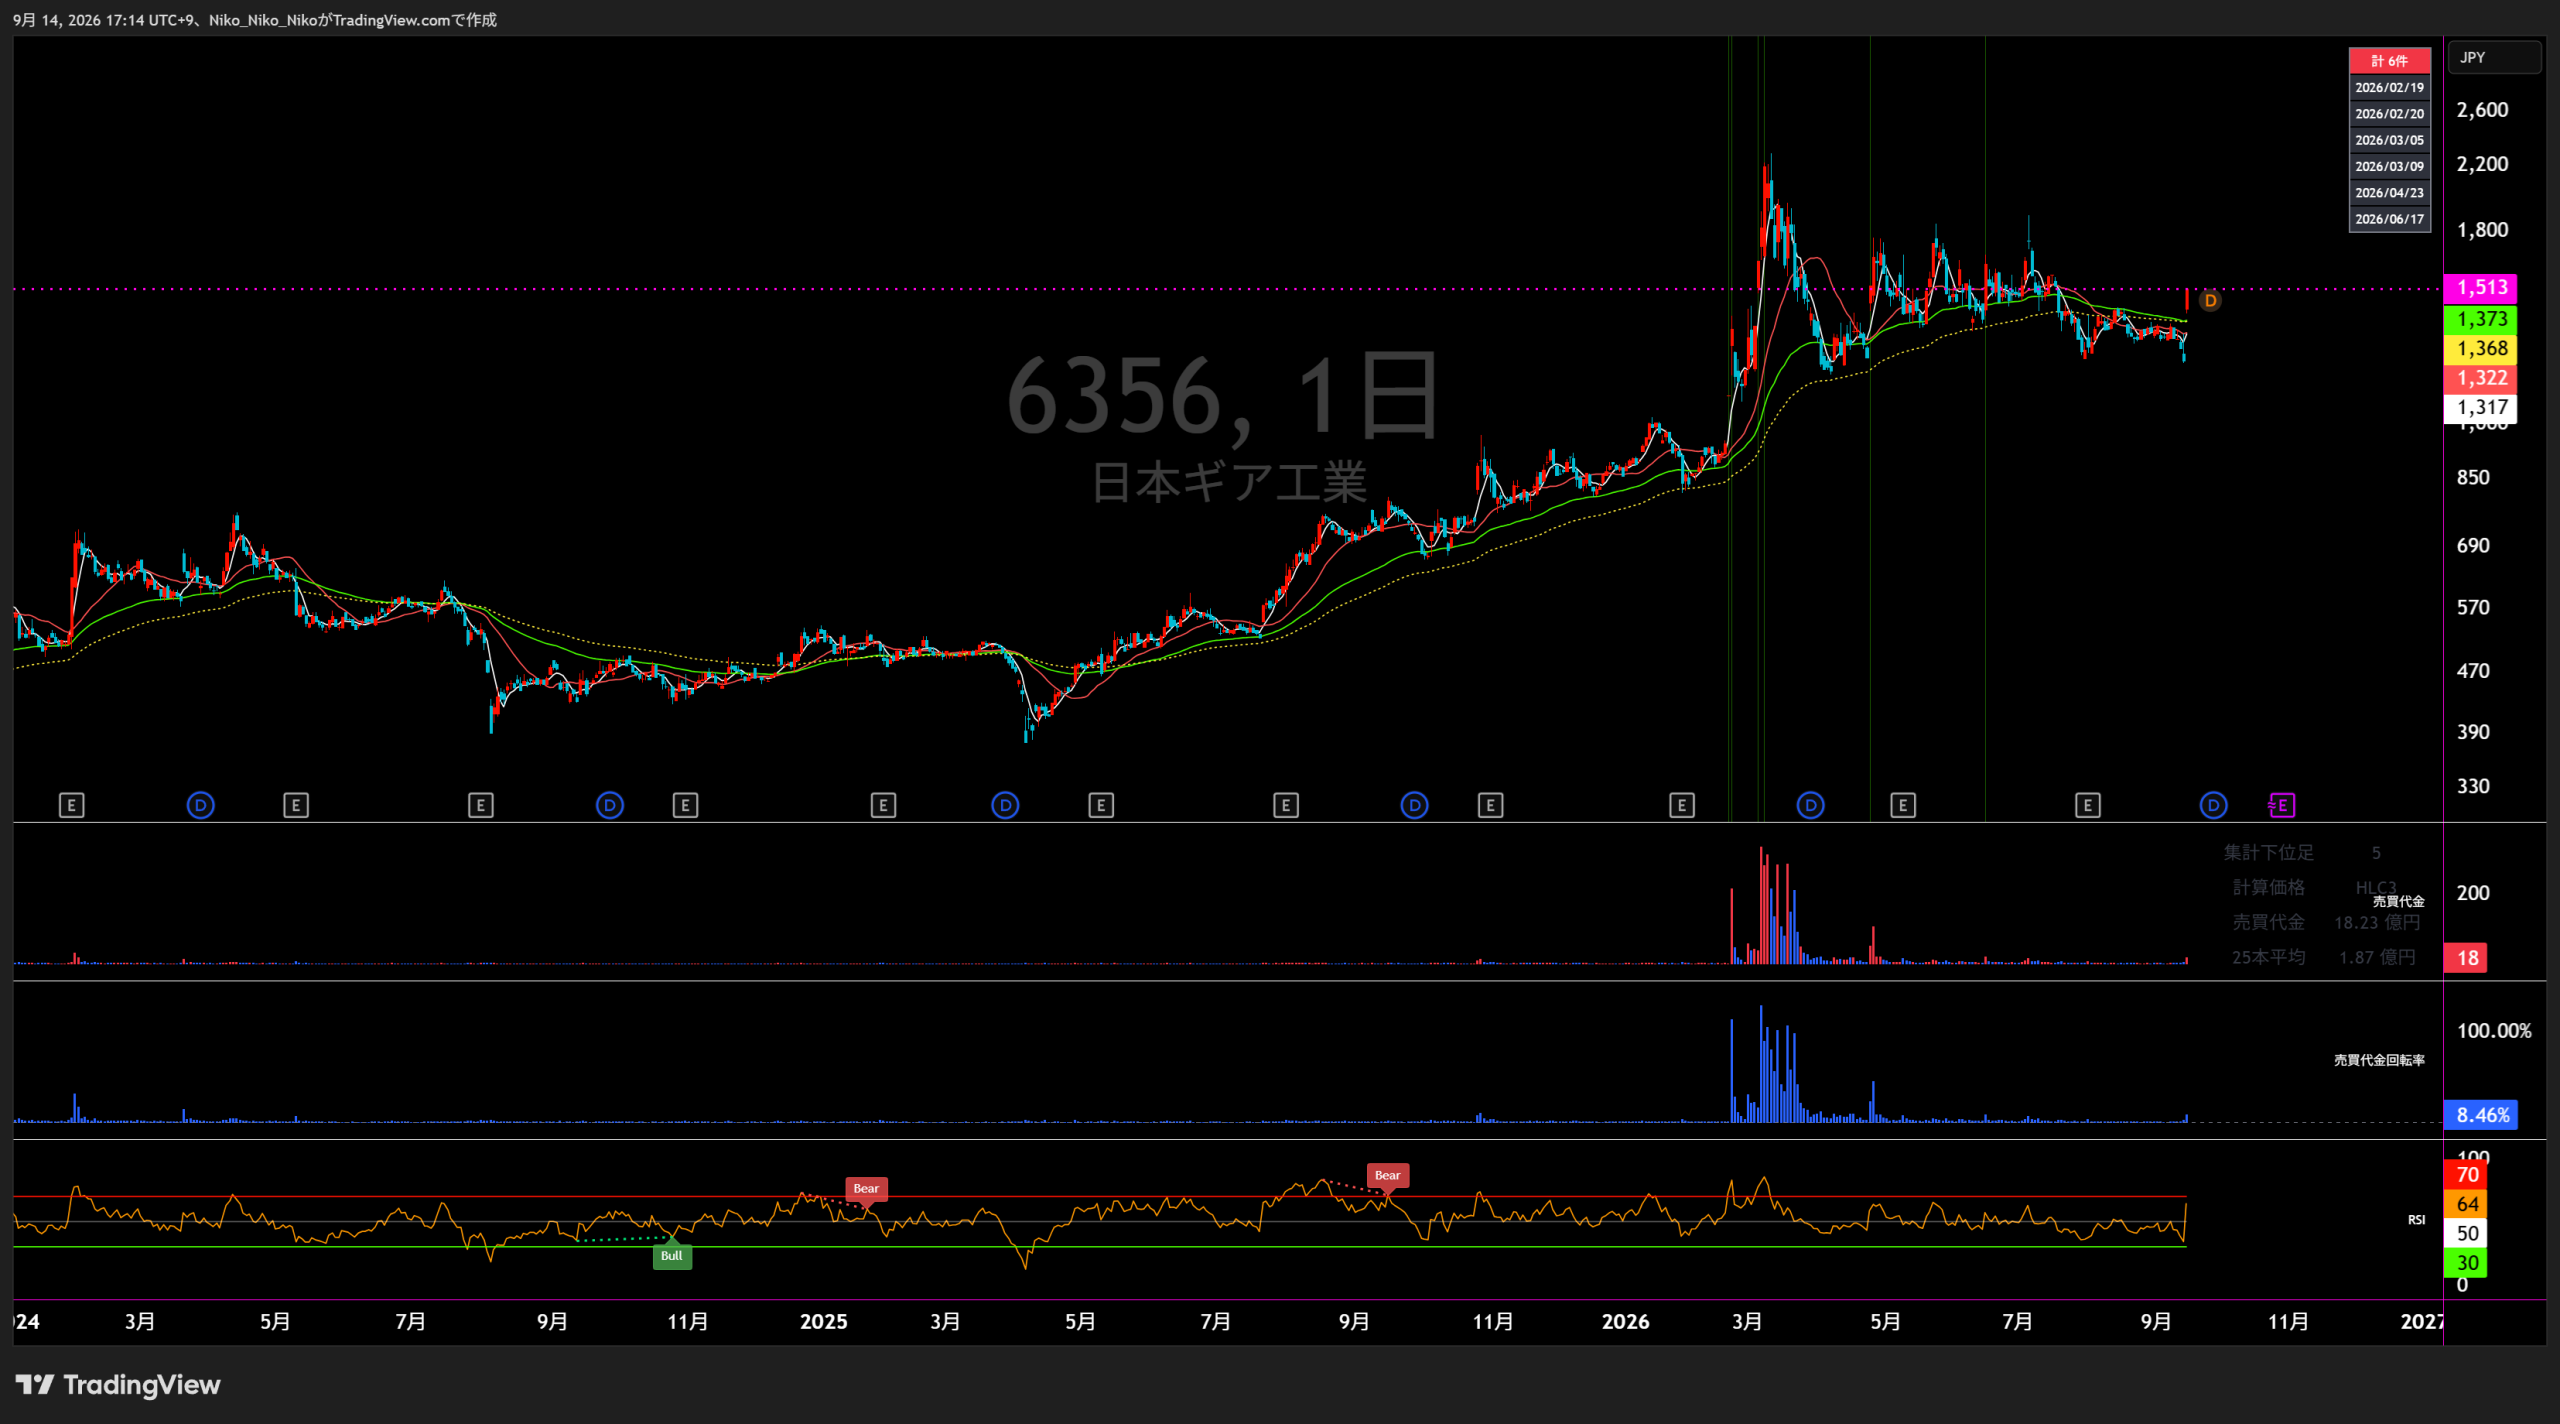
6356 日本ギア工業
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
歯車及び歯車装置事業
工事事業
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期 会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 7,568 | 7,520 △48 / △0.6% | 9,622 +2,102 / +28.0% | 9,555 △67 / △0.7% | 9,883 +328 / +3.4% | 10,000 +117 / +1.2% |
| 営業損益 | 118 | 964 +846 / +716.9% | 2,128 +1,164 / +120.7% | 2,105 △23 / △1.1% | 2,457 +352 / +16.7% | 2,500 +43 / +1.8% |
| 経常損益 | 123 | 999 +876 / +712.2% | 2,151 +1,152 / +115.3% | 2,152 +1 / +0.0% | 2,507 +355 / +16.5% | 2,560 +53 / +2.1% |
| 当期純利益 | 295 | 685 +390 / +132.2% | 1,539 +854 / +124.7% | 1,550 +11 / +0.7% | 1,751 +201 / +13.0% | 1,760 +9 / +0.5% |
| EPS | 20.78 | 48.12 +27.34 / +131.6% | 108.13 +60.01 / +124.7% | 108.90 +0.77 / +0.7% | 123.01 +14.11 / +13.0% | 123.62 +0.61 / +0.5% |
| 一株配当金 | 4.00 | 6.00 +2.00 / +50.0% | 8.00 +2.00 / +33.3% | 8.00 0.00 / 0.0% | 10.00 +2.00 / +25.0% | 10.00 0.00 / 0.0% |
| 純資産 | 8,794 | 9,439 +645 / +7.3% | 11,096 +1,657 / +17.6% | 12,561 +1,465 / +13.2% | 14,481 +1,920 / +15.3% | — |
| 営業CF | 803 | 1,273 +470 / +58.5% | 748 △525 / △41.2% | 1,313 +565 / +75.5% | 2,423 +1,110 / +84.5% | — |
| 投資CF | △100 | △297 △197 / △197.0% | △331 △34 / △11.4% | △908 △577 / △174.3% | △641 +267 / +29.4% | — |
| 財務CF | △125 | △201 △76 / △60.8% | △245 △44 / △21.9% | △384 △139 / △56.7% | △151 +233 / +60.7% | — |
| フリーCF | 703 | 976 +273 / +38.8% | 417 △559 / △57.3% | 405 △12 / △2.9% | 1,782 +1,377 / +340.0% | — |
単位:百万円(EPS・一株配当金は円)。フリーCF=営業CF+投資CF。2025年3月期のCFは2026年3月期決算短信で組み替えられた比較数値を使用しています。
1.会社予想と実績
2022年3月期から2026年3月期は期首会社予想と通期実績を比較し、2027年3月期は最新会社予想を表示しています。予想はすべて単一値で、レンジ予想はありません。
| 指標 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期 | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | |
| 売上高 (百万円) | 8,000 | 7,568 | 94.6% | 8,000 | 7,520 | 94.0% | 8,400 | 9,622 | 114.5% | 9,300 | 9,555 | 102.7% | 9,300 | 9,883 | 106.3% | 10,000 | — | 最新予想 |
| 営業利益 (百万円) | 420 | 118 | 28.1% | 330 | 964 | 292.1% | 650 | 2,128 | 327.4% | 1,640 | 2,105 | 128.4% | 2,060 | 2,457 | 119.3% | 2,500 | — | 最新予想 |
| 経常利益 (百万円) | 420 | 123 | 29.3% | 360 | 999 | 277.5% | 680 | 2,151 | 316.3% | 1,670 | 2,152 | 128.9% | 2,090 | 2,507 | 120.0% | 2,560 | — | 最新予想 |
| 当期純利益 (百万円) | 520 | 295 | 56.7% | 270 | 685 | 253.7% | 480 | 1,539 | 320.6% | 1,150 | 1,550 | 134.8% | 1,480 | 1,751 | 118.3% | 1,760 | — | 最新予想 |
| EPS (円) | 36.52 | 20.78 | 56.9% | 18.96 | 48.12 | 253.8% | 33.71 | 108.13 | 320.8% | 80.77 | 108.90 | 134.8% | 103.95 | 123.01 | 118.3% | 123.62 | — | 最新予想 |
2.達成・未達理由
期首計画は増収・営業増益を見込んでいましたが、バルブ・アクチュエータやその他増減速機の受注が弱く、海外大型案件の受注時期も翌期へ変更されました。売上高は前年割れとなり、研究開発費の増加で販管費も膨らんだため営業・経常利益が大幅に下振れしました。退職給付制度改定益が純利益を支えたものの、期首予想には届きませんでした。
バルブ・アクチュエータ等の一部販売が翌期以降となり、売上高は期首予想を下回りました。一方、利益率の高い工事事業の売上増加と売上原価の低下が収益を押し上げ、営業利益・経常利益・純利益・EPSは期首予想を大幅に上回りました。
原子力発電所・上下水道向けバルブ・アクチュエータ、火力発電所・紙パルプ向け増減速機、火力発電所・石油ガス向け工事が伸長しました。増収効果により営業利益率が大きく上昇し、売上・利益とも期首計画を大幅に上回りました。
製品別では強弱があったものの、その他増減速機の売上増や高採算の工事事業が下支えしました。売上高は期首予想を小幅に上回り、販管費が前年同期比7.1%減少したことも寄与して、利益3指標とEPSは期首予想を3割前後上回りました。
受注高が前期比14.5%増となり、バルブ・アクチュエータ、ジャッキ、歯車などの売上が伸びました。売上高が増える一方で売上原価は4.0%減少し、前払年金費用に係る数理計算上の差異で販管費が増えた影響を吸収。主要5指標はいずれも期首予想を上回りました。
第1四半期は売上高2,060百万円、営業利益495百万円、経常利益521百万円、四半期純利益351百万円で、通期予想に対する単純進捗率はそれぞれ20.6%、19.8%、20.4%、19.9%です。会社は第1四半期発表時点で通期予想を据え置いています。
3.事業セグメントの自信度
対象期間を通じ、報告セグメントは「歯車及び歯車装置事業」と「工事事業」の2区分で継続しています。各年度の決算短信で表現が変化した箇所を原文のまま掲載し、受注・売上・利益の方向から自信度を推理しています。
歯車及び歯車装置事業
バルブ・アクチュエータ、その他増減速機につきまして受注は減少いたしました。ジャッキ、歯車につきましては、受注は増加いたしました。
受注は製品ごとに濃淡があり、売上・利益も低下しました。
バルブ・アクチュエータ、ジャッキ、その他増減速機、歯車につきまして受注は増加いたしました。
主要製品がそろって受注増となり、収益も急回復しました。
その他増減速機につきまして受注は増加いたしましたが、バルブ・アクチュエータ、ジャッキ、歯車につきましては減少いたしました。
売上・利益は好調でも、受注動向は製品別にまだら模様でした。
バルブ・アクチュエータにつきまして受注は増加いたしましたが、ジャッキ、その他増減速機、歯車につきましては減少いたしました。
受注増が一部製品に限られ、全体として慎重な見方が妥当です。
バルブ・アクチュエータ、ジャッキ、その他増減速機、歯車につきまして受注は増加いたしました。
主要製品が再びそろって受注増となり、セグメント利益も拡大しました。
ジャッキ、歯車の受注は減少しましたが、バルブ・アクチュエータ、その他増減速機の受注は増加いたしました。
利益は伸びていますが、受注は製品別に強弱が残っています。
2027年3月期第1四半期はセグメント売上が前年同期比で減った一方、利益は大きく伸びました。バルブ・アクチュエータとその他増減速機の受注は増加しているものの、ジャッキと歯車には弱さが残るため、強弱が混在する局面と判断します。
工事事業
石油・ガス向けが増加したことにより受注は増加いたしました。
受注は増えましたが、売上高はほぼ前年並みにとどまりました。
原子力発電所向けが増加したことにより受注は増加いたしました。
工事需要が拡大し、売上・利益とも大幅に伸びました。
受注高は火力発電所、原子力発電所向けが増加したことにより、前事業年度比2.3%増加いたしました。
受注増に加え、火力・石油ガス向け売上が大きく伸びました。
受注高は火力発電所、鉄鋼向けが減少したことにより、前事業年度比0.4%減少いたしました。
受注・売上・セグメント利益がそろって弱含みました。
受注高は火力発電所、航空・宇宙向けが増加したことにより、前事業年度比11.7%増加いたしました。
受注は強い一方、売上の伸びは小さく、利益は前期を下回りました。
受注高は火力発電所、原子力発電所向けが増加したことにより、前年同期比16.4%増加いたしました。
受注・売上・利益がそろって前年同期を上回りました。
2027年3月期第1四半期は火力・原子力向け受注が伸び、売上も火力・石油ガス向けを中心に増加しました。受注・売上・セグメント利益がそろって前年同期を上回っており、需要の方向は強いと判断します。
4.最新予想信頼度
会社予想は売上高10,000百万円、営業利益2,500百万円、経常利益2,560百万円、当期純利益1,760百万円、EPS123.62円です。第1四半期の単純進捗率は約20%ですが、利益は前年同期比約3割増、受注高は12.1%増、受注残高は前事業年度末比31.5%増となり、会社は通期予想を据え置いています。
達成できると判断する理由
- 第1四半期は売上高が前年同期比0.4%減でも、営業利益・経常利益・純利益は約3割増。採算改善が先行しています。
- 受注高は3,854百万円で前年同期比12.1%増、受注残高は7,497百万円で前期末比31.5%増。今後の売上につながる案件量は厚くなっています。
- 前期の2026年3月期は第1四半期時点の通期実績に対する比率が売上20.9%、営業利益15.4%程度でしたが、最終的には期首会社予想を上回りました。今期の約20%進捗だけで未達とは判断しにくい状況です。
- 2027年3月期の通期計画は売上+1.2%、営業利益+1.7%と増益要求が小さく、第1四半期の利益成長が続けば吸収可能な水準です。
達成できないと判断する理由
- 単純進捗率は売上20.6%、営業利益19.8%、経常利益20.4%、純利益19.9%で、均等進捗の25%を下回ります。残り9か月で売上7,940百万円、営業利益2,005百万円が必要です。
- 第1四半期の歯車及び歯車装置事業ではジャッキ・歯車の受注が減り、歯車売上は前年同期比45.8%減。製品別の需要にはばらつきがあります。
- 第1四半期の販管費減少には、前払年金費用の数理計算上の差異が前年の不利差異から今期の有利差異へ変わった影響が含まれます。利益改善のすべてを恒常的な本業改善とは見なしにくい面があります。
- 資源価格、円安、地政学リスク、関税措置など会社が挙げる外部不確実性が強まれば、材料費・案件時期・設備投資需要に影響する可能性があります。
収益計上時期を見る際の注意点
会社が明示的に「下期偏重」と説明しているわけではありません。ただし前期の2026年3月期は、第1四半期の通期実績に対する比率が売上20.9%、営業利益15.4%、経常利益15.8%、純利益15.4%にとどまりながら、通期では期首予想を超過しました。したがって、今期第1四半期の進捗率はあくまで単純進捗率として扱い、受注残の売上計上時期を含めて判断する必要があります。
最終判断
現時点では「やや高い」と判断します。第1四半期は売上が伸びていない一方で利益率が改善し、受注高・受注残も増加しています。前期も第1四半期の進捗が低めでも通期予想を超過した実績があるため、20%前後の進捗だけを理由に慎重視する必要はありません。一方、利益改善の一部には年金費用の一時的な差異も含まれるため、今後は受注残の消化、歯車関連の売上回復、営業利益率の維持を確認できれば達成確度がさらに高まります。
日本ギア工業|最新中期経営計画分析
2025年度開始・3ヵ年計画|2026年9月時点の公開情報を基に整理
1目標業績数字
会社は「中長期的に安定した配当を可能とする当期純利益の確保」に取り組み、経営指標として 経常利益と当期純利益を重視するとしています。
したがって、以下の数字は「中計最終目標」ではなく、現時点で会社が公表している計画2年目・2027年3月期の通期業績予想です。
| 指標 | 2026年3月期 実績 | 2027年3月期 会社予想 | 前期比 |
|---|---|---|---|
| 売上高 | 98.84億円 | 100.00億円 | +1.2% |
| 営業利益 | 24.57億円 | 25.00億円 | +1.7% |
| 経常利益 | 25.08億円 | 25.60億円 | +2.1% |
| 当期純利益 | 17.51億円 | 17.60億円 | +0.5% |
※2027年3月期予想は2026年7月31日公表の第1四半期決算短信時点。中期経営計画の最終年度数値目標ではありません。
2目標達成へのロードマップ・達成計画
① バルブ・アクチュエータ
新製品の開発、電子式アクチュエータの販売強化、海外市場への販売拡大を進める。既存のインフラ需要に加えて成長市場を取り込む方針。
② ジャッキ
製造・調達面のコストダウンを進めるとともに、特定用途に機能を絞った機能特化型ジャッキの投入を検討し、価格競争力を高める。
③ その他増減速機
国内だけでなく海外も含め、新たな市場・用途への参入を継続。市場開拓によって既存顧客・既存用途への依存度を下げる。
④ 歯車
大型歯車加工機を活用し、大型・高精度歯車の新規顧客開拓に注力。設備・加工技術を高付加価値案件の獲得へつなげる。
⑤ 工事事業
発電所を中心に、元請からの直接受注拡大を推進。メンテナンス・工事領域の受注拡大を通じて収益基盤を強化する。
⑥ 経営基盤・ガバナンス
営業・技術・製造の経営資源を継承しつつ、責任の明確化と意思決定のスピードアップ、内部統制、コンプライアンス、企業ガバナンスを強化する。
+現時点の進捗材料
計画2年目となる2027年3月期第1四半期は、売上高こそ前年同期比微減でしたが、利益と受注面では強い数字が確認できます。
3達成リスク
電力・特定分野への依存
国内市場への依存度が高く、電力会社の設備投資抑制、定期点検期間の延長、公共投資削減などが受注・業績を押し下げる可能性。
原材料価格の上昇
鉄・鋳物・銅合金などの価格が大幅上昇し、販売価格への転嫁が十分にできない場合、利益率悪化につながる可能性。
価格競争
各事業分野で価格競争に直面しており、需要動向によって競争がさらに激化した場合、収益性が低下する可能性。
第4四半期への売上集中
公共事業や民間設備の検収時期の関係から売上高が下期、とりわけ第4四半期に集中。年度末の案件遅延が通期業績に与える影響が大きい。
品質・製品トラブル
発電所、上下水道、自動車、産業機械など重要設備に使用されるため、製品やメンテナンスに重大な欠陥が生じれば業績・信用に影響する可能性。
海外・為替・地政学リスク
海外市場拡大を進める一方、現地の法制度・政治情勢・感染症・為替急変などが販売や採算に影響する可能性。
災害・システム障害
自然災害、火災、ネットワーク障害、サイバー攻撃などによる操業・業務停止が業績に影響する可能性。
在庫・固定資産評価
需要急変や仕様変更による滞留在庫の評価損、製造設備等の収益性低下による減損損失が発生する可能性。
総中期経営計画の評価ポイント
日本ギア工業は中計最終年度の売上高・利益額を数値目標として開示していないため、一般的な中計のような「目標額に対する達成率」の比較はできません。 投資家が進捗を見る際は、①経常利益・純利益の安定成長、②受注高・受注残高、③電子式アクチュエータ・海外・大型高精度歯車など重点領域の拡大、④原価・利益率の推移、⑤発電所関連受注の拡大、を継続的に確認する必要があります。
- 日本ギア工業株式会社 第124期 有価証券報告書(2026年6月29日提出)
- 日本ギア工業株式会社 2027年3月期 第1四半期決算短信(2026年7月31日公表)
- 日本ギア工業株式会社 IR情報・IRカレンダー

コメント