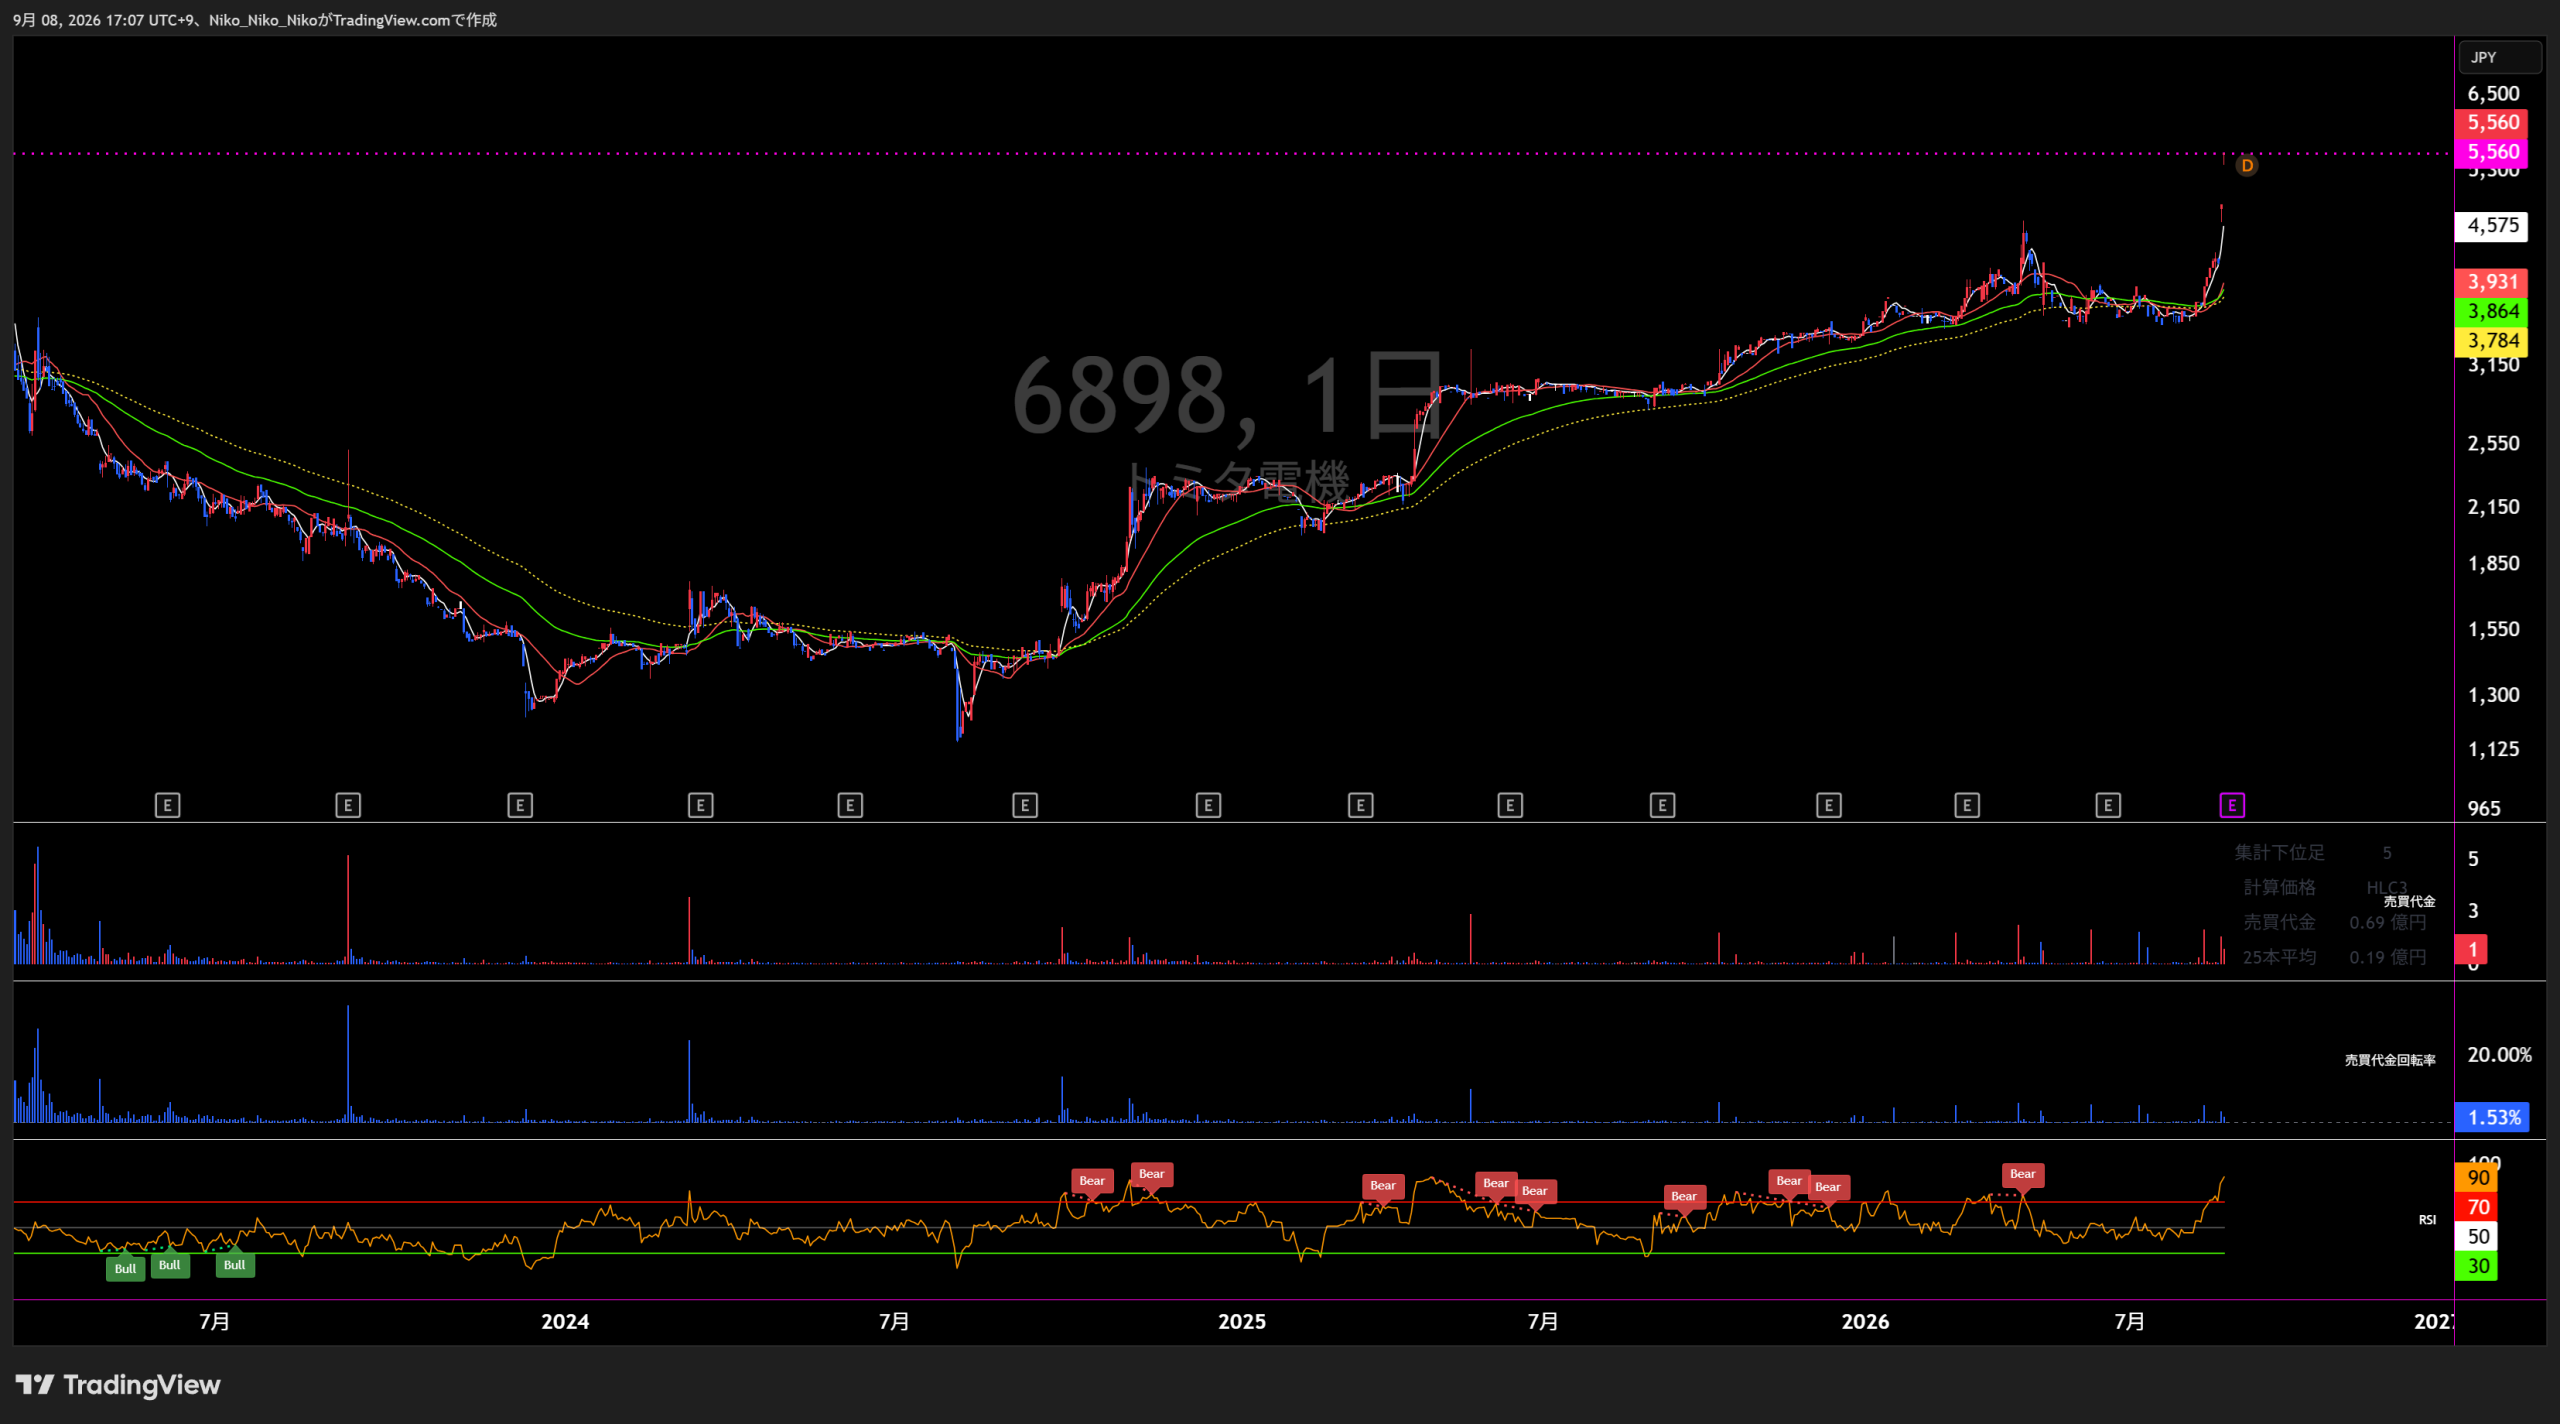
6898 トミタ電機
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
電子部品材料事業
不動産賃貸事業
直近5年業績サマリー
| 業績項目 | 2022年1月期 | 2023年1月期 | 2024年1月期 | 2025年1月期 | 2026年1月期 | 2027年1月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 1,828 | 2,004 +176 / +9.6% | 1,492 △512 / △25.5% | 1,421 △71 / △4.8% | 1,603 +182 / +12.8% | 1,865 +262 / +16.3% |
| 営業損益 | 128 | 143 +15 / +11.7% | △27 △170 / △118.9% | △171 △144 / △533.3% | △61 +110 / +64.3% | 66 +127 / +208.2% |
| 経常損益 | 138 | 139 +1 / +0.7% | △23 △162 / △116.5% | △167 △144 / △626.1% | △27 +140 / +83.8% | 67 +94 / +348.1% |
| 当期純利益 | 106 | 95 △11 / △10.4% | △33 △128 / △134.7% | △171 △138 / △418.2% | 123 +294 / +171.9% | 50 △73 / △59.3% |
| EPS | 161.83 | 144.74 △17.09 / △10.6% | △47.47 △192.21 / △132.8% | △220.67 △173.20 / △364.9% | 151.82 +372.49 / +168.8% | 62.19 △89.63 / △59.0% |
| 一株配当金 | 0.00 | 0.00 ±0.00 / — | 0.00 ±0.00 / — | 0.00 ±0.00 / — | 0.00 ±0.00 / — | 0.00 ±0.00 / — |
| 純資産 | 3,292 | 3,539 +247 / +7.5% | 3,780 +241 / +6.8% | 3,847 +67 / +1.8% | 3,981 +134 / +3.5% | — |
| 営業CF | 59 | 40 △19 / △32.2% | 77 +37 / +92.5% | △109 △186 / △241.6% | △117 △8 / △7.3% | — |
| 投資CF | △35 | △82 △47 / △134.3% | △40 +42 / +51.2% | △118 △78 / △195.0% | △26 +92 / +78.0% | — |
| 財務CF | △11 | △5 +6 / +54.5% | 177 +182 / +3640.0% | 78 △99 / △55.9% | 15 △63 / △80.8% | — |
| フリーCF | 24 | △42 △66 / △275.0% | 37 +79 / +188.1% | △227 △264 / △713.5% | △143 +84 / +37.0% | — |
単位は百万円、EPS・一株配当金は円。フリーCF=営業CF+投資CF。前年比は前年差÷前年値の絶対値で算出し、前年値が0の場合は「—」としています。2027年1月期は最新の通期会社予想のみを掲載しています。
1.会社予想と実績
会社予想は各期の期首時点で公表された通期予想を使用し、実績と比較しています。期中修正はグラフの予想値には置き換えていません。予想はすべて単一値で、レンジ予想はありません。
2.達成・未達理由
期首は新型コロナ禍と市場不透明感を前提に慎重な計画でしたが、中国の5G通信・EV関連需要が急増し、国内の産業機器、半導体製造装置向けも好調でした。増収に加えて原価率改善と経費削減が効き、利益は期首計画を大きく上回りました。
中国の情報通信向けは弱かった一方、EVバッテリー管理システム、国内の産業機器・工作機械・半導体製造装置向けが堅調で、売上と本業利益は計画超過しました。親会社株主帰属純利益は、本社工場の遊休・老朽設備の除却が響き、期首計画を下回りました。
中国では米中対立と在庫調整の長期化で情報通信向けが低迷し、EVバッテリー管理システム向けも伸び悩みました。国内も産業機器・工作機械・半導体製造装置向けが過剰在庫と需要低迷で弱く、コイル・トランスも停滞。原価・経費改善では吸収できず赤字化しました。
中国では在庫調整が解消方向に進んだものの需要回復が鈍く、国内では産業機器・工作機械・半導体製造装置向けの在庫調整と需要低迷が長期化しました。コイル・トランスも伸び悩み、原価率改善・経費削減だけでは補えず、営業赤字が拡大しました。
中国EV需要と国内の在庫調整改善で売上は回復しましたが、外需の弱さが残り、本業は期首の黒字計画に届きませんでした。一方、役員退職慰労引当金戻入額155.2百万円の特別利益で最終利益は大幅超過。期中には業績予想が下方・上方修正され、最終修正値は実績に近い水準まで織り込まれていました。
2026年9月4日に中間期予想を売上972百万円、営業利益48百万円、経常利益70百万円、親会社株主帰属中間純利益56百万円へ上方修正しました。一方、通期予想は中東情勢、金融市場、地政学リスクを理由に据え置いています。
3.事業セグメントの自信度
各年度の決算資料で会社表現がどう変化したかを、現在存続する2事業ごとに追っています。原文コメントは各年度カード内だけに掲載しています。
電子部品材料事業
フェライトコア販売が中国市場で5G通信関連並びにEV関連の需要が急激に増加し、国内市場でも産業機器関連が堅調に推移しました。
需要急増と国内回復が同時に進み、収益が黒字化しました。
中国市場での情報通信関連は低調でしたがEVのバッテリー管理システム向けは順調に推移しました。日本市場においては産業機器関連、工作機械関連、半導体製造装置関連などが堅調に推移しました。
複数用途が堅調で、事業環境への見方は前向きでした。
中国市場での情報通信関連は、米中対立の激化ならびに在庫調整が長期化し、EVのバッテリー管理システム向けも同様に伸び悩みました。
主要用途の在庫調整と需要低迷が顕在化し、赤字へ転落しました。
中国市場においては、顧客の在庫調整が解消に向かいましたが、需要の回復が伸び悩みました。
在庫調整には改善兆候があるものの、需要回復が弱く慎重なトーンです。
中国市場ではEV市場の需要が堅調に推移し、日本市場においては、産業機器関連、工作機械関連、半導体製造装置関連向けでは外需の弱さが顕在したものの、顧客の在庫調整が改善し、緩やかな成長となりました。
回復表現へ転じましたが、本業赤字が残るため中立と判断します。
国内市場においては長期化していた顧客の在庫調整が改善し、受注が持ち直し始め、中国市場においてはEV関連の車載需要が堅調に推移しました。
受注持ち直しに加え、中間期予想の上方修正まで進んだため強気寄りです。
在庫調整改善、国内受注の持ち直し、中国EV需要の堅調さに加え、2027年1月期中間予想が上方修正されました。ただし第1四半期の電子部品材料事業はなおセグメント損失で、黒字定着が次の確認点です。
不動産賃貸事業
不動産賃貸事業の売上高は6千3百万円(前期比3.2%増加)となり、セグメント利益は4千3百万円(前期比6.2%増加)となりました。
増収増益で安定収益性を維持しました。
不動産賃貸事業の売上高は6千5百万円(前期比3.0%増加)となり、セグメント利益は4千7百万円(前期比9.2%増加)となりました。
増収増益が継続しました。
不動産賃貸事業の売上高は6千5百万円(前期比0.0%減少)となり、セグメント利益は4千7百万円(前期比0.3%減少)となりました。
ほぼ横ばいで、強弱どちらにも偏らない安定推移です。
不動産賃貸事業の売上高は6千5百万円(前期比0.0%減少)となり、セグメント利益は4千6百万円(前期比1.7%減少)となりました。
安定性は高い一方、利益は小幅減でした。
不動産賃貸事業の売上高は6千7百万円(前期比3.1%増)となり、セグメント利益は5千万円(前期比9.5%増)となりました。
再び増収増益となり、収益性も改善しました。
最新Q1はセグメント表による数値開示のみで、定性的な原文コメントはありません。安定収益が続く一方、会社のトーンを示す新たな文章がないため中立としました。
賃貸収入を基礎とする安定事業で、最新Q1も高い利益率を維持していますが、新たな拡張方針や強気な定性コメントは開示されていません。
4.最新予想信頼度
2027年1月期第1四半期実績に対する下記進捗率は、季節性や計上時期を調整していない単純進捗率です。2026年9月4日には中間期連結予想が上方修正されましたが、通期予想は据え置かれています。
Q1終了時点から通期計画までの単純差額は、残り3四半期で売上高1451.8百万円、営業利益66.2百万円、経常利益55.0百万円、親会社株主帰属純利益38.8百万円です。
達成できるとみる理由
- Q1売上高は前年同期比26.0%増で、営業損失は前年同期の67.6百万円から0.2百万円まで縮小し、本業の回復が明確です。
- 2026年9月4日の中間期予想は売上972百万円、営業利益48百万円、経常利益70百万円、純利益56百万円へ上方修正されました。中間予想どおりなら経常利益・純利益は通期計画を上回る水準です。
- 会社は国内の在庫調整改善、設備投資需要の回復、半導体製造装置・FA向け需要増、中国EV車載需要の堅調さ、原価率改善と経費削減を上方修正理由に挙げています。
達成できない可能性がある理由
- 電子部品材料事業はQ1時点でなお13.0百万円のセグメント損失で、通期営業利益66百万円には本業黒字化の継続が必要です。
- 会社自身が中東情勢、金融市場の変動、地政学リスクを理由に通期予想を据え置いており、下期の不確実性を強く警戒しています。
- 中間期予想の経常利益・純利益が通期計画を超える構造は、単純な上期実績の年率換算が適切でないことを示します。下期の為替・需要・費用変動を過小評価できません。
トミタ電機(6898)中期経営計画・経営戦略分析
最新公開情報ベース|2026年9月7日時点
① 会社が掲げる目標業績数字
2026年1月期実績は85.4%、2027年1月期第1四半期は85.6%。現状では目標水準を上回っています。
2026年1月期実績は△1.7%。財務健全性よりも、主力事業の収益力回復が中期的な主要課題です。
| 指標 | 中長期目標 | 2026年1月期実績 | 直近状況・会社予想 | 評価 |
|---|---|---|---|---|
| 自己資本比率 | 80%以上 | 85.4% | 85.6% (2027年1月期1Q) |
目標圏内 |
| 売上高経常利益率 | 3%以上 | △1.7% | 約3.6% (2027年1月期通期予想:67百万円÷1,865百万円) |
会社予想上は目標超過 |
2027年1月期の会社業績予想
| 期間 | 売上高 | 営業利益 | 経常利益 | 親会社株主帰属純利益 |
|---|---|---|---|---|
| 中間期予想 2026年9月4日修正 |
972百万円 | 48百万円 | 70百万円 | 56百万円 |
| 通期予想 | 1,865百万円 | 66百万円 | 67百万円 | 50百万円 |
分析: 2027年1月期通期予想の経常利益率は約3.6%となり、中長期目標の3%を上回る計算です。 一方、9月4日に上方修正した中間期経常利益70百万円が、通期予想67百万円を既に上回っています。 会社は通期予想を据え置いており、下期をかなり慎重に見ている点が重要です。
② 目標達成へのロードマップ・達成計画
成長市場で新規受注を獲得
EVの電池管理・車内通信、RFID、通信基地局、データセンター、電源、 半導体製造装置、産業用工作機械、医療機器などを重点市場として新規案件を獲得。 中国・香港・欧州の営業網も活用して国内外で販売を拡大します。
製造原価を引き下げる
海外生産工場の品質改善に加え、製造設備の刷新、省力化、自動化、DXを推進。 品質向上とコスト削減を同時に進め、売上増加を利益へ転換できる体質を目指します。
高付加価値材料を開発
高信頼性、高効率、小型化、高周波化を実現するフェライト材質の開発を推進。 単純な価格競争から離れ、高性能製品による競争力向上を狙います。
ロードマップの構造: 「EV・データセンター・半導体製造装置など成長分野で売上を増やす」 →「品質改善・自動化・DXで原価率を下げる」 →「高性能材料の開発で価格競争力と付加価値を高める」 →「売上高経常利益率3%以上を定着させる」という流れです。 これと並行して、自己資本比率80%以上の財務健全性を維持する構造と読み取れます。
③ 目標達成上の主なリスク
| リスク | 会社開示の内容 | 中期目標への影響 |
|---|---|---|
| 景気・需要変動 | 日本・東アジアの経済情勢や製品需要の変化によって販売が減少する可能性。 | 売上拡大、新規受注計画に直接影響 |
| 中国市場・生産体制 | 主要生産拠点が中国にあり、法令・税制・規則・最低賃金の変更などの影響を受ける可能性。 | 原価低減策の効果を相殺する可能性 |
| 価格競争 | 電子部品業界の激しい価格競争により、コスト削減だけでは対抗できない可能性。 | 経常利益率3%達成の主要リスク |
| 為替・原材料価格 | 外貨建取引の為替変動、酸化鉄・非鉄金属など原材料価格の上昇が業績に影響する可能性。 | 売上総利益・経常利益を圧迫 |
| 新素材・製品開発 | 先行投資を実施しても需要が想定を下回り、一定期間内に十分な成果・収益を得られない可能性。 | 高付加価値化戦略の回収遅延 |
| 地政学・金融市場 | 2026年9月4日の業績予想修正時にも、中東情勢、金融市場の変動、地政学リスクを理由に通期予想を据え置き。 | 会社自身が下期を慎重に見ている要因 |
| 自然災害・停電 | 国内外の製造拠点が大規模災害や長時間停電に被災した場合、販売活動に悪影響が生じる可能性。 | 供給能力・納期へのリスク |
投資家視点での中計評価
財務健全性は既に目標水準
自己資本比率は85%台で、80%以上という中長期目標をクリア。 財務基盤そのものよりも、今後は「高い自己資本をどう収益につなげるか」が焦点です。
経常利益率3%の継続性
2026年1月期は△1.7%でしたが、2027年1月期会社予想では約3.6%まで改善する計画。 単年度の黒字化ではなく、価格競争下でも3%以上を継続できるかが中計達成の核心です。
需要環境は改善方向
2026年9月時点では顧客の在庫調整改善、半導体製造装置・FA向け需要の回復、 中国EV市場の堅調さを背景に中間期予想を上方修正しています。
中計の時間軸は不透明
中期経営計画の存在は開示されていますが、最終年度、年度別売上・利益、 ROEなど資本効率の具体的数値目標は公表されていません。 四半期ごとの収益率改善を追跡する必要があります。
総括: トミタ電機の中期戦略は、財務体質の強化段階というより「85%超の自己資本を維持しながら、 主力電子部品事業の採算を立て直す段階」にあります。 2027年1月期予想では売上回復と原価率改善により経常利益率3%突破が視野に入っています。 今後の確認ポイントは、EV・半導体製造装置・FA・データセンター等の受注拡大と、 自動化・DX・品質改善による利益率改善が一過性ではなく定着するかどうかです。
参照資料:トミタ電機株式会社 第75期有価証券報告書(2026年4月24日)/ コーポレート・ガバナンス報告書(2026年4月27日)/ 2027年1月期 第1四半期決算短信(2026年6月12日)/ 業績予想の修正に関するお知らせ(2026年9月4日)

コメント