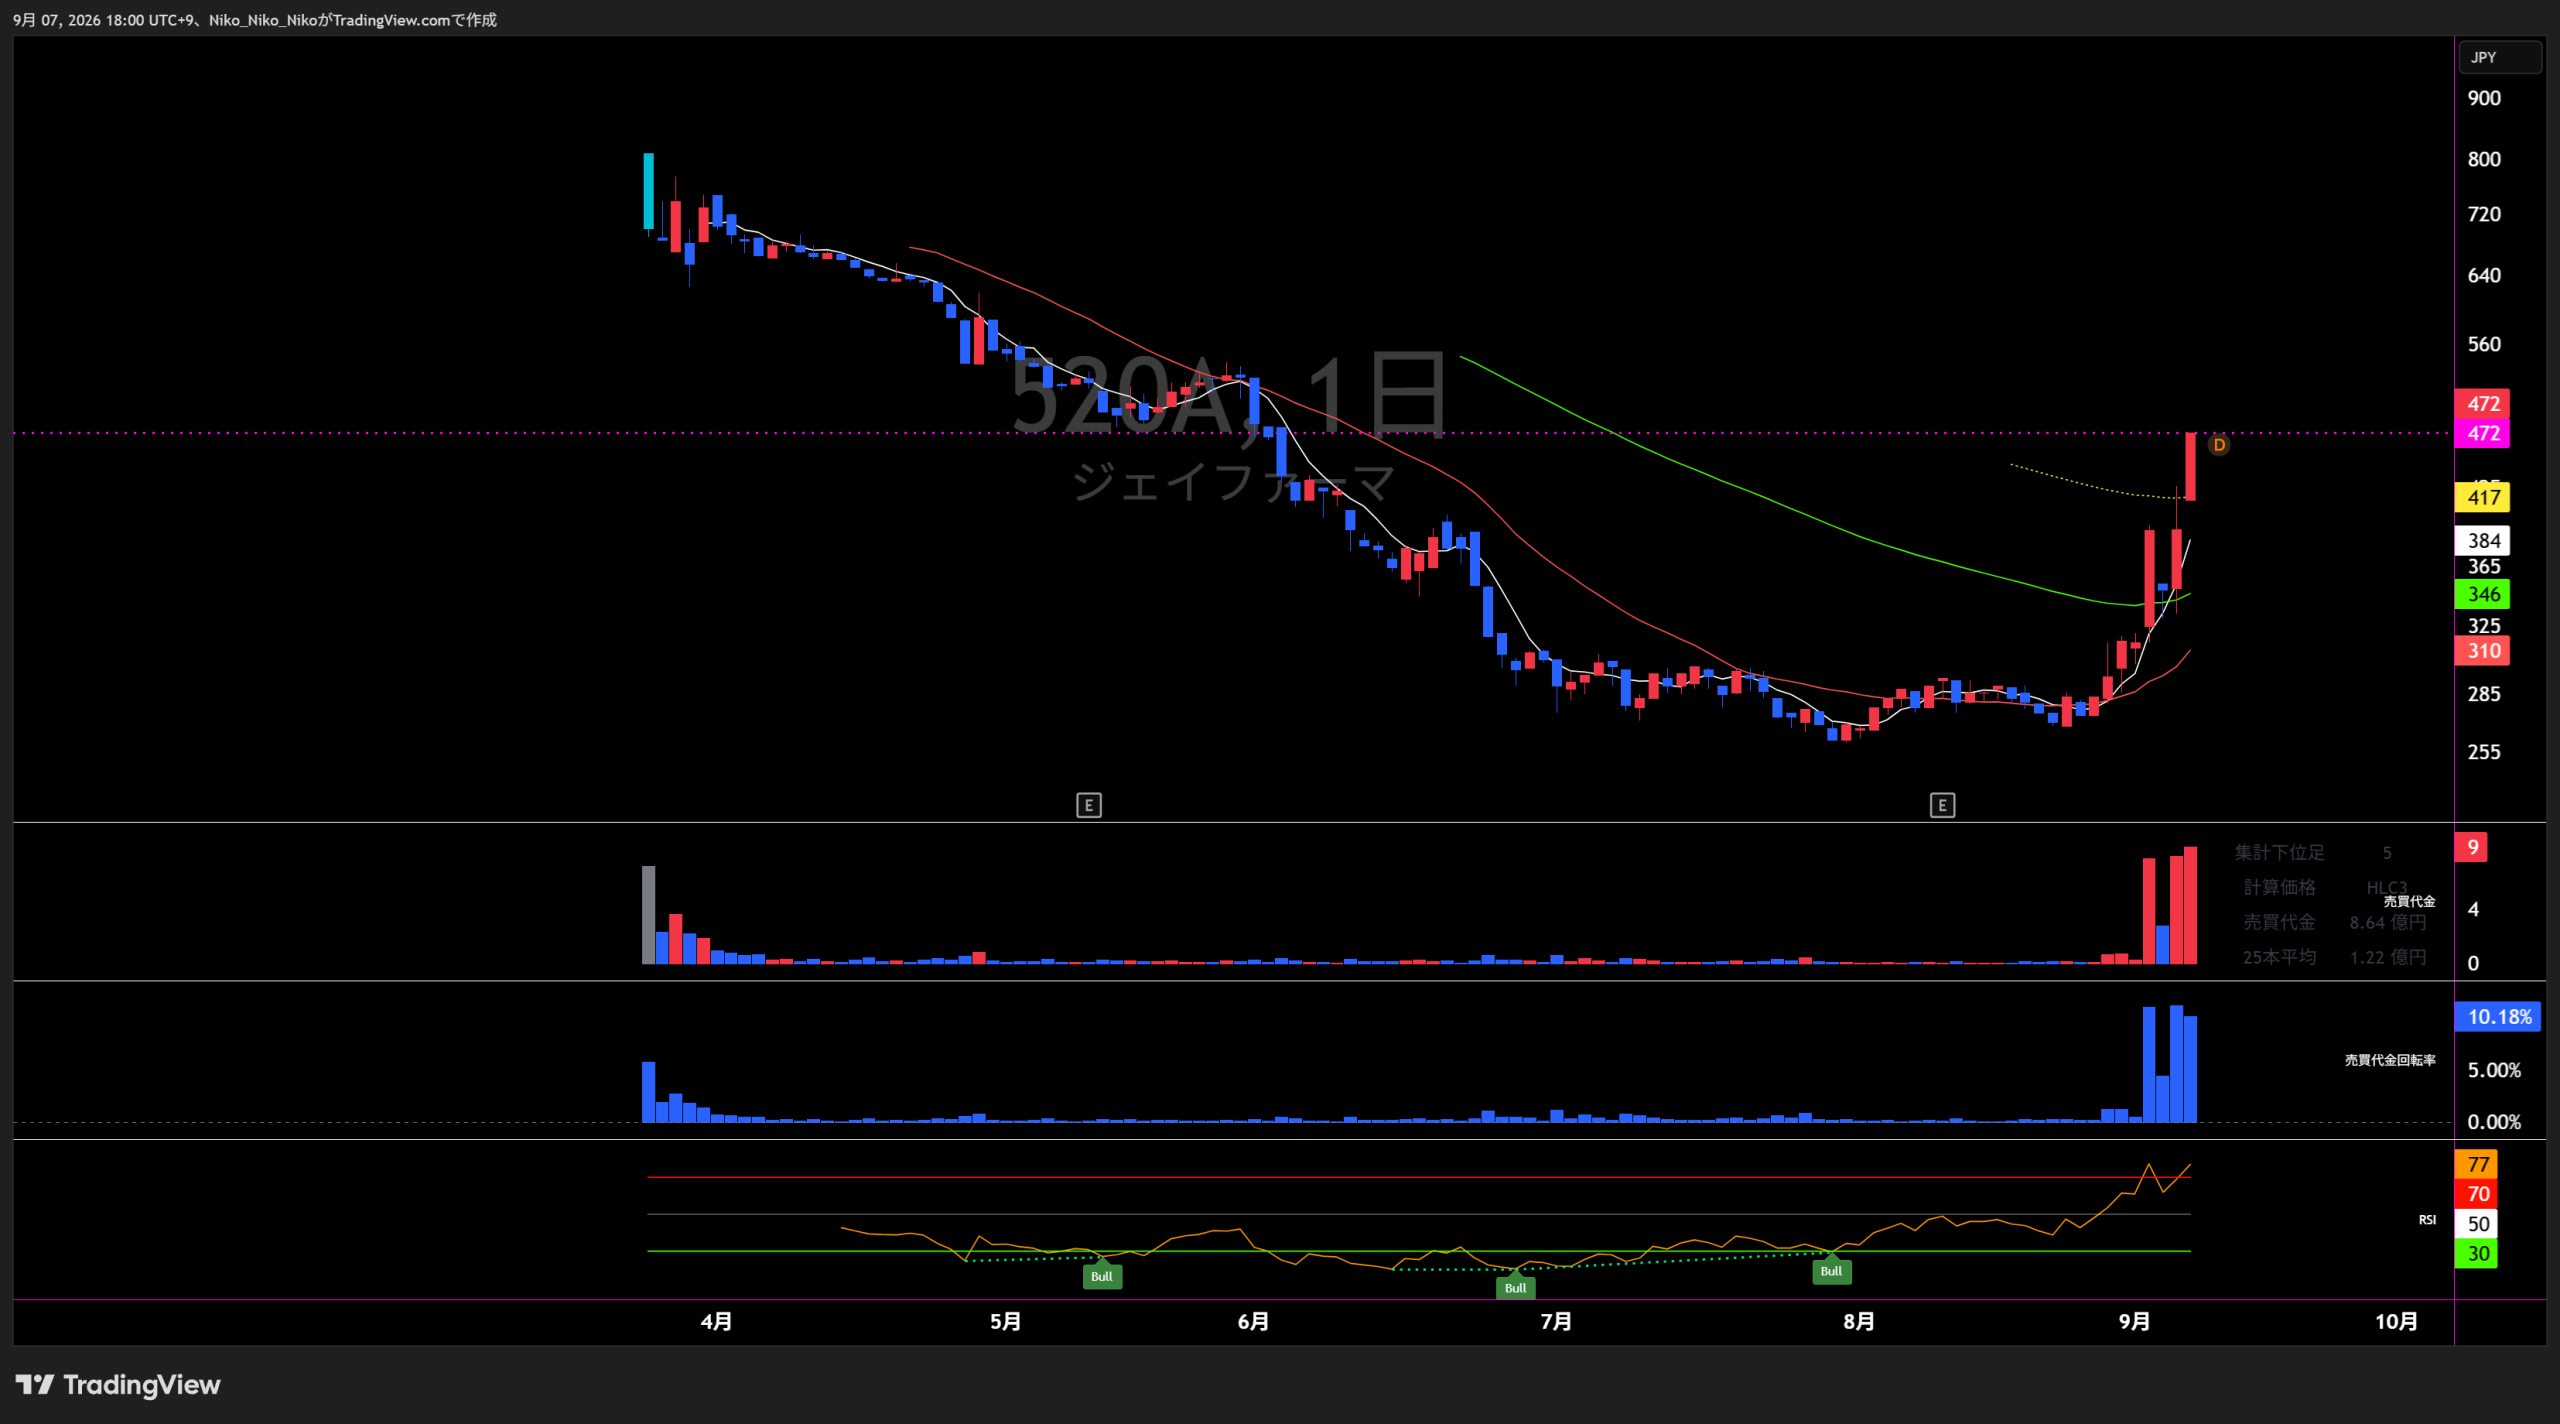
520A ジェイファーマ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
創薬事業
直近5年業績サマリー
| 業績項目 | 2025年3月期 上場前参考 |
2026年3月期 | 2027年3月期 最新予想 |
|---|---|---|---|
| 事業収益(売上高相当) | 0.0 | 0.0 ±0 / — | 0.0 最新会社予想 |
| 営業損益 | △1,595.7 | △3,710.2 △2,114.5 / △132.5% | △2,841.0 最新会社予想 |
| 経常損益 | △1,527.1 | △2,636.4 △1,109.3 / △72.6% | △2,841.0 最新会社予想 |
| 当期純利益 | △1,499.0 | △2,466.4 △967.4 / △64.5% | △2,842.0 最新会社予想 |
| EPS | △184.05円 | △195.08円 △11.03 / △6.0% | △158.08円 最新会社予想 |
| 一株配当金 | 0.00円 | 0.00円 ±0 / — | 0.00円 最新会社予想 |
| 純資産 | 2,377.9 | 4,378.3 +2,000.5 / +84.1% | — |
| 営業CF | △1,694.9 | △2,248.7 △553.9 / △32.7% | — |
| 投資CF | △0.2 | △3.7 △3.5 / △1819.9% | — |
| 財務CF | 2,924.0 | 4,333.8 +1,409.8 / +48.2% | — |
| フリーCF | △1,695.1 | △2,252.4 △557.3 / △32.9% | — |
単位:百万円(EPS・一株配当金は円)。2025年3月期は2026年3月期決算短信の比較情報。前年差・前年比は2026年3月期のみ表示し、前年比は前年差÷前年絶対値で算定。前年0は算定不可。フリーCF=営業CF+投資CF。2025年3月期EPSは2026年1月29日の1株→5株の株式分割を遡及反映。
1.会社予想と実績
2026年3月期は上場日の2026年3月25日に公表された通期会社予想と通期実績を比較しています。2027年3月期は2026年8月12日時点の最新通期会社予想です。レンジ予想はありません。
2.達成・未達理由
上場時予想では事業費用3,861百万円(研究開発費3,161百万円、販管費699百万円)を計画していましたが、実績の事業費用は3,710.2百万円(研究開発費3,015.0百万円、販管費695.1百万円)となり、営業赤字が予想より約151百万円縮小しました。さらに営業外収益は1,110.1百万円と予想前提1,000百万円を上回り、経常損失・純損失も予想より小さく着地しました。
事業収益は計上しない前提で、研究開発費2,536百万円、販管費304百万円を中心に事業費用2,841百万円を計画しています。ナンブランラトのグローバル第3相試験とJPH034の米国第1相試験の費用を織り込み、JPH034の事業化スキームは未確定のため予想に含めていません。第1四半期決算でも通期予想は据え置かれました。
3.事業セグメントの自信度
単一セグメントのため「創薬事業」について、主要パイプラインの会社コメントから開発進捗に対する自信度を推定しています。
創薬事業
2026年4月現在、計画通り順調に進捗しております。
ナンブランラトのグローバル第3相を開始済みとした上で、計画通りの進捗を明言。JPH034も米国第1相へ移行しており、主要2剤の臨床開発が前進しています。
米国で15施設の立ち上げが完了するなど、計画どおり順調に進捗しております。
ナンブランラト第3相の実施施設拡大を具体的に示し、JPH034第1相についても計画通りと説明。開発実行面のトーンは引き続き強いと判断します。
売上計上前の創薬企業で財務数値は赤字ですが、主要2パイプラインについて会社は継続して「計画どおり順調」と表現しており、臨床開発の遂行に対する自信は高い状態です。
4.最新予想信頼度
2027年3月期は事業収益0、営業損失△2,841百万円の計画です。第1四半期の営業損失は△570.3百万円で、通期損失予算に対する単純消化率は20.1%。現時点の費用ペースは通期予想の範囲内ですが、臨床試験費用は四半期均等ではないため、後半の研究開発費増加を前提に見る必要があります。
達成できると判断する理由
- 第1四半期の営業損失は通期予想の20.1%にとどまり、単純な25%進捗を下回っています。
- 研究開発費も487.6百万円で通期計画2,536百万円の19.2%にとどまり、現時点では費用予算に余裕があります。
- 会社は第1四半期決算で通期予想を据え置き、ナンブランラト第3相とJPH034第1相を「計画どおり順調」と説明しています。
- 事業収益を0と置く保守的な前提で、JPH034の事業化スキームも予想に織り込んでいないため、契約等が実現した場合は上振れ要因になり得ます。
達成できないと判断する理由
- ナンブランラト第3相は米国施設の立ち上げが進んでおり、症例登録やCRO関連費用の増加で研究開発費が後半に加速する可能性があります。
- 胆道がん1次療法の医師主導試験は2026年7月に最初の被験者投与まで進み、JPH034第1相も並行しているため、複数試験の進展が費用超過につながるリスクがあります。
- 事業収益を見込まない年度のため、想定外の開発費や外注費が発生した場合、それを売上で吸収する構造ではありません。
収益計上時期を見る際の注意点
会社は固定的な季節性を説明していません。創薬企業の研究開発費は、試験開始、施設立ち上げ、症例登録、外部委託のマイルストン等により四半期ごとの計上が偏ることがあります。実際、2026年3月期は第3四半期累計の営業損失△2,533百万円から通期△3,710.2百万円まで第4四半期だけで約1,177百万円損失が拡大しました。したがって、上記20.1%は季節性等を調整していない単純進捗率です。
最終判断
現時点では、2027年3月期の営業損失△2,841百万円以内で着地する可能性をやや高めと判断します。第1四半期の費用消化は計画を下回り、会社も予想を据え置いています。一方、グローバル第3相を中心に研究開発費が後半へ増加しやすいため、次四半期以降は研究開発費の増加幅と臨床試験の進捗をセットで確認する必要があります。
ジェイファーマ
中期成長戦略分析
最新「事業計画及び成長可能性に関する事項」+ Goals for 2030 | 調査基準日:2026年9月7日
1企業が掲げる目標業績数字
USD 1B
| 指標 | 目標・予想 | 位置付け |
|---|---|---|
| 2030年 ナンブランラト | 年間製品売上 USD 1B | グローバル承認を獲得し、ブロックバスター化を目指す長期目標 |
| 2027年3月期 事業収益 | 計上なし | JPH034の事業化スキーム構築は想定するが、契約内容未確定のため業績予想には未反映 |
| 2027年3月期 営業損益 | ▲28.41億円 | 研究開発先行型のため赤字継続を想定 |
| 2027年3月期 経常損益 | ▲28.41億円 | 最新第1四半期決算時点でも会社予想を据え置き |
| 2027年3月期 当期純損益 | ▲28.42億円 | 短期的な黒字化ではなくパイプライン価値向上を優先 |
| 2027年3月期 研究開発費 | 25.36億円 | グローバルPhase 3、米国Phase 1等が中心 |
| 2027年3月期 販管費 | 3.04億円 | 人件費等を含む事業運営費 |
USD 1Bは「ジェイファーマ本体の売上高目標」ではなく、ナンブランラトの年間製品売上目標。 同社はグローバル開発後に製薬企業等とのライセンス・共同開発などで収益化するモデルを想定しているため、 製品売上と同社が会計上認識する売上高は一致しない可能性が高い。
また、2030年度の会社全体の売上高、営業利益、営業利益率等については、具体的な数値目標を開示していない。
2目標達成へのロードマップ
ヒトデータを蓄積
最大化
事業化スキーム
+大型製品化
胆道がん2次療法を対象とするBeacon-BTC試験を進める。 2026年5月には最初の患者への投与を開始し、米国では15施設の立ち上げが完了。 2027年3月期は米国施設立ち上げ、治験プロトコルや解析データの対外発表、 新規投与レジメンの安全性レビュー、2027年1月ASCO GIでの進捗発表などを計画する。
多発性硬化症向けJPH034について米国Phase 1を進め、 Phase 1完了と臨床・非臨床エビデンスの学術発表を目指す。 欧米でPhase 2へ進める準備が整う段階で、 ライセンス、共同開発、米国子会社設立などを含む事業化スキームの構築を狙う。
①胆道がん2次療法のグローバルPhase 3 Part A、 ②胆道がん1次療法のICI併用医師主導試験、 ③特許の強化・延長を並行して進める。 開発進捗を提携候補へ継続開示し、交渉力を高める。
Phase 3 Part AやICI併用試験等によって開発品の価値を高めた後、 ライセンス、共同開発等の事業化スキーム構築を目指す。 会社側はナンブランラトについて、2028年3月期以降の事業収益計上を想定している。
ナンブランラト単剤療法の胆道がん治療薬としてのグローバル承認、 年間売上USD 1B級の製品化を中核に、 がん・自己免疫疾患・希少疾患への適応拡大、 次世代LAT1阻害剤の臨床試験入り、 新規トランスポーター阻害剤の創出、 SLC創薬プラットフォーム化を進める。
3達成計画の構造
| 戦略 | 具体策 | 狙い |
|---|---|---|
| 自社で後期開発まで進める | FDAレビュー下でグローバルPhase 3等を自社主体で進行 | 早期導出を避け、臨床価値を高めた状態で大型契約を狙う |
| グローバル事業化 | 複数の製薬・バイオテック企業とNDA下で協議 | ライセンス、共同開発等の競争環境を作り契約条件の最大化を図る |
| ライフサイクル拡大 | 胆道がん1次療法、KRAS変異大腸がん、希少疾患などへ展開 | 単一適応症依存を下げ、ナンブランラトの総事業価値を高める |
| 知財強化 | 用途特許等で米国2040年、日本2041年までの独占性を確保し、さらに5年以上の延長を企図 | 承認後の収益期間を長期化 |
| 次世代品 | 経口投与可能なBest-in-Class LAT1阻害剤を探索 | 先行品の特許満了後も継続的な成長を可能にする |
| 創薬プラットフォーム化 | Cryo-EM、AI・in-silico技術、アカデミア連携を活用 | LAT1以外のSLCトランスポーターにも創薬基盤を横展開 |
① 臨床データ:Phase 3で有効性・安全性を再現できるか。
② 事業化:JPH034は2027年3月期、ナンブランラトは2028年3月期を軸に、企業価値へ直結する契約を組成できるか。
③ 資金:大型臨床試験を継続しながら、過度な希薄化を避けて承認・導出まで資金をつなげることができるか。
4会社が記載する主な達成リスク
| リスク | 内容 | 会社側の対応 |
|---|---|---|
| 臨床・非臨床試験 | 想定した有効性・安全性を示せない可能性 | 既存データに基づく試験設計と、複数パイプラインへの分散 |
| 薬事申請・承認 | 各国規制当局の判断によって開発計画が遅延・変更される可能性 | 規制当局との早期対話、薬事専門家との連携 |
| 臨床試験スケジュール | 患者登録に時間を要し試験完了が遅れる可能性 | CROや患者団体との連携による被験者募集チャネルの拡大 |
| 海外アライアンス | 海外製薬企業等との契約成立まで想定以上に時間を要する可能性 | 複数候補へのアプローチ、臨床・非臨床データ整備、知財強化 |
| 開発競合 | 他社がLAT1阻害剤を開発し競争が激化する可能性 | 包括的用途特許、Best-in-Class開発、疾患ポートフォリオ多様化 |
| 資金・赤字継続 | 研究開発投資により営業赤字・純損失が継続する可能性 | 補助金、提携、ロイヤルティ型ファイナンス等を検討 |
2026年6月末の現金及び預金は37.27億円。 2026年3月末の44.52億円から研究開発投資に伴い減少している。 一方、自己資本比率は84.2%と高い。
ただし2027年3月期は25.36億円の研究開発費を計画しているため、 「臨床進捗」「事業化契約」「追加資金調達」のタイミングが今後の重要な観察ポイントとなる。
5総括
ジェイファーマの戦略は、短期間で黒字化する計画ではなく、 「自社で臨床後期まで開発 → データ価値を最大化 → 大型事業化 → グローバル承認」 というバイオベンチャー型の価値創造モデルである。
最大の企業価値ドライバーはナンブランラトのグローバルPhase 3。 その次にJPH034の2027年3月期の事業化スキーム、 ナンブランラトの2028年3月期の事業化スキームが続く。
したがって2030年のUSD 1Bという数字そのものより、 臨床試験の進捗・結果、提携条件、承認確率、資金消費を順番に確認することが、 計画達成度を判断するうえで重要となる。
・ジェイファーマ株式会社「事業計画及び成長可能性に関する事項」2026年6月26日
・ジェイファーマ株式会社「2027年3月期 第1四半期決算短信」2026年8月12日
・ジェイファーマ株式会社「Goals for 2030」企業情報
・ジェイファーマ株式会社「執行役員体制への移行により経営・事業執行体制を強化」2026年9月1日
※本分析は公開情報を基に作成したもので、投資判断を推奨するものではありません。
コメント