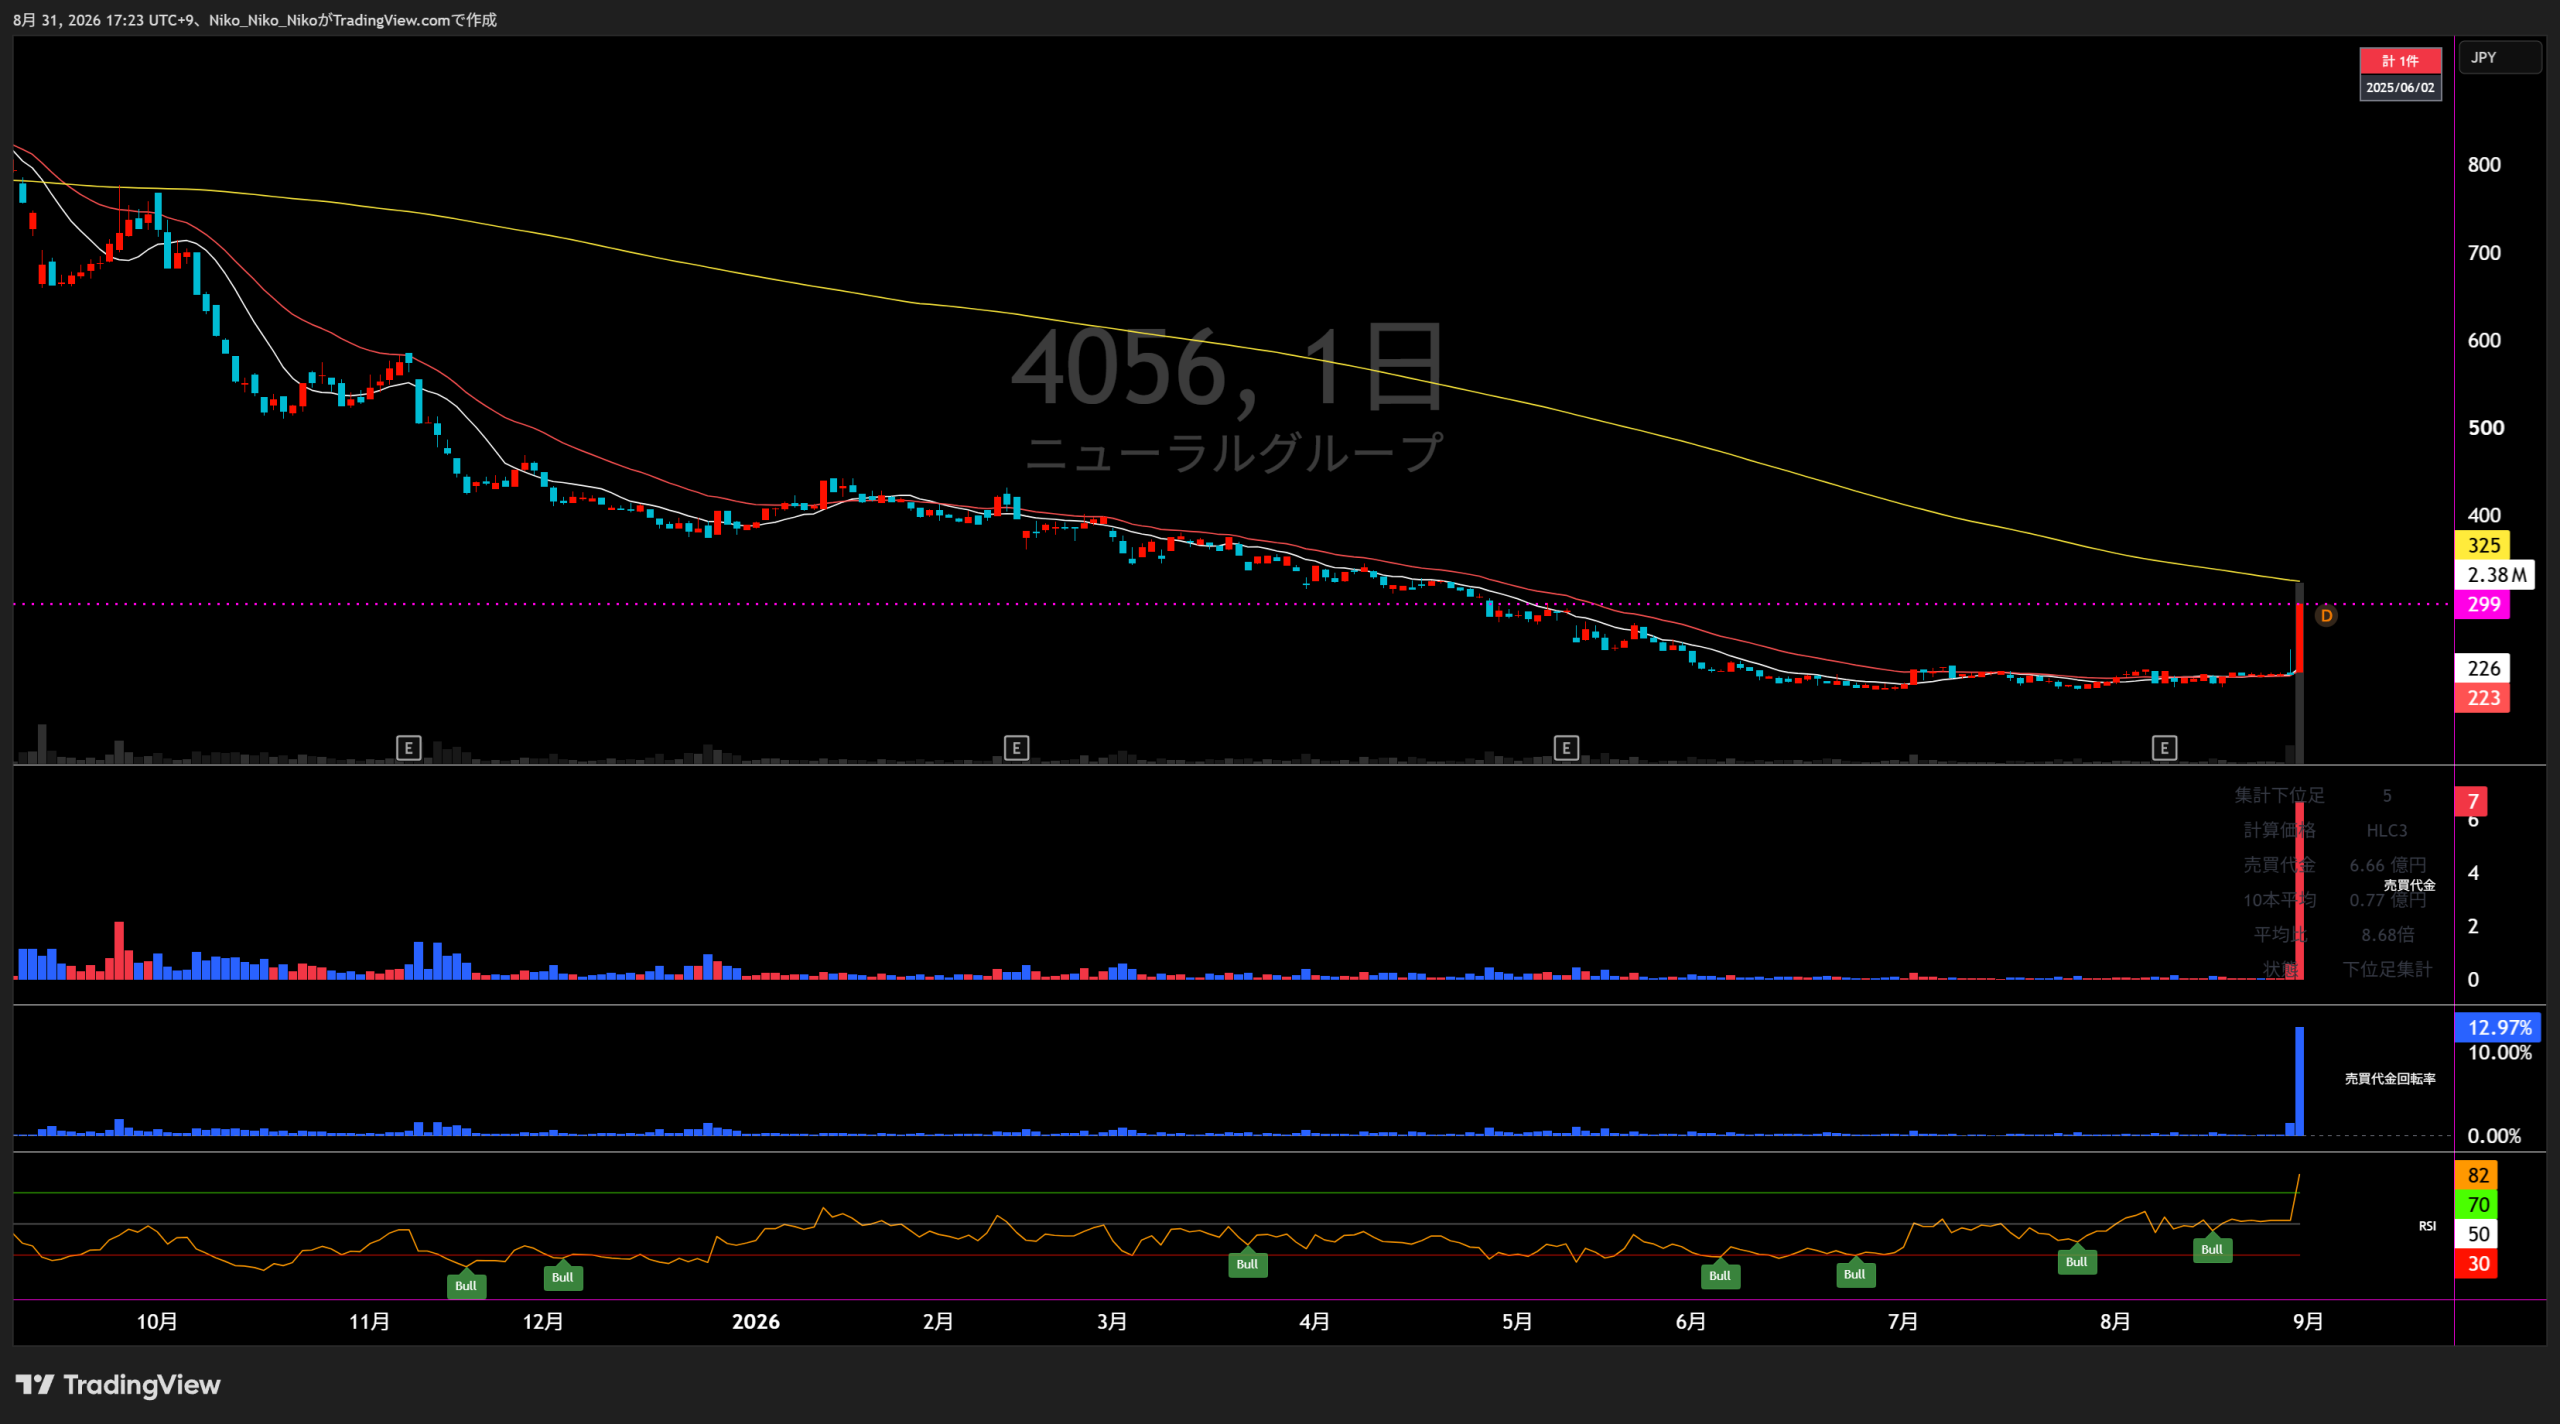
4056 ニューラルグループ
AIエンジニアリング事業
事業内容
AIエンジニアリング事業は、AI・エッジAI・画像解析・生成AIを核に、リアル空間とバーチャル空間のデジタル化を支援する事業です。イノベーション領域ではAI Agent、LLM、AIアルゴリズム等の研究・共同開発を進め、コアサービス領域ではNeural Vision、KizunaNavi、Generative Web、DigiPark、人流・防犯解析、サイネージ等を提供します。2026年はM&Aによりイベント・プロモーション、クリエイティブ、ゲーミング・ソフトウェアへ応用領域を拡大し、グループ各社へAI技術を横展開しながら、既存サービスとの相互送客と業務・コスト最適化による収益基盤の拡張を進めています。
法定開示上の報告セグメントは一貫して「AIエンジニアリング事業」の単一セグメントで、廃止・統合された報告セグメントはありません。サービスドメインの表記は、2021年の「AIメディア/デジソリューション/ライフスタイル」から、2022~2024年の「デジソリューション/ライフスタイル」を経て、2025年以降は「イノベーション領域/コアサービス領域」へ再整理されています。ドメイン別利益は非開示です。
直近5年業績サマリー
| 業績項目 | 2021年12月期実績 | 2022年12月期訂正後 | 2023年12月期実績 | 2024年12月期訂正後 | 2025年12月期有報確定値 | 2026年12月期最新会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 1,010.2 | 2,878.7 +1,868.6 / +185.0% | 3,178.2 +299.4 / +10.4% | 3,564.8 +386.6 / +12.2% | 3,299.0 △265.8 / △7.5% | 5,300.0 +2,001.0 / +60.6% |
| 営業損益 | 20.2 | △312.0 △332.1 / △1645.8% | △658.8 △346.8 / △111.2% | 35.6 +694.3 / +105.4% | △6.7 △42.2 / △118.7% | — |
| 経常損益 | 13.7 | △307.8 △321.5 / △2355.1% | △686.8 △379.0 / △123.1% | 11.7 +698.5 / +101.7% | △46.8 △58.5 / △498.4% | — |
| 当期純利益 | 11.3 | △909.2 △920.4 / △8169.4% | △650.1 +259.1 / +28.5% | △60.9 +589.2 / +90.6% | △116.2 △55.3 / △90.7% | — |
| EPS | 0.79円 | △63.32円 △64.11 / △8115.2% | △43.65円 +19.67 / +31.1% | △3.97円 +39.68 / +90.9% | △7.29円 △3.32 / △83.6% | — |
| 一株配当金 | 0.00円 | 0.00円 ±0.0 / ±0.0% | 0.00円 ±0.0 / ±0.0% | 0.00円 ±0.0 / ±0.0% | 0.00円 ±0.0 / ±0.0% | 0.00円 ±0.0 / ±0.0% |
| 純資産 | 1,322.7 | 432.4 △890.3 / △67.3% | 467.9 +35.5 / +8.2% | 614.2 +146.3 / +31.3% | 1,876.7 +1,262.5 / +205.5% | — |
| 営業CF | △0.8 | △318.2 △317.5 / △40286.0% | △387.0 △68.8 / △21.6% | 194.6 +581.6 / +150.3% | 150.2 △44.4 / △22.8% | — |
| 投資CF | △494.6 | △263.0 +231.6 / +46.8% | △55.7 +207.2 / +78.8% | 4.8 +60.6 / +108.7% | △28.5 △33.4 / △690.2% | — |
| 財務CF | 496.6 | 162.8 △333.7 / △67.2% | 237.7 +74.9 / +46.0% | △344.2 △581.9 / △244.8% | 1,395.3 +1,739.6 / +505.3% | — |
| フリーCF | △495.4 | △581.2 △85.8 / △17.3% | △442.7 +138.5 / +23.8% | 199.4 +642.2 / +145.0% | 121.6 △77.8 / △39.0% | — |
1.会社予想と実績
2022~2025年12月期は直前期の期末決算短信に記載された通期会社予想と最終実績を比較。2026年12月期は最新通期予想と中間実績を表示しています。
| 指標 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期 | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | 予想 | 実績 | 達成率 | |
| 売上高(百万円) | 1,800 | 2,879 | 159.9% | 4,000 | 3,178 | 79.5% | 3,700 | 3,565 | 96.3% | 3,700 | 3,299 | 89.2% | 5,300 | 1,781 | 単純 33.6% |
| 営業利益(百万円) | 20.0 | △312 | -1559.8% | 10.0 | △659 | -6587.6% | 30.0 | 35.6 | 118.5% | 160 | △6.7 | -4.2% | — | △353 | — |
| 経常利益(百万円) | 5.0 | △308 | -6156.5% | 2.0 | △687 | -34338.8% | 0.0 | 11.7 | 達成 | 140 | △46.8 | -33.4% | — | △370 | — |
| 親会社株主帰属純利益(百万円) | 2.0 | △909 | -45459.1% | △100 | △650 | -450.1% | △120 | △60.9 | 149.2% | 40.0 | △116 | -290.5% | — | △342 | — |
| EPS(基本的1株当たり利益)(円) | 0.13円 | △63.32円 | -48707.7% | △6.92円 | △43.65円 | -430.8% | △7.92円 | △3.97円 | 149.9% | 2.61円 | △7.29円 | -279.3% | — | △19.89円 | — |
達成率は、プラス予想では実績÷予想、マイナス予想では100+(実績-予想)÷|予想|×100。予想0は差額で達成判定。2026年は中間実績のため、売上高のみ通期予想に対する単純進捗率です。
2.達成・未達理由
自社AIサービス販売を軸とするユニットベース事業への移行とM&Aで売上規模が急拡大し、売上高は期初予想を大幅に上回りました。一方、のれん・顧客関連資産の償却、事業拡大に伴う人件費等の販管費増加に加え、フォーカスチャネル関連の減損損失664.7百万円を計上したため、営業利益・経常利益・純利益は大幅な未達となりました。
営業人員の積極採用、海外を含む拠点拡大、AIエンジニアの採用・育成で販管費が増加しました。加えて、全国12拠点の営業管理体制構築で新規採用人員の生産性立ち上がりや管理人材育成に想定以上の時間を要し、事業モデル転換の収益化が遅れたことが、売上・利益の未達につながりました。
売上高は3,700百万円予想にわずかに届かなかったものの、営業体制の強化とユニットベース事業への移行が進み増収を確保しました。サプライヤー交渉による調達コスト低減、内製化、外部委託費・本社費の削減などで販管費を圧縮し、営業利益は予想を超過。税効果会計の訂正も反映した最終的な純損失は60.9百万円まで縮小し、期初予想の120百万円損失を上回りました。
収益性の高いコアサービス領域への経営資源集中と営業体制の再構築を進める中、コスト最適化と不採算案件の整理を含むポートフォリオ最適化が想定以上に進み、売上高が一時的に減少しました。固定費構造は改善したものの、減収を吸収できず営業赤字となり、監査済み有価証券報告書の確定値では親会社株主帰属純損失116.2百万円となりました。
中間期はM&Aで4社を新規連結し、売上高は前年同期比で増加した一方、営業損失353.0百万円、調整後EBITDAは166百万円の赤字となりました。会社は通期の売上高5,300百万円・調整後EBITDA400百万円を据え置いています。新規連結4社の業績取り込みが下期に通期寄与することと、既存事業の下期収益拡大を前提にした計画です。
3.事業セグメントの自信度
AIエンジニアリング事業(単一報告セグメント)
「当社事業は、AIメディア、デジソリューション、ライフスタイルの3つのサービスドメインで構成されております。」
サービス群を広げていた立ち上げ期。単一セグメントの中で複数ドメインを育成する段階で、収益性への自信はまだ限定的と判断。
「売上成長が直接的に収益を押し上げるビジネスモデルを構築しております。」
ユニットベース事業への転換でスケール効果を強調しており、売上成長への自信は強い。一方で実績は先行投資・減損で赤字化し、利益面とのギャップが大きかった。
「全国12拠点での大規模な営業管理体制構築に9ヶ月程度の遅れがあった」
体制構築の遅延を明示し、赤字継続の原因を説明。翌期黒字化を掲げつつも、当期時点では実行面の不確実性が高かったため弱気判定。
「その結果として、通期営業黒字化を達成いたしました。」
コスト最適化と事業モデル転換の成果が営業黒字として確認され、会社の説明も「黒字の常態化」へ軸足が移ったため強気。
「コスト最適化施策が想定以上に進展し、不採算案件の整理を含むポートフォリオの最適化を推進」
構造改革を意図的に進めた一方、その過程で減収・営業赤字となった。将来の収益基盤への自信はあるが、実績の再加速が未確認なため中立。
「第3四半期以降さらに大きく収益が拡大する見込みです。」
M&A4社の連結寄与と既存事業の下期拡大を前提に通期予想を据え置き、下期の収益加速を明確に打ち出しているため会社コメントのトーンは強気。
4.最新予想信頼度
達成できると判断する理由
中間期に新規連結した4社は期初からフル寄与しておらず、下期は連結寄与期間が長くなります。会社は既存事業にも下期へ収益が増加する傾向があると説明しており、M&A先へのAI技術横展開、相互送客、コスト最適化が計画どおり進めば、売上高5,300百万円は条件付きで射程に入ります。中間決算後も通期予想を据え置いている点も、会社側が下期回復を前提としていることを示します。
達成できないと判断する理由
売上高の中間期単純進捗率は33.6%にとどまり、下期だけで3,518.6百万円と中間期実績の約2倍の売上が必要です。調整後EBITDAも中間期△166百万円から通期400百万円へ到達するには下期566百万円の改善が必要です。4社同時のPMI、追加の取得関連費用、既存事業の回復遅延が重なると未達リスクが高まります。
利益計上時期の見方
最新短信では、既存事業は下期にかけて収益が増える傾向があり、新規連結4社の業績取り込みも加わるため、第3四半期以降に収益拡大を見込むと説明しています。したがって中間期の単純進捗率だけで通期を線形評価するのは適切ではありません。一方、下期に必要な利益改善幅は大きく、季節性だけでなくM&A先の実収益と統合効果の発現が重要です。
総合判断
売上高は「条件付きで達成可能」、調整後EBITDAは「達成ハードルが高い」、総合信頼度は中立~やや弱気。 下期偏重とM&A連結効果には合理的な根拠がありますが、売上・調整後EBITDAとも必要な下期加速が大きいためです。第3四半期で売上の加速と調整後EBITDAの黒字転換が同時に確認できるかが、通期達成の重要な判定ポイントです。
ニューラルグループ|最新中期成長戦略分析
① 企業が掲げる目標業績数字
2025年12月期実績3,299百万円から約20億円の増収を計画。
2025年実績141百万円から大幅な収益拡大を目指す。
M&A取得時の一時費用を除いた正常収益力を重視。
| 指標 | 2025年12月期 実績 | 2026年12月期 会社予想 | 増減 |
|---|---|---|---|
| 売上高 | 3,299百万円 | 5,300百万円 | +2,001百万円 / +60% |
| M&A関連費用を除くEBITDA | 141百万円 | 400百万円 | +259百万円 / +183% |
| 同EBITDAマージン | 4.3% | 7.5% | +3.2pt |
| 2027~2030年の絶対額目標 | ― | 非開示 | M&Aによる急速な成長方針のみ提示 |
なぜ「営業利益」ではなくEBITDAを重視するのか
同社は2026年以降、連続的なM&Aを経営戦略の中心に据えています。 そのため、のれん償却費や買収時だけ発生するアドバイザー手数料などによって 営業利益が大きく変動しやすくなります。 そこで、営業キャッシュフロー創出力に近いEBITDAへ M&A株式取得関連の一時費用を加えた 「M&A関連費用を除くEBITDA」を主要経営指標としています。
直近進捗|2026年12月期 第2四半期
通期5,300百万円に対する中間期時点の進捗。
Q1の676百万円から売上規模は大きく拡大。
Q1は▲151百万円であり、Q2に大幅改善。
一方、会社側は2026年8月時点で通期予想を維持しており、 第3四半期以降は事業規模が大きく拡大し、収益性も下期にかけて立ち上がる との見通しを示しています。 ポマト・プロ、カクタス、魔法など2026年にグループインした企業の連結寄与と PMI効果が下期計画の重要な前提です。
② 目標達成へのロードマップ・達成計画
成長モデルの転換
事業基盤再構築
顧客基盤拡大
連続的M&A
非連続成長
STEP 1|収益基盤の再構築
- 販売管理費・原価を広範囲に効率化
- 研究開発・プラットフォーム共通化による省人化
- 国内拠点統合など固定費を最適化
- AIライセンス販売中心から自社AIサービスへ転換
- 資本増強を通じて成長投資余力を確保
STEP 2|自社サービスの拡大
- 全国規模のAIサービス販売体制を構築
- 顧客基盤は1万社超へ拡大
- AI・メディアサービスは民間・行政・公共1.2万か所超で利用
- 既存顧客をM&A後のクロスセル基盤として活用
- AI技術の社会実装ノウハウをグループ企業へ横展開
STEP 3|連続的M&A
- 2026年度以降を急速な成長段階と位置づけ
- イベント、コンテンツ、ゲーム、教育、メディア等へ展開
- 安定黒字企業を中心に買収候補を選別
- AI・エンタメ技術を買収企業へ適用
- PMIと追加M&Aを並行して実行
M&A対象企業の選定ルール
| 選定軸 | 会社が掲げる条件 | 狙い |
|---|---|---|
| 財務 | 継続性が高く、安定した黒字企業 | 買収直後からグループ収益へ貢献しやすくする |
| 買収価格 | EV / EBITDA 5.0倍以内を原則 | のれん負け・減損リスクを抑制 |
| シナジー | AI・エンタメ技術の適用、顧客相互送客 | 買収前以上の売上成長を狙う |
| 効率化 | AIを使った開発・財務・調達等の効率化 | 利益率向上・生産性向上 |
| 人材 | 経営陣・社員が継続参加し、優秀な人材を有する | 事業継続性と企画・プロデュース力を確保 |
PMIで生み出す3つのシナジー
売上拡大
- グループ顧客への相互送客・クロスセル
- 複数社の商材を組み合わせた統合提案
- AI導入によるサービス価値・単価向上
- 各社の営業ノウハウを相互共有
経営効率化
- 共同購買・ITシステムの共同運用
- 経理・財務・予算管理等の統合
- 外部発注業務をグループ内へ移管
- 繁忙期の人材をグループ内で相互補完
組織力強化
- グループ全体での人材採用支援
- 代表者会議による戦略共有
- グループ横断の人材異動
- 上場企業グループとしてのキャリア機会拡大
2026年に加速したM&A
| 企業・領域 | グループイン | 戦略上の意味 |
|---|---|---|
| ポマト・プロ | 2026年2月 | イベント・エンターテインメント領域へ進出。オンライン・オフラインイベントへAI技術を適用。 |
| カクタス | 2026年4月 | 街づくり、光アート、プロジェクションマッピング等の体験型コンテンツを強化。 |
| 魔法 | 2026年6月 | ゲーム・アミューズメントへ展開。生成AIやエッジAIを開発工程・次世代体験へ融合。 |
M&Aパイプラインの進捗
2026年8月6日時点
候補企業のソーシングを拡大
初期検討を開始した候補
2026年8月6日時点
中期計画の達成度をどう見るか
| 確認項目 | 現在の状況 | 評価 | ポイント |
|---|---|---|---|
| M&A実行 | 2026年にポマト・プロ、カクタス、魔法を相次ぎ取得 | 進展 | 「連続的M&A」戦略そのものは実行段階へ入っている。 |
| 案件ソーシング | 企業情報受領729件、採用30件 | 良好 | 追加M&A候補の母数は拡大。 |
| PMI | 会社説明では想定通り進捗 | 進展 | イベント・ゲーム領域でAI活用事例の創出を開始。 |
| 売上高 | 上期1,781百万円 / 通期5,300百万円 | 下期偏重 | 通期達成には下期3,519百万円が必要。 |
| 収益性 | Q2 M&A関連費用除くEBITDA ▲14百万円 | 要確認 | Q1から改善したが、通期400百万円には下期の大幅黒字化が必要。 |
③ 会社が開示する主な達成リスク
| 主なリスク | 顕在化可能性 | 時期 | 影響度 | 会社の対応策 |
|---|---|---|---|---|
| 市場 | 中 | 常時 | 低 | AI活用領域を広げるため、研究開発と新サービス創出を継続。 |
| 競合 | 中 | 常時 | 低 | 研究開発投資を強化し、AIサービスの適用領域を広げて技術優位性を維持。 |
| 技術革新 | 中 | 常時 | 中 | 新技術を積極展開し、エンジニア採用・育成や技術動向把握体制を強化。 |
| M&A等の投資 | 中 | 常時 | 中 | 投資実行前にビジネス・財務・法務等の詳細なデューデリジェンスを実施。 |
| 特定人物への依存 | 低 | 常時 | 中 | 各事業部長への権限移譲と経営体制・人材育成を進める。 |
| 人材確保・育成 | 中 | 常時 | 中 | 国内外から人材を採用できる開発環境、職場環境、モチベーション施策を整備。 |
総合評価
ニューラルグループの最新中期戦略は、 「AIの自社サービス企業」から「AIを武器に複数の事業会社を束ねる企業グループ」へ 変貌する戦略と整理できます。 2021~2025年のコスト改革と事業モデル転換を経て、 2026年からは連続的M&Aを明確に成長エンジンへ据えました。
戦略面では、2026年だけでイベント、街づくり、ゲーミングへ領域を広げており、 M&A候補のソーシングも拡大しているため、 ロードマップの実行自体は進んでいると判断できます。
一方で、2026年上期売上高の通期進捗は約33.6%で、 M&A関連費用を除くEBITDAも上期は概算赤字です。 通期目標の売上高5,300百万円・同EBITDA400百万円を達成するには、 下期の売上急拡大と利益率改善が不可欠です。 したがって、現時点での中計評価は 「M&A戦略の実行は進展、業績目標達成は下期PMIの成果待ち」 という段階です。
① 2026年売上高5,300百万円の達成可否
② M&A関連費用を除くEBITDA400百万円・7.5%の達成可否
③ ポマト・プロ、カクタス、魔法の下期利益貢献
④ クロスセル・AI導入による買収企業の成長率向上
⑤ EV/EBITDA5倍以内というM&A規律を維持できるか
⑥ 追加買収と財務健全性を両立できるか
⑦ 2027年3月頃の次回「事業計画及び成長可能性に関する事項」で、中長期数値目標が新たに示されるか
・ニューラルグループ株式会社「事業計画及び成長可能性に関する事項」2026年3月31日
・ニューラルグループ株式会社「2026年12月期(第9期)第2四半期 決算説明資料」2026年8月10日
・ニューラルグループ株式会社「2026年12月期 第2四半期(中間期)決算短信」2026年8月10日
・ニューラルグループ株式会社「2026年12月期 第2四半期決算説明会書き起こし」2026年8月18日
※下期必要売上高、平均四半期売上、上期M&A関連費用除くEBITDA等の一部数値は、 会社開示数値を基にした単純計算・概算です。
コメント