| 業績項目 | 2021年8月期 | 2022年8月期 | 2023年8月期 | 2024年8月期 | 2025年8月期 | 2026年8月期 Q3累計 | 2026年8月期 最新予想 |
|---|---|---|---|---|---|---|---|
| 売上高 | 2,198 △24 / △1.1% | 2,345 +147 / +6.7% | 2,501 +156 / +6.7% | 3,477 +976 / +39.0% | 4,856 +1,379 / +39.7% | 4,297 +617 / +16.8%前年同期比 | 5,650 +794 / +16.4%前期実績比 |
| 営業損益 | 276 △37 / △11.8% | 236 △40 / △14.5% | 187 △49 / △20.8% | 281 +94 / +50.3% | 566 +285 / +101.4% | 586 +120 / +25.8%前年同期比 | 633 +67 / +11.8%前期実績比 |
| 経常損益 | 294 △37 / △11.2% | 265 △29 / △9.9% | 224 △41 / △15.5% | 347 +123 / +54.9% | 588 +241 / +69.5% | 606 +121 / +24.9%前年同期比 | 656 +68 / +11.6%前期実績比 |
| 当期純利益 | 206 △15 / △6.8% | 175 △31 / △15.0% | 133 △42 / △24.0% | 275 +142 / +106.8% | 424 +149 / +54.2% | 411 +75 / +22.3%前年同期比 | 450 +26 / +6.1%前期実績比 |
| EPS | 50.19円 △4.57 / △8.3% | 42.21円 △7.98 / △15.9% | 32.46円 △9.75 / △23.1% | 67.71円 +35.25 / +108.6% | 106.49円 +38.78 / +57.3% | 103.08円 +18.60 / +22.0%前年同期比 | 112.87円 +6.38 / +6.0%前期実績比 |
| 一株配当金 | 6.00円 ±0.00 / +0.0% | 8.00円 +2.00 / +33.3% | 8.00円 ±0.00 / +0.0% | 14.00円 +6.00 / +75.0% | 15.00円 +1.00 / +7.1% | ー | 18.00円 +3.00 / +20.0%前期実績比 |
| 純資産 | 2,123 +230 / +12.2% | 2,295 +172 / +8.1% | 2,311 +16 / +0.7% | 2,479 +168 / +7.3% | 2,837 +358 / +14.4% | 3,203 +463 / +16.9%前年同期比 | ー |
| 営業CF | 257 +37 / +16.8% | 206 △51 / △19.8% | 248 +42 / +20.4% | 355 +107 / +43.1% | 571 +216 / +60.8% | ー | ー |
| 投資CF | △219 △5 / △2.3% | △136 +83 / +37.9% | △459 △323 / △237.5% | 161 +620 / +135.1% | 85 △76 / △47.2% | ー | ー |
| 財務CF | 14 +53 / +135.9% | △58 △72 / △514.3% | △128 △70 / △120.7% | △263 △135 / △105.5% | △79 +184 / +70.0% | ー | ー |
| フリーCF | 38 +32 / +533.3% | 70 +32 / +84.2% | △211 △281 / △401.4% | 516 +727 / +344.5% | 656 +140 / +27.1% | ー | ー |
1.会社予想と実績
会社が各期首に示した通期予想と通期実績を比較しています。2026年8月期のみ、2026年7月14日公表の最新修正予想と第3四半期累計実績を比較しています。
| 指標 | 2022年8月期 | 2023年8月期 | 2024年8月期 | 2025年8月期 | 2026年8月期 | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 会社予想 | 実績 | 達成率 | 会社予想 | 実績 | 達成率 | 会社予想 | 実績 | 達成率 | 会社予想 | 実績 | 達成率 | 会社予想 | 実績 | 達成率 | |
| 売上高 (百万円) | 2,430 | 2,345 | 96.5% | 2,500 | 2,501 | 100.1% | 2,880 | 3,478 | 120.7% | 4,100 | 4,857 | 118.5% | 5,650 | Q3 4,297 | 76.1%単純進捗 |
| 営業利益 (百万円) | 285 | 237 | 83.0% | 160 | 187 | 117.0% | 190 | 282 | 148.4% | 337 | 567 | 168.1% | 633 | Q3 587 | 92.7%単純進捗 |
| 経常利益 (百万円) | 300 | 265 | 88.4% | 190 | 225 | 118.4% | 210 | 348 | 165.5% | 350 | 589 | 168.2% | 656 | Q3 607 | 92.5%単純進捗 |
| 親会社株主帰属純利益 (百万円) | 207 | 176 | 84.9% | 125 | 133 | 106.8% | 145 | 275 | 189.7% | 234 | 424 | 181.3% | 450 | Q3 412 | 91.5%単純進捗 |
| EPS(1株当たり当期純利益) (円) | 49.90 | 42.21 | 84.6% | 29.97 | 32.46 | 108.3% | 35.51 | 67.71 | 190.7% | 58.63 | 106.49 | 181.6% | 112.87 | Q3 103.08 | 91.3%単純進捗 |
2.達成・未達理由
売上高は計画の96.5%にとどまり、利益項目も未達。組込ソフトウェア、半導体関連、セキュリティ需要は堅調だった一方、サービス事業の研究開発、本社移転、採用、スクデット社取得関連費用・のれん償却など販管費が増加しました。純利益は投資有価証券評価損や固定資産除却損も重荷となりました。
売上高はほぼ計画線、営業利益以下は計画超過。組込みソフトウェアの自動車向け売上と半導体関連装置向けが堅調で、前期の本社移転費用・株式取得関連費用が不発生となりました。外部リソースや賃上げ、新規事業コストは重かったものの、補助金収入も経常利益を支えました。
開発需要が高水準で、組込みソフトウェア、セキュリティ、セーフティが伸長。イーガー社・テスコ社の連結効果に加え、下期の受注価額見直しと高利益率案件の増加が採算を押し上げました。経常利益は保険解約返戻金、純利益は関係会社株式売却益や税負担率低下も寄与しました。
ソフトウェア事業の組込み・シミュレータ・セキュリティ/セーフティが好調で、センシングの大型X線・CT案件も拡大。受注価額の見直しによる粗利率上昇が人件費・外注費増を吸収しました。期中に業績予想を上方修正した後も、最終実績は修正値を上回りました。
第3四半期時点で利益4項目は最新予想の9割超まで進捗し、会社は2026年7月14日に通期予想を上方修正しました。受注価額見直し、高利益率案件、グループ人財活用が利益を押し上げる一方、センシング大型案件の翌期ずれとEV関連プロジェクト中止の影響を織り込む必要があります。
3.事業セグメントの自信度
ソフトウェア事業
特に、自動運転/ 先進安全シミュレータ開発や組込セキュリティサービスなどは好調に推移いたしました。
CASE関連は強かったものの、自動車組込ソフトウェアの受注回復が途上で、先行投資も継続。
当社グループの主軸である組込ソフトウェア開発の引き合いは高い需要を維持しております。
自動車、半導体関連、セキュリティが揃って堅調で、需要継続への自信が明確。
当社グループへの開発依頼は高い需要を維持しております。
需要は強い一方、主要セキュリティ・仮想空間案件の完了や外部リソース増で採算には慎重さ。
組込みソフトウェア、セキュリティ及びセーフティの技術分野で自動車及び産業機器向けの売上が好調に推移したため、売上高及びセグメント利益は前期比増収増益となりました。
値上げ・高利益率案件も加わり、数量と採算の両面で自信が強まった局面。
主力であります組込みソフトウェアをはじめ、シミュレータ・仮想空間技術、セキュリティ及びセーフティの技術分野で自動車及び産業機器向けの売上が好調に推移したため、売上高及びセグメント利益は前期比増収増益となりました。
現行ソフトウェア事業へ統合後も幅広い技術分野で成長し、利益も大きく拡大。
引き続き開発依頼は堅調に推移しておりますが、米国の政策動向及び電気自動車の需要減退を背景とした、取引先におけるEV関連プロジェクトの中止等の影響により、第4四半期連結会計期間以降不透明な状況が続くものと予想されます。
Q3実績は強いものの、コメントは明確に先行き警戒へ変化。
センシング事業
事業の特性上9月及び3月付近に売上が集中し利益貢献する傾向にあり、当連結会計年度に取り込まれたテスコ社の財務数値は4月から8月における業績になるため、売上総利益額に比して販管費が多く、連結売上高の増加には貢献しておりますが、営業利益に対しては減少の影響となっております。
連結初年度は季節性の谷を取り込み、評価は様子見。
X線透過・CT装置など大型案件の需要が高く、販売が好調に推移したため、売上総利益が販管費を上回り、セグメント利益となりました。
大型案件需要を背景に通期黒字化し、自信度が上昇。
X線透過・CT装置など大型案件の需要が高い状況にあり、案件の受注は堅調に推移しております。
需要・受注は堅調だが、納期調整でQ3累計は減収減益。
その他
自治体等に提供している施設予約システムの開発収益、利用料収益等により売上高は堅調に推移したものの、RM社の株式取得に伴うアドバイザリー費用等を計上したことからセグメント損失となりました。
RM社の収益は堅調だが、連結初年度の取得費用で赤字。
RM社における施設予約システムの開発収益及び利用料収益、AG社におけるマシンコントロール装置の販売等が堅調に推移したものの、AG社の株式取得に伴うアドバイザリー費用等が発生したため、セグメント損失となりました。
事業売上は堅調だがM&A費用とAG社の季節性が利益評価を抑える。
4.最新予想信頼度
2026年8月期の最新予想は売上高5,650百万円、営業利益633百万円、経常利益656百万円、親会社株主帰属純利益450百万円、EPS112.87円です。第3四半期累計までの単純進捗は以下の通りです。
上記は季節性や検収時期を調整しない単純進捗率です。
達成できると判断する理由
- 会社は第3四半期発表時の2026年7月14日に通期予想を上方修正しており、センシング大型案件の翌期ずれや足元のコストを認識した上で最新値を提示しています。
- 営業利益はQ3で586.5百万円まで積み上がり、通期633百万円まで残り約46.5百万円。経常利益・純利益も残額はそれぞれ約49.3百万円・38.3百万円です。
- ソフトウェアでは受注価額の見直しと高利益率案件の増加が粗利率を押し上げ、Q3累計の売上・セグメント利益が前年同期比で伸長しています。
- AG社の連結効果も加わり、会社は人件費・本社増床・M&A関連など一部コストの発生状況を織り込んで予想を更新しています。
達成できない可能性がある理由
- 売上高はQ4だけで約1,352.7百万円が必要です。前年のQ4売上高は約1,175.6百万円で、単純比較では約15%高い水準が必要です。
- 会社はEV需要減退に伴う取引先のEV関連プロジェクト中止を挙げ、第4四半期以降のソフトウェア需要に不透明感があると説明しています。
- センシングでは大型案件の一部が翌期へずれ、売上が集中しやすい9月・3月に対して残る6~8月は通常のピーク期ではありません。
- AG社も5~8月を閑散期と説明しており、製品保証費やM&A・統合関連費用の追加発生が利益の下振れ要因になります。
収益計上時期の見方
センシング事業は9月・3月付近に売上と利益が集中する傾向があり、AG社は5~8月が閑散期です。したがってQ3進捗率だけを四半期均等で年換算するのは適切ではありません。一方、会社がQ3発表日に最新予想へ修正している点は、残る期間の案件・コストの見通しを一定程度織り込んだ強い材料です。
ヴィッツ(4440)中期経営計画
対象期間:2025年8月期~2027年8月期 / 最新数値目標:2025年10月14日上方修正版
最新の公式中期経営計画を反映中期経営計画の要点
① 企業が掲げる目標業績数字
| 指標 | 2026年8月期 | 2027年8月期 |
|---|---|---|
| 売上高 | 56.0億円 | 60.0億円 |
| 営業利益 | 5.80億円 | 6.60億円 |
| 営業利益率 | 10.4% | 11.0% |
| ROE | 14.4% | 14.0% |
| 1株当たり配当金 | 18円 | 20円 |
※2025年10月14日公表の数値目標変更後。2027年8月期売上高は、 当初計画50億円 → 2025年5月修正55.4億円 → 最新60億円へ段階的に引き上げられている。
② 目標達成へのロードマップ
技術力・人財・組織力を強化
人財のスキル棚卸しと人財ポートフォリオ管理、新人教育、 高度技術職のキャリア階層整備、採用やM&Aによる人財獲得を実施。 評価・報酬制度や働く環境も整備し、高付加価値サービスを生み出せる組織基盤をつくる。
「労働力提供型」から「知財提供・活用型」へ転換
SES依存度を下げ、受託開発、コンサルティング、 コンテンツ、ソフトウェアライセンス、自社プロダクト等の比率を高める。 売上高の拡大だけでなく、同時に利益率を引き上げる構造改革が中計の核心。
SES:53% → 40%
ソフトウェア受託開発:40% → 50%
知財提供・活用型:7% → 10%
生産性・価格・事業ポートフォリオを改善
グループ内外の人財を再配分し、システム・AIを使ったDXで開発工数を削減。 適正なプライシング、新規顧客・案件獲得、事業の選択と集中を進める。 必要に応じ戦略的M&Aも活用し、売上成長と営業利益率向上を同時に狙う。
センシング事業の高付加価値化
航空機・自動車・医療機器等に向けた高解像度の非破壊検査技術、 全件検査用の専用装置・システム、X線検査自動化などを開発。 CTスキャンサービスも再構築し、新規用途・顧客開拓と高利益率化につなげる。
資本政策・ガバナンス・IRでROEを押し上げる
フリー・キャッシュ・フローを成長投資へ優先配分し、 投資判断にはROE目標をハードルレートとして活用。 最適資本構成、株主還元、ガバナンス強化、投資家との対話を組み合わせ、 ROE向上と株主資本コスト低減の双方を目指す。
足元の進捗から見た達成度
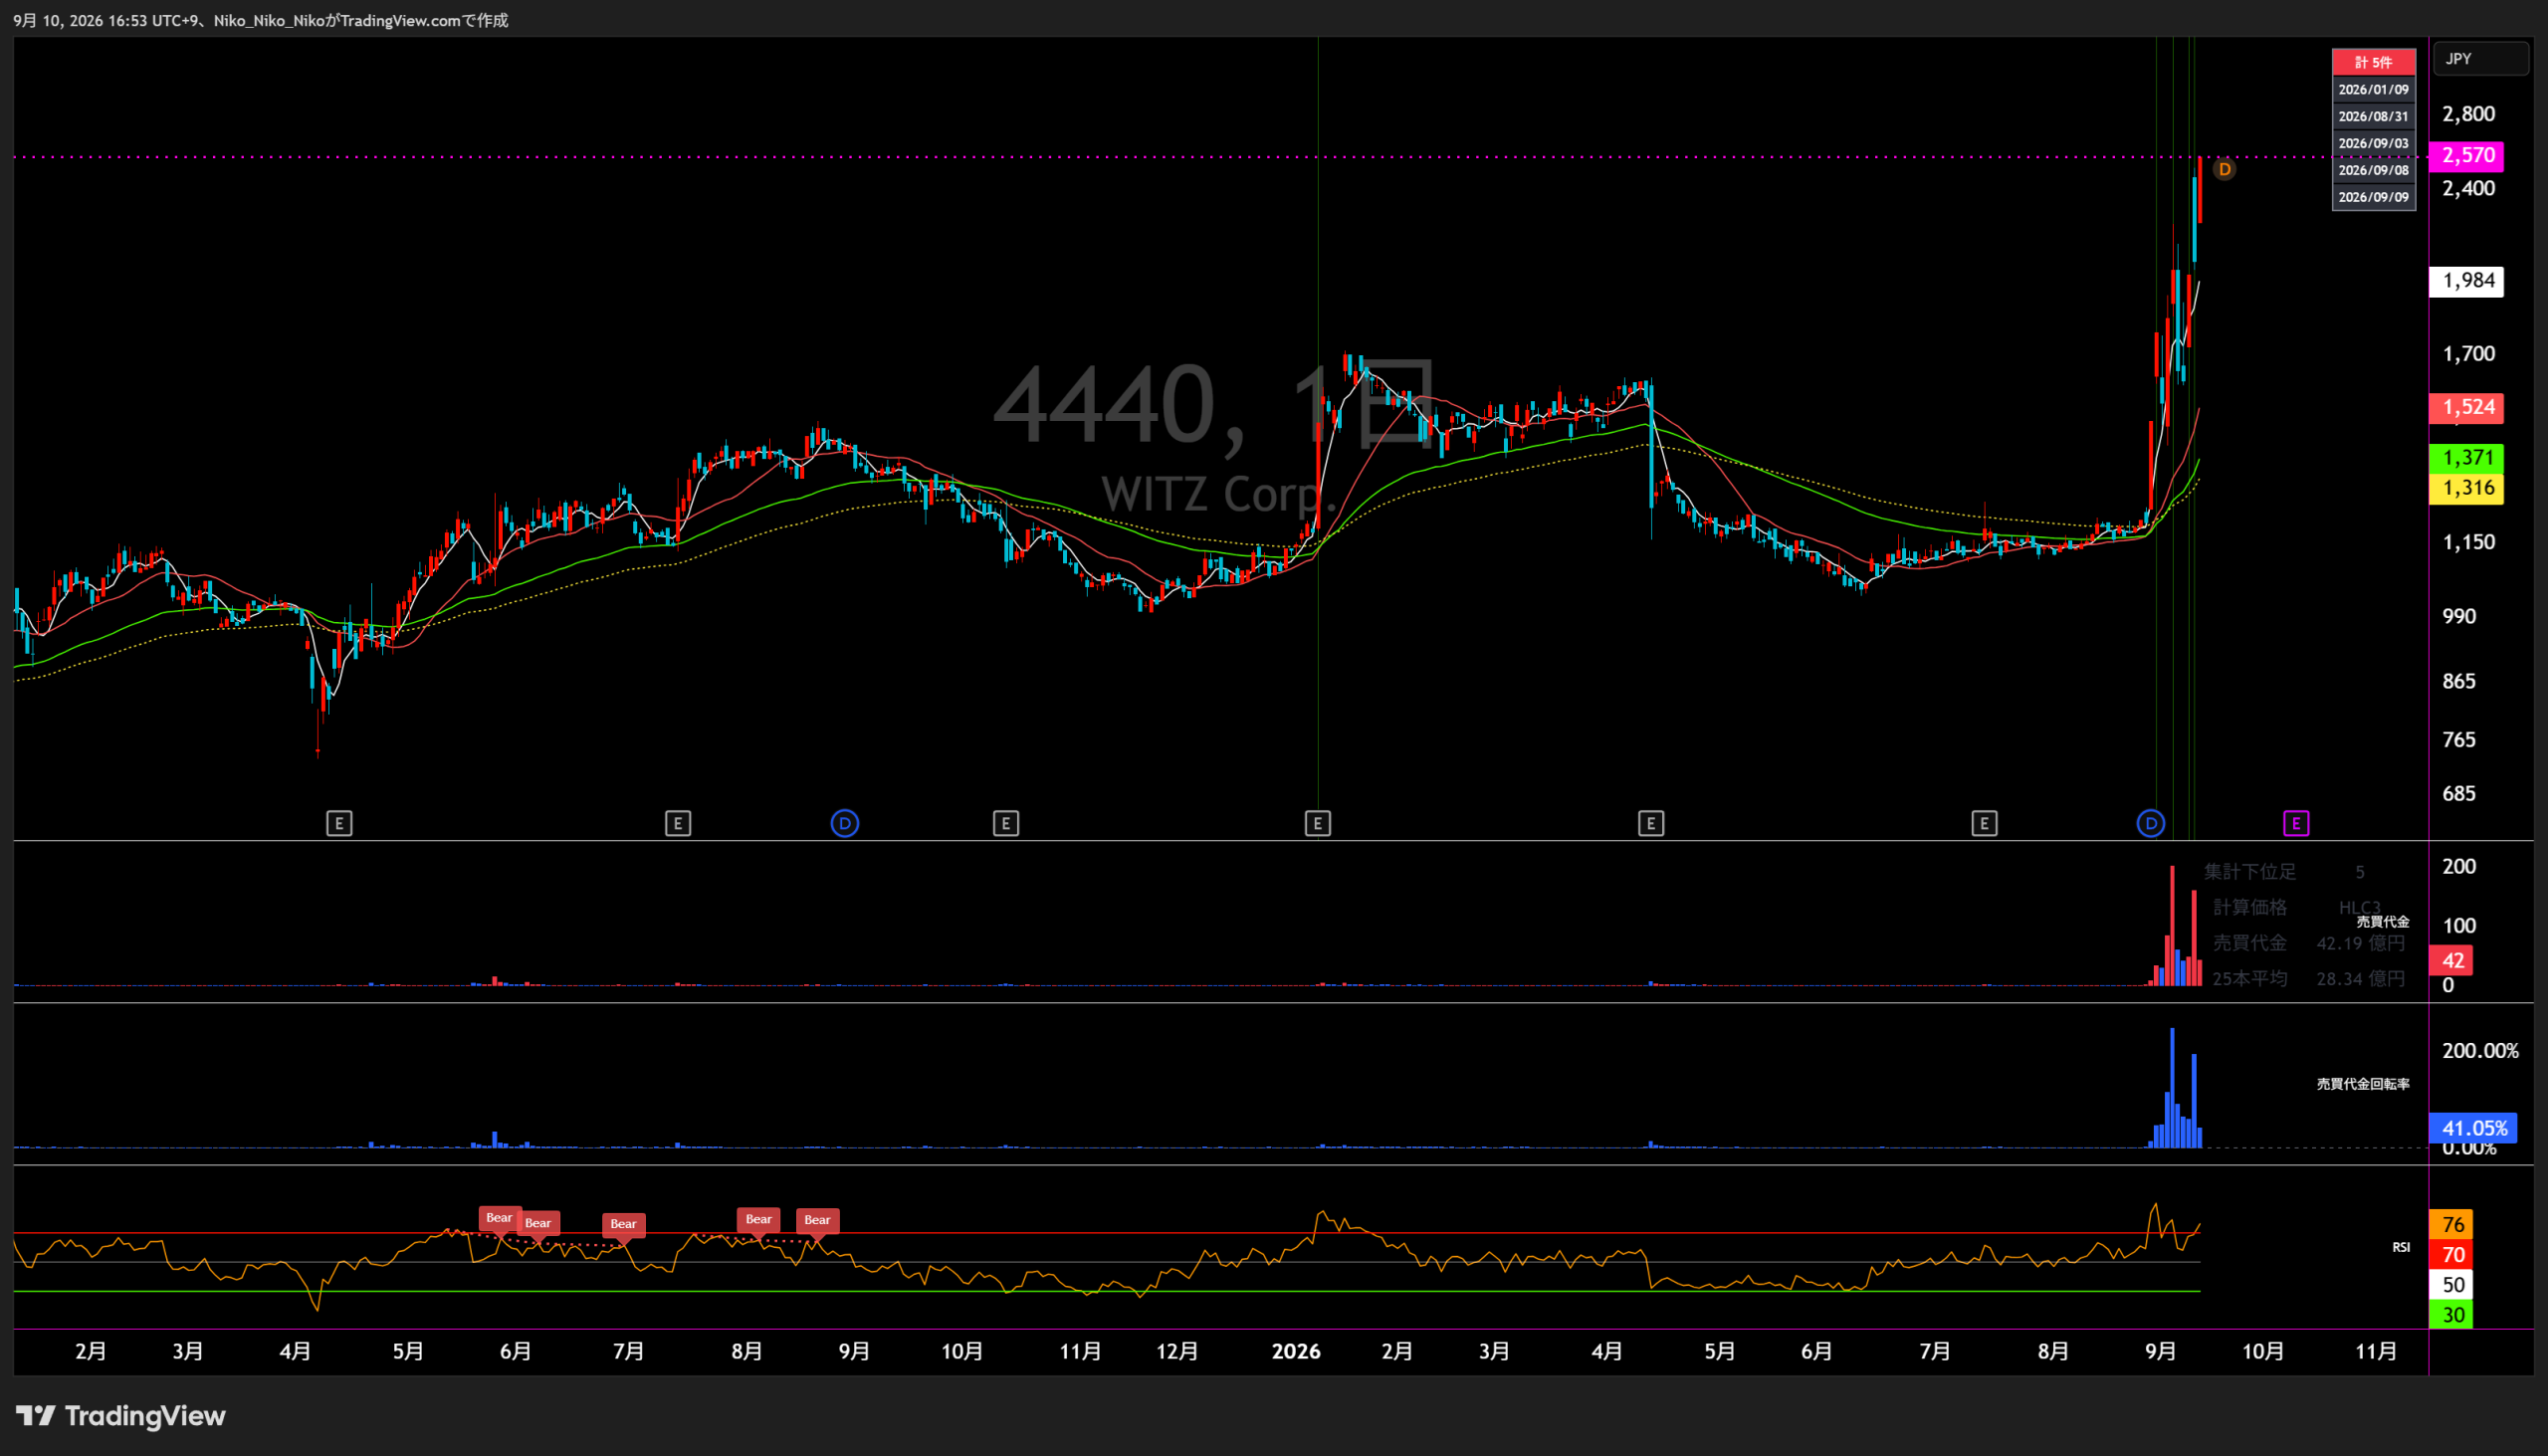
第3四半期累計では売上高42.97億円、営業利益5.86億円。 特に営業利益は3Q時点で中計上の2026年通期目標5.80億円を超えており、 収益性改善は中計策定時の想定より先行していると評価できる。
③ 達成リスク
- エンジニア人財不足: 少子高齢化による将来的なエンジニア労働人口減少や転職の一般化が、 人財拡充・事業規模拡大の制約となる可能性。
- 技術・顧客ニーズの変化: 技術進歩が速く顧客・社会のニーズも変化しやすいため、 先行技術の獲得や需要察知が遅れれば高付加価値化が進まない可能性。
- 収益構造改革の実行: リソース配分、開発効率、価格交渉、営業力の改善が進まなければ、 SES比率低下と営業利益率11%の両立が難しくなる。
- センシング事業の技術・コスト負担: 高解像度化や全件検査への対応に加え、 検査工程・装置設置場所などによるコスト増が課題として挙げられている。
分析
同社は単純な人員増による売上拡大ではなく、 SESから受託開発・知財活用型サービスへの構成転換を進めることで、 1人当たり付加価値を高めようとしている。 足元では2026年8月期の営業利益予想が中計目標を上回っており、 利益面の進捗は良好。最新予想56.5億円から2027年目標60億円までの売上成長幅も 約6%に縮まっており、計画達成のハードルは中計策定時より低下している。 一方、持続的な達成には人財確保と高利益率案件の比率上昇が重要となる。
出典:株式会社ヴィッツ「中期経営計画(2025年8月期~2027年8月期)」
出典:2025年10月14日「中期経営計画の数値目標変更に関するお知らせ」
出典:2024年11月19日「中期経営計画書」
参考:2026年7月14日 第3四半期決算短信・連結業績予想の修正
※将来の業績は事業環境その他の要因により計画値と異なる可能性があります。
コメント