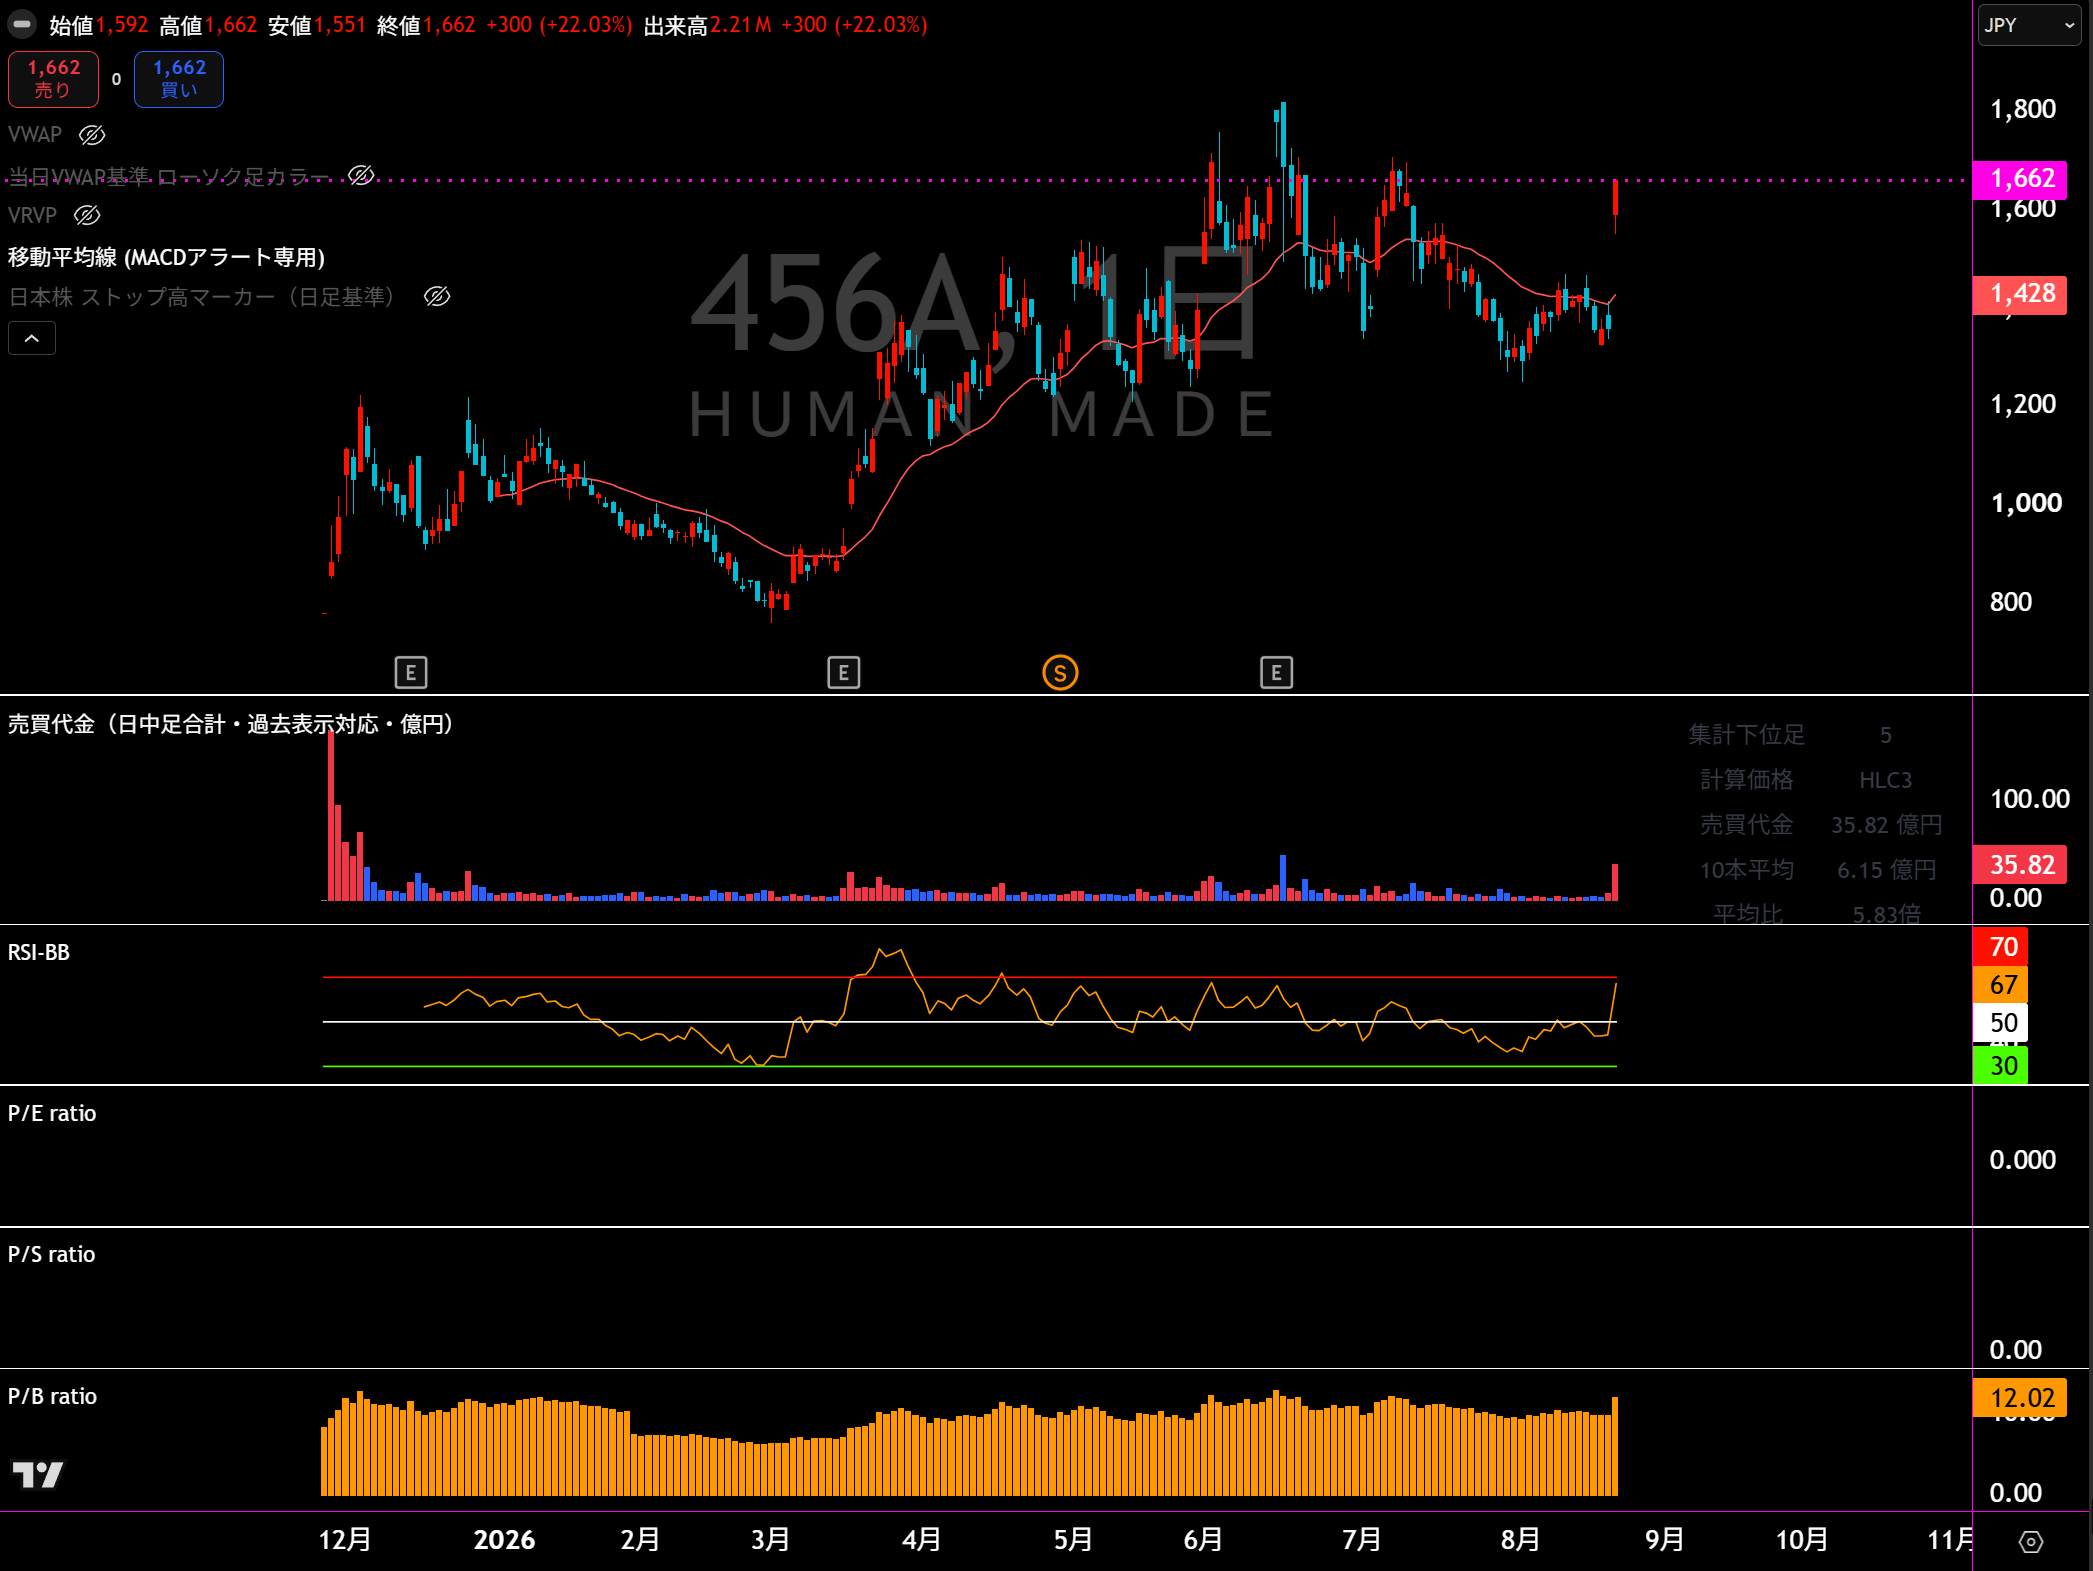
| 業績項目 | 2025年1月期 | 2026年1月期 | 2027年1月期予想 |
|---|---|---|---|
| 売上高 | 11,258 | 14,273 +3,015 / +26.8% | 18,500 +4,227 / +29.6% |
| 営業損益 | 3,180 | 4,531 +1,351 / +42.5% | 4,800 +269 / +5.9% |
| 経常損益 | 3,176 | 4,333 +1,157 / +36.4% | 4,750 +417 / +9.6% |
| 当期純利益 | 2,127 | 2,941 +814 / +38.2% | 3,300 +359 / +12.2% |
| EPS 4分割調整後 | 24.20円 | 33.20円 +9.00 / +37.2% | 36.01円 +2.81 / +8.5% |
| 一株配当金 | 0.00円 | 0.00円 ±0.00 / +0.0% | 0.00円 ±0.00 / +0.0% |
| 純資産 | 6,147 | 11,800 +5,653 / +92.0% | ー |
| 営業CF | 2,138 | 3,125 +987 / +46.2% | ー |
| 投資CF | △672 | △1,303 △631 / △93.9% | ー |
| 財務CF | 162 | 2,642 +2,480 / +1,530.9% | ー |
| フリーCF | 1,466 | 1,821 +355 / +24.2% | ー |
1.会社予想と実績
上場が2025年11月のため、公開資料で通期会社予想と実績を比較できるのは2026年1月期からです。2026年1月期は上場時に公表された通期会社予想、2027年1月期は最新の通期会社予想を掲載しています。
| 指標 | 2026年1月期 予想 | 2026年1月期 実績 | 達成率 | 2027年1月期 予想 | 実績 | 判定 |
|---|---|---|---|---|---|---|
| 売上高 (百万円) | 13,697 | 14,273 | 104.2% | 18,500 | — | 最新予想 |
| 営業利益 (百万円) | 3,803 | 4,531 | 119.1% | 4,800 | — | 最新予想 |
| 経常利益 (百万円) | 3,635 | 4,333 | 119.2% | 4,750 | — | 最新予想 |
| 当期純利益 (百万円) | 2,598 | 2,941 | 113.2% | 3,300 | — | 最新予想 |
| EPS (円・4分割調整後) | 29.33 | 33.20 | 113.2% | 36.01 | — | 最新予想 |
達成率=実績÷会社予想×100。2026年1月期予想は2025年11月27日の上場時公表値です。EPSは2026年5月1日の1株→4株の株式分割を遡及調整して比較しています。
2.達成・未達理由
世界的IP・スポーツブランドとのコラボレーションによる認知拡大、インバウンド需要の取り込み、品薄が続いていたエッセンシャル商品の品番・在庫拡充が売上を押し上げました。利益面では調達先の最適化による原価抑制と継続的な価格見直しが効き、営業利益率は31.7%まで上昇。売上の超過幅以上に利益が伸び、上場時会社予想を上回りました。
大型旗艦店HUMAN MADE TOKYO、神戸・名古屋の店舗網、中国・米国子会社の準備、ソウル・バンコクのパートナー店舗、新ブランドBufferを成長投資の柱に据えています。一方、前家賃・人件費など一過性の先行費用を織り込むため、売上高+29.6%に対し営業利益は+5.9%と利益成長を抑えた計画です。
3.事業セグメントの自信度
ブランド事業の単一セグメントです。廃止・統合されたセグメントは確認されていません。
ブランド事業
成長性と収益性の両立
海外売上拡大と高付加価値商品の正価販売を明確な方針に据え、実際に増収と利益率上昇を同時に実現。上場時予想も全指標で超過しました。
売上高、営業利益ともに順調に進捗
第1四半期売上は事前ガイダンス上限を上回り、神戸・バンコクの新店も順調。Bufferの初動も想定以上で、先行費用は計画の範囲内と説明しています。
需要の強さ、新規店舗、海外卸、新ブランドの複数ドライバーが同時に進展しています。会社は第1四半期後も通期予想を据え置いており、成長投資を吸収しながら計画達成を狙う姿勢です。
4.最新予想信頼度
第1四半期は売上高4,299百万円、営業利益1,233百万円、経常利益1,198百万円、四半期純利益870百万円で着地。通期予想は据え置かれています。売上は旺盛な需要で事前ガイダンス上限を上回った一方、海外卸の出荷前倒しも含むため、単純な年率換算は適切ではありません。
達成できると判断する理由
- 第1四半期売上高は4,299百万円で、会社が期初に示した38~42億円のガイダンス上限を上回りました。営業利益も1,233百万円、利益率28.7%と計画線で進んでいます。
- 神戸・バンコクの新店が順調で、バンコクは計画を上回る売上が継続。韓国を含むパートナー店舗の増加で海外卸も拡大しています。
- Bufferは立ち上げ直後で全社影響はまだ小さいものの、店舗・ECで投入商品が即完売する初動となり、新規顧客層を開拓する選択肢が増えています。
- 2026年9月のHUMAN MADE TOKYO開業で下期のDTC比率上昇を見込み、心斎橋店拡張や名古屋計画も売上の追加余地になります。
- 会社は一過性の国内・海外初期費用を除く2027年1月期の営業利益「実力値」を5,700百万円と置いており、4,800百万円の通期予想には先行費用約10億円を吸収する前提が明示されています。
達成できないと判断する理由
- 第1四半期の海外卸には出荷の前倒しが含まれています。Q1の23~26%台の進捗率を4倍して通期を推計すると、売上計上時期の偏りを誤認する可能性があります。
- 第2四半期売上計画は40~44億円で、旗艦店オープン前の家賃・人件費が本格化するため、Q1比で営業利益率が低下する見込みです。
- 通期売上18,500百万円の達成にはQ1後の9か月で14,201百万円が必要です。旗艦店や新規店舗の開業時期、商品供給と在庫消化が計画通り進むことが重要です。
- 中国・米国の事業準備、新店前家賃、人員増など成長投資が想定を上回ると、売上を達成しても営業利益4,800百万円に届かない可能性があります。
- 会社は中東情勢の現時点の影響を限定的と判断していますが、中長期ではエネルギーコスト上昇による原材料価格への波及をリスクとして認識しています。
利益計上時期の見方
第1四半期は旺盛な需要に加え海外卸の出荷前倒しがあり、第2四半期は旗艦店開業前費用の増加で利益率低下が見込まれます。一方、下期はHUMAN MADE TOKYOの開業でDTC比率上昇を計画しています。したがって、上記の進捗率はあくまで単純進捗率であり、四半期均等での利益計上を前提に評価すべきではありません。
総合判断
第2四半期が会社ガイダンスの40~44億円で推移し、2026年9月の旗艦店が予定通り開業、かつ先行費用が約10億円の想定内に収まるなら、通期予想は達成可能性が高いと判断します。反対に、旗艦店の立ち上がり遅延や新店費用の超過、商品供給の不足が重なる場合は、特に営業利益の達成余地が縮小します。
HUMAN MADE|最新中期経営方針・成長戦略分析
基準日:2026年8月21日
2026年3月26日「事業計画及び成長可能性に関する事項」 (2026年5月19日一部訂正)を中期方針の基礎とし、 2026年6月15日「2027年1月期 第1四半期決算説明資料」で最新進捗を反映。
① 企業が掲げる目標業績数字
3~5年後を見据えた成長性の目安。 単年度の急拡大ではなく、ブランド価値を毀損しない速度で長期間成長する方針。
成長投資期でも25%程度を下限目安として管理。 高収益性を維持しながら成長投資を進める。
低CAPEX・高ROICのIP集約型モデルを維持。 将来的には負債も活用し、成長投資と株主還元の両立を目指す。
前期比+29.6%。 1Q実績43.0億円、通期進捗率23.2%。
| 指標 | 2026年1月期実績 | 2027年1月期会社予想 | 前年比 |
|---|---|---|---|
| 売上高 | 142.73億円 | 185.00億円 | +29.6% |
| 売上総利益 | 93.32億円 | 121.00億円 | +29.7% |
| 売上総利益率 | 65.4% | 65.4% | 横ばい |
| 営業利益 | 45.31億円 | 48.00億円 | +5.9% |
| 営業利益率 | 31.7% | 25.9% | ▲5.8pt |
| 経常利益 | 43.33億円 | 47.50億円 | +9.6% |
| 当期純利益 | 29.41億円 | 33.00億円 | +12.2% |
ポイント|営業利益の伸びが売上高より小さい理由
2027年1月期は、旗艦店の前家賃や海外事業の準備費用など 約10億円の先行費用を想定しています。 会社は、これら一過性要因を除いた営業利益の「実力値」を 約57億円・営業利益率30.8%としています。
つまり、営業利益率25.9%への低下は既存事業の収益性悪化を前提としたものではなく、 次の成長フェーズへ向けた先行投資が主因です。
最新1Qの進捗
| 指標 | 2027年1月期1Q | 前年同期比 | 通期進捗 |
|---|---|---|---|
| 売上高 | 42.99億円 | +59.6% | 23.2% |
| 営業利益 | 12.33億円 | +75.9% | 25.7% |
| 営業利益率 | 28.7% | +2.7pt | ― |
| 経常利益 | 11.98億円 | +70.7% | 25.2%相当 |
| 四半期純利益 | 8.70億円 | ― | 26.4%相当 |
※経常利益・純利益の進捗率は通期会社予想に対する単純計算。 売上高・営業利益について会社は「順調に進捗」と評価し、通期予想を据え置いています。
② 目標達成へのロードマップ
国内高収益モデルを確立
- HUMAN MADEを軸に国内の高効率事業モデルを盤石化
- 国内主要都市へ大型店を出店
- 海外展開への本格投資を開始
- 中国等で直営店・ECの開設準備
- 新ブランドの育成を開始
- 小規模M&Aによるブランド取り込み
海外投資を収益化
- 海外投資が本格的に利益へ貢献
- HUMAN MADEのグローバル高収益モデルを確立
- 新規ブランドへの本格投資を開始
- 中規模M&Aによるブランド取り込み
ブランドを連続展開
- HUMAN MADEは国内外で基盤を確立
- 主力ブランドの成長を巡航速度へ移行
- 新ブランドが本格的に収益貢献
- 確立した基盤を活用し、新ブランドを連続的にグローバル展開
フェーズ1で進めている具体策
1.大型店による国内需要の取り込み
HUMAN MADEは需要に対して店舗面積が不足していることを 国内成長のボトルネックと認識しています。
- HUMAN MADE TOKYO:2026年9月開業予定
- 延床面積:約595㎡
- 12か月ベース想定売上高:20~30億円
- 心斎橋PARCO店:2026年7月に約5倍へ増床
- 増床後の12か月ベース想定売上高:18~26億円
- 名古屋店:想定売上高6~8億円、開業時期は未定
2.商品供給量を計画的に拡大
単純に大量生産するのではなく、 希少性と需要のバランスを保ちながら品番数・投入量を増加させます。
- シューズ、アイウェア、レザー、家具等の新カテゴリーを開拓
- 既存カテゴリーの種類・価格帯・サイズ・カラーを拡充
- 大型店舗のキャパシティ増加に合わせ供給量を増加
- ベーシック商品の在庫を厚くし販売機会損失を抑制
3.米国・中国を軸に海外展開
2026年3月に米国・中国の現地法人を設立。 直営店舗やEC開設に向けた準備を進め、国内で確立した高収益モデルを海外へ展開します。
- 中国・米国を皮切りに海外子会社を順次設立
- 海外法人設立後、店舗・ECを展開
- バンコクのパートナー店舗は1Q時点で計画を上回る売上
- 海外売上比率の拡大で地域分散を進める
4.HUMAN MADE以外のブランド育成
1ブランド依存から、複数のクリエイティブブランドを持つ企業へ移行する構想です。
- 2026年4月、新ブランド「Buffer」を始動
- 開始直後は店舗・ECとも投入商品が即完売する状況
- 短期的な全社業績への影響は小さく、長期視点で育成
- 将来はM&Aも利用してブランドポートフォリオを拡大
中期戦略の本質
HUMAN MADEが狙うのは、店舗数や商品数を急激に増やす一般的なアパレルの拡大型モデルではありません。 ブランド価値を維持したまま供給制約を段階的に解除することで、 高い粗利率・営業利益率を維持しながら売上規模を拡大する戦略です。
そのうえで、国内HUMAN MADEで構築した 「ブランド創造 → DTC中心の販売 → 高収益」という仕組みを 海外および新ブランドへ横展開することが、フェーズ2・3の成長ドライバーになります。
③ 会社が記載する目標達成リスク
| 主要リスク | 発生可能性 | 会社記載の内容 | 主な対応策 |
|---|---|---|---|
| 人的資本リスク | 中 | 必要な人材採用や育成が計画通り進まない場合、 競争優位性低下を通じて業績へ大きな影響を及ぼす可能性。 | 積極採用を継続し、MVV浸透、人事・教育制度整備、 人材定着率の維持向上を進める。 |
| 特定個人への依存 | 低 | NIGO氏が通常のクリエイティブディレクター業務を遂行できなくなる場合など、 経営成績へ大きな影響を及ぼす可能性。 | 創作物の知財を会社帰属とし、 外部採用・社内育成によって特定個人に依存しない体制を構築。 |
| ブランド価値の毀損 | 中 | 売上の大半をHUMAN MADEブランドが占めるため、 拙速な拡大や品質低下によるブランド価値低下が業績へ直結する可能性。 | 著名クリエイター・グローバル企業との協業、 ブランドポリシー策定、品質管理基準の明文化。 |
| サステナビリティ関連 | 低 | 環境・人権関連法令への対応不足やサプライチェーン上の問題により、 ステークホルダーの支持を失う可能性。 | 環境方針、人権方針、サプライヤー行動規範を策定し、 研修・ワークショップを実施。 |
| 経済状況・消費動向 | 低 | 景気悪化、可処分所得減少、消費者嗜好の変化、 海外展開やブランド多角化の遅れにより販売が減少する可能性。 | 販売地域とブランドの双方を分散し、 EC強化・国内外販売チャネル拡大・新ブランド育成を進める。 |
達成リスクで最も注目すべき点
会社資料で発生可能性が「中」とされているのは 人的資本リスクとブランド価値毀損リスクです。
特に後者は中期戦略そのものと表裏一体です。 CAGR約30%を続けるためには商品供給、店舗、海外展開を拡大する必要がありますが、 拡大速度が速すぎれば希少性やブランドイメージを損なう可能性があります。 そのため会社は、急激な成長ではなく 「一定の成長ペースを長期間継続する」ことを明確に掲げています。
総括
HUMAN MADEの中期計画は、 「売上・営業利益CAGR約30%、営業利益率約30%、ROE約30%」 という極めて高い3つの30%を軸にしています。
2027年1月期は、売上高185億円と前年比約30%成長を計画する一方、 約10億円の旗艦店・海外展開先行費用を織り込み、 営業利益率は一時的に25.9%まで低下する計画です。 一過性費用を除く実力ベースでは営業利益率30%超を維持すると会社は説明しています。
1Qは売上高が前年同期比59.6%増、営業利益が75.9%増と好調で、 現時点では通期計画に対して順調なスタートです。 今後の中期計画を評価する際の重要ポイントは HUMAN MADE TOKYOの立ち上がり 海外直営店・EC展開 営業利益率30%への回帰 Buffer等の新ブランド育成 CAGR30%の継続 です。
・HUMAN MADE株式会社「事業計画及び成長可能性に関する事項」2026年3月26日
・HUMAN MADE株式会社「(訂正)『事業計画及び成長可能性に関する事項』の一部訂正について」2026年5月19日
・HUMAN MADE株式会社「2027年1月期 第1四半期決算説明資料」2026年6月15日
・HUMAN MADE株式会社 公式サイト「HUMAN MADE SHINSAIBASHI PARCO リニューアルオープンのお知らせ」2026年7月23日
※中期KPIおよび業績予想は会社公表値。分析・評価部分は各公表資料を基に整理。

コメント