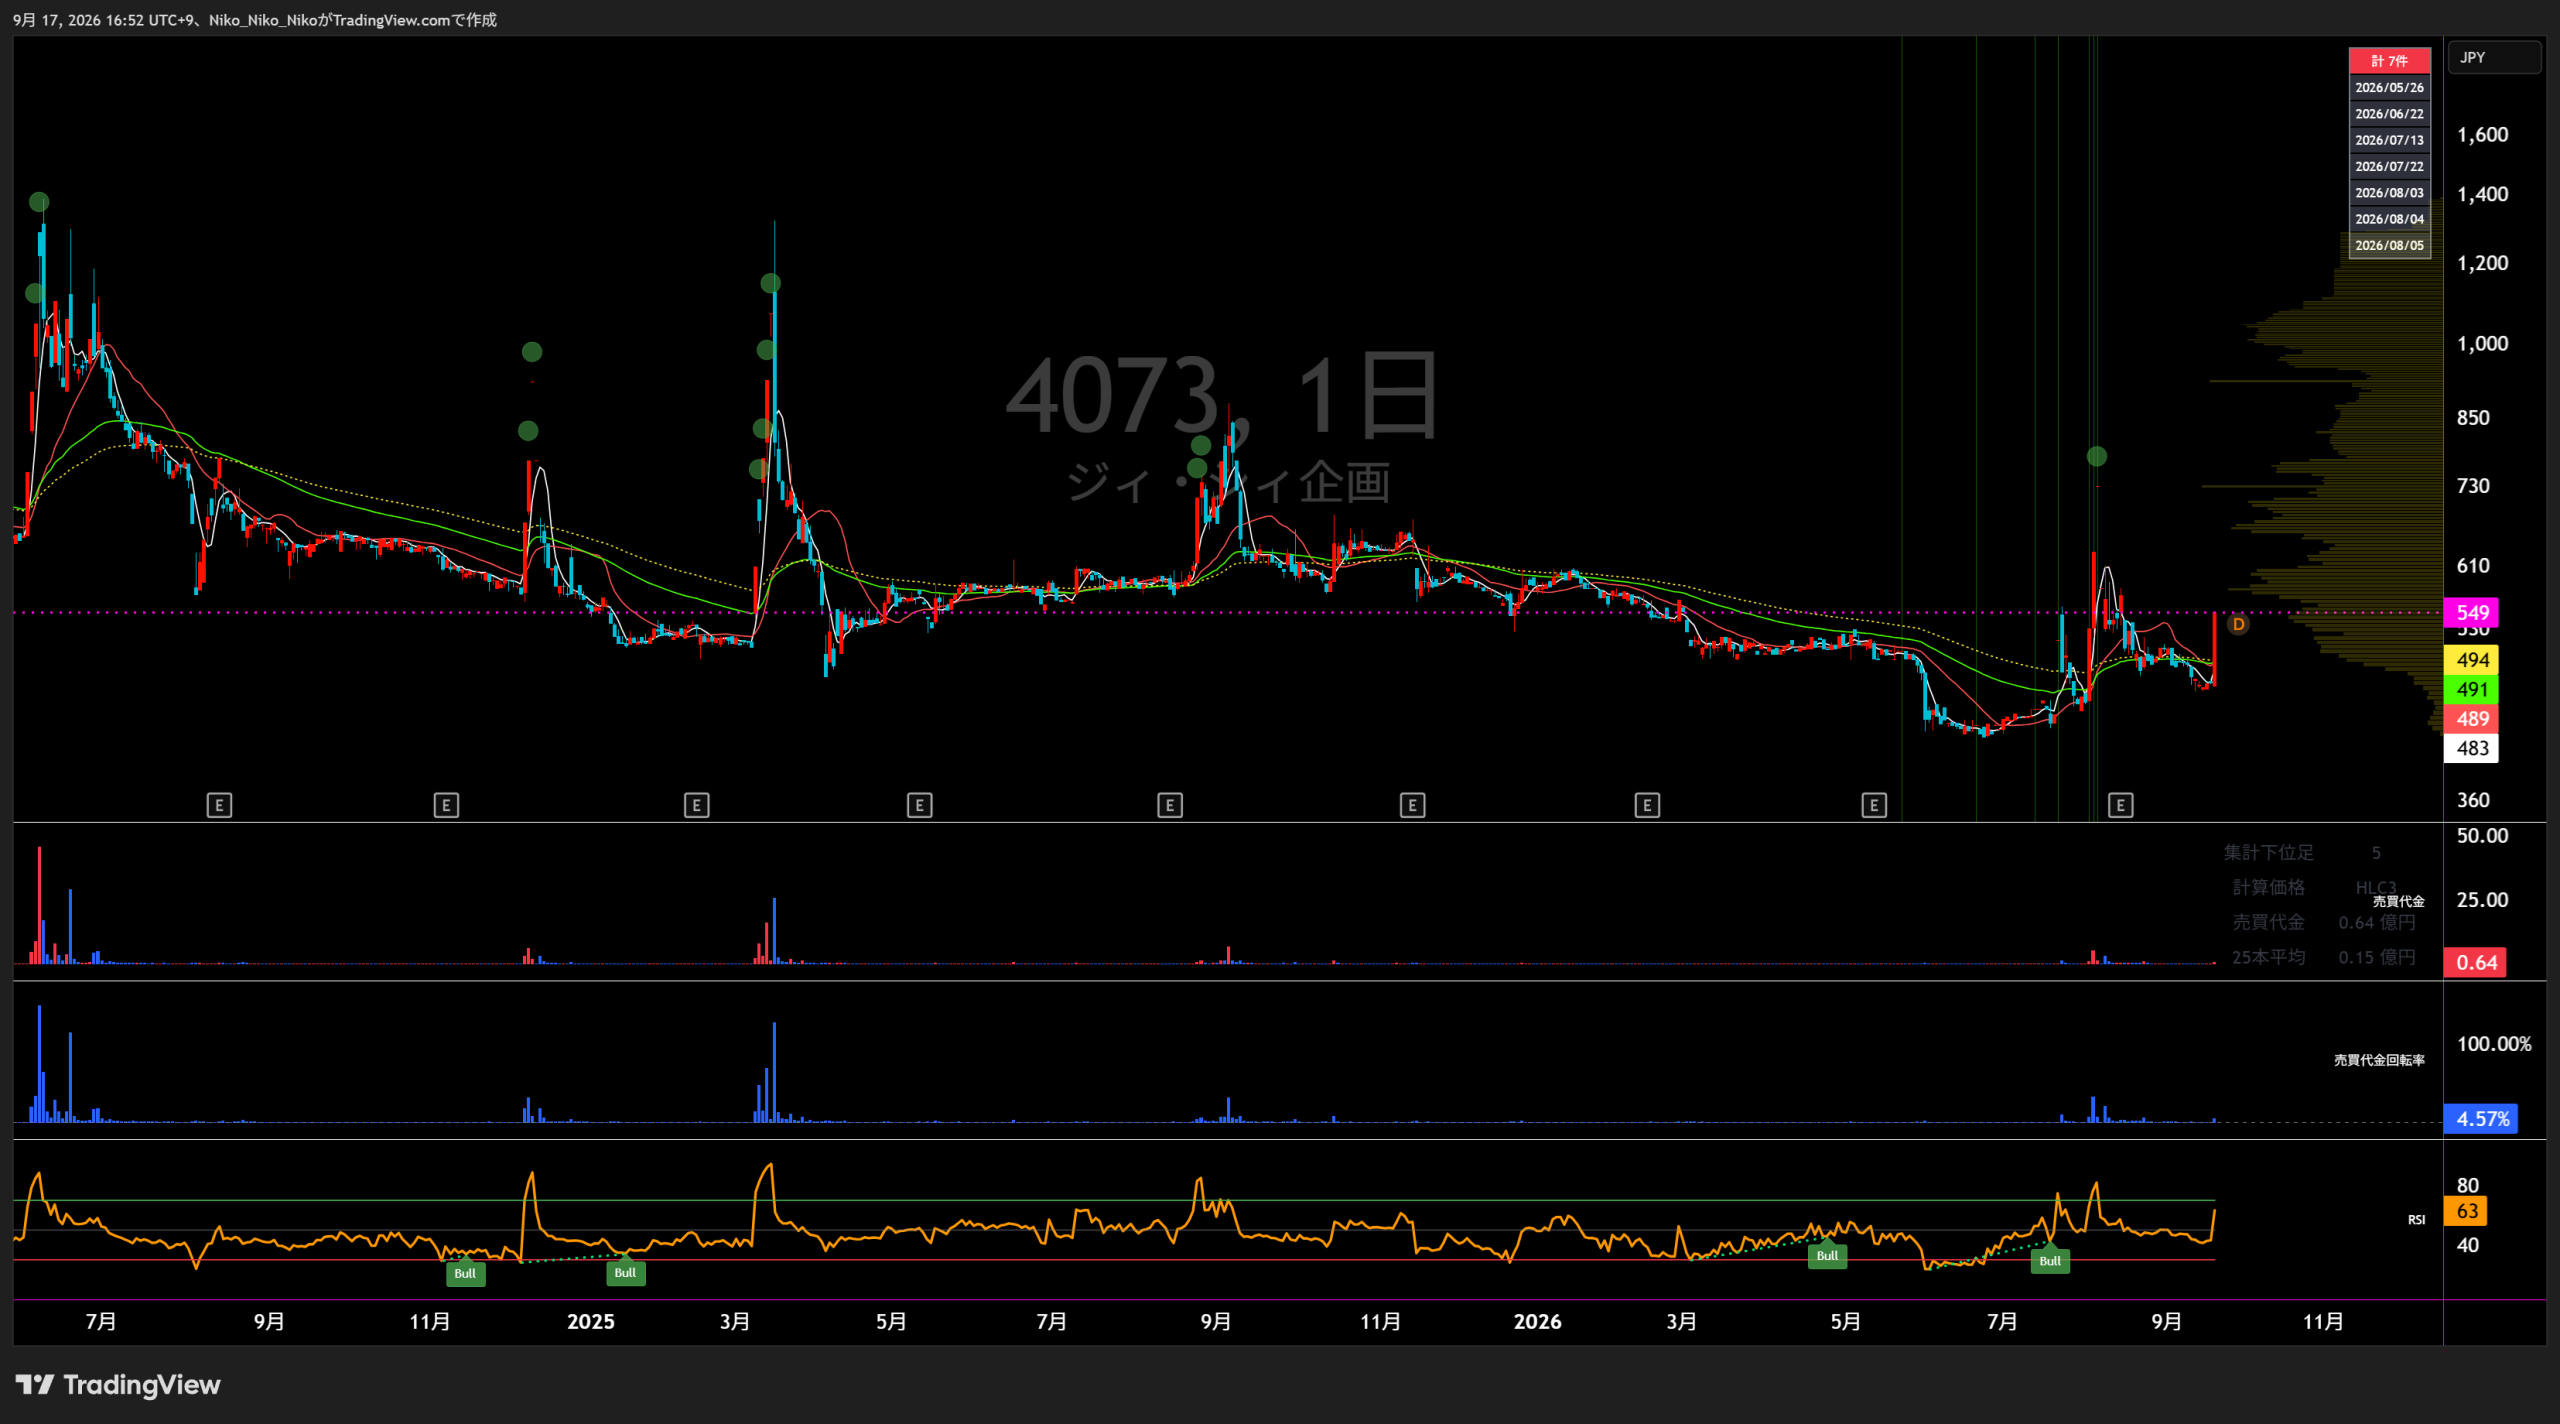
4073 ジィ・シィ企画
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
ペイメントインテグレーション事業
ペイメントサービス事業
直近5年業績サマリー
| 業績項目 | 2022年6月期 | 2023年6月期 | 2024年6月期 | 2025年6月期 | 2026年6月期 | 2027年6月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 1,589 | 1,549 △39 / △2.5% | 1,740 +191 / +12.3% | 1,844 +104 / +6.0% | 2,252 +408 / +22.1% | 2,751 +499 / +22.2% |
| 営業損益 | △56 | △273 △217 / △390.0% | 59 +332 / +121.4% | △80 △139 / △236.7% | 69 +149 / +186.7% | 109 +40 / +57.1% |
| 経常損益 | △83 | △298 △215 / △259.1% | 45 +342 / +115.0% | △116 △160 / △358.6% | 33 +149 / +129.0% | 69 +36 / +106.0% |
| 当期純利益 | △92 | △774 △682 / △744.2% | 73 +846 / +109.4% | △146 △219 / △301.6% | 70 +217 / +148.1% | 67 △3 / △4.8% |
| EPS | △39.18 | △310.40 △271.22 / △692.2% | 29.07 +339.47 / +109.4% | △58.39 △87.46 / △300.9% | 27.84 +86.23 / +147.7% | 26.64 △1.20 / △4.3% |
| 一株配当金 | 10.00 | 0.00 △10.00 / △100.0% | 0.00 0.00 / — | 0.00 0.00 / — | 0.00 0.00 / — | 0.00 0.00 / — |
| 純資産 | 1,139 | 340 △798 / △70.1% | 415 +75 / +22.1% | 270 △145 / △35.0% | 355 +85 / +31.4% | — |
| 営業CF | △274 | △251 +23 / +8.2% | 63 +315 / +125.3% | △229 △293 / △460.9% | 163 +392 / +171.0% | — |
| 投資CF | △189 | △144 +46 / +24.1% | △191 △47 / △32.7% | △234 △44 / △22.8% | △131 +104 / +44.2% | — |
| 財務CF | 346 | 735 +389 / +112.5% | 102 △633 / △86.1% | 506 +404 / +396.2% | △158 △664 / △131.2% | — |
| フリーCF | △463 | △395 +68 / +14.7% | △127 +268 / +67.8% | △463 △336 / △264.1% | 32 +496 / +106.9% | — |
単位:百万円(EPS・一株配当金は円)。フリーCF=営業CF+投資CF。
1.会社予想と実績
売上高・営業利益・経常利益・当期純利益・EPSについて、年度ごとの会社予想と実績を比較しています。
2.達成・未達理由
決済システムと端末をセット導入する一部ユーザーでシステム投資時期の見直しが発生し、受託開発案件と端末導入案件の受注が伸び悩みました。フロー売上の減少が後続のストック売上にも波及し、黒字計画から営業・経常・最終赤字へ転落しました。
新規ユーザー獲得が難航し、IC化特需の反動減が想定より大きく、国際ブランド決済ネットワーク接続サービスや端末サブスクの開始も先延ばしとなりました。さらに将来収益を慎重に見積もり、減損損失454百万円を計上したことが最終損失を大きくしました。
売上高は期初計画を6%下回りましたが、主要取引先の大型リプレース案件でペイメントインテグレーションが黒字化し、ペイメントサービスも増益、その他事業の損失も縮小しました。加えて法人税等調整額△29百万円が最終利益を押し上げ、利益指標は計画を上回りました。
前年の大型リプレース案件の反動で受託開発売上が減少し、ペイメントインテグレーションでは商品評価損29百万円と研究開発負担が発生しました。ペイメントサービスも端末サブスク原価や低採算ユーザー比率上昇で利益率が低下し、売上未達に加えて全利益指標が赤字となりました。
端末販売と受託開発の増加でペイメントインテグレーションは黒字化したものの、売上高・営業利益・経常利益は期初予想に届きませんでした。一方、法人税等調整額△38百万円により税負担がマイナスとなり、当期純利益とEPSは会社予想を上回りました。
会社は受注済み案件と引合中案件の商談進捗を集計・精査し、端末販売の好調が続く前提でペイメントインテグレーションの大幅増収を計画しています。ペイメントサービスは小幅増収を見込み、固定費を中心としたコスト低減を継続する方針です。
3.事業セグメントの自信度
2022年6月期・2023年6月期は単一セグメント時代のフロー収益・ストック収益の記述を、現在の2事業に対応する参考コメントとして掲載しています。
ペイメントインテグレーション事業
受託開発案件及び端末導入案件の受注が伸び悩み
旧区分のフロー収益。投資時期見直しで案件獲得が停滞。
新規ユーザーの獲得が難航しました。
需要停滞と新規獲得難が続き、売上も減少。
機器販売、受託開発ともに、好調に推移いたしました。
大型リプレース案件を受注し黒字転換。
リプレース大型案件の影響があった前年同期に比べ、受託開発売上が減少しました。
大型案件の反動と評価損・研究開発負担で赤字化。
特に端末販売が好調であった影響等から、黒字化しました。
受託開発・端末販売が増加し売上69.2%増。
2027年6月期は端末販売の好調継続を前提に売上高1,691百万円、前期比38.6%増を計画。受注済み案件と引合中案件の進捗を織り込んだ高成長計画です。
ペイメントサービス事業
アウトソーシングサービス売上高(ストック収益)は、922,370千円(前年同期比2.6%増)に留まりました。
旧区分のストック収益。安定性はあるがフロー停滞の影響を受けた。
サービス開始時期が先延ばしになった影響から、当初計画通りの売上高を計上するに至りませんでした。
既存売上は安定した一方、新サービスの立ち上がりが遅延。
前事業年度で獲得したフロー案件からストック売上に繋がり、堅調に推移しました。
フロー案件の納品がストック収益へ波及し増収増益。
一部のサービス料金見直しを実施したことにより堅調に推移しました。
売上は伸びたが、端末原価と低採算ユーザー増で利益は減少。
一部サービスの終了等もあったものの、サービス追加の影響により、堅調に推移いたしました。
ストックは底堅い一方、前年の大型サブスク反動で減収減益。
2027年6月期売上高は1,060百万円、前期比2.8%増の計画。継続収益の安定性はある一方、直近2期はセグメント利益率が低下しています。
4.最新予想信頼度
2027年6月期はペイメントインテグレーションの端末販売・案件進捗が最大の前提です。ペイメントサービスは小幅増収計画で下支えが期待できますが、直近の会社予想は売上・営業利益・経常利益で未達が続いており、案件時期と採算の確認が重要です。
達成できると判断する理由
- 2026年6月期のペイメントインテグレーションは売上高1,220百万円、前期比69.2%増となり、セグメント利益も黒字化しました。
- 2027年6月期のインテグレーション売上計画1,691百万円は、受注済み案件と引合中案件の商談進捗を集計・精査して策定されています。
- ペイメントサービスはストック収益を基盤とし、2027年6月期の売上計画は1,060百万円、前期比2.8%増と比較的緩やかな前提です。
- 2026年6月期は営業CFが162百万円のプラスへ回復し、固定費削減も継続方針です。
達成できないと判断する理由
- 2026年6月期は売上高93.7%、営業利益75.4%、経常利益60.9%と、期初会社予想を下回りました。
- 2027年6月期のインテグレーション売上は前期比38.6%増が必要で、大型案件の納品時期や端末販売の継続性に左右されます。
- ペイメントサービスのセグメント利益率は2024年6月期5.84%から2026年6月期2.44%へ低下しており、売上だけでなく採算改善が必要です。
- 2026年6月期の純利益は法人税等調整額△38百万円の影響を受けており、2027年6月期の最終利益は税負担の変化にも影響されます。
収益計上時期を見る際の注意点
受託開発・端末販売は案件の進捗や納品時期に左右されます。ペイメントサービスのストック売上はフロー案件の納品後に積み上がる一方、端末サブスクのうち決済端末貸与分はリース開始時に売上高と売上原価を計上するため、期間ごとの売上・利益は単純に均等進捗しません。
最終判断
2027年6月期予想は、端末販売の好調継続と大型案件の計画どおりの進捗を条件に達成可能と判断します。ただし、過去2期では会社予想に対する売上・営業利益の未達が続いており、特にペイメントインテグレーションの売上1,691百万円と採算確保が主要な確認点です。2026年9月17日12:32時点の549円(ストップ高水準の買い気配)と会社予想EPS26.64円を用いると、予想達成時のPERは約20.6倍です。
ジィ・シィ企画|中期経営計画分析
キャッシュレス決済システムを軸に、従来の受託開発・端末販売によるフロー収益から、 ASP・端末サブスク・決済手数料などのストック収益を積み上げることが成長戦略の中心。 2028年6月期に売上高36億円、営業利益率7%程度を目指す計画です。
① 会社が掲げる目標業績数字
| 決算期 | 売上高 | ペイメント インテグレーション |
ペイメント サービス |
営業利益率 | 営業利益目安 |
|---|---|---|---|---|---|
| 2025年6月期 実績 | 18.44億円 | 7.21億円 | 11.23億円 | ▲4.3% | ▲0.80億円 |
| 2026年6月期 計画 | 約24億円 | 約13億円 | 約11億円 | 約4.0% | 約0.96億円 |
| 2027年6月期 計画 | 約30億円 | 約17億円 | 約13億円 | 約6.5% | 約1.95億円 |
| 2028年6月期 計画 | 約36億円 | 約21億円 | 約15億円 | 約7.0% | 約2.52億円 |
2026~2028年6月期の売上構成・営業利益率は会社資料の計画グラフを基に整理。 「営業利益目安」は売上高×営業利益率による算術上の参考値です。
計画に対する直近の進捗
| 項目 | 中計上の水準 | 最新実績・会社予想 | 進捗状況 |
|---|---|---|---|
| 2026年6月期 売上高 | 約24.0億円 | 22.52億円 | 約93.8% |
| 2026年6月期 営業利益率 | 約4.0% | 3.1% | 約0.9pt下振れ |
| 2027年6月期 売上高 | 約30.0億円 | 27.51億円(会社予想) | 約91.7% |
| 2027年6月期 インテグレーション | 約17.0億円 | 16.91億円(会社予想) | 約99.5% |
| 2027年6月期 ペイメントサービス | 約13.0億円 | 10.60億円(会社予想) | 約81.5% |
| 2027年6月期 営業利益率 | 約6.5% | 4.0%(会社予想) | 約2.5pt下振れ |
| 2027年6月期 営業利益 | 約1.95億円相当 | 1.09億円(会社予想) | 約55.9% |
2027年6月期会社予想では、端末販売などを含むペイメントインテグレーション事業は 中計水準にほぼ到達する一方、ストック収益の中心となるペイメントサービス事業は 中計約13億円に対し会社予想10.60億円にとどまります。 現状は「売上総額」以上に、会社が重視するストック収益の積み上げと利益率改善が 2028年6月期目標達成の焦点と考えられます。
② 目標達成へのロードマップ
1マーケットターゲット拡大
大・中規模事業者中心だった顧客層を小規模加盟店まで拡大。 カード会社、POSベンダー、決済事業者とのアライアンスを利用して営業網を補完します。
2「決済端末2.0」の拡販
Android OS搭載端末を展開し、決済だけでなくPOS機能や加盟店独自アプリなどを 1台で扱える端末へ高度化。大手加盟店や無人機向け需要も狙います。
3端末サブスク「サクラ」
端末の一括購入を月額課金へ転換し、加盟店の初期投資を抑制。 導入店舗数を増やし、端末販売を継続課金型収益へ変えていく戦略です。
4国際ブランドネットワーク接続
VisaNet等の国際ブランドネットワークを利用し、カード会社・加盟店の決済コストを低減。 ジィ・シィ企画はシステム利用料によるストック収益を得るモデルを目指します。
5決済手数料収入への進出
各決済事業者との包括代理加盟店契約を進め、システム利用料だけでなく 決済金額に連動する手数料収入を新たな収益源として育成します。
6オムニチャネル化
従来の対面決済中心から、非対面決済(CNP)にも領域を拡張。 対面・非対面を一体化した決済システムの受託開発・サービス提供につなげます。
決済ASPサービスの機能拡張・設備増強、DRセンター、新規事業の研究開発、 DX・開発機器などへの投資を継続。あわせて開発・運用技術者と営業人材の採用・育成を進め、 2027年6月期以降の成長余力を確保する方針です。
2028年6月期達成までに必要となる伸び
| 指標 | 2027年6月期会社予想 | 2028年6月期中計目標 | 必要な変化 |
|---|---|---|---|
| 売上高 | 27.51億円 | 約36億円 | 約30.9%増 |
| ペイメントインテグレーション | 16.91億円 | 約21億円 | 約24.2%増 |
| ペイメントサービス | 10.60億円 | 約15億円 | 約41.5%増 |
| 営業利益率 | 4.0% | 約7.0% | 約3.0pt改善 |
| 営業利益 | 1.09億円 | 約2.52億円相当 | 約131%増 |
2028年6月期目標をそのまま維持すると仮定した場合、特にペイメントサービス事業の成長と 営業利益率の改善が大きく必要になります。2027年6月期の売上成長だけでなく、 収益構造の改善が計画達成の重要条件です。
③ 会社が記載する主な達成リスク
半導体不足、為替変動、資源価格上昇などにより端末の調達や仕入価格に影響が生じる可能性。 複数メーカーとの契約による仕入先分散を進めています。
顧客企業のIT投資は景気動向の影響を受けるため、景気低迷時には受託開発売上などが 減少する可能性があります。対策としてストック収益比率の拡大を目指しています。
新技術や新しいキャッシュレススキームへの対応が遅れるとサービスが陳腐化し、 競争力低下につながる可能性があります。
開発、運用、新サービス企画を担う人材の採用・育成が重要。 採用難や既存人材の流出が起きた場合は業績への影響度を「大」としています。
災害、サイバー攻撃、人的ミス、システム不具合などによりサービス提供が停止する可能性。 BCP策定・訓練などによって対応しています。
クレジットカード番号など重要データが流出した場合、信用低下や業績・財政状態への 大きな影響が想定されています。PCI DSS、ISO 27001等による管理体制を整備しています。
分析まとめ
ジィ・シィ企画の中期戦略は、キャッシュレス市場自体の拡大だけに依存するのではなく、 「端末販売・受託開発」から「ASP・サブスク・ネットワーク利用料・決済手数料」へ 収益構造を変えることが主眼です。
2026年6月期は売上高22.52億円、営業利益0.69億円まで回復し黒字化した一方、 中期計画に対しては売上・利益率とも未達でした。 さらに2027年6月期会社予想は、ペイメントインテグレーション事業が中計水準に近い一方、 本来の成長エンジンと位置付けるペイメントサービス事業と営業利益率には 中計との差が残っています。
したがって2028年6月期の売上36億円・営業利益率約7%に向けては、 端末販売の拡大に加え、サブスク、決済手数料、国際ブランドネットワーク接続などの 継続収益をどこまで短期間で積み上げられるかが重要な観察ポイントになります。
株式会社ジィ・シィ企画「事業計画及び成長可能性に関する事項」(2025年9月25日)
株式会社ジィ・シィ企画「2026年6月期 通期決算説明資料」(2026年8月14日)
株式会社ジィ・シィ企画「2026年6月期 決算短信」(2026年8月14日)
※数値は原則として会社開示資料を優先して整理しています。

コメント