ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
6658 シライ電子工業
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
プリント配線板事業
プリント配線板の設計・シミュレーションから短納期試作、評価・製造・販売まで一貫して対応する主力事業。両面板から多層板、小ロットの試作から量産まで扱い、カーエレクトロニクス、ホームアプライアンス、電子応用機器、アミューズメント等の用途に供給しています。国内拠点では高精度写真法による基板製造や穴あけ精密加工、試作・実装などに対応し、海外工場も組み合わせて価格・数量・納期に応じた生産体制を構築。品質検査、工程効率化、原材料調達力の強化が収益性を左右します。なお、同セグメント内の高透明フレキシブル基板SPET事業は2026年10月に撤退を決定しましたが、セグメント自体は存続しています。
企業公式・事業紹介検査機・ソリューション事業
プリント配線板の最終外観検査を自動化する自社開発装置「VISPER」などを開発・販売する事業です。目視検査を機械化することで検査工程の省力化、人為的ミス・不良品流出の抑制、品質の安定化を目指しています。基板製造メーカーとして蓄積した知見を活用し、顧客の製造工程に合わせた装置や関連ソリューションを提案。外観検査に加えてNC穴あけ、ドリル研磨、製版、パターン・レジスト形成、外形加工などの工程に対応する他社製品も組み合わせ、国内外の基板メーカーへ販売・保守を展開しています。受注数量・研究開発費・調達コストが損益に影響します。
企業公式・事業紹介直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 10月19日修正 |
|---|---|---|---|---|---|---|
| 売上高 | 29,397 | 32,864 +3,467 / +11.8% | 28,833 △4,031 / △12.3% | 29,337 +504 / +1.7% | 29,118 △219 / △0.7% | 32,000 +2,882 / +9.9% |
| 営業損益 | 1,558 | 2,833 +1,275 / +81.8% | 2,307 △526 / △18.6% | 2,576 +269 / +11.7% | 2,030 △546 / △21.2% | 1,800 △230 / △11.3% |
| 経常損益 | 1,476 | 2,504 +1,028 / +69.6% | 2,161 △343 / △13.7% | 2,594 +433 / +20.0% | 1,822 △772 / △29.8% | 1,600 △222 / △12.2% |
| 当期純利益 | 1,327 | 2,063 +736 / +55.5% | 1,487 △576 / △27.9% | 2,075 +588 / +39.5% | 1,309 △766 / △36.9% | 1,000 △309 / △23.6% |
| EPS | 95.29円 | 148.76円 +53.47 / +56.1% | 104.99円 △43.77 / △29.4% | 137.57円 +32.58 / +31.0% | 87.47円 △50.10 / △36.4% | 66.23円 △21.24 / △24.3% |
| 1株配当金 | 10円 | 22円 +12.00 / +120.0% | 26円 +4.00 / +18.2% | 30円 +4.00 / +15.4% | 35円 +5.00 / +16.7% | 28円 △7.00 / △20.0% |
| 純資産 | 4,097 | 5,981 +1,884 / +46.0% | 7,930 +1,949 / +32.6% | 10,054 +2,124 / +26.8% | 11,109 +1,055 / +10.5% | — |
| 営業CF | 2,525 | 3,142 +617 / +24.4% | 3,165 +23 / +0.7% | 2,611 △554 / △17.5% | 1,965 △646 / △24.7% | — |
| 投資CF | △620 | △430 +190 / +30.6% | 6 +436 / 黒字転換 | △163 △169 / 赤字転落 | △636 △473 / △290.2% | — |
| 財務CF | △2,366 | △3,804 △1,438 / △60.8% | △2,359 +1,445 / +38.0% | △3,244 △885 / △37.5% | △1,455 +1,789 / +55.1% | — |
| フリーCF | 1,905 | 2,712 +807 / +42.4% | 3,171 +459 / +16.9% | 2,448 △723 / △22.8% | 1,329 △1,119 / △45.7% | — |
単位:百万円(EPS・1株配当金は円)。フリーCF=営業CF+投資CF。前年比は前期の数値を基準に算出。2027年3月期予想は2026年10月19日公表の修正値。受注残高は各決算短信に定量的な記載がないため掲載なし。
1.会社予想と実績
2023〜2026年3月期は、各期の前期決算短信に掲載された期首の通期会社予想と当期実績を比較。シアンが会社予想、マゼンタが実績です。2022年3月期の期首会社予想は添付資料から確認できないため比較対象外。
売上高
会社予想 vs 実績109.5%2024
96.1%2025
101.2%2026
107.8%
各年度の下段数値は予想達成率(実績÷会社予想)
営業損益
会社予想 vs 実績283.3%2024
128.2%2025
107.3%2026
119.4%
各年度の下段数値は予想達成率(実績÷会社予想)
経常損益
会社予想 vs 実績278.2%2024
135.1%2025
117.9%2026
113.9%
各年度の下段数値は予想達成率(実績÷会社予想)
当期純利益
会社予想 vs 実績257.9%2024
123.9%2025
138.3%2026
100.7%
各年度の下段数値は予想達成率(実績÷会社予想)
EPS
会社予想 vs 実績257.5%2024
121.5%2025
138.1%2026
100.6%
各年度の下段数値は予想達成率(実績÷会社予想)
2.達成・未達理由
2023年3月期 売上高109.5%/営業利益283.3%
カーエレクトロニクス・ホームアプライアンス・電子応用分野の販売が堅調。経営構造改革、固定費圧縮、生産効率改善も寄与し、売上高・各利益とも期首予想を超過。
2024年3月期 売上高96.1%/営業利益128.2%
顧客の在庫調整によりプリント配線板の受注が鈍化し、売上高は期首予想を下回った。一方、生産効率と管理可能個別固定費の削減により利益水準を維持し、各利益は予想を超過。
2025年3月期 売上高101.2%/営業利益107.3%
カーエレクトロニクス市場は厳しかったが、機動的な販売活動と円安影響で売上高は期首予想を達成。原価低減・生産効率改善が寄与し、営業・経常・純利益も超過。
2026年3月期 売上高107.8%/営業利益119.4%
自動車向け回復遅れと原材料・エネルギー費高騰で前期比減益。一方、ホームアプライアンスの受注とコスト圧縮により、期首に示した保守的な会社予想は売上高・利益とも上回った。
3.事業セグメントの自信度
各カードの引用は添付決算短信の原文抜粋。自信度は文面の強弱、報告された収益実績、事業環境から定性的に評価しています。
プリント配線板事業
需要回復が鮮明で利益拡大。
主力分野の横断的な堅調さが確認できる。
主要顧客の在庫調整が受注を抑制。
環境の厳しさと販売努力が併存。
需要の強弱が分かれコスト増が重荷。
受注回復の一方、供給制約と仕入高騰が発生。
検査機・ソリューション事業
海外販売制約で赤字。
赤字継続、販売面の逆風。
回復傾向も営業赤字。
黒字転換したが需要の伸びは限定的。
受注伸び悩みによる減収減益。
受注堅調も開発・調達コストが収益を圧迫。
4.最新予想信頼度
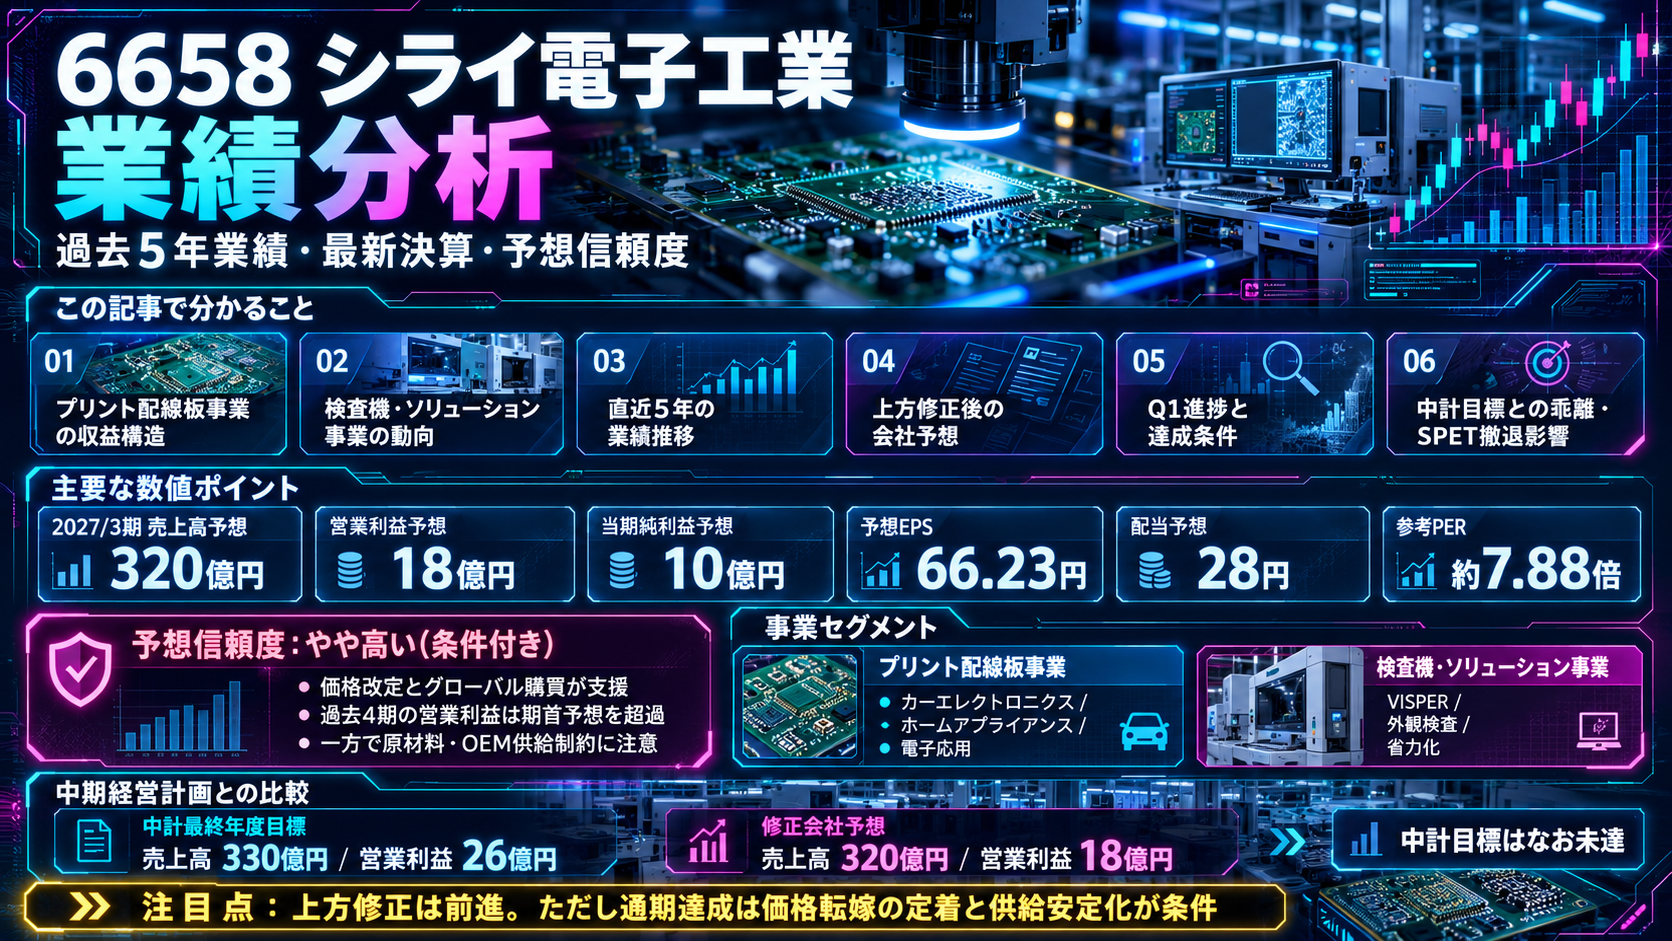
2027年3月期の最新予想は期首予想から大幅に上方修正。販売価格改定への顧客理解とグローバル購買の成果を会社が開示しており、過去4期の営業利益実績はいずれも期首予想を超過。一方、原材料・OEM供給制約とコスト上昇リスクが残ります。
達成できると判断する理由
会社は第2四半期までの実績とその後の見通しを踏まえて上方修正。調達コスト増を抑えるグローバル購買、販売価格の改定により、当初想定した利益率の低下を一部回避できる見通しを示しています。2023〜2026年3月期の期首予想は営業利益・経常利益・純利益とも全期超過しています。
達成できないと判断する理由
原材料やOEM製品の供給制約・納期長期化が解消していないため、価格転嫁が追加の原価上昇に追いつかない場合には利益が下振れます。2027年3月期Q1は営業利益が前年同期比31.6%減、経常利益が45.6%減で、四半期純利益は過年度消費税等128百万円の計上により16百万円の赤字でした。
最新第1四半期の単純進捗率と収益計上時期
Q1実績÷10月19日修正の通期予想という単純進捗率です。Q1決算短信は予想修正前の7月31日公表資料であり、今回の予想修正は第2四半期までの実績を踏まえたものです。添付資料だけではQ2実績を定量的に確認できないため、Q1のみから下期に必要な収益配分や季節性を断定しません。
SPET事業撤退の影響
2026年10月19日に発表したSPET事業撤退は、プリント配線板セグメント内の一部事業のみが対象です。対象事業は2024〜2026年3月期にそれぞれ90・54・29百万円の営業損失を計上。2026年12月末に受注停止、2027年3月末に製造・撤退を完了する予定で、会社は連結業績への影響は軽微としています。
SPET事業撤退(会社開示PDF)最終判断・参考PER
2027年3月期は前期実績比で増収(約9.9%)ながら営業減益(約11.3%減)の計画。10月19日の上方修正は評価できる一方、通期の最終達成は販売価格転嫁の定着と原材料・OEM供給の安定化が条件です。
2026年10月20日の東証S高買い気配522円(当日約定0株・引け時点の表示値)÷会社予想EPS66.23円=参考予想PER 約7.88倍。この522円は売買成立価格ではないため、参考値です。
株価・適時開示表示元シライ電子工業
中期経営計画と達成状況
確認できる現行の中期経営計画は2024年5月策定・同年11月アクションプラン公表のものです。2027年3月期の計画は売上高330億円・営業利益26億円。10月19日の上方修正を経ても、売上高320億円・営業利益18億円の会社予想は中計目標を下回ります。
01 最終年度の中期経営目標
計画で掲げる2027年3月期の配当性向目標は35%。上記は会社の「中期経営目標」であり、現時点の業績予想ではありません。
02 ロードマップと実績・直近予想
最終年度までの数値を各年度の会社計画と実績で比較。2025年3月期は目標超過、2026年3月期は全利益項目で目標を下回りました。2027年3月期は10月19日修正後の会社予想を使用しています。
| 指標(億円) | 25/3 中計目標 | 25/3 実績 | 26/3 中計目標 | 26/3 実績 | 27/3 中計目標 | 27/3 修正予想 |
|---|---|---|---|---|---|---|
| 売上高 | 290.00 | 293.37 | 305.00 | 291.18 | 330.00 | 320.00 |
| 営業利益 | 24.00 | 25.76 | 25.00 | 20.30 | 26.00 | 18.00 |
| 経常利益 | 22.00 | 25.94 | 23.00 | 18.22 | 24.00 | 16.00 |
| 親会社株主帰属純利益 | 15.00 | 20.75 | 16.00 | 13.09 | 17.00 | 10.00 |
計画数値:会社中期経営計画・2026年3月期決算短信。2027年3月期修正予想:2026年10月19日会社開示。単位換算・比率は公表値から計算。
03 最終年度目標に対する予想達成率
04 目標達成に向けた実行施策
ASEAN・インドで販路拡大
日本・中国を既存の主力市場としながら、タイの販売子会社と現地アライアンスを通じてASEAN需要を開拓。インドでは現地販売体制の構築と協業による現地調達ニーズへの対応を進める計画。
高付加価値プリント配線板
車両電動化・パワー半導体・エネルギー関連を重点分野に設定。厚銅基板、金属ベース基板、プレスフィット接続対応基板など、放熱・高電流・高信頼性への需要に対応。
生産工程の可視化・自動化
設備稼働のIoT管理と工程の自動化を進め、不良低減・生産性向上を目指す。人件費の上昇や人手不足に対応できるスマート工場への移行を推進。
検査機・ソリューションの拡大
基板製造のノウハウを活用し、外観検査機VISPER、目視検査支援TREMY、吸着搬送用S-PADなどの販売領域を広げる計画。
成長投資・財務基盤・株主還元
開発・DX・人的資本・設備更新に投資しつつ、借入金返済で財務体質を維持。配当性向35%を中期目標とし、自社株取得を含む総還元性向40%程度までの引き上げも検討。
グローバル購買・価格改定
2026年5月の決算短信で、グローバルな販売・購買、高付加価値製品、事業の新陳代謝、外部連携を検討施策として提示。10月19日には調達コスト抑制と販売価格改定の進捗を説明。
中計アクションプランは「方針・実行計画」を記載するものであり、個々の施策の将来売上や利益寄与額が示されていないものについて、独自の数値目標は加えていません。
05 2026年10月19日の最新開示
2027年3月期の通期業績予想を上方修正
売上高290億円 → 320億円、営業利益8.5億円 → 18億円、経常利益8億円 → 16億円、純利益6億円 → 10億円。販売価格の改定が進み、グローバル購買によるコスト抑制の効果も考慮して改定。期末配当予想は20円 → 28円へ増額。
SPET事業の撤退を決定
耐熱性の高い透明フレキシブル基板のSPET事業は、販売量の想定未達と継続的な営業赤字により撤退を決定。2026年3月期の対象事業売上高は0.39億円、営業損失は0.29億円。2026年12月末に受注停止、2027年3月末に製造終了・撤退完了予定。会社は連結業績への影響は軽微と説明。
いずれも2026年10月19日に会社が公表した適時開示に基づきます。
06 中計達成時の株価水準・条件付き試算
2026年10月20日 東証終値522円に対し、+70.0%の差。仮定上の価値887円に対して現在値は約41.2%低い計算です。
計算条件
現在株価:522円(10月20日終値)
最新会社予想純利益:10億円
中期経営計画純利益:17億円
利益倍率:17 ÷ 10 = 1.70倍
試算株価:522円 × 1.70 = 887.4円
参考:会社開示予想EPS 66.23円から計算するPERは約7.88倍。
07 公表資料に記載された達成リスク
- 販売環境・競争:2026年3月期決算短信は、海外メーカーとの競争激化、カーエレクトロニクス分野の販売伸び悩みを業績未達要因として記載。
- 外部環境:会社アクションプランの注意事項には、為替変動、国際紛争、政治・貿易摩擦、技術革新、原材料・人件費の変動などを記載。
- 施策の効果発現:2026年5月決算短信は、新たに検討する戦略・施策の効果発現まで一定の時間が必要で、中計最終年度の利益目標を下回るとの見方を示しています。
08 参照した一次資料
資料PDF(東証TDnet)
資料PDF(東証TDnet)
会社開示PDF(適時開示転載)
会社開示PDF(適時開示転載)
Yahoo!ファイナンス 6658.T 株価ページ
業績・株価は記載時点の開示および取得情報です。会社公表の「中期経営目標」と「業績予想」、本記事で計算した試算値を区別して掲載しています。数値は特記がなければ連結ベース。原資料の端数処理により計算結果に軽微な差が生じる場合があります。
コメント