ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
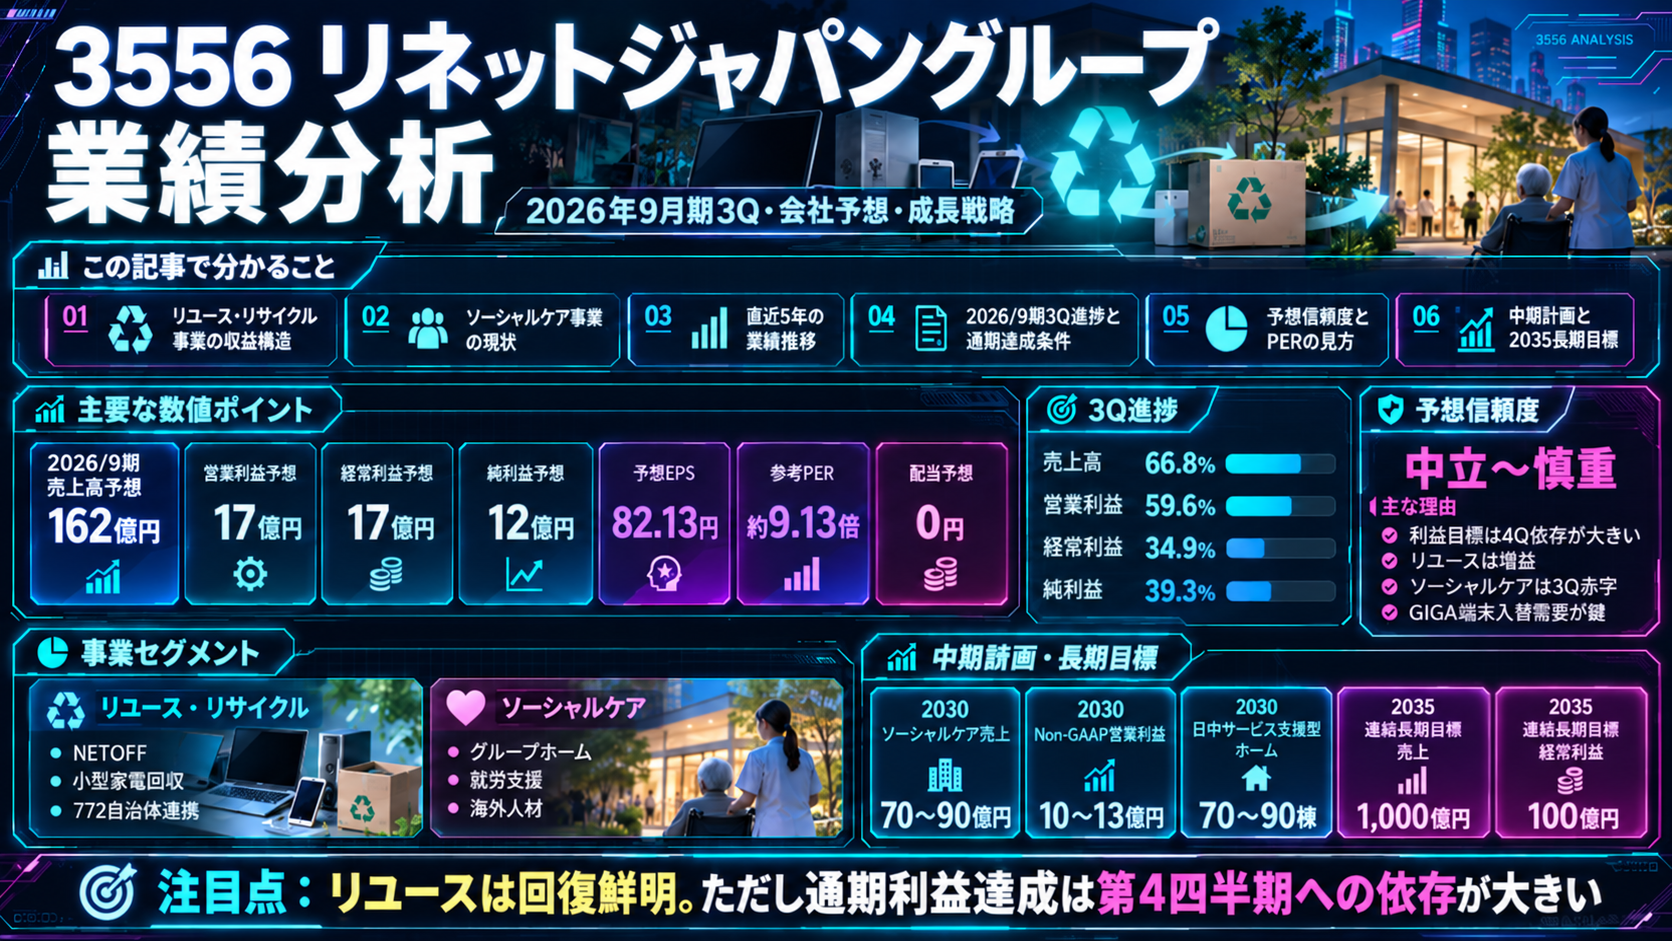
3556 リネットジャパングループ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
リユース・リサイクル事業
ネットオフ(NETOFF)を中核とする実店舗を持たないインターネット専門の中古品買取・販売と、小型家電リサイクル法に基づく宅配回収を運営する事業です。リユースでは書籍、CD・DVD、ゲーム、フィギュアなどのホビー品、ブランド品、貴金属、スマートフォン等を宅配買取し、オンラインで再販売します。リサイクルでは自治体・宅配事業者などと連携し、家庭や法人の不用なパソコンや小型家電を回収。データ消去や部材の再資源化、再利用可能品のリユースによって収益化します。小型家電の回収工程では障がいのある人の就労機会づくりにも取り組み、2026年6月末時点で772自治体との連携を公表しています。
ソーシャルケア事業
知的・精神障がいなどのある方の生活基盤と就労機会を支える障がい福祉事業、および介護・福祉分野などの人材不足に対応する海外人材送出し事業を展開しています。グループホームでは「リビットホーム/スマイルホーム」の日中サービス支援型施設を含む直営運営に取り組み、中度・重度の障がい者や高齢化に対応した生活支援の受け皿を整備。就労継続支援B型事業所「スマイルらぼ」などで仕事と社会参加の機会も提供します。海外人材領域ではカンボジア等での人材育成や日本への送り出しを通じ、介護業界などの就業ニーズに対応します。旧フランチャイズ事業の譲渡後は直営型サービスへの重点移行を進めています。
直近5年業績サマリー
| 業績項目 | 2021年9月期 | 2022年9月期 | 2023年9月期 | 2024年9月期 | 2025年9月期 | 2026年9月期 第3四半期実績 | 2026年9月期 会社予想 |
|---|---|---|---|---|---|---|---|
| 売上高 | 7,750 | 8,587 +837 / +10.8% | 11,055 +2,468 / +28.7% | 11,676 +621 / +5.6% | 10,412 -1,264 / -10.8% | 10,818 +2,952 / +37.5% | 16,200 |
| 営業損益 | 518 | 500 -18 / -3.5% | 73 -427 / -85.4% | -1,263 -1,336 / 赤字転落 | 301 +1,564 / 黒字転換 | 1,014 +803 / +380.6% | 1,700 |
| 経常損益 | 501 | 842 +341 / +68.1% | 128 -714 / -84.8% | -1,184 -1,312 / 赤字転落 | 496 +1,680 / 黒字転換 | 594 +314 / +112.1% | 1,700 |
| 当期純利益 | 200 | 500 +300 / +150.0% | -352 -852 / 赤字転落 | -1,882 -1,530 / 赤字増減 434.7% | 497 +2,379 / 黒字転換 | 472 +299 / +172.8% | 1,200 |
| EPS | 16.57円 | 40.76円 +24.19 / +146.0% | -28.38円 -69.14 / 赤字転落 | -148.23円 -119.85 / 赤字増減 422.3% | 34.06円 +182.29 / 黒字転換 | 32.3円 +20.42 / +171.9% | 82.13円 |
| 1株配当金 | 0円 | 0円 | 0円 | 0円 | 0円 | 0円 | 0円 |
| 純資産 | 1,783 | 2,217 +434 / +24.3% | 2,047 -170 / -7.7% | 332 -1,715 / -83.8% | 1,093 +761 / +229.2% | 1,735 | ― |
| 営業CF | 554 | -16 -570 / 赤字転落 | -712 -696 / 赤字増減 4350.0% | 654 +1,366 / 黒字転換 | 116 -538 / -82.3% | ― | ― |
| 投資CF | -231 | -338 -107 / 赤字増減 46.3% | -567 -229 / 赤字増減 67.8% | -1,331 -764 / 赤字増減 134.7% | -200 +1,131 / 赤字増減 85.0% | ― | ― |
| 財務CF | -1,480 | -201 +1,279 / 赤字増減 86.4% | 2,034 +2,235 / 黒字転換 | -876 -2,910 / 赤字転落 | -243 +633 / 赤字増減 72.3% | ― | ― |
| フリーCF | 323 | -354 -677 / 赤字転落 | -1,279 -925 / 赤字増減 261.3% | -677 +602 / 赤字増減 47.1% | -84 +593 / 赤字増減 87.6% | ― | ― |
単位:百万円(EPS・1株配当金のみ円)。フリーCF=営業CF+投資CF。直近決算は2026年8月12日発表の第3四半期累計。第3四半期CFは未作成。2023年9月期は2024年3月28日訂正後の短信数値。収益表示は短信記載の営業収益/売上高です。
1.会社予想と実績
会社予想(シアン)・通期実績(マゼンタ)を年度別に比較。2024年9月期は会社予想非開示のため比較対象外。2026年9月期は通期予想と第3四半期累計の単純進捗を表示します。
売上高
営業損益
経常損益
当期純利益
EPS
2.達成・未達理由
年度別の主な要因
小型家電リサイクルの拡大と海外資産の円安評価益が経常段階を押し上げました。一方、積極的なマーケティング投資と海外金融再編対応で売上・営業利益は計画に届きませんでした。
アニスピ社連結による福祉事業拡大で営業収益は伸長した一方、全社費用や海外金融再編に伴うコスト、減損等で営業利益が計画から大きく乖離。訂正後数値を採用しています。
ソーシャルケア事業の赤字拡大とその他事業の損失、全社費用が重なり営業損失12億63百万円。純資産が縮小しました。
リユース・リサイクル部門の増益とソーシャルケアの黒字回復、海外金融事業撤退後の負担縮小が寄与。純利益には関係会社株式売却益341百万円などの特別利益も寄与しており、すべてを本業の増益とみなせません。
リユース・リサイクルが増収増益、ソーシャルケアは前年同期黒字から赤字。通期計画を満たすには第4四半期の利益計上が鍵となります。
3.事業セグメントの自信度
決算短信に実際に登場する表現の原文引用と業績状況による評価。2021〜2022年の「国内Re」は現在の区分と対象範囲が異なります。
リユース・リサイクル事業
来期に向けた戦略的なマーケティング投資を実施し
国内Re(当時は福祉を含む)の拡大投資を計画。
大幅な業績伸長が続く中で積極的なマーケティング投資を実施しましたが
リサイクルの伸長に伴いマーケティング投資を継続。
マーケティング戦略投資を継続して強化することで認知度の更なる拡大を目指す
拡大を志向する一方、計画利益は未達。2023年の引用は旧区分決算の事業説明。
回収ネットワークの仕組み化を拡大してきました
自治体連携は推進するもセグメント利益は減少。
全国748の自治体(2025年11月1日現在)との広範な連携を軸に行政サービスの一環としてサービスを提供する独自の事業モデルを構築しております。
自治体基盤が拡大し、セグメント利益も回復。
全国772の自治体(2026年6月30日現在)との広範な連携を軸に行政サービスの一環としてサービスを提供する独自の事業モデルを構築しております。
自治体連携と小型家電回収の収益成長が鮮明。
ソーシャルケア事業
新規事業として軌道化に成功しております
障がい福祉事業が立ち上がりましたが独立数値はありません。
今後はアニスピ社の業界No.1規模のグループホーム事業と障がい福祉の関連領域を中心に拡大させていく方針であります。
アニスピ社取得と施設拡大に強い期待。引用は旧区分時の事業説明。
セグメント損失は575,234千円(前連結会計年度はセグメント利益48,553千円)となりました。
施設運営に必要な費用と事業再編が重なりセグメント赤字。
直営展開を中心とした成長戦略を基軸に据えてまいります
FC本部事業譲渡後、直営領域へ移行し黒字を確保。
中度・重度障がい者向けグループホーム(日中サービス支援型共同生活援助)の直営展開を中心とした成長戦略を基軸に据えてまいります。
成長領域はあるが営業利益は再び赤字に転落。
4.最新予想信頼度
リユース・リサイクルの急拡大で営業段階は増益が進みましたが、経常利益と純利益の第4四半期必要額は大きい状態です。直近の3Q累計だけから「達成可能」と断定できません。
第4四半期に必要な業績
会社予想達成には、第4四半期だけで売上高5,381.1百万円/営業利益685.4百万円/経常利益1,105.3百万円/親会社帰属純利益727.3百万円が必要です。いずれも第3四半期累計の実額と通期予想の差引による計算です。
達成できると判断する理由
- リユース・リサイクル事業は3Q累計売上高9,623百万円、セグメント利益1,758百万円へ伸長し、前年同期より収益力が改善。
- 2026年6月末時点で772自治体と連携し、法人回収やGIGAスクール端末入替需要を取り込む事業基盤がある。
- 会社の決算説明ではGIGAスクール入替関連の業績が第4四半期に大きく計上される見込みと説明。
- 2025年9月期は期初会社予想を全主要項目で上回った実績がある。
達成できないと判断する理由
- 経常利益の単純進捗は35.0%。第4四半期で通期目標の約65.0%を稼ぐ必要がある。
- ソーシャルケアは3Q累計で47百万円のセグメント損失となり、直営事業の管理コストが重い。
- 調整額としての全社費用と支払利息などが連結経常利益を圧迫しうる。
- 3Q累計のキャッシュフロー計算書が未作成のため、利益拡大を同期間の営業CFで確認できない。
- 2026年10月19日に発表した第三者割当増資と新株予約権により、資本・発行株式数の変化が見込まれる。
収益計上時期を見る際の注意点
第4四半期へのGIGAスクール関連収益の偏重が会社から説明されています。上記の進捗率は四半期別の季節性・商流・検収時期を考慮しない単純な進捗率です。特に経常利益と最終利益には営業外・特別損益が影響するため、同じ割合で進むとは限りません。
最終判断
売上高は第4四半期の入替需要の取り込みが条件。営業利益は当該需要の粗利と販管費管理、経常利益・純利益はさらに営業外・特別損益が計画どおり進むことが必要です。第4四半期の利益依存度が高く、通期目標の達成を現時点で高信頼とは判定しません。
参考PER:9.13倍(2026年10月19日の東証終値750円÷会社予想EPS82.13円)。10月20日の買い気配値を約定株価として扱いません。10月19日発表の第三者割当増資・新株予約権の行使による将来の希薄化は、当該予想EPSには未反映の可能性があります。
リネットジャパングループ
中期経営計画・成長戦略分析
2026年3月のソーシャルケア事業中期計画を基礎とし、10月19日公表の業界大手3社との資本業務提携と成長戦略を反映。2030年の事業別計画と2035年の連結長期目標を区別して整理する。
2030年9月期 / ソーシャルケア売上高
2025年9月期実績:12億円
2030年9月期 / 同事業 Non-GAAP営業利益
新規施設が通年稼働した場合:14〜18億円
2030年9月期 / 日中サービス支援型ホーム
2025年9月期:3棟(介護包括型61棟は別)
2035年9月期 / 連結長期目標
経常利益100億円。2030年の連結目標ではない
01|会社が公表した業績目標
ソーシャルケア事業・中期計画(2030年9月期)
| 項目 | 2025年9月期 実績 | 2030年9月期 目標 |
|---|---|---|
| 事業売上高 | 12億円 | 70〜90億円 |
| Non-GAAP営業利益 | 0.1億円 | 10〜13億円 |
| 新規施設が通年稼働した場合の同利益 | ― | 14〜18億円 |
| 日中サービス支援型ホーム | 3棟 | 70〜90棟 |
| うち自社開発 | ― | 50棟(既存3棟を含む) |
| うちM&A | ― | 20〜40棟 |
| 介護包括型ホーム | 61棟 | 60棟 |
| 全グループホーム計 | 64棟 | 130〜150棟 |
注:Non-GAAP営業利益は会社独自の調整後指標。計画では施設取得に伴うのれん・デューデリジェンス費用などを除外しており、会計上の営業利益と同じではない。
2035年9月期・長期目標(連結および事業別)
| 対象 | 項目 | 2035年9月期目標 |
|---|---|---|
| グループ連結 | 売上高 | 1,000億円 |
| グループ連結 | 経常利益 | 100億円 |
| ソーシャルケア | 売上高 | 225億円 |
| ソーシャルケア | Non-GAAP営業利益(新規施設通年稼働時) | 45億円 |
| ソーシャルケア | 日中サービス支援型ホーム | 200棟 |
02|直近の連結実績と業績予想
| 決算期間 | 売上高 | 営業利益 | 経常利益 |
|---|---|---|---|
| 2025年9月期 実績 | 104.12億円 | 3.01億円 | 4.96億円 |
| 2026年9月期 3Q累計実績 | 108.18億円 | 10.14億円 | 5.94億円 |
| 2026年9月期 通期会社予想 | 162億円 | 17億円 | 17億円 |
2026年9月期3Q累計は2025年10月〜2026年6月。通期予想は2026年8月12日時点における会社公表値。9月期本決算の発表前であり、予想と実績は分けて表記。
3Q累計の経常利益は5.94億円で、通期予想17億円に対する進捗率は約34.9%。売上と営業利益の伸長が確認される一方、通期経常利益目標の達成については4Qの計上実績の確認が必要。
03|目標達成に向けた具体的なロードマップ
〜2027
首都圏・中部・関西に開設を集中。2027年からソーシャルケア事業の新卒採用を開始し、現地人材の育成・教育を強化する方針。
〜2030
SBI地域事業承継投資のファンドとの連携を活用し、2027年9月期から4年間、毎年5〜10棟の取得を想定。2030年までにM&A由来20〜40棟を目標とする。
日中サービス支援型ホーム70〜90棟、同事業売上70〜90億円、Non-GAAP営業利益10〜13億円を目指す。
スマートフォン分野やデータセンター関連領域への拡張も検討し、連結売上1,000億円・経常利益100億円という長期目標を掲げる。
- 自社開設は2025年の3棟から2030年の50棟を計画。
- 中間持株会社と地域別子会社により、採用・管理・内部監査の機能を整備。
- 新設時に外国人特定技能人材を配置し、研修拠点の設置も進める計画。
- 事業承継案件の取得に加え、入居営業改善や現場の運営体制の再構築を実施。
- 経理・採用・労務を集約し、規模拡大とともに運営品質の維持を図る。
- 収益性・取得価格・相乗効果などの投資基準を満たす案件を選別。
04|2026年10月19日発表:新しい成長投資計画
| 資金調達手段 | 計画額 | 状態・条件 |
|---|---|---|
| 3社向け第三者割当増資 | 21億円 | PCS Wireless/JX金属CS/SGホールディングスへの割当を発表 |
| 第26回新株予約権 | 17億円 | PCS向け、基準価格に対し+50%の行使価額 |
| 第27回新株予約権 | 22億円 | PCS向け、基準価格に対し+100%の行使価額 |
| 合計(全て実現した場合) | 60億円 | うち39億円は新株予約権の行使が前提 |
グローバル調達網を活用して中古スマートフォン・タブレットの仕入れを強化し、国内販売や整備済み製品の展開を拡大する構想。
リネットの回収基盤、SGグループの物流網、JX金属グループの再資源化機能をつなぎ、全国の使用済みIT機器等の回収プラットフォームを構築する方針。
同業・周辺領域のM&Aに加え、AIデータセンターのサーバー・周辺市場に関連する領域へのM&Aも検討対象。公表資料上は実施済み事業と区別する必要がある。
05|計画達成に関わる留意点
39億円分の新株予約権は行使を前提とする資金調達計画。すべてが計画通りに実現するとは限らない。また、第三者割当および新株予約権の行使により発行済株式数が増加する。
2030年のソーシャルケア事業目標はM&Aの進展により幅があり、事業の統合・改善の実行が前提。Non-GAAP営業利益と会計基準に基づく営業利益は一致しない。
施設を増やす計画とあわせ、採用・研修・各施設の監査体制強化を重点施策に位置付けている。新規拠点数だけでなく運営品質の確保も計画の重要な条件。
PCSからの端末調達で、リユースに適さない機器を国内で再資源化する構想については、対象物・対象国により輸出入規制が存在し、適法性の確認が必要と会社が明記している。
06|今後の進捗を確認する指標
| 確認指標 | 公表計画との対応 |
|---|---|
| 日中サービス支援型の運営棟数 | 2030年の70〜90棟、うち自社50棟・M&A20〜40棟 |
| ソーシャルケアの事業売上・Non-GAAP営業利益 | 2030年の70〜90億円・10〜13億円、および通年稼働時14〜18億円 |
| 第三者割当の払込み・新株予約権行使 | 21億円+39億円の実際の資金調達進捗と株式数への影響 |
| M&Aの取得件数・投資額・PMI | 買収による施設増加とソーシャルケア以外への投資実行 |
| 使用済製品回収量・中古IT端末事業 | PCS・JX金属CS・SGHDとの事業協業の定量的な進捗 |
| 連結経常利益 | 2026年9月期計画17億円、2035年長期目標100億円 |
出典・原資料
- 2026年10月19日「業界大手3社との資本業務提携及び今後の成長戦略」/会社IR(27頁)
- 2026年3月5日「ソーシャルケア事業 中期計画 Social Care Growth & Roll-up 2030」/適時開示(27頁)
- 2026年3月5日「中期計画策定に関するお知らせ」
- 2026年5月13日「2026年9月期 第2四半期 決算概要」/会社IR
- 会社公式IRトップ(2026年8月12日の第3四半期決算資料等)
- 2026年8月12日 第3四半期業績数値(会社公表決算に基づく一覧)
公表済み数値と将来目標を区別して記載。売上高・利益額は表示桁に合わせて整理。投資判断を勧誘するものではありません。
コメント