ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
6555 MS&Consulting
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
ミステリーショッピングリサーチ事業(単一報告セグメント)
顧客満足度覆面調査「ミステリーショッピングリサーチ(MSR)」を中心に、外食・小売・サービス業などの店舗を一般消費者の目線で調査し、接客品質や顧客体験(CX)を可視化する事業。調査結果を店舗改善に役立てるコンサルティング、研修、人材育成も提供する。従業員の声を集める「tenpoket チームアンケート」、店舗運営のDX支援、顧客の来店・集客を支援するLBOなどのサービスも展開。国内外の調査体制やモニター基盤を活用し、顧客満足と従業員エンゲージメントの双方から、店舗の生産性向上と顧客企業の収益改善を支援する。
会社開示の報告セグメントは1つです。CX・SaaS・コンサル等は事業内のサービス領域であり、独立した報告セグメントの利益は開示されていません。上記は連結全社の売上収益・営業損益です。
直近5年業績サマリー
| 業績項目 | 2022年2月期 | 2023年2月期 | 2024年2月期 | 2025年2月期 | 2026年2月期 | 2027年2月期 会社予想 |
|---|---|---|---|---|---|---|
| 売上収益 | 1,934 前年比 +47.9% | 2,213 前年比 +14.4% | 2,391 前年比 +8.0% | 2,552 前年比 +6.7% | 2,585 前年比 +1.3% | 2,757 |
| 営業損益 | 317 前年比 黒字転換(差+622.0) | 326 前年比 +2.8% | 180 前年比 -44.8% | -238 前年比 赤字転落(差-418.0) | 252 前年比 黒字転換(差+490.0) | 355 |
| 税引前損益 | 313 前年比 黒字転換(差+621.0) | 324 前年比 +3.5% | 179 前年比 -44.8% | -240 前年比 赤字転落(差-419.0) | 251 前年比 黒字転換(差+491.0) | 352 |
| 親会社所有者帰属利益 | 207 前年比 黒字転換(差+452.0) | 220 前年比 +6.3% | 114 前年比 -48.2% | -276 前年比 赤字転落(差-390.0) | 173 前年比 黒字転換(差+449.0) | 220 |
| EPS(基本的) | 46.93円 前年比 黒字転換(差+102.5) | 50.78円 前年比 +8.2% | 28.16円 前年比 -44.5% | -68.46円 前年比 赤字転落(差-96.6) | 40.21円 前年比 黒字転換(差+108.7) | 48.93円 |
| 1株配当金 | 8.00円 前年比 -13.5% | 17.00円 前年比 +112.5% | 9.00円 前年比 -47.1% | 0.00円 前年比 -100.0% | 0.00円 前年比 — | 0.00円 |
| 資本合計(純資産) | 2,866 前年比 +5.2% | 2,963 前年比 +3.4% | 2,826 前年比 -4.6% | 2,552 前年比 -9.7% | 2,914 前年比 +14.2% | — |
| 営業CF | 517 前年比 +148.6% | 6 前年比 -98.8% | 13 前年比 +116.7% | 407 前年比 +3030.8% | 406 前年比 -0.2% | — |
| 投資CF | -48 前年比 -4.3%(損失増減) | -72 前年比 -50.0%(損失増減) | -177 前年比 -145.8%(損失増減) | -130 前年比 +26.6%(損失増減) | -120 前年比 +7.7%(損失増減) | — |
| 財務CF | -269 前年比 赤字転落(差-450.0) | -342 前年比 -27.1%(損失増減) | -173 前年比 +49.4%(損失増減) | -30 前年比 +82.7%(損失増減) | 155 前年比 黒字転換(差+185.0) | — |
| フリーCF | 469 前年比 +189.5% | -66 前年比 赤字転落(差-535.0) | -164 前年比 -148.5%(損失増減) | 277 前年比 黒字転換(差+441.0) | 286 前年比 +3.2% | — |
単位:百万円(EPS・配当を除く)。IFRSのため「経常利益」ではなく「税引前損益」を使用。純資産は「資本合計」。フリーCF=営業CF+投資CF。最新会社予想は公表項目のみ。2022年2月期の前年比は2021年2月期を基準に計算。2023年2月期のEPSは2024年2月期短信の遡及適用後の比較数値を採用。
1.会社予想と実績
各期の期首に開示された通期予想と通期実績を比較(修正予想ではありません)。シアン=予想、マゼンタ=実績。単位:百万円、EPSは円。2022年2月期の一部予想項目は資料確認範囲で未取得。
売上収益
営業損益
税引前損益
会社予想値:確認できず / 実績:313
親会社所有者帰属利益
EPS(基本的)
会社予想値:確認できず / 実績:46.93円
2.達成・未達理由
年度別・主要要因
売上は会社予想の99.4%と概ね計画どおり。SaaS導入とオンライン研修など高粗利のコンサルが想定以上に伸長し、営業利益は当初予想比149.8%。感染症による調査延期・中止は継続。
売上は会社予想の99.9%だが営業利益87.3%、親会社帰属利益91.5%。雇用調整助成金の減少、調査単価・粗利の未達、補助金制度変更によるコンサル報酬減が影響。
2024年1月に修正した通期予想との比較でも営業利益80.6%。モニター謝礼・労務費上昇、補助金採択率低下・採択遅延、大口顧客の契約終了で、期首見通しを下回った。
MSRは16.2%増収だったがコンサルの補助金支援低迷、SaaS減収が影響。収益計画未達を受けてのれん減損398.309百万円を計上し、営業損失238百万円、最終損失276百万円。
売上は期首予想2746百万円に対して2585百万円と未達。一方、MSRの価格適正化・AIによるレポートチェック効率化・モニター運用費低減で粗利率43.9%→48.5%となり、営業利益・最終利益は期首予想超過。
3.事業セグメントの自信度
ミステリーショッピングリサーチ事業(単一セグメント)
粗利の高いコンサルが想定以上に伸びた
SaaS・オンライン研修が寄与して営業利益が計画超過。
MSRの1調査あたり単価・粗利が想定を下回った
調査量の回復と採算改善が一致せず、営業利益は計画未達。
モニター謝礼及び1レポートの生産にかかる労務費・外注費等の生産コストが想定以上に上昇
調査費用上昇と補助金案件の変動で採算見通しに不確実性。
当初想定よりも収益計画に遅れが生じております
複数期の予想未達を踏まえたのれん減損も発生。
MSRの粗利率が前連結会計期間の43.9%から48.5%へと改善しております
利益率優先・AI導入・調査単価是正の成果が確認できる。
全体の直接利益売上高は9.8%増加いたしました
高採算コンサル拡大、収益性改善、受注充足率79.8%を確認。
4.最新予想信頼度
中間期営業利益150百万円(前年同期69百万円)。会社が示した中間期予想80百万円を大幅に上回った一方、通期営業利益予想355百万円は据え置きです。
売上収益・中間進捗
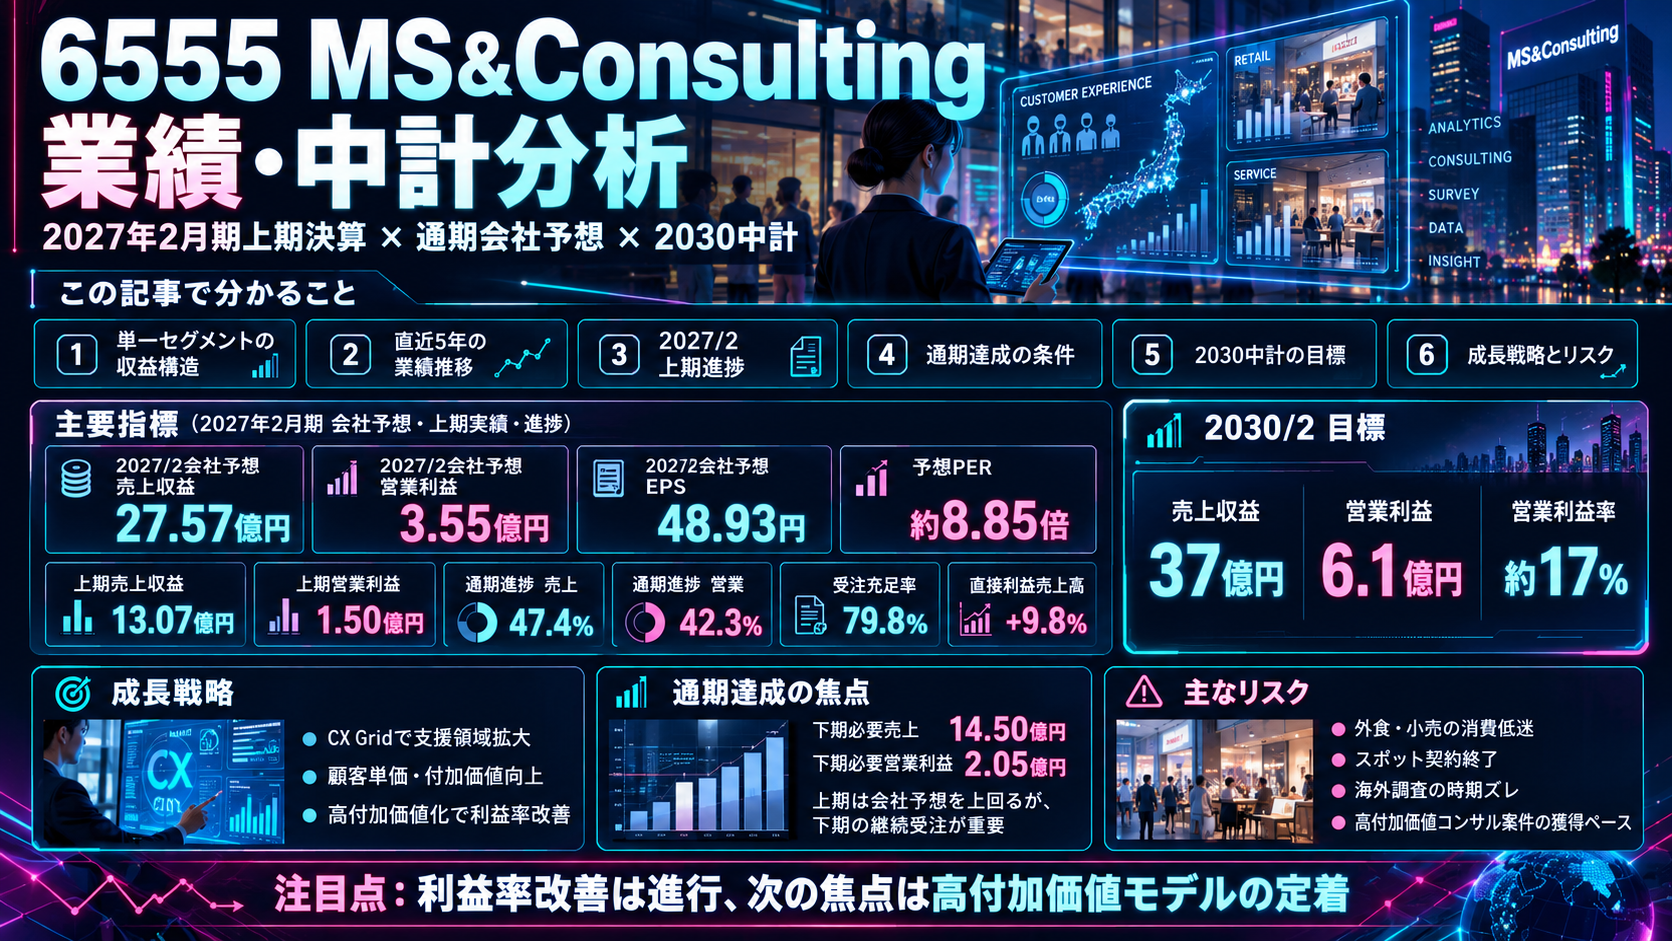
通期予想進捗 47.4%中間実績 1,307/通期予想 2,757
中間期会社予想 1,259 達成率 103.8%
前年中間期実績 1,243
営業損益・中間進捗
通期予想進捗 42.3%中間実績 150/通期予想 355
中間期会社予想 80 達成率 187.5%
前年中間期実績 69
税引前損益・中間進捗
通期予想進捗 42.6%中間実績 150/通期予想 352
中間期会社予想 79 達成率 189.9%
前年中間期実績 68
親会社所有者帰属利益・中間進捗
通期予想進捗 44.1%中間実績 97/通期予想 220
中間期会社予想 53 達成率 183.0%
前年中間期実績 52
EPS(基本的)・中間進捗
通期予想進捗 43.9%中間実績 21.46円/通期予想 48.93円
中間期会社予想 11.67円 達成率 183.9%
前年中間期実績 12.48円
達成できると判断する材料
粗利の高いコンサル売上+26.8%、MSR粗利益率47.2%→49.9%、直接利益売上高+9.8%、粗利率・販管費率の改善。会社開示の通期予想に対する受注充足率は79.8%(前年同期から+6.4pt)。中間期の営業利益は会社予想比約87%上振れ。
達成できない場合のリスク
上期営業利益150百万円に対し、通期達成には下期205百万円が必要。外食・小売業の消費低迷、スポット契約終了、海外調査の時期ズレ、採算性の高いコンサル案件の獲得ペース低下が懸念。売上会社予想は据え置かれている。
収益計上時期を見る際の注意点
通期売上予想2,757百万円に対し、上期1,307百万円、下期必要額1,450百万円。営業利益は上期150百万円に対し下期必要額205百万円です。単純進捗率をそのまま達成確率とみなせません。上期会社予想(売上1,259・営業80百万円)を上回った一方、年度後半の利益計上には継続受注と高付加価値案件の拡大が必要です。
最終判断と予想PER
会社予想EPSは48.93円。2026年10月16日に取得したTradingViewの遅延株価433円を基準にすると、予想達成時のPERは約8.85倍です(433÷48.93)。ただし予想達成の保証ではなく、時価は変動します。
最新の中間決算は2026年10月15日発表。通期業績予想の修正なし。予想信頼度は独自の定性評価であり会社公表の達成確率ではありません。
MS&Consulting
中期事業計画分析
2030年2月期の利益成長目標と、直近2027年2月期上期決算による進捗検証。従来の調査件数拡大から、顧客体験データ基盤「CX Grid」を用いた高付加価値・高利益率モデルへの転換が焦点。
012030年の定量目標
2026年2月期:25.85億円
2026年2月期:2.52億円
2026年2月期:約10%
| 指標 | 2026/2 実績 | 2027/2 会社予想 | 2030/2 中計目標 |
|---|---|---|---|
| 売上収益 | 25.85億円 | 27.57億円 | 37億円 |
| 営業利益 | 2.52億円 | 3.55億円 | 6.1億円 |
| 営業利益率 | 約9.8% | 約12.9% | 約17% |
| 中計記載の年平均成長率 | 基準年度 | — | 売上 約9% / 営業利益 約25% |
注:中計グラフの2026年2月期実績は売上26億円、営業利益2.5億円に丸めて記載。表は決算公表値を表示。2030年の営業利益率「17%」も会社資料上の概数であり、6.1÷37の計算値は約16.5%。
02目標までの伸長余地
2027年2月期の会社予想が達成された場合の、2030年2月期中計目標に対する水準。計画期間の「進捗率」ではなく、到達目標に対する業績比率。
2027年2月期予想 → 2030年2月期目標に必要な年平均成長率(当サイト計算):売上収益 約10.3%、営業利益 約19.8%。売上拡大だけでなく、営業利益率のさらなる改善が必要になる。
03目標達成へのロードマップ
CX改善領域の拡大
ミステリーショッピング調査中心の店舗・接客改善から、購入前、購入後、継続・離脱まで顧客体験を把握する支援に対象を拡大。
顧客単価・付加価値の向上
「CX Grid」を通じてマーケティング、CRM・LTV、商品開発などへ支援テーマを拡張。調査件数の増加に依存しない顧客単価向上を目指す。
収益性の向上
高付加価値サービス構成の改善、外注費・原価の抑制、生産性改善を通じて売上増を上回る利益成長を狙う。
事業モデル転換の要点:「店舗数 × 調査件数」の量的拡大から、「顧客体験データ × 支援領域の拡大 × 単価・利益率向上」へ移行することが会社の提示した戦略。
04最新上期決算での答え合わせ
2027年2月期第2四半期累計(2026年3〜8月)、2026年10月15日発表。
| 指標 | 上期実績 | 前年同期比 |
|---|---|---|
| 売上収益 | 13.07億円 | +5.1% |
| 直接利益 | 9.72億円 | +9.8% |
| 売上総利益 | 4.78億円 | +23.7% |
| 営業利益 | 1.50億円 | +117.3% |
| 営業利益率 | 11.5% | +5.9pt |
| 親会社帰属中間利益 | 0.97億円 | +85.1% |
受注高全体の伸び +7.4%を上回る
CX領域の直接利益 +6.6%
前年同期比 +3.2pt
通期売上予想をカバーする比率
確認できた事実:売上成長率5.1%に対し、営業利益は117.3%増。直接利益受注高も受注高以上に伸び、会社が目指す「顧客単価・利益率向上型」への転換と整合する動きが直近上期数値に表れている。一方、2030年目標達成そのものが確定したわけではない。
05通期計画と追加で確認すべき数値
| 指標 | 上期実績 | 通期予想 | 進捗率 |
|---|---|---|---|
| 売上収益 | 13.07億円 | 27.57億円 | 47.4% |
| 営業利益 | 1.50億円 | 3.55億円 | 42.2% |
| 親会社帰属利益 | 0.97億円 | 2.20億円 | 43.9% |
会社発表では、上期売上実績13.07億円+通期対応受注残8.90億円=21.97億円。通期売上予想27.57億円の79.8%をカバーし、未カバー分は5.60億円。
今後の比較ポイント:①CX領域とコンサル領域それぞれの直接利益、②直接利益受注高、③粗利率・営業利益率、④受注残からの売上計上、⑤高付加価値サービスの売上寄与。
06開示済みの達成リスク
会社の決算説明資料は将来見通しに伴う不確実性として、業界・市場環境、金利、為替変動など国内外の一般的な経済状況を明記している。数値目標は達成を保証するものではない。
07一次情報・計算条件
【一次資料】 2027年2月期 第2四半期決算説明資料(2026年10月15日、会社公表PDF):中期事業計画は9ページ目(資料表記P.8)、業績・受注・進捗は資料表記P.5〜7。
【一次資料】 2026年2月期決算説明資料(2026年4月10日、会社公表PDF):中期事業計画の当初公表資料。
【計算】売上の必要CAGR=(37÷27.57)^(1/3)−1、営業利益の必要CAGR=(6.1÷3.55)^(1/3)−1(2027年2月期会社予想から2030年2月期目標まで3年間)。
【評価の範囲】2030年2月期の予想EPSが会社計画に示されていないため、現在株価に対する中計達成時のPER一定仮定による割安率は算出していない。
本分析は2026年10月16日時点で確認できる開示資料を基に作成。会社公表の目標・実績と、当サイトの計算値を区別して記載。
コメント