ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
4442 バルテス・ホールディングス
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
ソフトウェアテスト事業
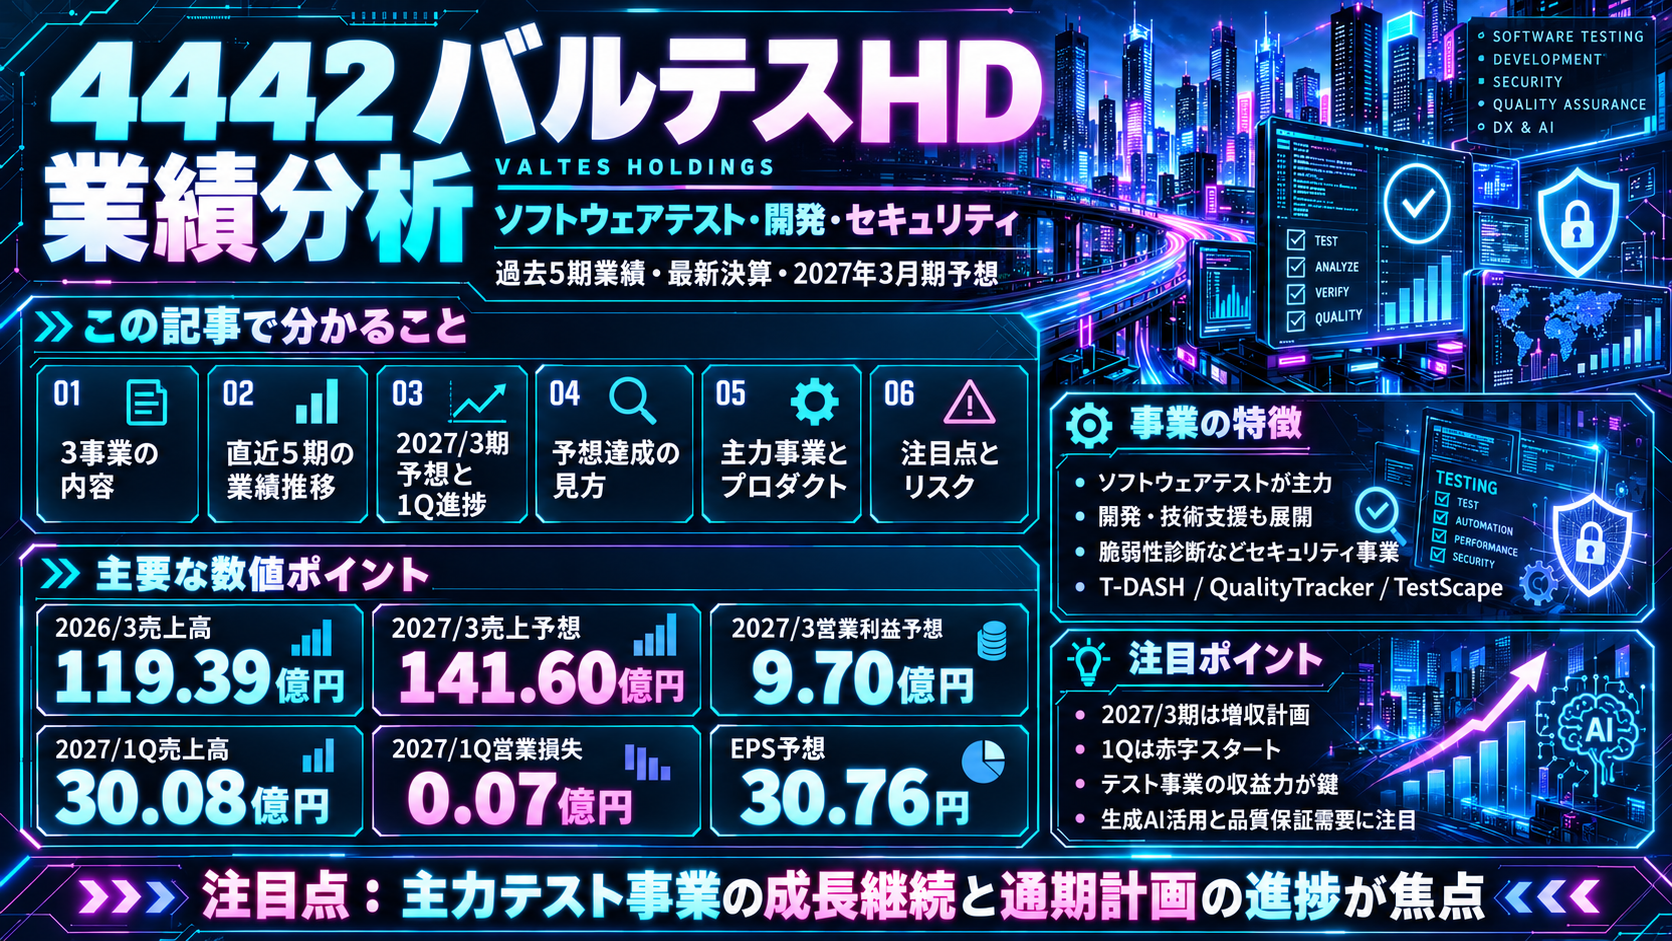
メーカーやソフトウェアベンダーに対し、第三者の中立的な立場からソフトウェアの品質保証を支援する事業。開発工程での品質計画・テスト計画・テスト設計から、テストケース作成、実行、不具合分析、結果報告まで幅広く対応する。対象は金融・公共・基幹業務システムなどのエンタープライズ領域、Web・スマートフォンアプリ、組込機器やIoTまで多岐にわたる。開発上流でのPMO・QMOなど品質コンサルティングに加え、標準化されたテスト技術、社員教育、ソフトウェア品質研修も提供。テスト自動化ツール「T-DASH」、テスト管理ツール「QualityTracker」、生成AIを利用したテスト設計支援「TestScape」等のプロダクトを開発・展開する。
開発事業
ソフトウェア・システムの受託開発と開発要員の派遣・技術支援を提供する事業。顧客の業務課題を踏まえた企画・要件定義から設計、プログラミング、UI/UXデザイン、リリース、導入後の保守・運用まで一貫して担う。Webサービス、モバイルアプリ、業務システムなど幅広い領域を対象とし、既存システムから仕様や設計書を再構築するリバースエンジニアリングにも対応する。xR(拡張現実等)を利用したシステム・コンテンツ開発にも取り組み、建築・不動産・自動車等の利用分野を視野に入れる。グループのソフトウェアテスト部門やセキュリティ部門と連携し、品質保証と安全性を考慮した開発を提供する。
セキュリティ事業
Webシステム、モバイルアプリケーション、IoT機器などを対象として、情報セキュリティ上の弱点を診断する事業。外部からの不正侵入につながり得る設計・実装・設定上の脆弱性の有無を調査し、潜在的な問題を洗い出す。提供する中心サービスはセキュリティ診断(脆弱性診断)であり、ソフトウェア開発・運用の過程で想定される攻撃リスクを確認する。グループのソフトウェアテスト・開発領域との連携を通じ、機能的な品質だけでなく安全性を含めたシステム品質の向上を支援する。診断結果は顧客の改修優先順位や改善対応を検討するための基礎資料となり、Webサービス等を安全に提供するための支援領域を担う。
セグメント売上高はセグメント間売上高を含みます。2022~2023年3月期は旧区分であり、旧「Web/モバイルアプリ開発サービス事業」には当時セキュリティ関連が含まれていました。旧「オフショアサービス事業」は現在の独立報告セグメントではありません。2024年3月期以降の組替後比較値と単純に接続できません。2027年3月期1Q(2026年4~6月)は3か月分であり、通期とは期間が異なります。2025年3月期の利益は2026年3月期有価証券報告書の修正後値です。
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 6,707
|
9,059
+2,352 / +35.1%
|
10,362
+1,303 / +14.4%
|
10,795
+433 / +4.2%
|
11,939
+1,144 / +10.6%
|
14,160
+2,221 / +18.6%
|
| 営業損益 | 570
|
970
+400 / +70.2%
|
838
△132 / △13.6%
|
927
+89 / +10.6%
|
923
△4 / △0.4%
|
970
+47 / +5.1%
|
| 経常損益 | 580
|
982
+402 / +69.3%
|
848
△134 / △13.6%
|
930
+82 / +9.7%
|
921
△9 / △1.0%
|
950
+29 / +3.1%
|
| 当期純利益 | 413
|
651
+238 / +57.6%
|
516
△135 / △20.7%
|
580
+64 / +12.4%
|
573
△7 / △1.2%
|
610
+37 / +6.5%
|
| EPS | 20.06円
|
31.94円
+11.89 / +59.3%
|
25.27円
△6.67 / △20.9%
|
28.81円
+3.54 / +14.0%
|
28.91円
+0.10 / +0.3%
|
30.76円
+1.85 / +6.4%
|
| 一株配当金 | 0.00円
|
0.00円
±0.00 / —
|
4.00円
+4.00 / —
|
4.00円
±0.00 / ±0.0%
|
4.00円
±0.00 / ±0.0%
|
4.00円
±0.00 / ±0.0%
|
| 純資産 | 1,712
|
2,406
+694 / +40.5%
|
2,824
+418 / +17.4%
|
3,253
+429 / +15.2%
|
3,627
+374 / +11.5%
|
—
|
| 営業CF | 505
|
846
+341 / +67.5%
|
457
△389 / △46.0%
|
603
+146 / +31.9%
|
934
+331 / +54.9%
|
—
|
| 投資CF | -104
|
-639
△535 / △514.4%
|
-859
△220 / △34.4%
|
-865
△6 / △0.7%
|
-234
+631 / +72.9%
|
—
|
| 財務CF | -235
|
-29
+206 / +87.7%
|
625
+654 / +2,255.2%
|
439
△186 / △29.8%
|
-281
△720 / △164.0%
|
—
|
| フリーCF | 401
|
207
△194 / △48.4%
|
-402
△609 / △294.2%
|
-262
+140 / +34.8%
|
700
+962 / +367.2%
|
—
|
単位:百万円、EPS・配当金は円。前年比は表示単位による計算。2022・2023年3月期EPSは2023年10月実施の1株→3株分割に合わせて3分の1に補正。2025年3月期数値は企業結合会計の暫定処理確定に伴う最新の遡及修正後データ(2026年3月期決算短信)を採用。フリーCF=営業CF+投資CF。2027年3月期予想は決算短信に明示された項目のみ表示。受注残高は決算資料に数値の開示を確認できないため掲載していません。
1.会社予想と実績
比較は各期末時点までに公表された会社予想のうち、2024~2026年3月期は最終修正予想、2023年3月期は当初予想を採用。EPSは株式分割調整後。青=会社予想、マゼンタ=実績。各年度の実績と修正予想は、企業結合会計の確定処理を反映した数値を採用。
売上高
営業利益
経常利益
当期純利益
EPS
最新2027年3月期の会社予想と第1四半期
2027年3月期通期予想:売上高14,160百万円、営業利益970百万円、経常利益950百万円、純利益610百万円、EPS30.76円。第1四半期実績は売上高3,008百万円(通期予想比21.2%)、営業損失7百万円、経常損失11百万円、純損失105百万円、EPS△5.31円。通期決算は未発表であり、達成率は確定していません。
2.達成・未達理由
2023年3月期|当初予想を全項目で超過
金融・エンタープライズ系のテスト案件を中心にDX/Webサービス需要を取り込み、ソフトウェアテストのセグメント利益が増加。売上増が採用・拠点費用等を吸収し、営業利益は予想を大幅に超過した。
照合資料:2023年3月期決算短信
2024年3月期|2月14日修正予想を全項目で超過
PM層・営業人員不足で大型案件の受注が停滞し、開発・オフショア案件では見積りや教育工数が増加。2024年2月14日に売上10,360百万円・営業利益820百万円へ下方修正した。最終実績は修正後を超過した一方、当初予想(売上11,178、営業利益1,228百万円)には未達。
照合資料:2024年2月14日業績予想修正・2024年3月期決算短信
2025年3月期|2月14日修正予想を全項目で超過
期中の大型プロジェクト終了、不採算開発案件、AIツール開発投資などを踏まえて2月14日に予想を下方修正。その後、第4四半期のテスト事業収益回復と費用管理により修正予想を超過。修正前の当初予想(売上11,500、営業利益980百万円)は未達。
照合資料:2025年2月14日業績予想修正・2025年3月期決算短信
2026年3月期|4月23日修正予想を全項目で超過
テスト事業中心に売上総利益率が当初計画を上回り、生成AI開発投資費やM&A関連手数料が当初想定を下回ったため4月23日に利益予想を上方修正。最終実績は修正予想も超過した。
照合資料:2026年4月23日業績予想修正・2026年3月期決算短信
3.事業セグメントの自信度
ソフトウェアテスト事業
エンタープライズ案件の大型化が利益を牽引。
エンタープライズ系領域における業績が特に好調に推移いたしました。
2022年3月期短信
金融向け案件とDX受注が伸長。
DX需要を取り込み、Webサービス案件の受注も拡大しました。
2023年3月期短信
PM層・営業人員不足で大型案件受注が停滞し、期中に会社予想を下方修正。
下半期は、拡大する業容に対しPM層/ハイレイヤー及び営業人員の不足がボトルネックとなり、成長が鈍化いたしました。
2024年3月期決算短信
エンタープライズ領域は堅調だが大口顧客都合の案件終了を経験。
近年注力をしておりますエンタープライズ系領域案件を中心に業績は堅調に推移いたしました。
2025年3月期短信
営業体制整備が進み、受注拡大と増収を確保。ただし採用・生成AI投資は利益を圧迫。
ソフトウェアテスト事業においては、採用拡大による研修コスト増等の影響で利益率低下。
2027年3月期1Q決算説明資料・前期総括
増収だが教育費用と研究開発負担でセグメント利益は減少。
採用拡大による研修コスト増等の影響で利益率低下。
2027年3月期1Q決算説明資料
開発事業
年内に不採算案件が発生。管理体制改善で回復途上。
2022年3月期短信
不採算案件が減り、管理体制改善を確認。
当期の不採算案件発生はありませんでした。
2023年3月期短信
開発案件の大型化に伴う稼働工数増で利益率が低下。
一方で開発案件の大型化に伴う対応工数が増加し利益率は低下いたしました。
2024年3月期決算短信(旧報告区分)
不採算案件と組織強化費用、M&A関連費用が損失要因。
上半期に発生した不採算案件の影響や、同案件の対応のための組織強化コストの増加
2025年3月期短信
2025年3月期の損失から営業黒字へ回復。
2026年3月期有価証券報告書
売上が前年同期比マイナス、セグメント損失が拡大。
2027年3月期1Q決算説明資料
セキュリティ事業
現行区分で開示開始。営業黒字。
2025年3月期短信の比較値
上半期不振を下期に一部補ったが減益。
第4四半期は順調に売上拡大し、上半期不振をカバーするに至り
2025年3月期短信
セグメント利益が前年から改善。
2026年3月期有価証券報告書
売上25.3%減、利益率-30.6%。
2027年3月期1Q決算説明資料
強気・中立・弱気は公表業績・決算コメントからみた相対的な事業環境の評価であり、会社の公式格付けではありません。原文の確認できない年度・事業については引用文を作成していません。
4.最新予想信頼度
第1四半期の売上高は前年同期比9.4%増だが、営業・経常段階は小幅赤字、純利益は赤字。会社は生成AI投資が計画内で営業損失も想定の範囲内と説明し、通期予想を据え置いている。
達成できると判断する理由
- 1Q売上は前年同期比9.4%増。主力ソフトウェアテストは同10.8%増で、需要を維持している。
- 会社は営業赤字について、期初から織り込んだ生成AIツール開発投資による想定内の結果と説明。
- 会社説明によれば1Q営業利益は社内計画を上回り、採用後の研修コストは2Q以降の改善を見込んでいる。
- 2026年3月期は営業CF934百万円、フリーCF700百万円とプラスで着地している。
達成できないと判断する理由
- 通期営業利益970百万円を達成するには、残り3四半期で977百万円の営業利益が必要。前年同期間の約824百万円を約18.6%上回る必要がある。
- 残り3四半期の必要売上高は11,152百万円。前年同期間(9,191百万円)比約21.3%の伸びが必要。
- 1Qの開発事業はセグメント損失33百万円、セキュリティ事業は損失12百万円と弱い。
- 生成AIツール開発・研修・マーケティング費用の継続、売上成長が必要額に達しないリスクがある。
収益計上時期を見る際の注意点
第1四半期の営業損失は期初に織り込まれていた生成AI投資強化の影響と会社が説明している。会社は採用増に伴う研修コストの2Q以降の改善を見込むが、将来の四半期利益増加が確定したものではない。売上進捗21.2%は単純な期間累計÷通期予想であり、季節性・期中のコスト配分・案件計上時期を調整した指標ではない。
最終判断・会社予想達成時PER
会社の説明どおり赤字が計画内である点は予想維持を支持する。ただし1Q時点の営業・純利益進捗がマイナスのため、残りの3四半期で必要となる増収と利益回復の確認が条件。現時点で通期予想達成を断定できない。
取得できた株価:544円(2026年10月22日12:30時点、15分遅延の市場表示)。会社予想EPS30.76円の達成を仮定したPERは 17.7倍(544円÷30.76円)。株価変動によりPERは変わる。
バルテス・ホールディングス
新中期経営計画の分析
2026年3月期〜2028年3月期 | 2026年6月30日公表の「進捗状況のご説明」と、2026年8月10日公表の直近四半期決算を反映。基準日:2026年10月22日。
計画の核心
2028年3月期には「人に依存しないビジネスモデル」の売上構成比を26%超とする目標を掲げる。
業績目標と足元の進捗
| 項目 | 2026年3月期 実績 | 2027年3月期 会社予想 | 2028年3月期 中計目標 |
|---|---|---|---|
| 売上高 | 119.39億円 | 141.60億円 | 170.00億円 |
| 営業利益 | 9.23億円 | 9.70億円 | 18.80億円 |
| 営業利益率 | 7.7% | 約6.9% | 11.1% |
| 親会社株主帰属純利益 | 5.73億円 | 6.10億円 | 12.02億円 |
| 1株当たり純利益(EPS) | 28.91円 | 30.76円 | 約60.70円※ |
※2028年3月期のEPSは会社公表値ではなく、計画純利益12.02億円を2026年6月末の自己株式控除後株式数19,801,294株で割った条件付き試算。2027年3月期営業利益率は9.70÷141.60による計算値。中計資料では年度をFY2025~FY2027と表記(各々2026年3月期~2028年3月期に相当)。
141.6億円 → 170.0億円(中計の年度目標比較)
9.7億円 → 18.8億円。最終年度の利益率改善が重要。
目標達成へのロードマップ
売上高119.39億円・営業利益9.23億円。生成AI投資は約3.0億円、営業利益への影響は約2.7億円。TestScapeの社内正式運用を開始し、AI活用の土台を構築。
売上高141.6億円・営業利益9.7億円を計画。TestScapeの機能強化とQuintSpectの外部提供、営業・AIコンサルティング体制の整備により、ツールの利用拡大を図る。
売上高170億円・営業利益18.8億円・営業利益率11.1%を目標。自動化と高付加価値サービスの拡大によって、「人に依存しないビジネス」の売上構成比26%超を目指す。
5つの基本戦略
ソフトウェアテスト戦略
生成AIテストツールを現場へ導入し、自動化とAI-テストデザインコンサルタントの育成で、生産性・付加価値を向上。
ツール戦略
TestScape、QuintSpect、T-DASH、QualityTrackerなどを連携。テストの設計から実行・管理までの自動化領域を拡大。
バルカレ(教育)戦略
品質教育、eラーニング、認定制度の普及によって「バルテス品質」を業界へ波及させる。
セキュリティ戦略
脆弱性診断や教育、各種検査を組み合わせ、顧客向け一気通貫のサービスを拡充。
開発事業戦略
グループ横断の人員活用とクロスセルを強化し、開発・品質保証・AIサービスの複合提案を推進。
投資・株主還元
3か年でAI投資12億円とM&A等のBS戦略投資25億円。配当は1株4円を基本施策とする。
実行状況の検証(直近開示)
AI投資:2026年3月期 3.0億円/年間計画4.0億円(会社公表進捗率76.2%)。当初計画を下回ったが、同年度は営業利益9.23億円となり中計当初計画6.5億円を上回った。
AI投資の2026年3月期数値は2026年6月30日開示の会社資料。四捨五入された金額と公表進捗率が完全一致しない場合がある。
2027年3月期第1四半期:売上高30.08億円(前年同期比+9.4%)、営業損失0.07億円(前年同期は営業利益0.99億円)。2026年8月10日時点で通期会社予想は据え置き。生成AI投資と既存事業の利益創出のタイミングが注目点となる。
会社資料に記載された主なリスク
- 技術変化への適応:生成AIなどの急速な技術革新に対応できない場合、競争力と業績に影響。
- 人材確保:高度IT人材の獲得競争や流出によって事業拡大が制約される可能性。
- 価格競争:低価格の競合増加により一部テスト分野で収益性が低下する可能性。
- 新規事業・M&A:追加投資による利益率低下や、投資回収が計画どおり進まない可能性。
- 顧客によるテスト内製化:外部委託から内製へ需要が移った場合、事業業績に影響。
- 海外・法規制:海外拠点の政治・為替等の変化や労働関連規制の変更による影響。
リスクの選定・内容は2026年6月30日公表資料の「主要なリスクに関する情報」(資料64~67ページ)の記載に基づく。
PERを一定と仮定した条件付き株価換算
464円 ÷ 2027年3月期会社予想EPS 30.76円
計画純利益12.02億円を基にした試算EPS約60.70円 × 約15.1倍
(約915.7円 ÷ 464円 − 1)×100
(1 − 464円 ÷ 約915.7円)×100
本計算は「中期目標の純利益12.02億円が達成される」「自己株式を除いた発行済株式数19,801,294株を固定」「現在の予想PERを2028年にも維持」の3条件による機械的な比較。株式数の変化、目標未達、PER変動は反映しない。実際の適正株価・将来株価を保証せず、現時点での割安を断定するものではない。株価は2026年10月21日終値を使用(2026年10月22日のリアルタイム価格ではない)。
コメント