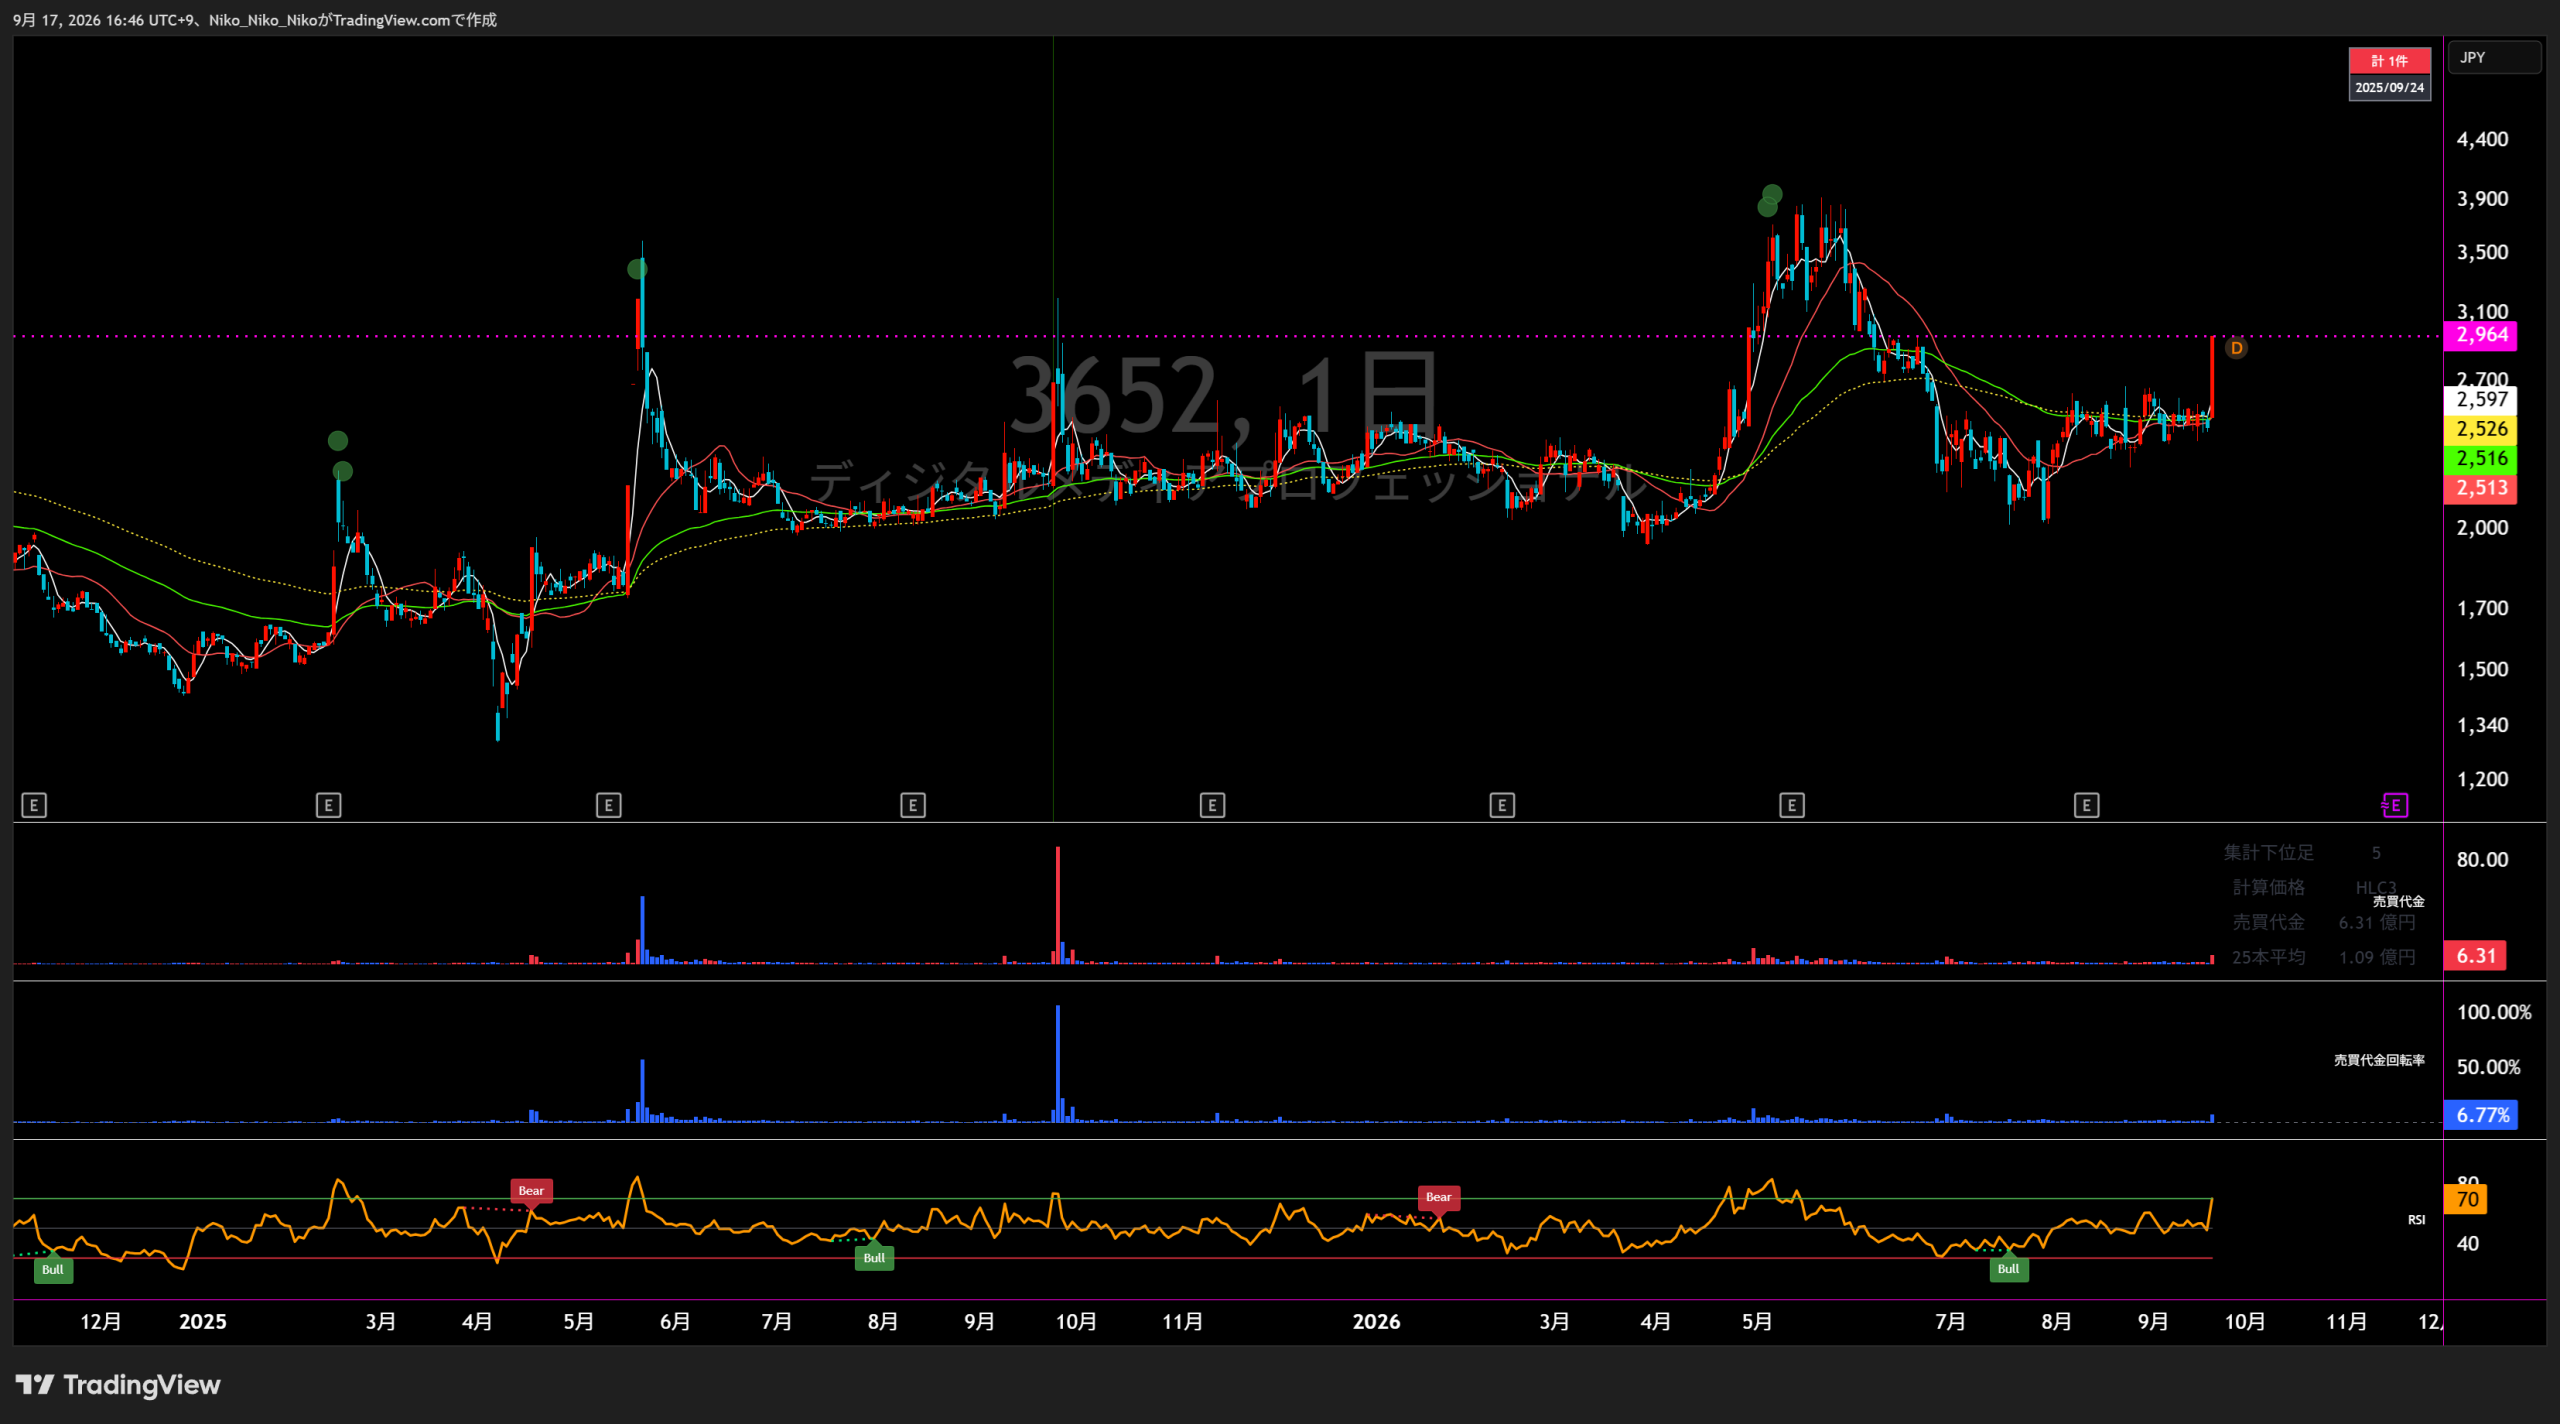
3652 ディジタルメディアプロフェッショナル
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
ロボティクス・セーフティ分野
アミューズメント分野
その他分野
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 1,667 | 2,322 +655 / +39.3% | 3,016 +694 / +29.9% | 3,077 +61 / +2.0% | 2,432 △645 / △21.0% | 3,640 +1,208 / +49.7% |
| 営業損益 | △126 | 27 +153 / — | 328 +301 / +1114.8% | 265 △63 / △19.2% | △311 △576 / — | 30 +341 / — |
| 経常損益 | △122 | 28 +150 / — | 330 +302 / +1078.6% | 271 △59 / △17.9% | △293 △564 / — | 45 +338 / — |
| 当期純利益 | △157 | 22 +179 / — | 331 +309 / +1404.5% | 157 △174 / △52.6% | △327 △484 / — | 30 +357 / — |
| EPS | △49.93円 | 7.17円 +57.1 / — | 105.33円 +98.16 / +1369.0% | 49.96円 △55.37 / △52.6% | △104.28円 △154.24 / — | 9.54円 +113.82 / — |
| 一株配当金 | 0円 | 0円 ±0 / — | 0円 ±0 / — | 0円 ±0 / — | 0円 ±0 / — | 0円 ±0 / — |
| 純資産 | 3,095 | 3,124 +29 / +0.9% | 3,457 +333 / +10.7% | 3,611 +154 / +4.5% | 3,266 △345 / △9.6% | — |
| 営業CF | △39 | △37 +2 / +5.1% | 660 +697 / — | 93 △567 / △85.9% | △648 △741 / — | — |
| 投資CF | △77 | 465 +542 / — | △500 △965 / — | △167 +333 / +66.6% | △72 +95 / +56.9% | — |
| 財務CF | 0 | 0 ±0 / — | 0 ±0 / — | 0 ±0 / — | 0 ±0 / — | — |
| フリーCF | △116 | 428 +544 / — | 160 △268 / △62.6% | △74 △234 / — | △720 △646 / △873.0% | — |
単位は百万円(EPS・一株配当金は円)。フリーCF=営業CF+投資CF。2022~2025年3月期は連結実績、2026年3月期はベトナム子会社譲渡後の非連結実績。2025年3月期は当時公表された連結実績を掲載。前年比は前年が0、または損益が黒字・赤字をまたぐ場合「—」。
1.会社予想と実績
各期の期首時点の会社予想と通期実績を比較。2027年3月期は最新会社予想のみを表示。
2.達成・未達理由
製品事業でRS1、ZIA C3、Cambrianビジョンシステム、量産ドローン向けカメラモジュールの売上が伸びた一方、プロフェッショナルサービスの顧客開発案件が減少し、売上高は会社予想にわずかに届かなかった。製品事業の拡大などにより営業・経常・純利益とEPSは予想を上回った。
RS1の量産出荷に加え、Cambrianビジョンシステムや量産ドローン向けカメラモジュールの出荷が進展し、売上・営業利益・経常利益が予想を大幅に上回った。繰延税金資産の計上に伴う法人税等調整額41百万円も純利益とEPSの押し上げ要因となった。
売上はRS1量産出荷を継続したものの、IPコアライセンス事業の売上が弱く会社予想を小幅に下回った。第3四半期にエッジAI半導体の開発費79百万円、第4四半期に投資有価証券評価損42百万円と繰延税金資産の取り崩し45百万円を計上し、特に純利益とEPSの未達幅が拡大した。
アミューズメントで保通協等の検定試験の適合率が低調に推移し、RS1量産出荷が一時的に弱含んだ。販管費にはDi1開発費301百万円、特別損失には投資有価証券評価損25百万円と関係会社株式評価損4百万円を計上。なお、期初予想は連結、期末実績はベトナム子会社譲渡後の非連結であり比較基準も変化している。
第1四半期は売上高425百万円、営業損失121百万円、経常損失116百万円、四半期純損失117百万円。会社は通期予想を変更していない。FA事業・受託開発サービスの拡大、Di1の量産体制構築、RS1の検定適合率改善を進める一方、中期成長に向けた研究開発と人材採用の戦略投資も継続する。
3.事業セグメントの自信度
当社は単一セグメントのため、会社が開示する「分野」ごとのコメントから事業への自信度を推定。
ロボティクス・セーフティ分野
AI機能搭載通信型ドライブレコーダー市場は安定的に拡大するものと考えています。
セーフティ市場の継続拡大とロボティクスの高成長を前提に注力姿勢を示している。
市場の高成長が期待できるロボティクスおよびセーフティ分野の取り組み、そしてその2分野の統合による事業拡大を図ります。
2分野の統合による成長加速を明示。
製品納入、高確度商談が好調に進展しました。
Cambrianビジョンの商談・導入進展を強く評価。
AMR向けにワンストップソリューションを提供します。
AMR本体からキーコンポーネント・ソフトまで提供領域を拡張。
2025年4月に事業を開始したFA事業は順調に推移し、AMR本体やAMR向けコンポーネントを中心に提供しました。
FA事業を新たな収益柱として育成しつつ、Di1など周辺技術も組み合わせる方針。
FA事業および受託開発サービスの拡大により、大幅な増収となりました。
Q1でも成長領域の拡大を確認し、通期も量産案件積み上げを目指している。
FA・受託開発の拡大とDi1量産体制の構築が進み、会社は成長領域として引き続き拡大方針を明示している。
アミューズメント分野
スマートパチンコ・スマートパチスロによる市場喚起が期待できます。
市場喚起を見込む一方、ホール投資意欲や半導体・部材不足への懸念も併記。
引き続きこのユニークな2D・3D統合チップの優位性を発揮できる市場セグメントにおけるシェア拡大を目指してまいります。
RS1搭載機の拡大を背景にシェア拡大を明確化。
引き続きこのユニークな2D・3D統合チップの優位性を発揮できる市場セグメントにおけるシェア拡大を目指しています。
RS1量産継続と製品優位性を前提に拡大姿勢。
引き続きこのユニークな2D・3D統合チップの優位性を発揮できる市場セグメントにおけるシェア拡大を目指しています。
安定収益基盤としてRS1のシェア拡大を継続。
「RS1」の量産出荷も一時的に弱含みとなりました。
検定試験の適合率低調が実需を抑え、会社コメントのトーンが悪化。
検定試験の適合率は改善の動きがみられ、遊技機メーカーの新機種投入動向を注視しています。
改善兆候はあるが、新機種投入の実績化を注視する段階。
検定適合率は改善方向だが、RS1の量産出荷が本格回復するかは今後の新機種投入に左右される。
その他分野
前年同期に計上したNEDOからの受託収入の剥落等により、売上高は111百万円となりました。
一過性受託収入の剥落があり、拡大トーンは弱い。
GPU IPライセンス収入、ディジタル機器向けAI/GPUランニングロイヤリティ収入等の計上
既存IPのライセンス・ロイヤリティを着実に計上。
ディジタル機器向けAI/GPUランニングロイヤリティ収入およびメンテナンスサポート収入の計上
継続収入型の基盤を維持。
GPU新規ライセンス提供、ディジタル機器向けAI/GPUランニングロイヤリティ収入およびメンテナンスサポート収入の計上
新規ライセンスと継続収入の双方を確保。
ディジタル機器向けAI/GPUランニングロイヤリティ収入およびメンテナンスサポート収入並びに一部製品の売上計上
既存IP収益をベースに一部製品収入も加わる。
ディジタル機器向けAI/GPUランニングロイヤリティ収入およびメンテナンスサポート収入の計上
Q1も継続収入中心で、安定寄与を担う位置づけ。
IPライセンスとランニングロイヤリティを中心とする安定収入源として機能しているが、会社の主成長軸は別分野。
4.最新予想信頼度
2027年3月期の会社予想は売上高3,640百万円、営業利益30百万円、経常利益45百万円、当期純利益30百万円、EPS 9.54円。第1四半期後も会社は予想を据え置いているが、黒字転換には今後3四半期で量産案件の積み上げと製品ミックス改善を実績化する必要がある。
達成できると判断する理由
- 第1四半期後も会社は通期予想を変更しておらず、量産案件の積み上げと製品ミックス改善による収益・利益改善方針を維持している。
- ロボティクス・セーフティ分野ではFA事業と受託開発サービスが拡大し、Cambrianビジョン、FA製品、Di1開発キットなど複数の収益源が立ち上がっている。
- Di1は量産体制の構築を完了し、監視カメラやドローン等で拡販を推進。前期に大きかった開発フェーズから量産・販売フェーズへ移る余地がある。
- アミューズメントでは前期の減収要因だった検定試験の適合率に改善の動きがみられ、RS1量産出荷回復の条件が改善している。
達成できないと判断する理由
- Q1売上高の単純進捗率は11.7%にとどまり、通期達成には残り3四半期で3,215百万円、1四半期平均約1,072百万円の売上が必要。
- Q1営業損失121百万円から通期営業利益30百万円へ転換するには、残り3四半期で合計151百万円の営業利益を確保する必要がある。
- 中期成長に向けた研究開発と人材採用などの戦略投資を継続するため、売上が計画どおり立ち上がらない場合は固定費負担が利益を圧迫しやすい。
- 2025年3月期・2026年3月期は期初会社予想を下回っており、Di1・FA・RS1の量産や採用タイミングが計画達成の鍵となる。
収益計上時期を見る際の注意点
会社は明確な「下期偏重」を説明していない。製品の量産出荷、遊技機の検定・新機種投入、FA・受託開発案件の計上時期で四半期ごとの売上・利益は振れ得る。したがって、Q1の11.7%は季節性や案件計上時期を調整していない単純進捗率として見る必要がある。
最終判断
会社予想の達成には、今後3四半期で売上を大きく加速させ、Q1の赤字を吸収する利益率改善が必要。FA・受託開発の拡大、Di1の量産移行、RS1の回復が同時に進めば達成余地はある一方、いずれかの量産・案件計上が遅れると未達リスクが高まる。取得できた直近株価2,792円(2026年9月17日11:29時点)を会社予想EPS9.54円で割ると、予想達成時PERは約292.7倍。
DMP(ディジタルメディアプロフェッショナル)中期成長戦略分析
基準日:2026年9月17日
① 会社が掲げる目標業績数字
| 年度 | 売上高 | 営業利益 | 経常利益 | 純利益 | 位置付け |
|---|---|---|---|---|---|
| 2026年3月期 実績 | 24.32億円 | ▲3.11億円 | ▲2.93億円 | ▲3.27億円 | 中期成長の起点 |
| 2027年3月期 会社予想 | 36.40億円 | 0.30億円 | 0.45億円 | 0.30億円 | 黒字転換を計画 |
| 2028年3月期 | 50億円 | ― | ― | ― | 会社の中期売上目標 |
| 2030年3月期 | 80億円 | ― | ― | ― | 会社の中期売上目標 |
2030年3月期の事業別目標では、 エッジAI半導体事業を30億円規模、 FA事業を20億円規模まで成長させる方針。 既存のアミューズメント事業と合わせて80億円の売上規模を目指す構想となっている。
② 目標達成へのロードマップ
アミューズメント向け「RS1」の量産拡大を収益基盤としつつ、 エッジAI半導体「Di1」とFA・ロボティクス関連案件の事業化を加速。 通期で営業利益3,000万円、純利益3,000万円への黒字転換を計画する。
Di1採用案件を開発・評価段階から量産売上へ移行させるとともに、 AMR、ロボット制御、工場自動化などFA領域を拡大。 既存半導体だけに依存しない収益構造を構築する段階となる。
エッジAI半導体を約30億円規模、FAを約20億円規模まで拡大。 アミューズメント事業を含む3本柱を確立し、 「Edge Intelligence Platform Company」への転換を目指す。
成長ドライバー
1.エッジAI半導体「Di1」の量産化
Di1は量産チップの開発を完了し、SDK・開発キットを顧客やパートナーへ展開。 防犯・監視カメラ、ドローン、AMR・ロボティクスなどで採用を進める。 インドのSparsh CCTVやideaForgeとの案件を含め、開発案件を量産売上へ結び付けられるかが重要となる。
2.FA・ロボティクス事業の拡大
AMR、ロボットコントローラー、画像認識・AI関連ソリューションを展開。 Cambrian Visionなど外部技術・パートナーとの連携を活用し、 工場自動化、物流、食品工場など実需の大きい領域への導入を拡大する。
3.アミューズメント事業の収益基盤維持
GPU「RS1」の量産を軸に安定収益を確保するとともに、 周辺ビジネスの獲得、次世代製品の企画、コスト低減を進め、 新規事業への投資原資を確保する。
4.技術・顧客・オペレーションの3方向から強化
- 技術:製品・サービスの高度化とラインアップ拡充。
- 顧客・エコシステム:顧客との関係強化とパートナー連携による技術・販売力の補完。
- オペレーション:開発人材確保、QCD管理強化、収益性・顧客満足度の向上。
直近進捗:2027年3月期 第1四半期
2026年8月12日の1Q決算時点で、会社は 売上36.4億円、営業利益0.30億円、経常利益0.45億円、純利益0.30億円という通期予想を据え置いている。 1Qの売上進捗率は単純計算で約11.7%だが、四半期ごとの売上偏重を考慮せず進捗率だけで達否を判断することはできない。
③ 会社が記載する主な達成リスク
| リスク | 内容 | 影響度 | 会社の主な対応 |
|---|---|---|---|
| 技術陳腐化・研究開発 | AI・グラフィックスなどの技術革新が速く、技術競争への遅れ、 研究開発の遅延・失敗が成長を阻害する可能性。 | 大 | 技術動向の継続的把握、積極的な研究開発、優秀なエンジニアの確保。 |
| 顧客市場の動向 | アミューズメントや自動車など顧客側の製品出荷量、 景気、市場環境、規制変更などに売上が影響される可能性。 | 大 | 市場・顧客情報の収集、新市場・新製品への展開、 規制への対応などによる分散。 |
| 人材確保・育成 | AI・先端半導体などの専門人材獲得競争が激しく、 必要な人員を確保できない場合に事業拡大が遅れる可能性。 | 大 | 柔軟な働き方、株式報酬なども活用し、専門人材の採用・定着を強化。 |
達成を見るうえでの注目ポイント
2030年30億円規模を目指すエッジAI半導体は中期計画の最大級の成長ドライバー。 採用企業数だけでなく、実際の量産数量・継続発注への転換が重要となる。
2030年20億円規模という目標には、PoCや単発導入だけでなく、 顧客の量産ライン・物流設備への本格採用を積み上げる必要がある。
エッジAI・FAの立ち上げには研究開発費と人材投資が必要。 既存事業のキャッシュ創出力と成長投資のバランスが中期利益成長を左右する。
・株式会社ディジタルメディアプロフェッショナル「事業計画及び成長可能性に関する事項」(2026年6月22日)
・株式会社ディジタルメディアプロフェッショナル「2027年3月期 第1四半期 決算補足説明資料」(2026年8月12日)
※CAGR・進捗率は開示数値を基にした単純計算。

コメント