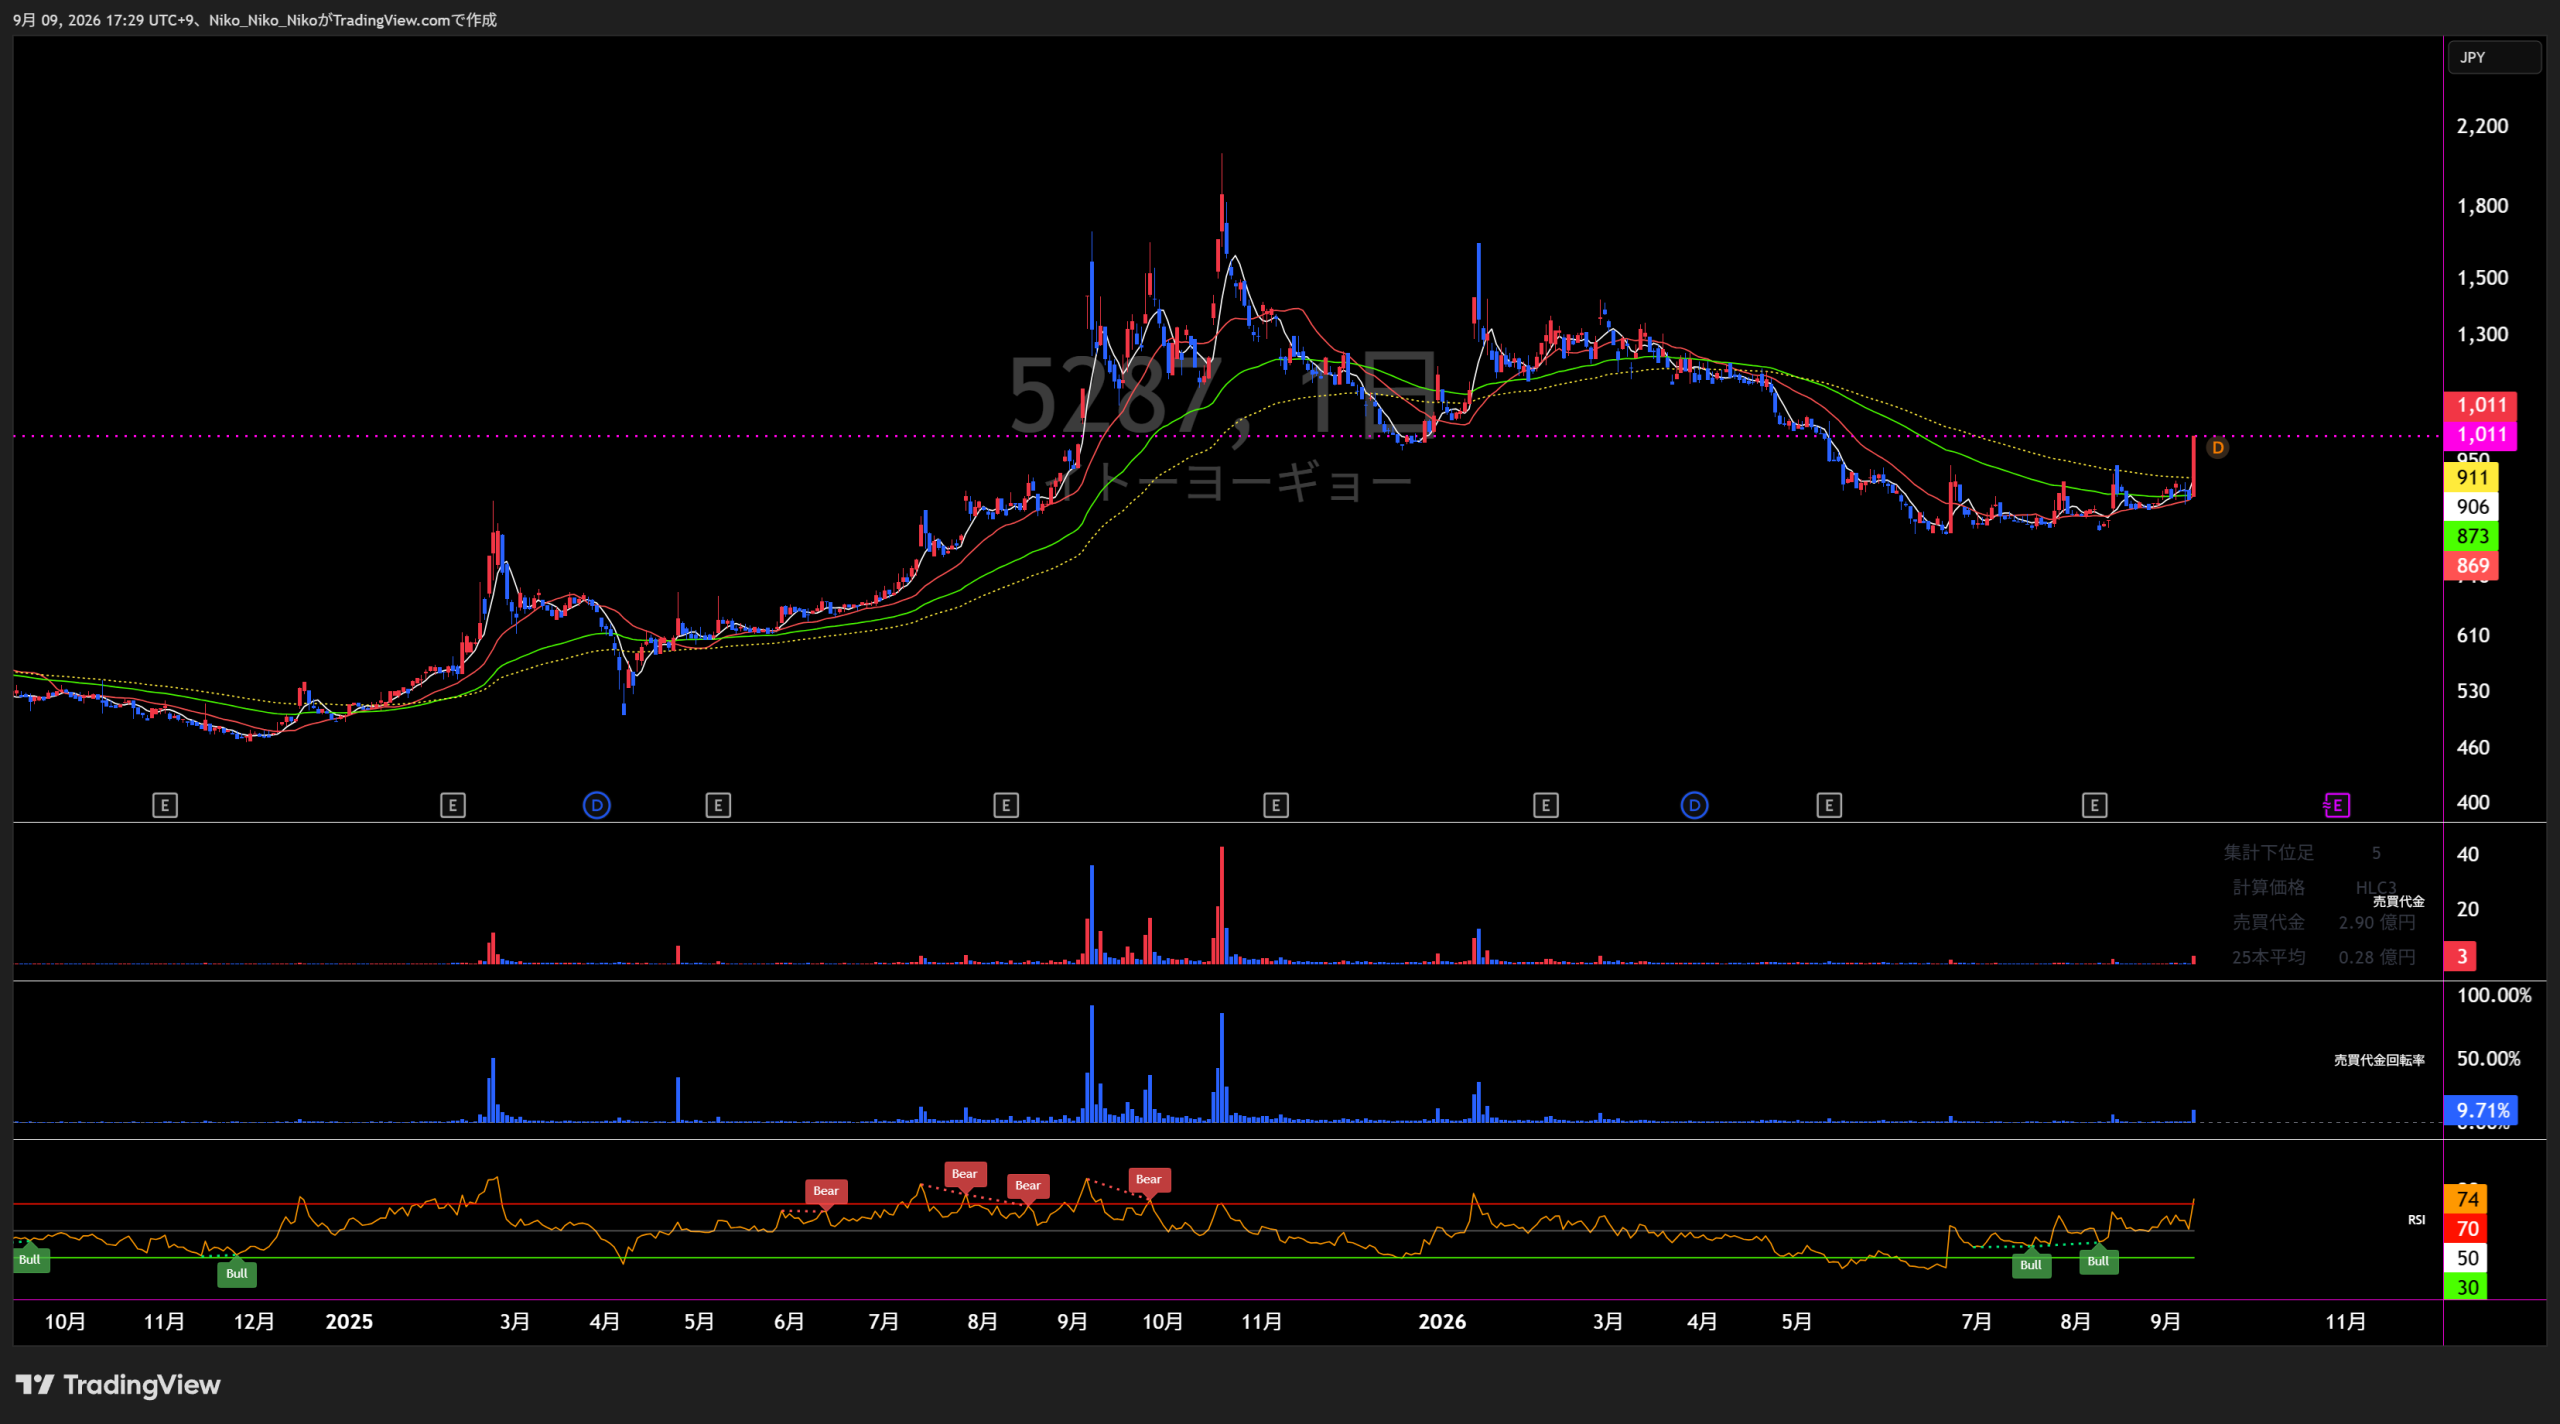
5287 イトーヨーギョー
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
コンクリート関連事業
建築設備機器関連事業
不動産関連事業
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 2,934 | 3,467 +533 / +18.2% | 3,132 △335 / △9.7% | 3,402 +270 / +8.6% | 3,933 +531 / +15.6% | 4,000 +67 / +1.7% |
| 営業損益 | 61 | 179 +118 / +193.4% | 108 △71 / △39.7% | 201 +93 / +86.1% | 336 +135 / +67.2% | 270 △66 / △19.6% |
| 経常損益 | 58 | 176 +118 / +203.4% | 101 △75 / △42.6% | 198 +97 / +96.0% | 334 +136 / +68.7% | 274 △60 / △18.0% |
| 当期純利益 | 317 | 131 △186 / △58.7% | 101 △30 / △22.9% | 349 +248 / +245.5% | 320 △29 / △8.3% | 200 △120 / △37.5% |
| EPS | 106.42 | 44.67 △61.75 / △58.0% | 34.54 △10.13 / △22.7% | 118.67 +84.13 / +243.6% | 108.80 △9.87 / △8.3% | 67.85 △40.95 / △37.6% |
| 一株配当金 | 10.00 | 15.00 +5.00 / +50.0% | 15.00 ±0.00 / ±0.0% | 20.00 +5.00 / +33.3% | 22.00 +2.00 / +10.0% | 20.00 △2.00 / △9.1% |
| 純資産 | 3,196 | 3,295 +99 / +3.1% | 3,384 +89 / +2.7% | 3,696 +312 / +9.2% | 3,990 +294 / +8.0% | — |
| 営業CF | △111 | 384 +495 / +445.9% | △153 △537 / △139.8% | 524 +677 / +442.5% | 394 △130 / △24.8% | — |
| 投資CF | 138 | △289 △427 / △309.4% | △127 +162 / +56.1% | 96 +223 / +175.6% | 441 +345 / +359.4% | — |
| 財務CF | △237 | 203 +440 / +185.7% | 84 △119 / △58.6% | △465 △549 / △653.6% | △721 △256 / △55.1% | — |
| フリーCF | 27 | 95 +68 / +251.9% | △280 △375 / △394.7% | 620 +900 / +321.4% | 835 +215 / +34.7% | — |
単位:百万円(EPS・一株配当金は円)。フリーCF=営業CF+投資CF。2027年3月期は最新会社予想。2022年3月期の営業利益は2023年3月期短信の比較表示ベース。前年比は前年差÷前年絶対値で算出。
1.会社予想と実績
2022~2026年3月期は期首会社予想と通期実績を比較。2027年3月期は最新通期予想と第1四半期累計実績を表示しています。
2.達成・未達理由
売上高は期首予想を上回りましたが、コンクリート関連で新型コロナによる官公庁の発注停滞、ライン導水ブロックやヒュームセプターの発注遅れ・工期延長が生じ、営業利益と経常利益は未達でした。一方、固定資産売却益約3.23億円と資産除去債務戻入益約0.48億円が純利益を押し上げ、当期純利益とEPSは期首予想を大幅に超過しました。
前年度末に予定していた案件が第1四半期後半から順調に発注され、道路製品、マンホール・台付管、災害対策製品、ヒュームセプターが好調でした。建築設備機器も公共案件と民間工事の受注が拡大し、さらに年度末の値上げ前の駆け込み受注も寄与したため、売上・各利益・EPSが期首予想を大きく上回りました。
資材高騰に伴う発注予定案件の延期・見直しでコンクリート製品の出荷量が減少し、建築設備機器でも期首の仕掛工事案件が少なかったことや給湯器・制御機器・ポンプ等の納期遅れが響き、売上高は期首予想を下回りました。一方、営業・経常利益は期首予想を小幅に上回り、当期純利益とEPSも予想を上回りました。
コンクリート関連ではライン導水ブロック、ヒュームセプターに加え、マンホール・台付管や周辺商品が堅調でした。建築設備機器も公共・民間の受注拡大で増収増益となり、営業・経常利益は期首予想を大幅に超過しました。固定資産売却益1.67億円、資産除去債務戻入益0.20億円なども加わり、当期純利益・EPSは期首予想を大幅に上回りました。
コンクリート関連はライン導水ブロックシリーズとヒュームセプターが堅調、建築設備機器も公共・民間工事の受注拡大で伸長し、本業利益が期首予想を大幅に上回りました。当期純利益は特別損失0.32億円を計上したものの、固定資産売却益1.22億円が寄与し、期首予想を上回りました。
第1四半期は売上高7.01億円、営業利益0.06億円、経常利益0.09億円、四半期純利益0.07億円でした。中東情勢の影響による資材・部材価格の上昇、コンクリート案件の延期・見直しが利益を圧迫しています。会社は通期予想を据え置いていますが、現時点の数値は通期に対する単純進捗率であり、達成率ではありません。
3.事業セグメントの自信度
各年度の決算短信にあるセグメントコメントを基に、文言と実績の方向から「強気・中立・弱気」を推定しています。原文抜粋は各年度カード内に掲載しています。
コンクリート関連事業
「ライン導水ブロック」及び「ヒュームセプター」の発注遅れや工期延長が発生
コロナ禍で官公庁の発注業務が停滞し、セグメント損失。
前年度末に予定していた案件が第一四半期後半より順調に発注され
道路・環境・災害対策製品が広く伸び、利益黒字化。
発注予定案件の延期や見直しが発生し、予定していた出荷量が減少
引き合いは増えたが、資材高騰が実出荷に影響。
「ライン導水ブロックシリーズ」、「ヒュームセプター」を中心に安定した売上を確保
主力製品に加え周辺商品も好調で利益回復。
「ライン導水ブロックシリーズ」を中心とした道路製品が堅調に推移
道路製品とヒュームセプターが利益成長を牽引。
中東情勢の影響による資材の価格高騰や発注予定案件の延期や見直し
政策追い風はあるが、1Q実績では売上・利益が前年同期を下回った。
政策面の採用期待は強い一方、2027年3月期1Qは資材高騰と案件延期・見直しで売上・利益が大幅減。足元の業績コメントを重く見て弱気と判断。
建築設備機器関連事業
中・大型の公共事業案件を中心に堅調に受注
売上増と黒字転換で受注への手応えが表れた。
民間工事へ積極的な営業を展開し、受注拡大につながった
公共に加え民間へ営業領域を拡大。
期首における仕掛工事案件が少なかったこと、資材価格の高騰
供給遅延も重なり、売上・利益とも前年割れ。
中・大型の公共事業案件を中心に堅調に受注
公共・民間双方の受注拡大で利益率が改善。
民間工事へ積極的な営業を展開し、受注拡大につながった
売上・利益とも前年同期を上回り、受注拡大が継続。
売上高は前年同期を上回る結果となりましたが、中東情勢の影響による部材の価格高騰
受注・売上は増えたが、採算悪化でセグメント損失。
2027年3月期1Qは売上が前年同期を上回り受注基盤は維持した一方、部材価格高騰でセグメント損失が拡大。受注量と採算の方向が分かれているため中立。
不動産関連事業
新たに収益不動産物件(事業用店舗)を購入したことから不動産賃料収入が増加
収益物件取得が増収増益に直結。
新たに収益不動産物件(事業用店舗)を購入したことから不動産賃料収入が増加
追加取得後も賃料収入が伸長。
売上高、セグメント利益ともにほぼ当初の計画通りに推移
大きな上振れ・下振れなく計画線。
売上高、セグメント利益ともにほぼ当初の計画通りに推移
安定収益源として計画線を維持。
同事業の売上高、セグメント利益ともにほぼ当初の計画通りに推移
大幅な成長より安定性が中心。
同事業の売上高、セグメント利益ともにほぼ当初の計画通りに推移致しました
1Qも計画線で、安定収益の性格が継続。
不動産賃料を中心とする安定収益源として推移。直近も会社は「ほぼ当初の計画通り」としており、上振れ期待より計画達成の安定感を評価して中立。
4.最新予想信頼度
2027年3月期会社予想は売上高40.0億円、営業利益2.70億円、経常利益2.74億円、当期純利益2.00億円、EPS67.85円。第1四半期時点で会社は予想を据え置いていますが、利益の単純進捗は2~4%台と低く、残り3四半期での採算回復が重要です。
達成できると判断する理由
- 会社は第1四半期決算発表時点で通期予想を修正していません。
- 通期予想は前期実績に対して営業利益△19.8%、経常利益△18.1%、当期純利益△35.8%と、利益目標自体は前期より低く設定されています。
- 道路製品では第3次自転車活用推進計画、無電柱化製品では第3次無電柱化推進計画を背景に、ライン導水ブロックやD.D.BOX・S.D.BOXの採用増加を会社が見込んでいます。
- 建築設備機器は第1四半期売上が前年同期比19.2%増で、前期受注の仕掛工事と民間工事の受注積み上げが続いています。
達成できないと判断する理由
- 第1四半期の営業利益は6百万円で、通期270百万円に対する単純進捗は2.2%にとどまります。前年1Qの営業利益59百万円と比べても大幅に弱い水準です。
- コンクリート関連は資材価格高騰と発注予定案件の延期・見直しにより、1Q売上が前年同期比21.1%減、セグメント利益が83.1%減でした。
- 建築設備機器は売上が伸びても部材価格高騰で1Qセグメント損失13百万円となり、採算改善が必要です。
- 残り3四半期で必要な金額は、売上高約3,299百万円、営業利益約264百万円、経常利益約265百万円、当期純利益約193百万円です。
収益計上時期を見る際の注意点
会社資料では「下期偏重」などの明確な季節性は示していません。一方、コンクリート製品は官公庁等の発注時期や工期の延期・見直し、建築設備機器は期首の仕掛工事案件や工事進捗の影響を受けるため、四半期ごとの計上時期は動きます。したがって上記の進捗率はあくまで通期予想に対する単純計算であり、そのまま達成確率を示すものではありません。
最終判断
売上高40億円は前期実績からの増収幅が小さく、延期案件の回復と建築設備機器の受注積み上げが続けば到達余地があります。一方、営業・経常利益は第1四半期の進捗が低く、資材・部材価格の上昇を販売価格や案件採算で吸収できるかが最大の条件です。コンクリート案件の出荷回復と建築設備機器の赤字解消が第2四半期以降に確認できれば達成可能性は上がりますが、回復が遅れる場合は利益予想の未達リスクが高いと判断します。
最新中期経営計画 分析
3ヵ年中期経営計画 「Beyond innovation ―革新のその先へ―」
対象期間:2025年3月期~2027年3月期
最終年度の経営指標は2024年12月13日に上方修正。
調査基準日:2026年9月9日
1.最終年度の目標業績
| 指標 | 当初目標 | 修正後目標 | 2026/3期実績 | 2027/3期会社予想 |
|---|---|---|---|---|
| 売上高 | 36億円 | 40億円 | 39.33億円 | 40億円 |
| 経常利益 | 2.0億円 | 2.5億円 | 3.34億円 | 2.74億円 |
| 当期純利益 | 1.5億円 | 2.0億円 | 3.20億円 | 2.00億円 |
| 1株配当 | ― | 20円 | 22円 | 20円 |
会社の2027年3月期業績予想は、売上高・純利益が中計目標と一致し、 経常利益は目標を約9.6%上回る計画となっている。
2.資本効率KPI
WACC 3~4%程度を上回る水準を継続的に目指す。
株主資本コスト4~6%程度を上回る水準を目指す。
3ヵ年での縮減を掲げ、資本効率と株式流動性を改善。
3.目標達成へのロードマップ
既存事業を伸ばし、新事業を市場投入
- 既存事業のさらなる成長
- 新規事業の市場投入に向けた準備
- 独自性・優位性の高い製商品の開発
- 高付加価値化による利益率改善
販路拡大と新規事業の売上拡大
- 既存事業の販売チャネル拡大
- 新規事業の売上規模拡大
- 有望製品への「選択と集中」
- 継続利益を次の開発投資へ再投入
同社は急拡大よりも、開発・知財・製造検討を経た高付加価値製品を市場投入し、 長期間の高利益率を確保する「着実な成長」を基本姿勢としている。
4.利益成長を作る4つの実行エンジン
5.セグメント別の最終年度計画
| セグメント | 売上高 | 営業利益 | 主な達成施策 |
|---|---|---|---|
| コンクリート関連 | 24億円 | 1.0億円 | ライン導水ブロック、無電柱化製品、ヒュームセプター、 ソーラー・グリーンインフラなど高付加価値製品を拡大。 |
| 建築設備関連 | 15億円 | 1.1億円 | 電気工事、環境設備、ESCO、保守メンテナンス、 コンクリート事業との協業を拡大。 |
| 不動産関連 | 1億円 | 0.5億円 | 遊休不動産の売却・組み替えと、 安定的な賃料収益を生む物件の維持・取得。 |
※セグメント営業利益の合計と全社の経常利益目標は利益指標・調整項目が異なるため単純比較はできない。
6.非財務面の実行目標
2022年度比。2026年度までの全体削減目標。
省エネ機器更新と太陽光発電設備の自家消費を推進。
車両電動化、アイドリング抑制、ボイラー効率化などを実施。
7.現在地と中計達成度の分析
分析
2026年3月期は売上高39.33億円まで伸び、 経常利益3.34億円・純利益3.20億円と 修正後の中計利益目標を既に上回った。
さらに2027年3月期の会社予想は 売上高40億円・経常利益2.74億円・純利益2億円であり、 会社自身は中計最終目標の達成を見込んでいる。
したがって最終年度の焦点は単純な売上規模拡大だけではなく、 価格上昇を吸収しながら高付加価値製品・設備事業・生産効率化で利益率を維持できるか に移っている。
8.達成リスク
最新1Qで具体化している注視点
- 資材・部材価格の高騰: 中東情勢の影響による価格上昇がコンクリート関連・建築設備関連双方の採算を圧迫。
- 発注案件の延期・見直し: コンクリート関連事業では案件の延期・見直しが売上・利益を押し下げた。
- 新製品の市場投入に時間を要する構造: 独自製品は知財取得、製造検討、市場評価など複数段階を要するため、 新規事業の収益化時期がずれる可能性がある。
2027年3月期1Qは売上高7.00億円、経常利益0.09億円で、 前年同期比では売上高10.3%減、経常利益85.0%減。 通期予想は据え置かれているものの、最終年度後半での収益回復が重要となる。
9.総括
イトーヨーギョーの中計は、 「大量販売」より「独自性の高い高付加価値製品」を軸に、 コンクリート・建築設備・不動産の3事業を組み合わせて 安定的に利益を積み上げる設計となっている。
2026年3月期までの実績を見る限り、 中計目標は十分に射程圏内。 一方で2027年3月期1Qでは原材料高や案件延期が顕在化しており、 最終年度は売上40億円そのものより、利益率を維持して着地できるかが 最大の確認ポイントとなる。
主な調査資料:
・株式会社イトーヨーギョー「中期経営計画」(2023年12月15日)
・同「中期経営指標の修正について」(2024年12月13日)
・同「資本コストや株価を意識した経営の実現に向けた対応並びに中期経営指標の修正について」(2024年12月13日)
・同「2026年3月期 決算短信」(2026年5月15日)
・同「2027年3月期 第1四半期決算短信」(2026年8月7日)
・同「2026年度 経営方針発表会の開催について」(2026年4月2日)
コメント