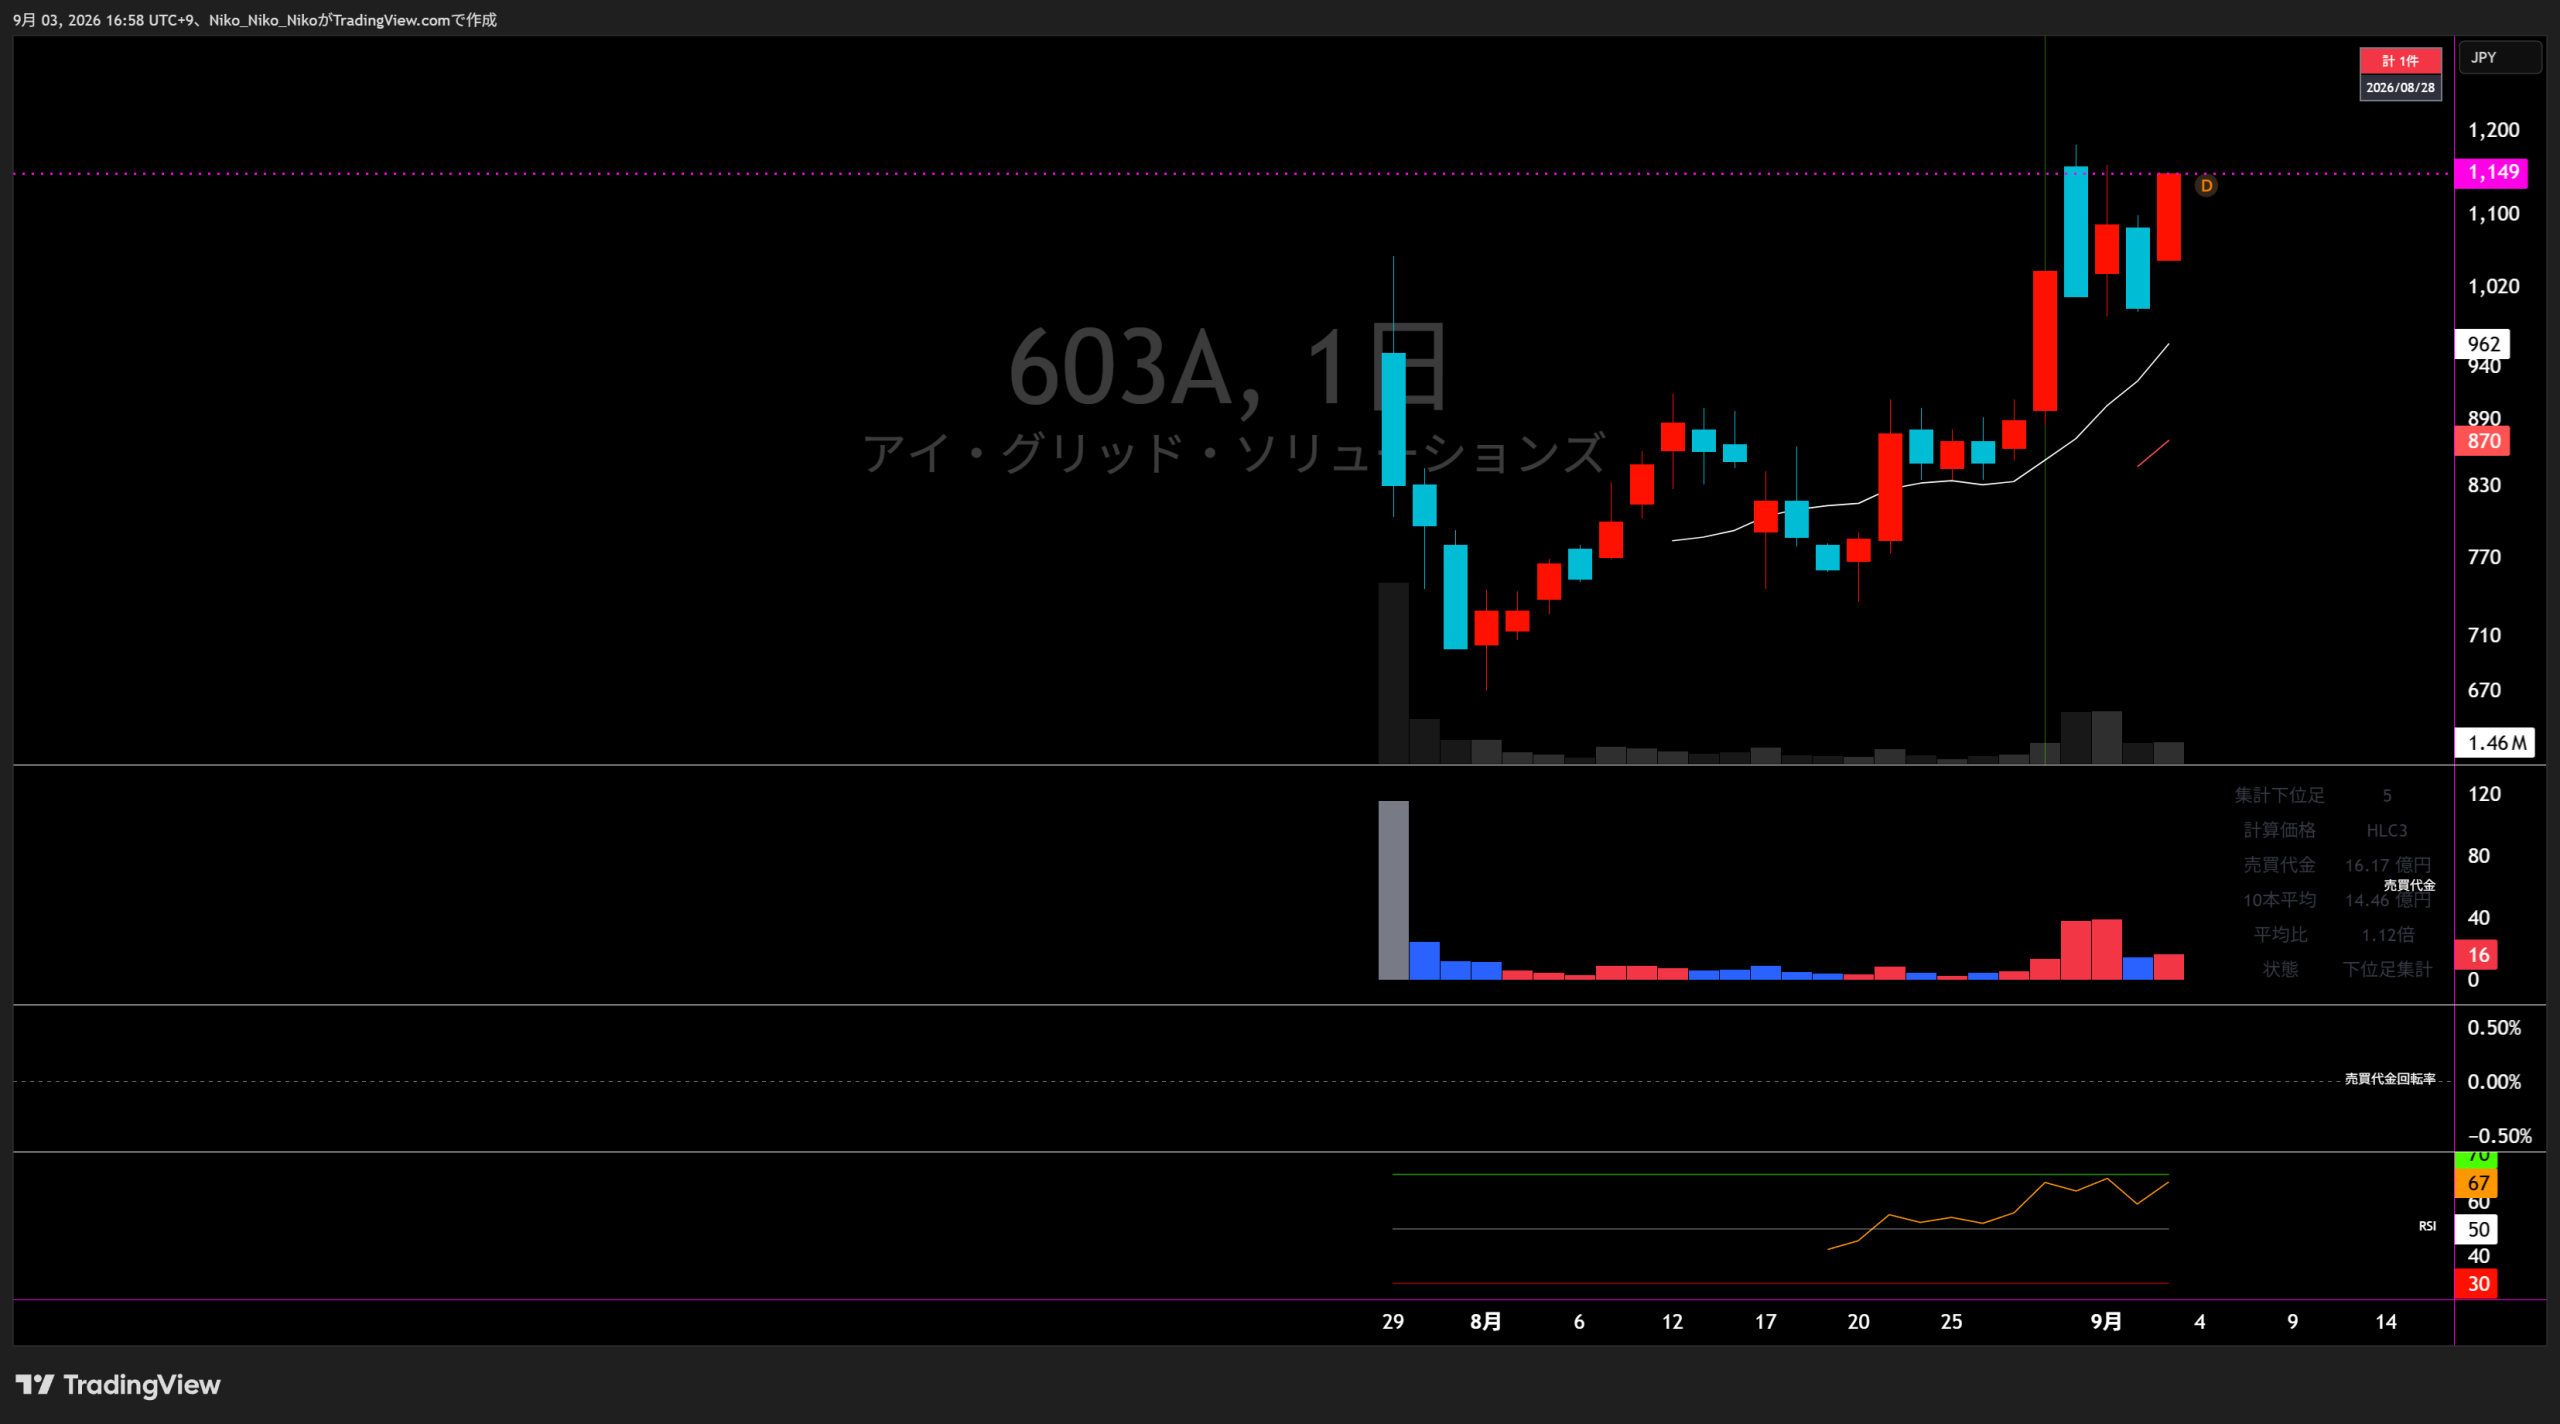
業績サマリー
| 業績項目 | 2025年6月期 | 2026年6月期 | 2027年6月期(予想) |
|---|---|---|---|
| 売上高 | 22,939 | 25,699 +2,760 / +12.0% | 30,966 +5,267 / +20.5% |
| 営業損益 | 3,139 | 3,581 +442 / +14.1% | 3,844 +263 / +7.3% |
| 経常損益 | 2,389 | 2,867 +478 / +20.0% | 3,080 +213 / +7.4% |
| 当期純利益 | 1,595 | 1,940 +345 / +21.6% | 2,140 +200 / +10.3% |
| EPS | 49.80円 | 60.42円 +10.62円 / +21.3% | 61.88円 +1.46円 / +2.4% |
| 一株配当金 | 0.00円 | 0.00円 ±0.00円 / 0.0% | 0.00円 ±0.00円 / 0.0% |
| 純資産 | 6,591 | 8,532 +1,941 / +29.4% | — |
| 営業CF | 4,634 | 4,451 △183 / △3.9% | — |
| 投資CF | △4,764 | △2,754 +2,010 / △42.2% | — |
| 財務CF | 2,422 | △490 △2,912 / △120.2% | — |
| フリーCF | △130 | 1,697 +1,827 / △1,404.3% | — |
1.会社予想と実績
2.達成・未達理由
売上高は会社予想を小幅に上回る着地だった一方、利益項目は二桁の上振れとなりました。主因はGXソリューション事業で、PPA、アライアンス、インテグレーションの各サービスが計画を上回って推移し、売上総利益が想定を上回ったことです。
会社予想では売上原価18,777百万円、売上総利益6,686百万円を見込んでいたのに対し、実績は売上原価18,652百万円、売上総利益7,046百万円となりました。販管費は概ね想定線で、粗利の上振れが営業利益・経常利益・純利益の超過につながっています。
3.事業セグメントの自信度
GXソリューション事業
売上高は前期比54.5%増、セグメント利益は51.0%増。PPA・アライアンスに加え、インテグレーションも新規稼働が積み上がり、成長ドライバーとしての確度が高まった年度です。
セグメント売上高は17,147百万円を想定し、2026年6月期実績比で約27%の成長が必要です。契約済み案件の積み上げとアライアンスモデルの拡大を前提に、引き続き全社成長の中心と位置づけられています。
エナジートレーディング事業
売上高・セグメント利益は前期比で減少しましたが、市場価格変動への対応と調達コスト管理で利益率は維持・改善しました。成長よりも安定収益とGX事業とのシナジーを重視する姿勢が読み取れます。
セグメント売上高14,176百万円を想定し、2026年6月期実績比で約16%の増収が必要です。余剰電力循環の拡大を成長材料とする一方、卸電力市場や燃料価格の変動影響を受けるため、GX事業より不確実性は高めです。
4.最新予想信頼度
2027年6月期会社予想
達成できると判断する理由
- 2026年6月期は売上高・各利益・EPSのすべてが会社予想を上回り、特に利益面で余力を示しました。
- 2027年6月期予想は上場時に公表した絶対額を据え置いており、前期実績の上振れによって利益成長率のハードルは7〜10%程度まで低下しています。
- GXソリューションは2026年6月末で累計1,549施設・421MWまで稼働規模が拡大し、契約済み案件と新規案件を組み合わせた計画になっています。
- エナジートレーディングではGX事業由来の余剰再エネを活用する循環モデルが調達面の安定化に寄与します。
達成できないと判断する理由
- 売上高は全社で20.5%増、GXセグメントは実績比約27%増が必要で、工事・系統接続・資材調達の遅延が発生すると売上計上時期がずれる可能性があります。
- 太陽光設備を保有する事業モデルは投資負担が大きく、減価償却費や資金調達コストの増加が利益を圧迫する余地があります。
- エナジートレーディングは卸電力価格・燃料価格・中東情勢など外部要因の影響を受けやすく、調達環境の急変が収益性を左右します。
- 2027年6月期は増収に対して営業利益の伸びが小さく、先行投資や人員増を織り込むため、売上未達時には利益への感応度が高まりやすい構造です。
前期の予想超過実績とGX各サービスの拡大を踏まえると、利益計画は比較的達成しやすい水準です。一方、売上計画はGXの高成長継続を前提としており、案件の稼働時期とエナジートレーディングの市場環境が最大の変動要因になります。
アイ・グリッド・ソリューションズ
最新中期成長計画分析
基準資料:2026年7月29日開示「事業計画及び成長可能性に関する事項」
最新進捗:2026年8月14日「2026年6月期 決算説明資料」まで反映
計画の位置付け
アイ・グリッド・ソリューションズは、 「分散型再エネ発電所網 × 独自AIプラットフォーム」 を核に、再エネを「創る・使う・制御する・送る・繋ぐ」仕組みを構築し、 GXソリューション事業を最大の成長ドライバーとして拡大する方針です。
特に、自己資金を使う自社保有PPAだけでなく、 他社資本を活用するアライアンスソリューションを拡大することで、 財務負担を抑えながら発電所開発を加速させる「アセットライト化」が重要戦略となっています。
① 企業が掲げる目標業績数字
| 指標 | 会社上の位置付け | 2026年6月期 計画 |
2026年6月期 実績 |
計画比 | 2027年6月期 目標 |
実績比成長率 |
|---|---|---|---|---|---|---|
| 売上高 | 参考指標 | 254.64億円 | 256.99億円 | +0.9% | 309.66億円 | +20.5% |
| 売上総利益 | 重要指標 | 66.86億円 | 70.46億円 | +5.4% | 75.63億円 | +7.3% |
| EBITDA | 重要指標 | 54.01億円 | 57.48億円 | +6.4% | 61.76億円 | +7.4% |
| 営業利益 | 参考指標 | 32.38億円 | 35.81億円 | +10.6% | 38.44億円 | +7.3% |
| 経常利益 | 重要指標 | 24.97億円 | 28.67億円 | +14.8% | 30.80億円 | +7.4% |
| 当期純利益 | 参考指標 | 17.23億円 | 19.40億円 | +12.6% | 21.40億円 | +10.3% |
最新実績から見た計画進捗
2026年6月期は計画超過
売上総利益70.46億円、 EBITDA57.48億円、 当期純利益19.40億円となり、 いずれも過去最高を更新しました。
2026年6月期の利益計画を上回った状態で、 2027年6月期目標へ進む形となっています。
全国47都道府県へ展開
2026年7月末時点でオンサイトPPAの累計開発実績は 1,511施設・約395MW。
開発地域は47都道府県に到達しており、 分散型発電所ネットワークの全国展開が進んでいます。
② 目標達成へのロードマップ
オンサイトPPAを拡大
流通・小売・物流を中心に導入施設を増やし、 工場、文教、医療・福祉施設などへ対象を広げます。 会社は中大型施設で10万施設超の潜在市場を想定しています。
アセットライト化
自社保有PPAに加え、外部パートナーが設備資金を負担する アライアンスソリューションを拡大。 自社バランスシートへの負担を抑えながら開発速度を高めます。
AIで再エネを循環
「R.E.A.L. New Energy Platform」で発電量・需要量を予測し、 余剰電力を他施設への供給や蓄電池へ振り分け。 一つの発電所から得られる経済価値を高めます。
周辺GXへアップセル
循環型電力、蓄電池、インテグレーションサービスなどを 既存顧客へ追加提供し、PPA導入後も顧客単価と利益機会を拡大します。
成長戦略① アライアンスによる開発加速
自己資金への依存を低下
自社保有型PPAは長期ストック収益を生む一方、 発電設備への設備投資が必要です。 アライアンスでは外部資本を活用し、 アイ・グリッドは開発・運営等の対価を得る仕組みを採用します。
900~1,000施設規模の枠組み
開示時点でアライアンスは第四弾まで組成済み。 既存の枠組みは合計で900~1,000施設、 2028年初め頃までの開発に相当する規模とされています。 その後も追加組成を進める方針です。
成長戦略② 「創る」だけでなく「繋ぐ」で収益化
一般的なオンサイトPPAでは、施設が消費できる電力量に合わせて 発電設備を小さくする必要があります。 アイ・グリッドは余剰電力をAIで予測・集約し、 別の需要家へ供給する仕組みを持つため、 屋根の発電ポテンシャルをより大きく利用できる点を競争優位としています。
また、既存PPA顧客の年間電力需要のうち、 オンサイトPPAが供給する電力は約25%とされており、 残りの需要に循環型電力等を供給することで 既存顧客から追加収益を獲得する余地があります。
2027~2028年6月期の成長投資
| 投資項目 | 2年間合計 | 2027年6月期 | 2028年6月期 | 目的 |
|---|---|---|---|---|
| 太陽光発電設備 | 17.91億円 | 7.50億円 | 10.41億円 | PPAサービス拡大に必要な設備投資・関連費用 |
| システム開発 | 8.56億円 | 4.38億円 | 4.18億円 | プラットフォーム高度化、新商材、基幹システム・業務オペレーション強化 |
| 人材採用・教育研修 | 2.92億円 | 1.40億円 | 1.51億円 | 継続成長に必要な人員の確保・育成 |
| 外部コンサルティング | 0.72億円 | 0.42億円 | 0.30億円 | 事業拡大に伴う業務改善・情報連携・効率化 |
| 合計 | 30.12億円 | 13.70億円 | 16.41億円 | 上場調達資金を成長基盤へ投入 |
業績目標達成の核心
GXソリューションが主役
2027年6月期のGXソリューション事業売上高は 171.47億円、前期比25.0%増を想定。 全社売上成長を牽引する中心事業です。
電力販売も再成長
エナジートレーディング事業は、 GXソリューションで発生する余剰再エネを活用する 「循環型電力」によって2027年6月期から再び成長させる計画です。
開発量と財務負担を分離
開発速度を高めても借入金と設備投資が膨張しすぎないよう、 アライアンスを利用してアセットライト化を進めることが 財務戦略上の重要ポイントです。
既存顧客をネットワーク化
発電所・需要家・蓄電池等をAIプラットフォーム上で繋ぎ、 個別PPA販売から「分散型再エネネットワーク」の運営企業へ ビジネスモデルを拡張します。
③ 会社が開示する達成リスク
| 会社開示リスク | 顕在化可能性 | 影響 | 内容 | 主な対応策 |
|---|---|---|---|---|
| 出力制御 | 中 | 中 | 系統安定化のため発電量が抑制され、売電量が減少する可能性。 | 需要の多い地域での開発を重視し、系統利用ルールの制度動向を監視。 |
| 物価上昇 | 中 | 中 | 長期固定売電価格のため、大幅なインフレ時に収益性が低下する可能性。 | 開発受託・発電所譲渡などフロー収益の拡大。 |
| 設備・工事コスト上昇 | 中 | 中 | 資源価格、人手不足、為替等により資材・施工・太陽光設備のコストが上昇する可能性。 | 採算管理、調達先分散、先行調達、施工・調達体制の改善。 |
| 工事スケジュール変更 | 中 | 中 | 顧客・EPC事業者、送配電申請、天候等により稼働開始が遅延する可能性。 | 一定の遅延を織り込んだ計画策定、案件間の優先順位調整。 |
| 市場価格変動 | 中 | 小 | JEPX等の価格上昇で電力調達コストや資金回収タイミングに影響する可能性。 | JEPXへの依存度を限定的に管理。 |
| 政策変更 | 低 | 小 | 再エネ政策や脱炭素政策の変更によって事業環境が変化する可能性。 | 政策動向を継続的に把握し迅速に対応。 |
| 情報セキュリティ | 低 | 大 | サイバー攻撃等による顧客情報・取引先機密情報の漏洩リスク。 | 管理体制、社内規程、システム対策、役職員教育を強化。 |
| システム障害 | 低 | 中 | IoT・AI・クラウド等の障害やAI予測精度低下でサービスや需給管理に影響する可能性。 | 設備増強、セキュリティ強化、管理体制整備。 |
| 負債性資金調達 | 低 | 中 | 設備投資・電力事業運転資金に伴い有利子負債依存度が高まり、融資環境悪化時に資金調達が難しくなる可能性。 | アライアンスによる自己資金負担抑制、銀行借入・リース・プロジェクトファイナンス等の多様化。 |
| 金利上昇 | 中 | 中 | 金利上昇により発電設備等の資金調達コストが増加する可能性。 | 金利スワップ、長期固定料率リース、サービス価格への一定の転嫁。 |
分析 ― 目標達成の難易度
2027年6月期の達成確度は比較的高いスタートだが、 「売上成長」と「利益率」の両立が最大のチェックポイント。
まずプラス材料は、2026年6月期の会社計画を実績が上回ったことです。 売上高は計画比約0.9%増にとどまったものの、 EBITDAは約6.4%増、営業利益は約10.6%増、 経常利益は約14.8%増となっており、利益面では計画以上のスタート地点を確保しました。
一方、2027年6月期は売上高を20.5%増とする一方、 売上総利益・EBITDA・営業利益の伸びはおおむね 7%台にとどまります。 EBITDAマージンも2026年6月期の22.4%から2027年6月期は19.9%へ低下する計画です。
これは、成長を牽引するアライアンスソリューションが 売上高・売上原価とも大きく計上される一方、 相対的に売上総利益率が低いためです。 したがって、単純な売上高だけでなく 売上総利益、EBITDA、アライアンス案件の稼働量 を追うことが中期計画の進捗判断では重要になります。
中長期的には、アライアンスによって財務負担を抑えながら発電所数を拡大し、 その発電所ネットワークに循環型電力・蓄電池・AI制御等を追加することで、 一施設当たりの収益機会を増やせるかが企業価値拡大の鍵となります。
今後確認したい主要KPI
- 2027年6月期売上高309.66億円の進捗率
- 売上総利益75.63億円・EBITDA61.76億円の達成状況
- GXソリューション事業売上高171.47億円への進捗
- オンサイトPPAの累計開発施設数・発電容量
- アライアンスソリューションの新規稼働量
- 循環型電力によるエナジートレーディング事業の再成長
- EBITDAマージン19.9%を確保できるか
- 有利子負債・金利負担とアセットライト化のバランス
※計画比・成長率は会社公表値から算出。 ※将来の業績を保証するものではありません。
コメント