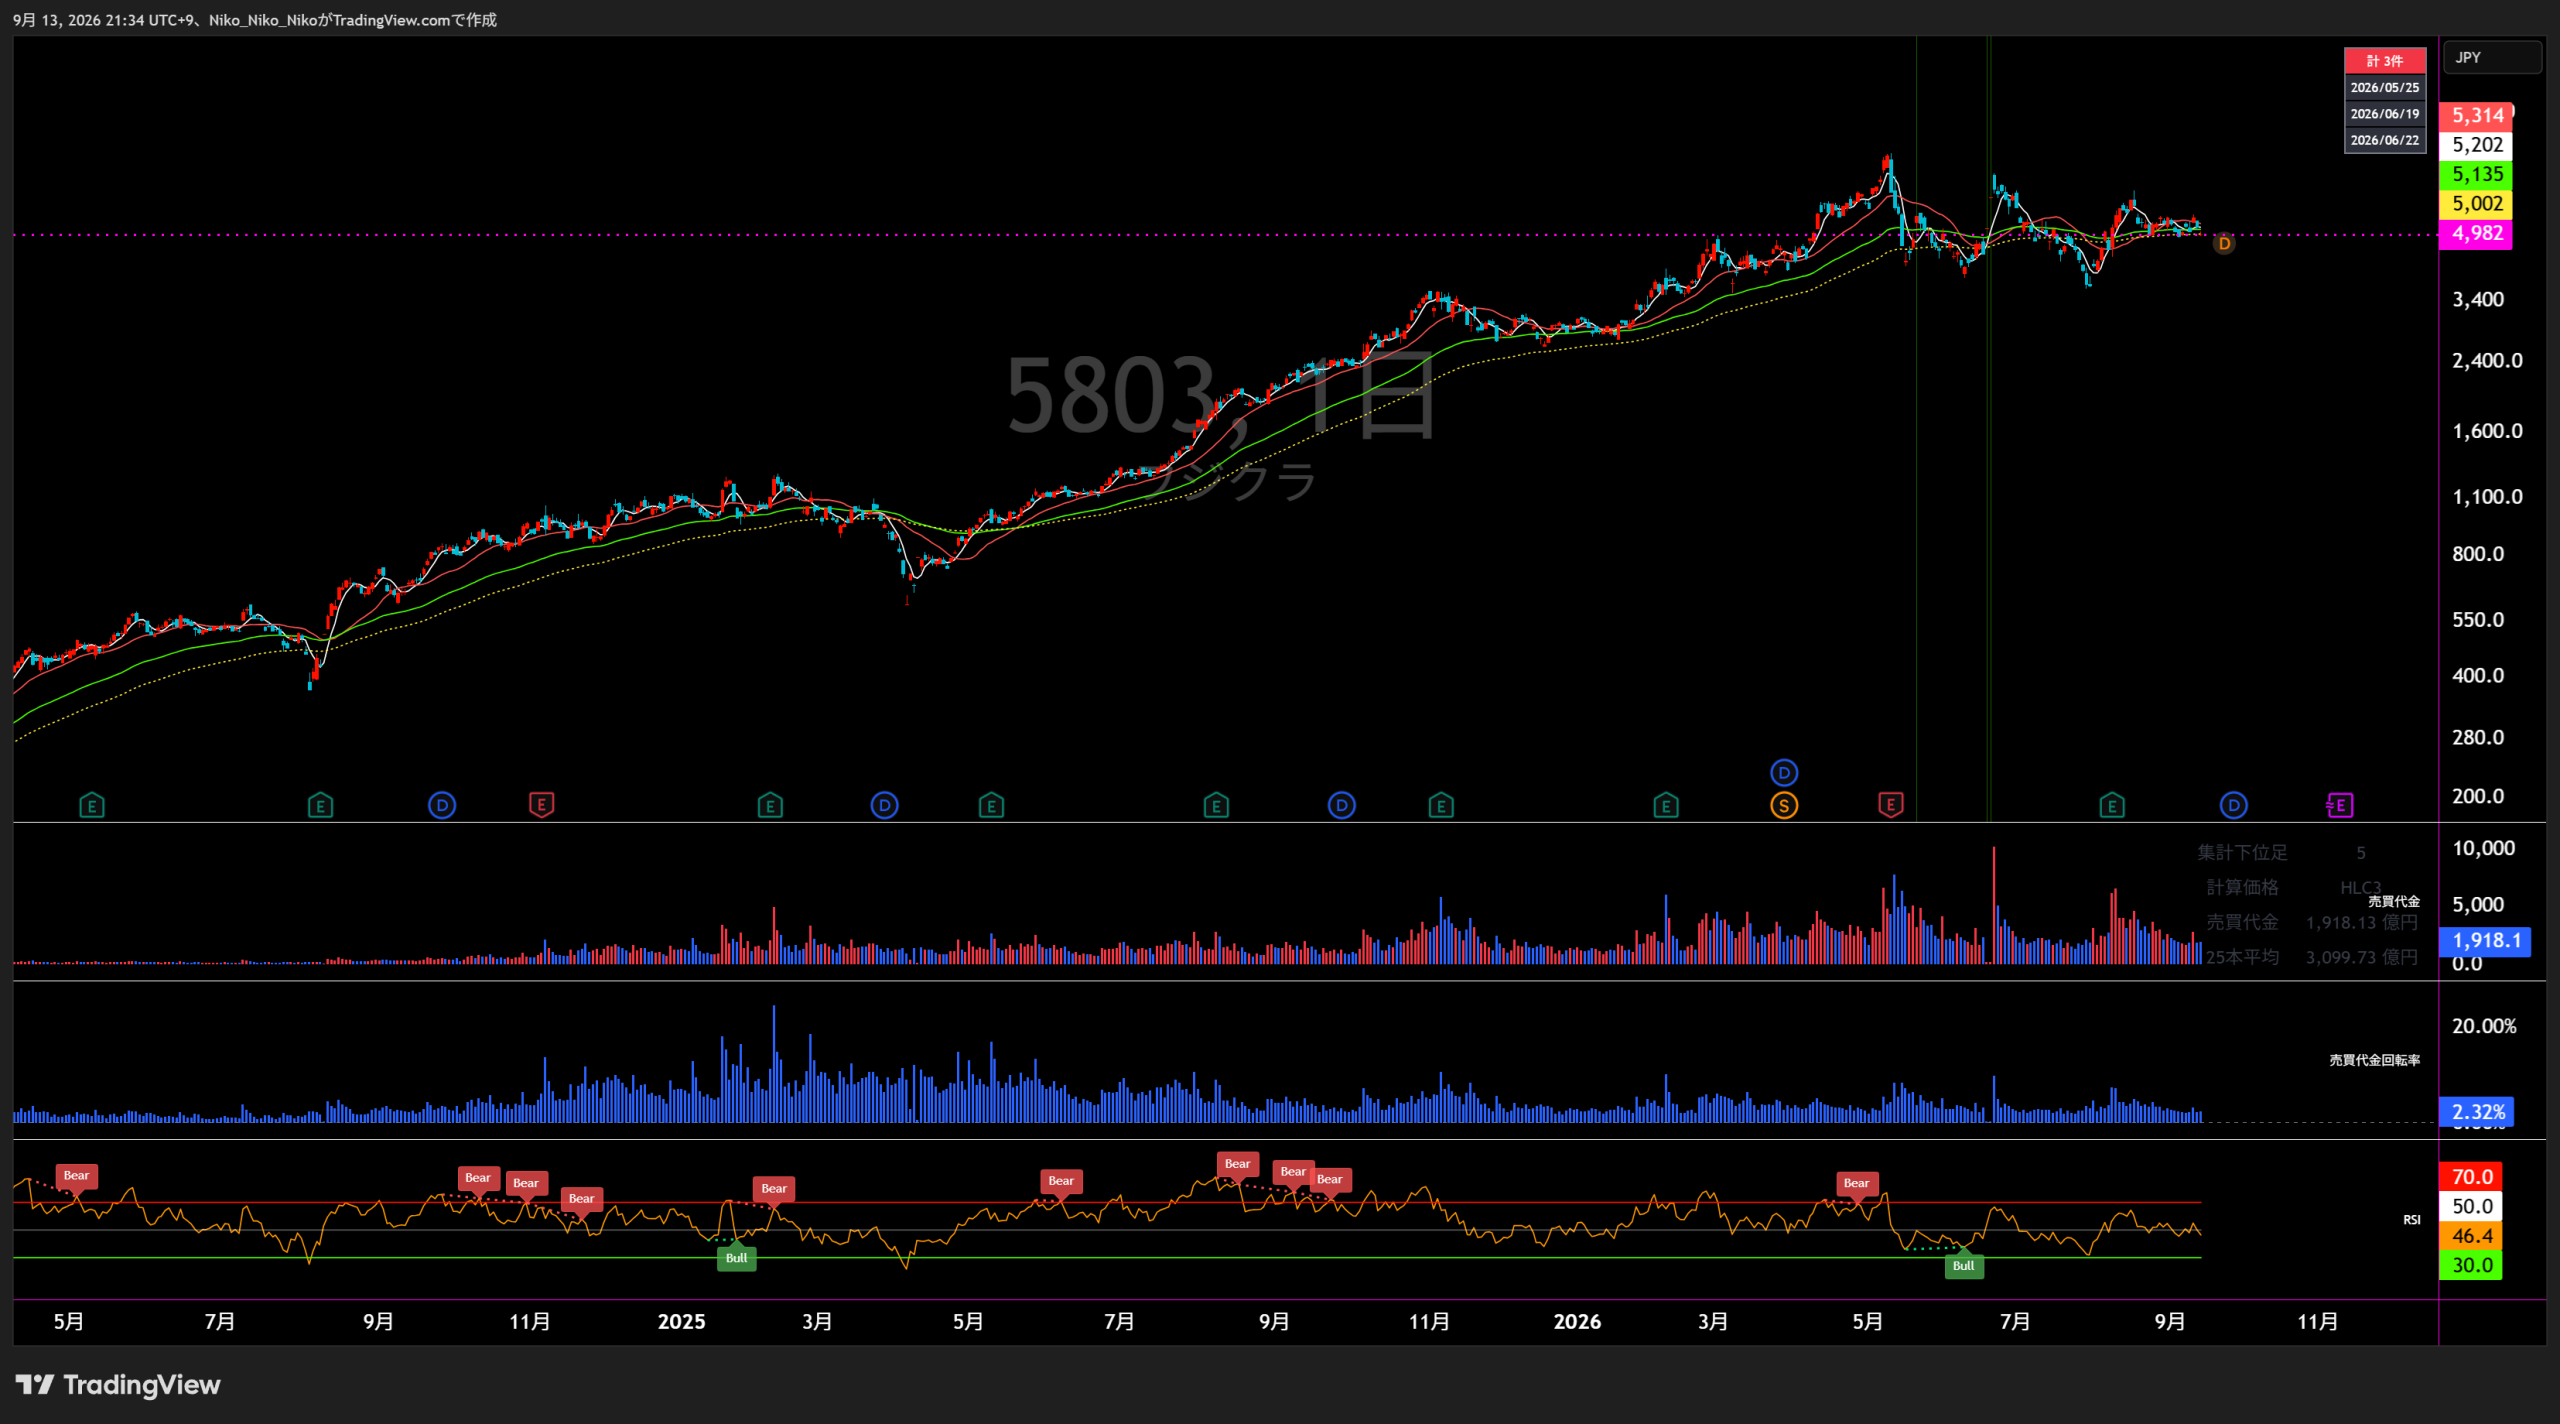
5803 株式会社フジクラ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
情報通信事業部門
エレクトロニクス事業部門
自動車事業部門
エネルギー事業部門
不動産事業部門
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期 予想 |
|---|---|---|---|---|---|---|
| 売上高 | 670,350 | 806,453 +136,103 / +20.3% | 799,760 △6,693 / △0.8% | 979,375 +179,615 / +22.5% | 1,182,358 +202,983 / +20.7% | 1,755,000 +572,642 / +48.4% |
| 営業損益 | 38,288 | 70,163 +31,875 / +83.3% | 69,483 △680 / △1.0% | 135,519 +66,036 / +95.0% | 188,707 +53,188 / +39.2% | 432,000 +243,293 / +128.9% |
| 経常損益 | 34,089 | 67,897 +33,808 / +99.2% | 69,733 +1,836 / +2.7% | 137,240 +67,507 / +96.8% | 199,481 +62,241 / +45.4% | 453,000 +253,519 / +127.1% |
| 当期純利益 | 39,101 | 40,891 +1,790 / +4.6% | 51,011 +10,120 / +24.7% | 91,123 +40,112 / +78.6% | 157,163 +66,040 / +72.5% | 326,000 +168,837 / +107.4% |
| EPS | 23.64円 | 24.71円 +1.07 / +4.5% | 30.83円 +6.12 / +24.8% | 55.05円 +24.22 / +78.6% | 94.93円 +39.88 / +72.4% | 196.88円 +101.95 / +107.4% |
| 一株配当金 | 1.67円 | 5.00円 +3.33 / +199.4% | 9.17円 +4.17 / +83.4% | 16.67円 +7.50 / +81.8% | 37.50円 +20.83 / +125.0% | 38.00円 +0.50 / +1.3% |
| 純資産 | 243,657 | 294,384 +50,727 / +20.8% | 366,582 +72,198 / +24.5% | 435,329 +68,747 / +18.8% | 593,193 +157,864 / +36.3% | — |
| 営業CF | 40,388 | 58,140 +17,752 / +44.0% | 94,442 +36,302 / +62.4% | 115,908 +21,466 / +22.7% | 132,905 +16,997 / +14.7% | — |
| 投資CF | 7,840 | △9,733 △17,573 / △224.1% | △21,488 △11,755 / △120.8% | △20,912 +576 / +2.7% | △36,201 △15,289 / △73.1% | — |
| 財務CF | △36,917 | △33,919 +2,998 / +8.1% | △36,035 △2,116 / △6.2% | △57,395 △21,360 / △59.3% | △111,325 △53,930 / △94.0% | — |
| フリーCF | 48,228 | 48,407 +179 / +0.4% | 72,954 +24,547 / +50.7% | 94,996 +22,042 / +30.2% | 96,704 +1,708 / +1.8% | — |
単位:EPS・一株配当金は円、その他は百万円。2026年4月1日の1株→6株の株式分割を反映し、過年度のEPS・一株配当金は分割後換算。フリーCF=営業CF+投資CF。2027年3月期は2026年8月7日時点の最新会社予想です。
1.会社予想と実績
過年度は各期首に公表された通期会社予想と実績を比較。2027年3月期は2026年8月7日時点の最新修正予想です。EPSは2026年4月1日の1株→6株の株式分割後換算で比較しています。
2.達成・未達理由
データセンタ・FTTx向け需要の高水準、事業構造改革効果、品種構成の改善が営業・経常利益を押し上げた。親会社株主帰属純利益は固定資産や関係会社株式の売却に伴う特別利益も寄与し、期首の慎重な回復想定を大きく上回った。
為替の追い風に加え、北米を中心とするエネルギー・情報通信需要が堅調に推移し、エレクトロニクスでも生産性改善と品種構成の良化が進んだ。FPC・自動車関連の減損等を吸収し、営業段階から純利益まで期首予想を上回った。
通信キャリアの投資抑制やエレクトロニクスの在庫調整があった一方、情報通信は多様な収益基盤で高利益水準を維持。自動車は拠点閉鎖・増分コスト負担の適正化で黒字化し、エネルギーの新工場需要も寄与して全指標で上振れた。
生成AI普及を背景にデータセンタ向け情報通信需要が伸長。HDD・データセンタ関連需要、高採算製品の選択受注でエレクトロニクスも改善し、自動車の生産性・価格転嫁、エネルギーの堅調需要、為替効果が重なって利益が大幅に上振れた。
生成AI・データセンタ需要が情報通信を牽引し、エネルギーでは高採算製品の出荷増と売価改善、自動車では採算改善が進んだ。エレクトロニクスの減益を吸収し、期首に織り込んだ為替・米国関税等の慎重要因を上回る実績となった。
第1四半期の高成長と、米国以外の新規データセンタ案件での光コンポーネント大量受注などを踏まえ、2026年8月7日に通期予想を大幅上方修正した。通期実績は未発表のため、現時点では達成・未達の判定対象外。
3.事業セグメントの自信度
現行5セグメントについて、各年度の決算コメントの表現変化から会社の自信度を推定しています。2022年3月期・2023年3月期は「エネルギー・情報通信」が一体の旧区分であったため、情報通信・エネルギーの当該年度は旧区分コメントを用いています。
情報通信事業部門
各国のデータセンタ、FTTxに対応した需要が引き続き高い
旧「エネルギー・情報通信」区分で需要の強さを明示。
北米向け需要が高い
旧「エネルギー・情報通信」区分で北米需要を前向きに評価。
通信キャリア顧客における投資抑制が継続しているものの、多様な収益基盤を背景に高い利益水準を維持
キャリア投資抑制を認めつつ収益基盤の強さを示した。
生成AIの普及・拡大を背景としたデータセンタ向けの需要が引き続き伸長
生成AI・データセンタを明確な成長ドライバーとして表現。
生成AIの普及・拡大を背景としたデータセンタ向けの需要が引き続き伸長
高水準の需要継続を改めて確認。
米国以外の新規データセンタ案件として光コンポーネント製品の大量受注
新規大型案件の獲得を具体的に開示。
データセンタ向け光関連需要に加え、新規大型案件の獲得まで具体化しており、需要・受注の可視性は高い。
エレクトロニクス事業部門
品種構成が良化したこと及び事業構造改革効果
構造改革とミックス改善を利益改善要因として示した。
生産性の改善、品種構成の良化
生産性・製品ミックス双方の改善を強調。
巣ごもり需要の反動による在庫調整及びサプライチェーン問題の影響
需要反動と供給網問題を明示し、慎重なトーン。
データセンタ向けHDD需要増、高採算製品の選択受注による品種構成の良化
需要回復と選択受注による採算改善を強調。
川下におけるサプライチェーン問題の発現、競争の激化、及びタイバーツ高によるコスト増加
複数の逆風を具体的に列挙。
材料費高騰等の影響
コスト上昇が利益を圧迫しており慎重。
第1四半期は材料費高騰などの影響が残り、売上・利益とも弱含み。改善確認までは慎重評価。
自動車事業部門
半導体不足、新型コロナウイルス感染症の感染拡大による一部拠点の操業度の低下や物流費の高騰等の影響
供給制約・操業低下・物流費上昇が重なった。
北米での新車種立ち上げに苦戦
立ち上げ負荷を率直に記載。
拠点閉鎖による費用削減、及び顧客との間で事業環境変化による増分コスト負担の適正化が進展
固定費削減と価格条件の正常化が進んだ。
生産性の改善、受注変動によるコストアップ分の顧客転嫁の推進
生産性と価格転嫁の両面で改善継続。
一過性のインフレ影響等の売価反映が進み
改善は進むが一過性要因も含み、慎重さが残る。
欧州での増産等
増収要因はある一方、利益率改善の余地が残る。
欧州増産で売上は伸びたが、利益率の改善余地が残るため中立。
エネルギー事業部門
各国のデータセンタ、FTTxに対応した需要が引き続き高い
旧「エネルギー・情報通信」区分のため、エネルギー単独トーンは判別しにくい。
北米向け需要が高い
旧「エネルギー・情報通信」区分のコメントで、単独評価には留保が必要。
国内の新工場建設等に伴う需要が引き続き好調に推移
国内設備投資需要の強さを明示。
国内の再開発や新工場建設等の需要が引き続き堅調に推移
再開発・新工場需要の継続を前向きに評価。
高採算製品の出荷増加や売価改善
数量だけでなく採算改善を強調。
高採算案件の獲得や売価改善
高採算案件と価格改善が継続。
高採算案件の獲得と売価改善が継続し、採算面でも前向きなトーン。
不動産事業部門
修繕費の増加等
安定賃貸の一方、修繕費負担を記載。
賃貸収入等が引き続き堅調に推移
賃貸収入の安定を明示。
賃貸収入等が引き続き堅調に推移
安定した賃貸収入を継続評価。
「深川ギャザリア」の賃貸収入等
成長色より安定収益の性格が強い。
「深川ギャザリア」の賃貸収入等
継続的な賃貸収入が中心。
「深川ギャザリア」の賃貸収入等
業績の変動が小さく、安定事業としてのトーン。
深川ギャザリアの賃貸収入を中心に安定推移する性格が強く、中立評価。
4.最新予想信頼度
2027年3月期第1四半期は売上高402,009百万円、営業利益104,828百万円と大幅増収増益。これを受けて通期予想は売上高1,755,000百万円、営業利益432,000百万円へ大幅上方修正されました。下記進捗率は季節性等を調整していない単純進捗率です。
達成できると判断する理由
- 第1四半期は売上高が前年同期比50.1%増、営業利益が155.1%増、経常利益が166.8%増、純利益が156.8%増と、利益成長が売上成長を大きく上回っています。
- 情報通信事業部門はデータセンタ向け光関連製品が牽引し、新規データセンタ向け光コンポーネントの大量受注も開示され、需要の厚みが確認できます。
- 通期予想は期初の売上高1,243,000百万円・営業利益211,000百万円から、Q1時点で1,755,000百万円・432,000百万円へ引き上げ済みで、会社側が強い需要を計画へ反映しています。
- 上方修正後の通期予想に対しても、Q1の単純進捗率は売上高22.9%、営業利益24.3%、経常利益24.6%、純利益24.7%で、概ね4分の1に近い水準です。
達成できないと判断する理由
- 情報通信事業の急拡大に対応する増産では、原材料・部材の安定調達と生産能力の立ち上げがボトルネックになり得ます。
- データセンタ向け需要への依存度が高まっており、大型案件の出荷時期や顧客投資サイクルが変化すると、四半期ごとの売上・利益が振れやすくなります。
- エレクトロニクス事業部門は第1四半期に材料費高騰等の影響を受け、情報通信以外の事業が想定を下回る場合は全社上振れ余地を削ります。
- 物流・原材料価格、為替、地政学的な供給網リスクが急変した場合、現時点の高い利益率を維持できない可能性があります。
収益計上時期を見る際の注意点
最新の第1四半期決算短信では、明確な「下期偏重」「第4四半期偏重」といった説明は確認できません。したがってQ1進捗率はあくまで機械的な比較であり、大型案件の出荷時期、製品ミックス、増産立ち上げのタイミングによって四半期配分は変動します。Q1実績を単純に4倍して通期を推定するのは適切ではありません。
最終判断
現時点では「達成可能性は高い」と判断します。上方修正後の高いハードルに対してもQ1利益進捗は概ね4分の1に達し、情報通信の需要・受注環境が強いことが主因です。ただし、達成の前提は光関連製品の増産を計画通り進め、原材料・部材の供給制約や大型案件の出荷遅延を回避することです。
フジクラ|2028中期経営計画 分析
対象期間:2026年度~2028年度 / 公表:2026年5月19日 / 調査基準日:2026年9月13日
① 企業が掲げる目標業績数字
年度別・事業別計画
| 年度 | 売上高 | 情報通信 | 電子・電装 | エネルギー | その他 | 営業利益※ |
|---|---|---|---|---|---|---|
| 2026年度 | 1兆2,430億円 | 7,194億円 | 3,553億円 | 1,517億円 | 166億円 | 2,111億円 |
| 2027年度 | 1兆4,000億円 | 8,800億円 | 3,350億円 | 1,550億円 | 300億円 | 2,640億円 |
| 2028年度 | 1兆6,000億円 | 1兆500億円 | 3,500億円 | 1,600億円 | 400億円 | 3,150億円 |
※営業利益は中計資料に掲載された各事業セグメントの計画値を合算。為替前提は2026年度150円/ドル、2027年度以降145円/ドル。
② 目標達成へのロードマップ・達成計画
1情報通信へ経営資源を集中
核心的事業領域の「情報インフラ」「情報ストレージ」を成長の主軸とし、 生成AI向けデータセンタとDCI(データセンタ間接続)需要を取り込む。 情報通信事業に人的・資金リソースを重点投入する。
2SWR®/WTC®の生産能力拡大
高密度・細径の光ファイバケーブルを中心に生産能力を増強。 日本400億円、米国最大2,600億円、合計最大3,000億円規模の戦略的投資を掲げ、 生成AIインフラ需要の拡大に対応する。
3End to Endで収益性を高める
光ファイバケーブル単体ではなく、コネクタ、融着接続機、データセンタ内外の エンジニアリングまで一体で提供。周辺製品・サービスへの波及効果を狙い、 高収益化につなげる。
4電子部品と自動車事業を融合
電子部品・コネクタ事業の高精度加工・高密度配線技術と、 自動車事業の顧客基盤・生産拠点を融合。 次世代車CASE、フィジカルAI、AIロボットなど高付加価値領域を開拓する。
5次の成長軸をフュージョン領域に構築
高温超電導線材とファイバレーザの技術を活用し、 2030年代以降のフュージョンエネルギー実用化を見据えたプロジェクトへ参画。 デジタル社会とカーボンニュートラルの両立を成長機会として取り込む。
6R&Dを中長期コア技術へシフト
HCF、MCF、CPO、光電融合、量子コンピュータ関連など、 将来の大型事業につながる研究テーマへ開発資源を重点化。 独自性・優位性のあるコア技術創出を狙う。
キャピタルアロケーション
2026~2028年度の3年間で営業キャッシュフロー6,200億円を創出する計画。 有利子負債等1,300億円も活用し、成長投資と株主還元を同時に拡大する。
株主還元は配当性向40%を目安。戦略・成長投資4,000億円は、戦略投資1,000億円+成長投資3,000億円。
生産能力拡大の具体策
| 対象 | 拠点 | 投資額 | 生産能力 | 位置付け |
|---|---|---|---|---|
| 光ファイバケーブル | 日本 | 100億円 | 2022年度比 1.3倍 | 既存能力の先行増強 |
| 光ファイバケーブル | 日本 | 450億円 | 約2倍 | 国内増産をさらに拡大 |
| 光ファイバケーブル | 日本・米国 | 日本400億円/米国最大2,600億円 | 約4倍 | 2030年から段階的立ち上げ |
| 超電導線材 | 日本 | 60億円 | 約3~4倍 | フュージョン等の需要拡大へ対応 |
| 超電導線材 | 日本 | 56億円 | 約6~8倍 | 将来需要を見据え追加増強 |
中長期の到達イメージ
| 年度 | 売上高 | 営業利益 | 営業利益率 | 位置付け |
|---|---|---|---|---|
| 2028年度 | 1兆6,000億円 | 3,150億円 | 19.7% | 28中期の正式目標 |
| 2030年度 | 2兆1,000億円 | 3,800億円 | 約18.1% | 中計資料上の参考値 |
| 2035年度 | 2兆8,000億円 | 5,800億円 | 20.7% | 長期成長目標 |
非財務目標
計画を読むうえでのポイント
2028年度の情報通信売上高は1兆500億円で全社売上高の約65.6%。 営業利益は2,850億円で全社営業利益の約90.5%を占める計画で、 28中期の成否は情報通信事業の拡大速度に大きく左右される構造となっている。
2026年度計画から2028年度までに売上高は約28.7%増える一方、 営業利益は約49.2%増加する計画。 高付加価値製品、増産効果、End to End展開による利益率上昇が重要となる。
3年間で4,000億円の戦略・成長投資を計画。 さらにM&Aによる技術獲得も選択肢としており、 過去の財務再建フェーズから明確に成長投資フェーズへ移行している。
米国での光ファイバケーブル増産は2030年から段階的に立ち上げる想定。 28中期は2028年度業績の達成と同時に、 2030年代のさらなる成長能力を構築する期間でもある。

コメント