ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
130A Veritas In Silico
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
創薬プラットフォーム事業(単一報告セグメント)
株式会社Veritas In Silicoは、独自の創薬基盤「aibVIS」を使い、RNAの立体構造解析や分子設計などのAI技術と実験科学を組み合わせて、mRNAを標的とする医薬品の研究を行うバイオテク企業です。製薬企業との共同創薬研究では、標的構造の同定や化合物探索を進め、契約一時金・研究支援金・研究マイルストーンなどを収益源とします。東レ、塩野義製薬、ラクオリア創薬などとの研究実績があります。自社パイプラインでは心臓血管手術後の急性腎不全に向けた核酸医薬品などの候補を創出し、特許取得・開発・将来的な導出を目指します。独自の局所投与・回収システム「Perfusio」の事業化準備も進めています。会計上は単一セグメントのため、パイプライン事業の独立した売上高・利益は開示されていません。
直近5年業績サマリー
| 業績項目 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期 中間(実績) | 2026年12月期 通期予想 |
|---|---|---|---|---|---|---|
| 事業収益(売上高) | 178 | 360 +182 / +102.2% | 194 △166 / -46.1% | 91 △103 / -53.1% | 36 △7 / -16.3% | 113 +22 / +24.2% |
| 営業損益 | △138 | 37 +175 / 黒字転換 | △212 △249 / 赤字転落 | △396 △184 / 赤字拡大 86.8% | △246 △60 / 赤字拡大 32.3% | △569 △173 / 赤字拡大 43.7% |
| 経常損益 | △138 | 35 +173 / 黒字転換 | △233 △268 / 赤字転落 | △390 △157 / 赤字拡大 67.4% | △243 △61 / 赤字拡大 33.5% | △564 △174 / 赤字拡大 44.6% |
| 当期純損益 | △141 | 33 +174 / 黒字転換 | △236 △269 / 赤字転落 | △425 △189 / 赤字拡大 80.1% | △386 △202 / 赤字拡大 109.8% | △567 △142 / 赤字拡大 33.4% |
| EPS | △25.70 | 6.01 +31.71 / 黒字転換 | △37.11 △43.12 / 赤字転落 | △65.62 △28.51 / 赤字拡大 76.8% | △59.60 △31.17 / 赤字拡大 109.6% | △87.44 △21.82 / 赤字拡大 33.3% |
| 1株配当金 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| 純資産 | 1,542 | 1,575 +33 / +2.1% | 2,209 +634 / +40.3% | 1,783 △426 / -19.3% | 1,397 | — |
| 営業CF | △148 | 68 +216 / 黒字転換 | △217 △285 / 赤字転落 | △299 △82 / 赤字拡大 37.8% | △282 △135 / 赤字拡大 91.8% | — |
| 投資CF | △55 | △2 +53 / 赤字縮小 96.4% | △2,005 △2,003 / 赤字拡大 100150.0% | 451 +2,456 / 黒字転換 | 387 △110 / -22.1% | — |
| 財務CF | — | △2 | 848 +850 / 黒字転換 | — | — | — |
| フリーCF | △203 | 66 +269 / 黒字転換 | △2,222 △2,288 / 赤字転落 | 152 +2,374 / 黒字転換 | 105 △245 / -70.0% | — |
単位:百万円(EPS・配当は円)。2022~2025年は通期、2026年中間期は1~6月の累計です。前年比は通期同士、中間期は前年中間期と比較。フリーCF=営業CF+投資CF(定期預金の出し入れを含むため設備投資後の厳密なFCFとは異なります)。百万円未満切捨て開示の値で計算した前年比には端数誤差があります。2022年は2023年短信の比較年度から取得。受注残高は短信未開示のため掲載しません。
1.会社予想と実績
2024・2025年は期首に公表された当初会社予想と通期実績を比較。2026年は通期会社予想と中間実績を並べています。中間実績は通期達成の判定ではありません。
事業収益 (百万円)
営業利益 (百万円)
経常利益 (百万円)
当期純利益 (百万円)
EPS (円)
2024年EPSの当初予想は19.76円。期中の新株発行によって発行済株式数が変動しているため、EPSは売上・利益額と異なり単純比較に注意が必要です。利益の予想がプラス、実績がマイナスのときは数値上の達成率は算出していません。
2.達成・未達理由
2023年12月期
事業収益360百万円、営業利益37百万円で黒字。前年の赤字から損益が改善しました。ただし2023年期首の確定した会社予想が提示資料から特定できないため、会社予想の達成・未達判定は行いません。
2024年12月期:当初予想に未達
当初事業収益676百万円に対し実績194百万円(達成率28.8%)。新規共同研究契約2件に伴う契約一時金等、約4億9千万円の収益計上が翌期へずれ込む見通しとなり、2024年12月13日に売上予想を189百万円へ下方修正しました。営業利益144百万円の予想に対して212百万円の営業損失となりました。修正後予想と比べた収益は189百万円→194百万円です。
2025年12月期:当初予想に未達
当初事業収益788百万円に対し実績91百万円(達成率11.6%)。契約条件が折り合わなかった案件の契約一時金等、約6億9千万円の計上が見込めなくなり、2025年10月14日に91百万円へ下方修正。営業利益163百万円の当初予想に対し396百万円の営業損失となりました。新規契約件数は目標4件に対して3件です。
2026年12月期:通期実績は未確定
会社予想は事業収益113百万円、営業損失569百万円。中間期は事業収益36.7百万円、営業損失246.4百万円、純損失386.6百万円で、純損失には減損損失141.7百万円を含みます。前年同期比の事業収益は15.5%減です。2026年10月19日公表の東レとの研究の「ヒット化合物取得」は事業上の進展ですが、当該マイルストーンで収入の授受は発生せず、通期業績予想は据え置かれています。
3.事業セグメントの自信度
報告セグメントは創薬プラットフォーム事業の1つです。以下は会社の原文コメントと開示された実績に基づく年度別整理で、将来の達成保証ではありません。
「創薬プラットフォーム『ibVISⓇ』を活用」
契約に基づく収益が増え、実際に営業黒字となりました。2024年向けに新規2件の契約一時金を見込む予想を発表しました。
「年間目標2社に対し1社」
契約2件を前提にした当初予想は成立せず、収益計上の期ずれが生じました。プラットフォームの研究進展と、契約成約・収益化の確実性は区別する必要があります。
「年間目標4社に対し3社と締結」
創薬研究やパイプラインの開発は進んだものの、想定していた大型契約一時金が計上できず、収益予想と営業損益は大きく下振れしました。
「各々概ね計画通り進捗いたしました」
研究の進捗とともに、武田薬品との共同研究が2026年4月に終了し、SpiroChemとは5月に新規契約を締結。7月には共同研究中の候補物質について特許出願、10月には東レとのヒット化合物取得が発表されました。ただし10月の研究マイルストーンに伴う収益の発生はありません。
4.最新予想信頼度
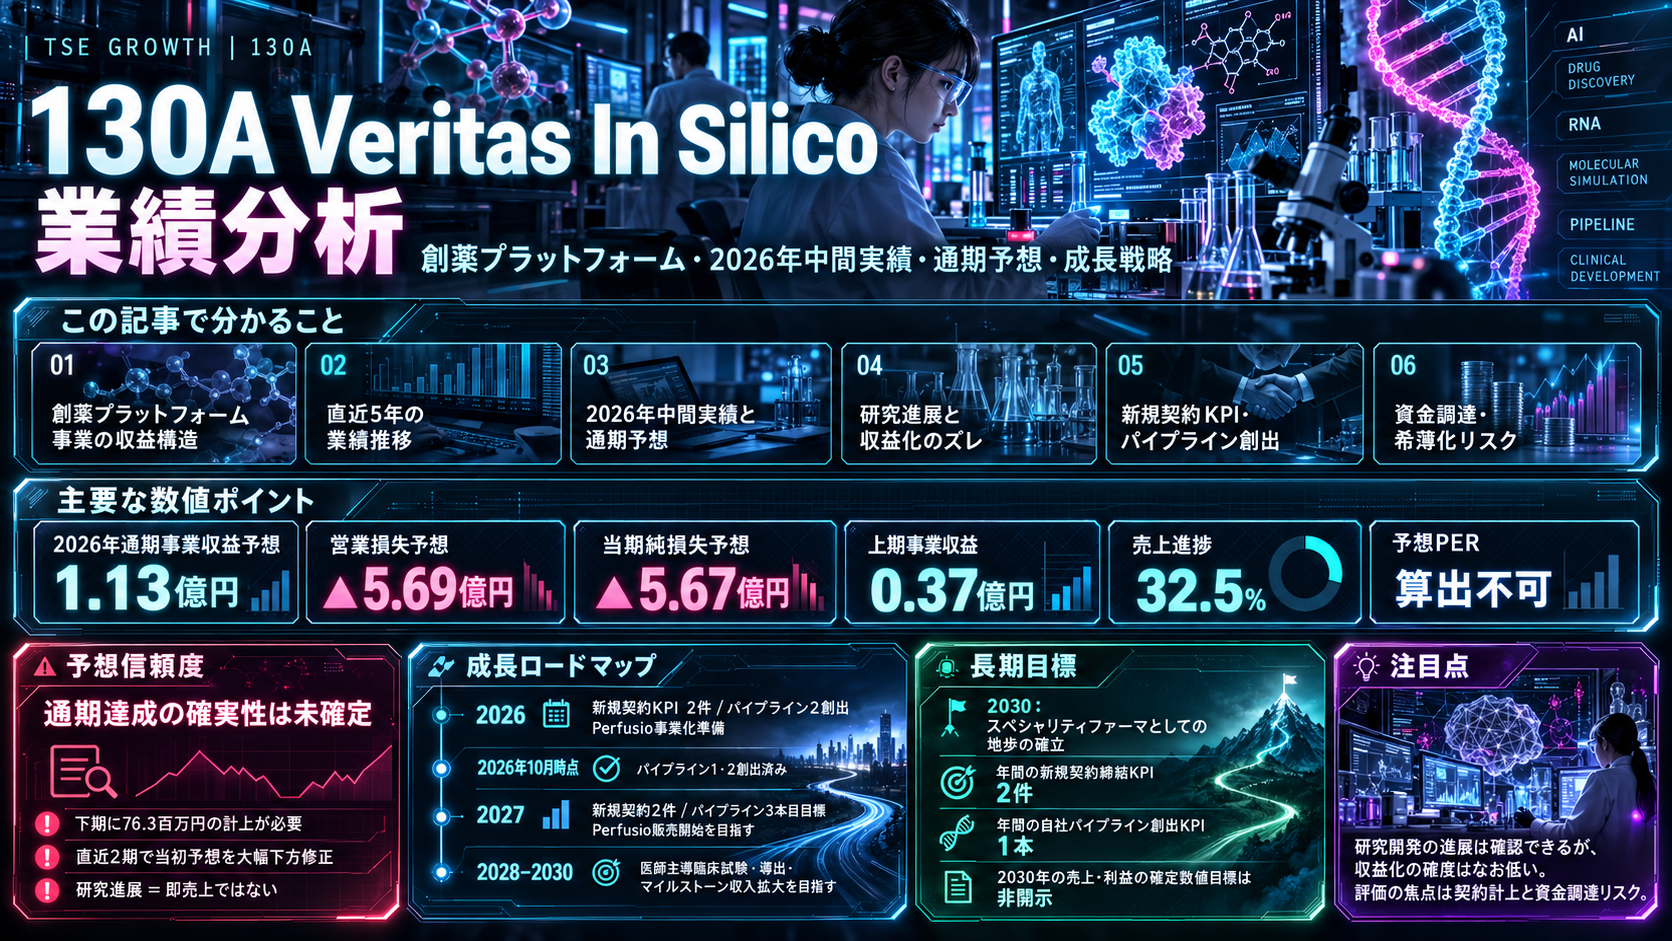
通期事業収益113百万円に対し、中間期の実績は36.7百万円。残る下期に76.3百万円の計上が必要です。通期会社予想は営業損失569百万円・当期純損失567百万円で、黒字予想ではありません。直近2期で当初予想の大型下方修正があったことから、未計上契約一時金等を織り込んで達成確実と扱うことはできません。
達成に向けた確認済み材料
- 共同研究に基づく研究支援金収入が継続している。
- 2026年5月にSpiroChemと共同探索研究契約を締結した。
- 7月に共同研究の成果である候補物質の特許出願を行った。
- 10月19日、東レとの共同研究でヒット化合物取得を発表。ただし当該発表でのマイルストーン収入はない。
未達・変動リスク
- 中間期の売上進捗率は32.5%。下期に76.3百万円を計上する必要がある。
- 2024・2025年は新規契約の計上が当初想定より遅れ、大幅下方修正となった。
- 武田薬品との共同研究は2026年4月に終了した。
- 研究開発費や人件費の先行支出、資金調達の潜在的な希薄化がある。
収益計上時期を見る際の注意点
研究支援金のほか、契約一時金や研究マイルストーンにより収益が変動するため、半期の売上高を機械的に2倍にする評価は適切ではありません。2026年中間期の営業損失246.4百万円は通期予想営業損失569百万円の43.3%に相当しますが、これは損失額の比率であり利益達成率ではありません。2026年8月5日の中間期短信では業績予想の修正はありません。
最終判断
通期予想に対する売上高の進捗は不十分な確証しかなく、達成の可否は未確定です。研究開発段階の進展が直ちに売上計上へ結びつくとは限りません。10月19日の東レ案件は研究面の前進ですが、当該マイルストーンでの収入は発生しないと公表されています。
財務面では2026年中間期の営業CFが△282百万円、同時点の純資産が1,397百万円、現金及び預金が1,430百万円でした。10月13日には総数360万株を対象とする新株予約権の発行予定を開示し、既存発行済株式数に対する潜在希薄化率46.25%を示しています。資金調達は将来の行使状況に左右され、見込調達額を調達済資金とは扱いません。
会社予想EPSは△87.44円であるため、株価を用いた正の予想PERは算出できません。
確認資料:2022~2025年の実績を含む添付決算短信、2026年12月期中間期短信、2024年・2025年業績予想修正開示、および2026年10月19日IR・2026年10月13日資金調達資料。
Veritas In Silico
中期経営計画・成長戦略分析
基礎資料:2026年2月12日公表「事業計画及び成長可能性に関する説明資料」/同年8月・10月の公式開示で更新
2025〜2027年度は自社創薬への投資を厚くする段階。契約獲得と毎年のパイプライン創出を並行し、2030年を目途に「スペシャリティファーマとしての地歩の確立」を目指す。2030年の売上高・利益額について、公表された確定的な数値目標は確認できない。
01会社が掲げる目標
2026年12月期 会社業績予想(中期最終目標ではない)
出典:2026年8月5日 第2四半期決算短信。10月19日の東レ共同研究の進捗開示においても、業績予想の変更はない旨が明記されている。
02業績の現在地
| 期間 | 事業収益 | 営業損益 | 純損益 | 性質 |
|---|---|---|---|---|
| 2025年12月期 | 0.91億円 | — | ▲4.25億円 | 通期実績 |
| 2026年12月期 上期 | 0.36億円 | ▲2.46億円 | ▲3.86億円 | 中間実績 |
| 2026年12月期 | 1.13億円 | ▲5.69億円 | ▲5.67億円 | 通期会社予想 |
| 2027年12月期 | 非開示 | 非開示 | 非開示 | 中期計画値 |
金額は公式開示の百万円単位を億円に換算(小数第2位)。「—」は本比較表での未掲載を示す。
2026年上期は事業収益が36百万円、営業損失が246百万円、純損失が386百万円。会社は2026〜2027年を先行投資期間と位置づけており、利益の黒字化時期・水準は開示されていない。
03目標達成へのロードマップ
ハイブリッド型へ移行
共同創薬研究に自社パイプライン事業を追加。新規契約3件、自社パイプライン第1号の創出、研究所移転の準備を進めた。
パイプライン拡充と事業基盤整備
新規契約2件を年間KPIとし、パイプライン2を創出。独自創薬基盤aibVISの強化、第1号の非臨床試験準備、ドラッグデリバリーシステム「Perfusio」の事業化準備、川崎研究所の移転・稼働を進める。
2026年10月時点:パイプライン1・2は創出済み次の創薬候補と事業化
新規契約2件、パイプライン3本目の創出を目標とする。パイプライン群の開発を進め、Perfusioは2027年度内の販売開始を目指す(未達成の将来目標)。
非臨床・医師主導臨床試験と導出
2028〜2030年頃に医師主導臨床試験等を計画。国内外製薬会社へのライセンスアウト・マイルストーン収入などの拡大を目指すが、実現時期・収益額は未確定。
04成長エンジンと最新進捗
- 創薬プラットフォーム:aibVISでmRNA標的低分子創薬を支援。契約一時金、研究支援金、達成マイルストーンなどを収益源とし、既存契約の進展・海外バイオテックとの連携を進める。
- 自社創薬パイプライン:第1号は急性腎不全予防薬(p53標的の核酸医薬品)、第2号はがん治療薬(lncRNA H19標的、三菱瓦斯化学との共同研究)。動物試験や医師主導臨床試験を経て、製薬企業への導出を目指す。
- Perfusioの事業化:核酸医薬品などの投与方法に関わる独自技術。医療機器としての実用化・販売開始を目指す。安全性・承認等の要件充足が前提であり、売上計上済みを意味しない。
- 周辺分野の拡大:農薬へのプラットフォーム応用、研究開発パートナーの多様化、aibVIS関連技術の活用によって収益機会を拡げる。
東レとの共同創薬研究で「ヒット化合物取得」の研究マイルストーンを達成。PCSK9のmRNAを標的とする低分子医薬品の研究進捗。ただし、今回の達成に伴うマイルストーン収入等は発生せず、2026年12月期の業績予想も変更なし。
05資金調達と投資計画
出典:2026年10月13日「資金調達に関する補足説明資料」「第三者割当による第5回〜第9回新株予約権発行のお知らせ」。行使価額や株価動向により調達額・行使時期が変動し得る。希薄化は全行使を仮定した率であり、直ちに55.49%が発生するという意味ではない。
06会社が開示する主な達成リスク
- 研究開発の不確実性:研究進行は提携先の判断にも依存し、候補化合物の創出や最適化、開発進捗は予定通りにならない可能性がある。
- 契約・収益の不確実性:提携先の方針転換による共同研究の中断・終了、新規契約の未成立が事業収益へ影響する可能性がある。実際に2026年4月には武田薬品との共同創薬研究が終了した。
- 競争・知財:他社の競合技術や特許の登録不成立・無効化が事業価値に影響し得る。
- 資金調達・株式希薄化:2026年10月発表の新株予約権は全行使時に大幅な希薄化を生じる。株価低迷等で予定額を調達できない場合には研究開発計画の再検討もあり得る。
07PERによる割安度評価
08一次情報・参照資料
- 2026年2月12日|事業計画及び成長可能性に関する説明資料(PDF):中期KPI、2027年度以降の計画の開示状況、事業リスク
- 2026年8月5日|第2四半期決算短信(PDF):実績と2026年通期業績予想
- 2026年8月5日|第2四半期決算説明資料(PDF):ロードマップと進捗
- 2026年10月13日|資金調達に関する補足説明資料(PDF):開発研究費とパイプライン進捗
- 2026年10月13日|新株予約権の発行に関する開示(PDF):株式数と希薄化率
- 2026年10月19日|東レとの共同研究の進捗(PDF):ヒット化合物取得、業績予想変更なし
- 公式サイト|成長戦略:長期ビジョン・重点施策
分析基準日:2026年10月20日。業績予想・目標・創薬開発の予定は将来の成果を保証するものではありません。実績と会社予想、長期構想を区別して記載しています。
コメント