ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
478A フツパー
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
製造業向けAIサービス事業(単一セグメント)
単一セグメントのためセグメント損益の個別開示はなく、確認できた期の全社営業損益を併記。2022年3月期・2022年12月期の営業損益は原資料から確認できず非表示。
製造業の現場課題を対象に、画像認識、機械学習、数理最適化、生成AIなどを活用したAIソリューションを開発・提供する。主力の外観検査AI「メキキバイト」は、人手に頼っていた製品の外観・品質検査を自動化し、工場内の検査負荷軽減と品質の安定化を支援。人員配置最適化AI「スキルパズル」は、作業者のスキルや勤務条件などを踏まえた配置計画の効率化に対応する。生成AI「ラクラグ」は、企業内部の文書検索・問い合わせ対応などを支援する。現場固有の要件に応じたカスタム開発も手掛け、技術選定、光学設計、現場への実装、導入後の運用まで伴走する。事業領域は製造工程にとどまらず、研究開発から物流・販売までの業務効率化に広がっている。
直近5期間の業績サマリー
| 業績項目 | 2022/3実績 | 2022/129か月 | 2023/12実績 | 2024/12実績 | 2025/12実績 | 2026/12 会社予想 |
|---|---|---|---|---|---|---|
| 売上高 百万円 | 80.9 | 112.2 | 309.9 前年比 +176.1% | 602.8 前年比 +94.5% | 1,256.5 前年比 +108.4% | 2,001.0 |
| 営業損益 百万円 | — | — | △112.6 | △69.1 赤字縮小 38.7% | 396.5 黒字転換 | 480.8 |
| 経常損益 百万円 | △17.6 | △50.1 | △111.5 赤字拡大 122.5% | △65.1 赤字縮小 41.6% | 385.7 黒字転換 | 482.0 |
| 当期純利益 百万円 | △18.1 | △50.5 | △134.6 赤字拡大 166.3% | △23.0 赤字縮小 82.9% | 304.5 黒字転換 | 347.6 |
| EPS 円 | △1,354.40円 | △3,312.00円 | △16.17円 | △2.77円 赤字縮小 82.9% | 34.85円 黒字転換 | 34.62円 |
| 1株配当金 円 | 0.00円 | 0.00円 | 0.00円 | 0.00円 | 0.00円 | 0.00円 |
| 純資産 百万円 | 97.5 | 471.4 | 336.8 前年比 -28.6% | 313.7 前年比 -6.8% | 2,070.5 前年比 +559.9% | — |
| 営業CF 百万円 | — | — | △159.3 | △39.4 赤字縮小 75.3% | 205.2 黒字転換 | — |
| 投資CF 百万円 | — | — | △17.9 | △6.0 赤字縮小 66.5% | △23.5 赤字拡大 292.1% | — |
| 財務CF 百万円 | — | — | △1.7 | 58.0 黒字転換 | 1,435.6 前年比 +2375.1% | — |
| フリーCF 百万円 | — | — | △177.2 | △45.4 赤字縮小 74.4% | 181.7 黒字転換 | — |
| 受注残高 百万円 | — | — | 68.3 | 391.4 前年比 +473.0% | 355.8 前年比 -9.1% | — |
単位:特記以外は百万円。表示は小数第1位丸め、前年比は元の千円単位で計算。2022年12月期は9か月決算のため2022年3月期との売上前年比は表示しない。EPSは過年度の株式数・優先株式の取扱いや株式分割により算定基準が異なる期間があり、2023年以前との単純前年比は表示しない。フリーCF=営業CF+投資CF。— は公表数値を確認できなかった項目。
1.会社予想と実績
2025年12月期は上場時に公表された通期会社予想と実績を比較。2026年12月期は通期会社予想と中間期実績を分けて表示します。
売上高|2025/12
予想未達1,269.00百万円実績
1,256.50百万円
営業利益|2025/12
予想超過358.00百万円実績
396.54百万円
経常利益|2025/12
予想超過346.00百万円実績
385.74百万円
当期純利益|2025/12
予想超過263.00百万円実績
304.48百万円
EPS|2025/12
予想超過26.20円実績
34.85円
2026年12月期 会社予想と中間期の進捗
2026年12月期は通期決算未公表。進捗率は単純に中間期実績を通期計画で除したもので、下期偏重の収益計上を補正していません。
2.達成・未達理由
2025年12月期|売上高はわずかに未達、利益は超過
2025年12月期の上場時通期予想に対し、売上高は約1.0%未達。一方、営業利益、経常利益、当期純利益はそれぞれ約10.8%、11.5%、15.8%超過しました。期末決算短信は、新規案件だけでなく画像認識AIの既存顧客向け大型案件・複数ライン展開が寄与したと説明しており、増収と費用構造が利益を押し上げたと確認できます。ただし、売上高の僅かな未達理由を会社が独立して特定した記載は確認できません。
2026年12月期中間期|増収でも営業減益
売上高は前年同期比19.9%増の560.9百万円ですが、営業利益は同78.7%減の27.7百万円です。売上総利益が325.8→379.0百万円へ増加した一方、販管費は195.5→351.3百万円へ拡大したため、増収分が利益に結びついていません。会社は名古屋での営業体制強化、タイ拠点設置、展示会やデモ機への投資、GENIACへの採択などを説明していますが、販管費の増加額すべてを個別施策に定量帰属する開示は確認できません。
3.事業セグメントの自信度
2026年3月提出の2025年12月期有価証券報告書で当期の売上高・損失は確認できるものの、2023年当時の見通し表明に該当する原文コメントは検証できないため、自信度の判定は保留。
当期実績は売上高602.8百万円、営業損失69.1百万円。期中時点の事業見通しの原文コメントを確認できないため、経営陣の自信度合は断定しません。
「新規案件の獲得だけでなく、画像認識AIサービスをはじめとした既存顧客からの大型案件の受注や複数ライン展開など、事業は順調に拡大しております。」
通期決算短信の説明。既存顧客の大型展開による成長を肯定的に記載し、営業利益も黒字化しています。
「取引社数139社(前年同期比40.4%増)」
販路拡大と受注残高増加は成長への自信を支える一方、営業利益は前年同期比78.7%減。会社は通期予想を据え置いており、売上確保と収益化に時間差があります。
4.最新予想信頼度
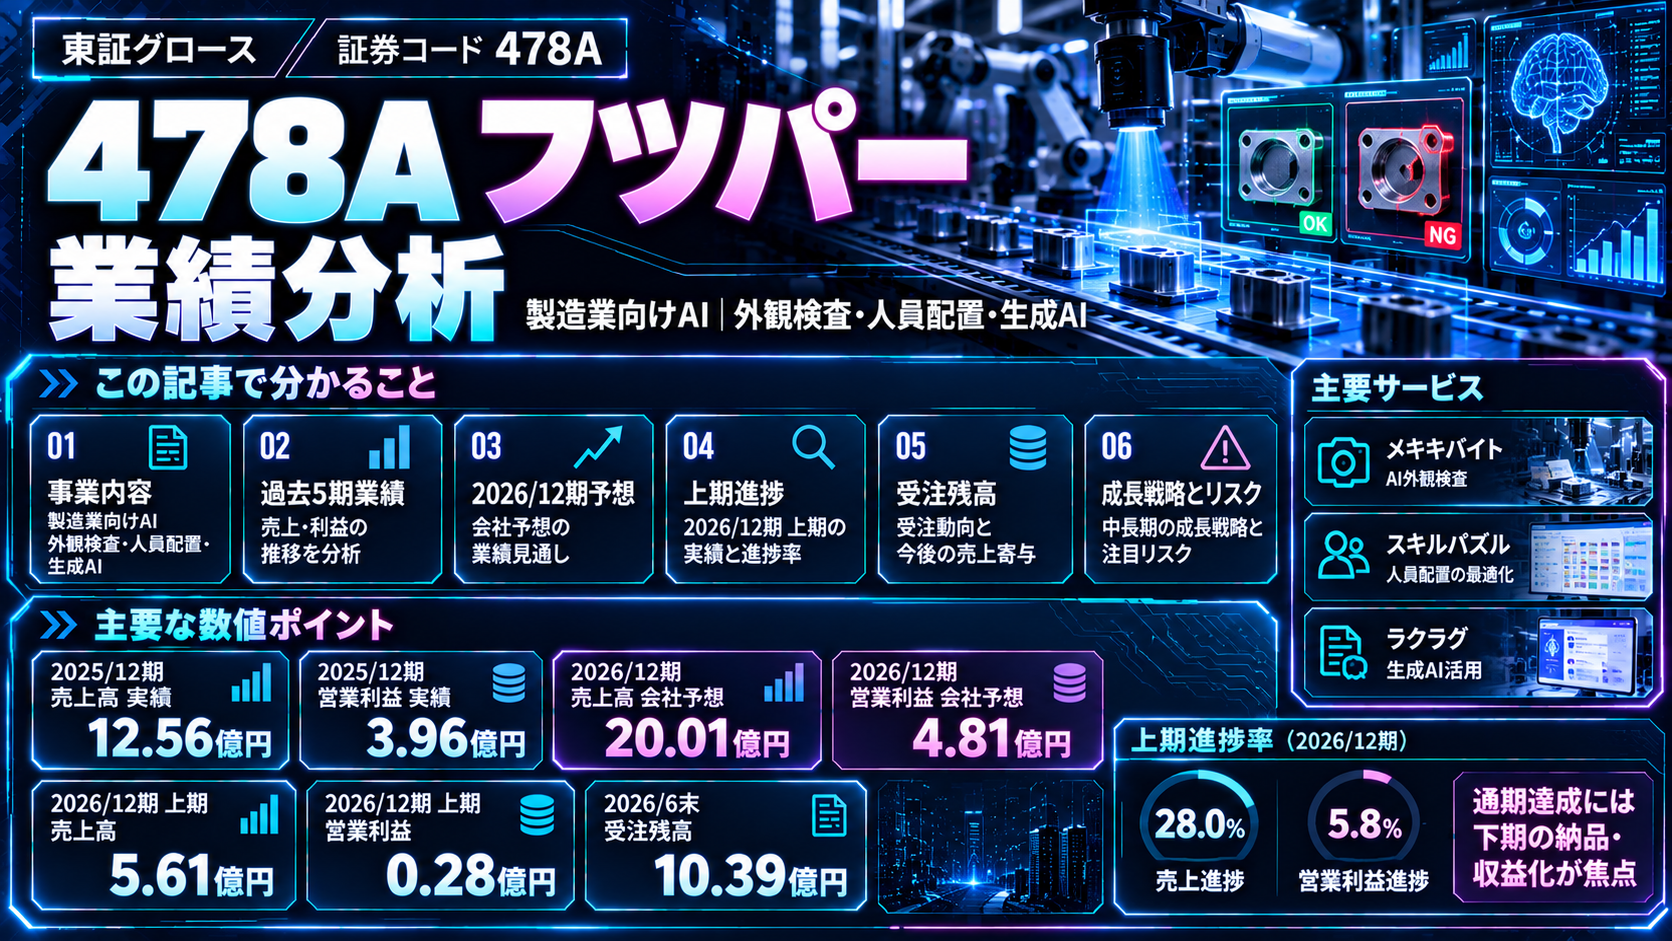
中間期実績からみた単純進捗率は売上高28.0%、営業利益5.8%。受注残高は1,039.4百万円(前年同期比81.4%増)まで積み上がっている一方、計画達成には下期の急回復が必要です。受注残高は売上・利益の確定額ではありません。
達成できると判断する条件
受注残高1,039.4百万円に含まれる案件の下期計上が進み、継続顧客の大型導入・複数ライン展開が再加速すること。2025年12月期下期は売上高788.6百万円、営業利益266.2百万円と上期を上回ったため、下期偏重そのものは過去実績と整合します。
達成できないと判断する条件
2026年下期に必要な売上高は約1,440.1百万円、営業利益は約453.1百万円。売上高は前年下期比約82.6%増の水準で、販管費増加が続く場合や大型案件の検収・計上が遅れる場合は計画未達のリスクが大きくなります。
収益計上時期と進捗率
2025年12月期の上期売上高467.9百万円/下期788.6百万円、上期営業利益130.3百万円/下期266.2百万円。2026年計画の下期営業利益453.1百万円は前年下期266.2百万円を大きく上回る必要があります。中間期の単純進捗率だけで達成可否を確定できません。
総合判断と予想PER
収益化した2025年実績は追い風ですが、2026年中間期の営業利益急減と必要下期売上高の大きさから、通期予想は現時点で「達成を強く確信できる」とは判断しません。会社が8月12日に予想を据え置いた事実は確認できますが、下期の受注案件の利益率と計上時期の開示が十分ではありません。
2026年10月22日終値673円を基準とし、会社予想EPS34.62円が達成された場合の予想PERは 19.44倍 です(673÷34.62)。10月23日当日の株価を反映したリアルタイム指標ではありません。
478A|フツパー
中長期成長戦略・2026年12月期業績計画の分析 | 東証グロース | 2026年10月23日時点
重要:正式な中期経営計画は未公表同社は公式IRの質疑応答で中期経営計画が未公表であることを明言。したがって、以下は会社が正式に開示した2026年12月期の業績予想と、中長期の成長方針の分析である。2027年以降の業績目標を創作・推計していない。
01|会社の業績目標と直近実績
| 項目 | 2025年12月期 通期実績 | 2026年12月期 通期会社予想 | 2026年12月期 上期実績 | 上期進捗率 |
|---|---|---|---|---|
| 売上高 | 約12.56億円 | 約20.00億円 | 約5.60億円 | 約28.0% |
| 営業利益 | 約3.96億円 | 約4.80億円 | 約0.27億円 | 約5.6% |
| 経常利益 | 約3.85億円 | 約4.81億円 | 約0.33億円 | 約6.9% |
| 当期純利益 | 約3.04億円 | 約3.47億円 | 約0.22億円 | 約6.3% |
| 営業利益率 | 約31.5% | 約24.0% | 約4.9% | ― |
金額は百万円単位の開示を億円表示に丸めたもの。進捗率は表示金額から計算した概数。2026年12月期予想は2026年8月12日時点で据え置き。正式な複数年の業績目標は未開示。
達成条件を逆算|下期に求められる水準
上期の売上高進捗率28%、営業利益進捗率約6%に対して、下期には売上・営業利益とも大幅な積み上げが必要となる。会社はもともと第4四半期に納品・売上計上が集中する事業構造を説明しており、上期の進捗率だけで計画未達と断定することはできない。ただし、期末までの納品完了と採算確保が重要な検証条件である。
02|成長のロードマップ
主力事業の拡販
外観検査AI「メキキバイト」の導入拡大
画像認識AIサービスは現状の売上高の約6割を占める主力領域。製造現場の検査装置・ハードウェアとAIソフトを組み合わせ、既存顧客の横展開・追加導入と新規顧客開拓を進める。
製品の横展開
人員配置・生成AI・研究開発支援まで支援領域を拡張
「スキルパズル」「ラクラグ」「リアラボAI」などを組み合わせ、外観検査から生産・配置・業務情報のAI活用へと支援範囲を拡大。既存顧客へのクロスセルを重視する。
ストック化
ライセンスを中心に継続収益を積み上げる
「Hutzper Insight」「スキルパズル」等の利用料拡大を志向。ただし買い切り販売から全面的にサブスクリプションへ移行する方針ではなく、顧客ニーズに合わせて提供形態を選択する。
開発・営業基盤
採用・展示会・研究開発・拠点展開への先行投資
2026年中の従業員数100〜110名を目標とし、エンジニア比率約6割の体制を維持する方針。展示会などを通じた商談機会増加、開発と導入体制の強化を進める。
中長期領域
現場全体・サプライチェーンの最適化を目指す
製造現場の個別工程向けAIから、工程横断でのデータ活用・自動化を進める構想。さらに2026年10月1日、現場向け安全管理AI「OwloX」の先行提供を開始。新製品は育成・検証段階のため、売上寄与額は未開示。
上記は同社の公式IR・事業説明から施策の関係を整理したものであり、会社が公表した複数年の達成期限付きロードマップではない。
03|受注残高と目標達成の見通し
受注残高の売上転換を点検
6月末受注残高10.39億円の約8割が当期中に納品されるとすれば、対応額は概算8.31億円。上期計上済み売上高5.60億円と合わせた概算13.91億円は、通期目標20億円を下回る。
この単純計算では差額は約6.09億円となるが、これは未受注金額の確定値ではない。下期に獲得して同年度内に納品する案件、ライセンス収入などの売上計上と、受注残の実際の消化時期によって変わる。会社は「GENIAC」の売上を通期予想に既に織り込んでおり、別枠の追加上振れ要因として二重計上してはいけない。
参考:受注から売上まで通常3か月〜半年、大型案件は半年〜1年との会社説明。GENIACは一部が翌期にまたがる。
04|達成リスク(会社開示に基づく)
- 納品時期の期ズレ:12月予定の案件が翌期に移る可能性を会社が明示。第4四半期偏重のため売上・利益に直接影響し得る。
- 実装人員の制約:検査装置の設計・組立・ソフト導入が集中するとエンジニアリソースが不足する可能性。会社は外部リソースも活用する方針。
- 先行投資負担:人件費・採用費・広告費・研究開発などの成長投資で、上期の営業利益率は前年同期から低下。投資と納品のタイミングの差が短期利益を左右する。
- 受注残と売上の時間差:案件によって納品まで3か月〜1年程度を要することがあり、受注残高の増加が同四半期の売上増加を直ちに意味しない。
05|投資家が次に検証する指標
- 受注残高の売上転換:10.39億円の期中納品予定分がどこまで計上されたか。
- 下期利益率:通期目標には下期営業利益率約31.5%が必要。実際の案件ミックスと販管費を確認。
- ライセンス収入:上期0.59億円、前年同期比47%増から増勢が続くか。
- 新規領域の商用化:「OwloX」などの先行提供が継続課金・商用受注に発展するか。現時点で利益目標は未開示。
- 正式な中期経営計画の公表:2027年以降の数値目標、投資額、成長率が公表された時点で更新が必要。
06|一次資料・参考資料
- 株式会社フツパー公式IR|2026年12月期2Q 質疑応答(2026年9月30日公開) — 中計未公表、納品予定、採用方針、ライセンス戦略、リスク
- 株式会社フツパー公式IR|2026年12月期2Q 決算説明(2026年9月30日公開) — 売上・利益、受注残、ライセンス収入、通期予想
- 株式会社フツパー|公式IR情報 — 決算短信・決算説明資料
- 株式会社フツパー|「OwloX」先行提供開始(2026年10月1日) — 新領域の事業展開
- 株式会社フツパー|プロダクト・サービス一覧 — 各サービスの機能と対象領域
コメント