ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
3929 ソーシャルワイヤー
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
デジタルPR事業(現在の唯一の報告セグメント)
※2024年3月期まではセグメント利益を開示。2025年3月期以降は単一セグメントのためセグメント利益の独立開示なし。2025年・2026年の売上は継続サービス合計で、連結営業利益をセグメント利益に転用していません。
現行の報告セグメントは「デジタルPR事業」の単一セグメント。企業・官公庁・各種団体の情報発信、認知拡大、評判の把握を支援する。デジタルPR領域ではインフルエンサーPR「Find Model」やiHack、ショート動画の広告運用支援を手がけるSEIRYO、プレスリリース配信「@Press」を展開。メディアリスニング領域では、新聞・雑誌・Web・SNSの報道や投稿を調査・集計する「Clip Master」「@クリッピング」、企業の取引先などのリスクを確認する「RISK EYES」を提供する。2026年3月期のファクトブックはサービス別売上高を開示するが、それぞれ独立した報告セグメントではない。継続サービスの組み合わせを通じ、顧客のPR活動とデータ分析を支える事業を展開している。
直近5年業績サマリー
| 業績項目 | 2022/3 | 2023/3 | 2024/3 | 2025/3 | 2026/3 | 2027/3 会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | {fmt(v,unit)} | {fmt(v,unit)} 前年比 +3.0% | {fmt(v,unit)} 前年比 -23.1% | {fmt(v,unit)} 前年比 -20.8% | {fmt(v,unit)} 前年比 +20.9% | {fmt(v,unit)} 前年比 +25.6% |
| 営業利益 | {fmt(v,unit)} | {fmt(v,unit)} 前年比 赤字転落 | {fmt(v,unit)} 前年比 赤字縮小 | {fmt(v,unit)} 前年比 黒字転換 | {fmt(v,unit)} 前年比 +65.9% | {fmt(v,unit)} 前年比 +87.0% |
| 経常利益 | {fmt(v,unit)} | {fmt(v,unit)} 前年比 赤字転落 | {fmt(v,unit)} 前年比 赤字縮小 | {fmt(v,unit)} 前年比 黒字転換 | {fmt(v,unit)} 前年比 +182.6% | {fmt(v,unit)} 前年比 +95.2% |
| 親会社株主に帰属する当期純利益 | {fmt(v,unit)} | {fmt(v,unit)} 前年比 赤字転落 | {fmt(v,unit)} 前年比 赤字縮小 | {fmt(v,unit)} 前年比 黒字転換 | {fmt(v,unit)} 前年比 +30.5% | {fmt(v,unit)} 前年比 +47.3% |
| EPS(円) | {fmt(v,unit)} | {fmt(v,unit)} 前年比 赤字転落 | {fmt(v,unit)} 前年比 赤字縮小 | {fmt(v,unit)} 前年比 黒字転換 | {fmt(v,unit)} 前年比 +14.6% | {fmt(v,unit)} 前年比 +47.4% |
| 1株配当金(円) | {fmt(v,unit)} | {fmt(v,unit)} | {fmt(v,unit)} | {fmt(v,unit)} | {fmt(v,unit)} | {fmt(v,unit)} |
| 純資産 | {fmt(v,unit)} | {fmt(v,unit)} 前年比 -80.1% | {fmt(v,unit)} 前年比 -59.4% | {fmt(v,unit)} 前年比 +1734.0% | {fmt(v,unit)} 前年比 +14.7% | — |
| 営業CF | {fmt(v,unit)} | {fmt(v,unit)} 前年比 -82.1% | {fmt(v,unit)} 前年比 +26.3% | {fmt(v,unit)} 前年比 +25.6% | {fmt(v,unit)} 前年比 +84.5% | — |
| 投資CF | {fmt(v,unit)} | {fmt(v,unit)} 前年比 赤字拡大 | {fmt(v,unit)} 前年比 黒字転換 | {fmt(v,unit)} 前年比 赤字転落 | {fmt(v,unit)} 前年比 赤字拡大 | — |
| 財務CF | {fmt(v,unit)} | {fmt(v,unit)} 前年比 黒字転換 | {fmt(v,unit)} 前年比 赤字転落 | {fmt(v,unit)} 前年比 黒字転換 | {fmt(v,unit)} 前年比 -46.8% | — |
| フリーCF | {fmt(v,unit)} | {fmt(v,unit)} 前年比 赤字転落 | {fmt(v,unit)} 前年比 黒字転換 | {fmt(v,unit)} 前年比 赤字転落 | {fmt(v,unit)} 前年比 赤字拡大 | — |
単位:原則百万円(EPS・配当は円)。フリーCF=営業CF+投資CF。予想は2027年3月期通期、CF・純資産は未発表のため非表示。増減率は未丸めの元データから算出。
2025年3月期には第三者割当増資による株数増加があり、年度間のEPSを株数固定で比較できません。2022~2026年は公式連結開示、2026年度は公式ファクトブックで補完。
1.会社予想と実績
売上高
営業利益
経常利益
親会社株主に帰属する当期純利益
EPS(円)
比較対象:確認できた期初通期会社予想。2022・2023年期首予想は確認できず実績のみ表示。2026年3月期の予想は期首値(期中修正前)。2027年3月期は2026年8月14日時点の公表予想。
2.達成・未達理由
2022年3月期 期初会社予想との比較
当該年度の期初会社予想5指標は確認できず、達成判定は行わない。デジタルPRは増収を確保した一方、シェアオフィスは稼働率等の影響を受けた。
2023年3月期 期初会社予想との比較
期初会社予想5指標は確認できず、達成判定は行わない。インフルエンサーPRの単価低下、シェアオフィスの赤字拡大、固定資産減損516百万円等が利益を圧迫。
2024年3月期 売上98.0%、営業利益未達
デジタルPRの利益は改善したが、プレスリリース配信数の減少や旧シェアオフィス撤退・譲渡関連費用が重なった。営業利益は当初予想58百万円に対し実績△2.9百万円。
2025年3月期 売上100.5%、営業利益137.0%
リリース配信の品質改善、インフルエンサーPR大型案件、リスクチェックの拡大が寄与。純利益は関係会社株式売却益86.9百万円を含み、純利益達成率には一過性要因がある。
2026年3月期 売上113.3%、営業利益151.5%
インフルエンサーPRの拡大、iHackの子会社化、クロスセル等が寄与。2025年11月の業績予想修正後も各利益指標で計画を上回る着地となった。
3.事業セグメントの自信度
2022年3月期はデジタルPR事業が利益を確保した一方、シェアオフィス事業は赤字。事業環境の差が大きかった。
「市場回復傾向にあるデジタルPR事業と需要回復が鈍いシェアオフィス事業の2つのセグメント間で攻めと守りのバランスを両立」
原文:2022年3月期通期IRメッセージ
インフルエンサーPRで案件数は増えたが単価下落。シェアオフィスの損失と減損計上が重なった。
「案件数獲得への傾注もあり案件単価は下落し、売上としては減収」
原文:2023年3月期 決算短信 p.2
デジタルPRセグメントは利益改善、シェアオフィスの撤退により事業構造が変わった。
「リスクチェックサービスについては、昨今のコンプライアンス意識の高まりを受け、案件数は大幅に増加」
原文:2024年3月期 決算短信 p.2
増資・事業整理とPR案件数増加が進み、営業黒字へ転換した。
「提供サービスが評価されたことで大口の受注を獲得いたしました。」
原文:2025年3月期 決算短信 p.2
インフルエンサーPRとM&Aが成長要因になり、増収増益となった。
「事業構造改革から成長フェーズへの転換」
原文:2026年3月期通期決算 IRメッセージ
M&AとPRサービスの拡大を打ち出す一方、1Qでは経常利益が前年比減少した。
「インフルエンサーPR×アットプレスのダブルエンジンで企業の情報発信を最適化」
原文:2027年3月期 第1四半期決算短信 p.2
4.最新予想信頼度
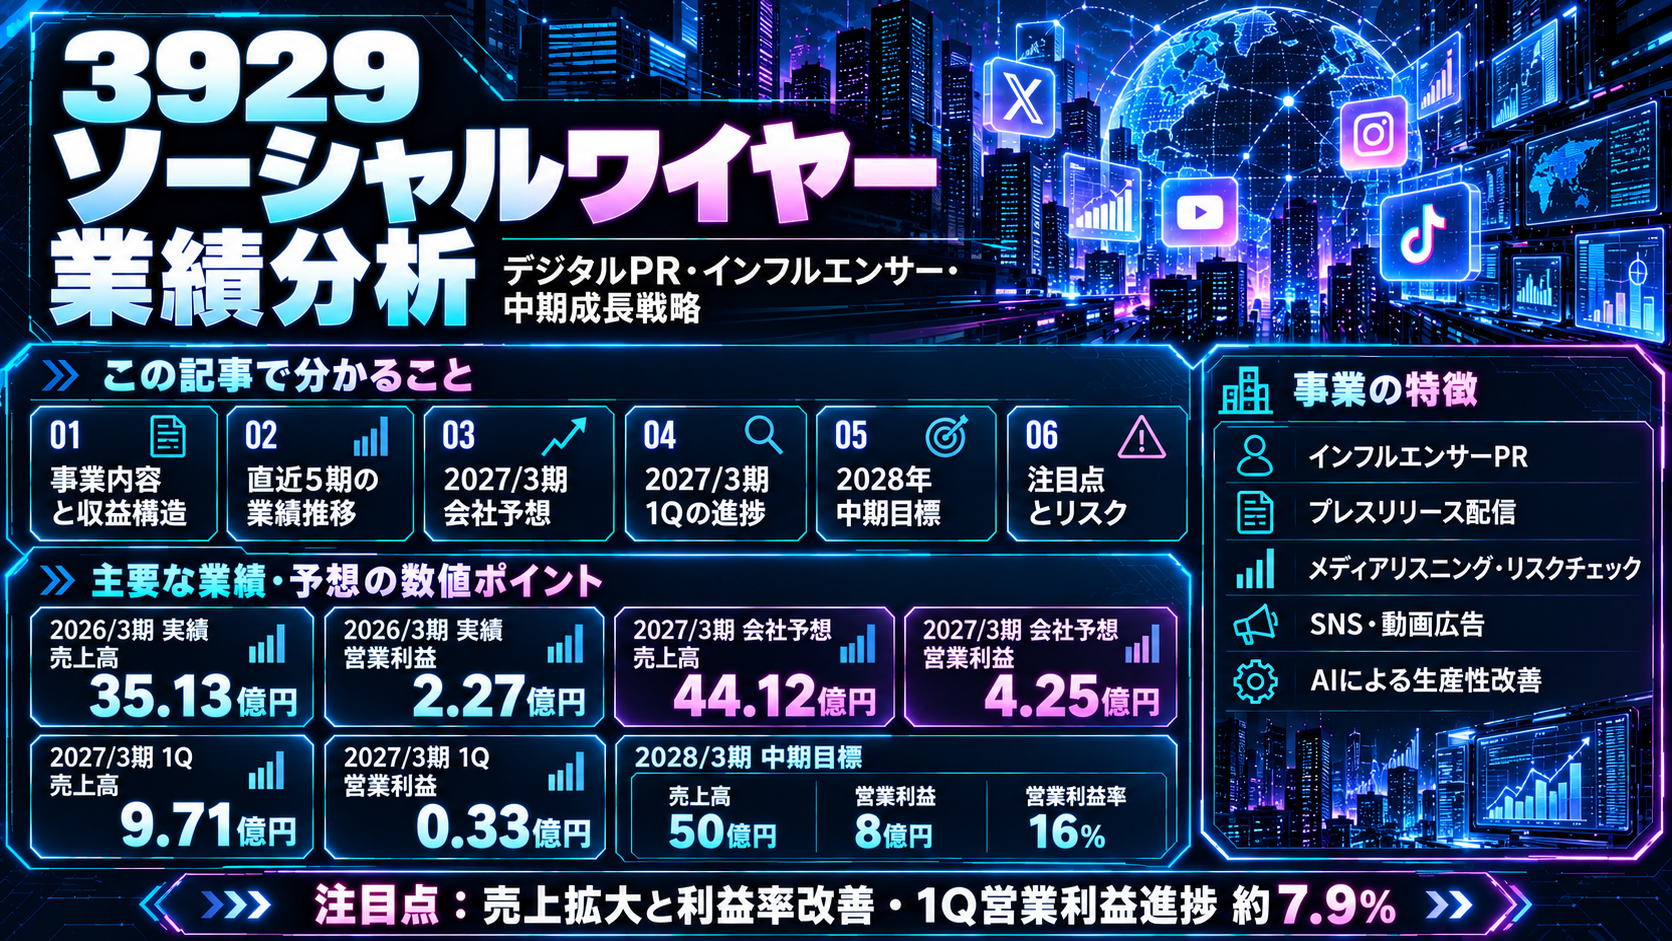
通期は売上高4,412百万円、営業利益425百万円、経常利益401百万円、親会社株主帰属純利益327百万円を計画。成長投資と収益構造改革の実現が重要。
達成できると判断する理由
2026年3月期は営業利益が前年比65.9%増。インフルエンサーPR、リリース配信、メディアリスニングを組み合わせた事業の収益拡大を会社が公表。2027年3月期1Q売上高は前年比38.7%増、営業利益は96.3%増。SEIRYO買収によるショート動画広告領域の拡張も確認できる。
達成できないと判断する理由
1Qの営業利益33.5百万円に対し通期計画は425百万円。前年の1Q・通期実績に比べ、残り3四半期に必要な利益成長は大きい。買収に伴う長期借入金の増加、のれん償却、支払利息・手数料も負担要因。経常利益は1Q前年比25.2%減。
収益計上時期を見る際の注意点
1Q実績から計算した単純な通期進捗率:
過去実績でも1Q時点の通期営業利益構成は小さかった(2026年3月期:1Q 17.1百万円/通期227.3百万円=7.5%)。ただし、会社が明示した季節性・利益偏重の説明が確認できているわけではなく、進捗率だけで未達と断定できません。
最終判断
2026年3月期実績に照らして売上拡大の根拠はある一方、2027年3月期通期の営業利益達成には残り3四半期で391.5百万円が必要です。営業外費用とM&A費用の推移が判断の鍵になります。会社予想達成時の予想PERは、確認済み直近の2026年10月22日終値223円で計算すると 約8.0倍(223円÷27.93円)。2026年10月23日当日の終値を意味するものではありません。
MID-TERM STRATEGY / EQUITY RESEARCH
3929|ソーシャルワイヤー
中期経営戦略・業績目標分析
デジタルPRから、インフルエンサーPR・購買支援・データ活用へ。成長領域への集中とAIを活用した固定費改革で、2028年3月期に営業利益率16%を目指す成長シナリオを、直近業績と照合する。
結論:会社の中期ターゲットは2028年3月期・売上高50億円/営業利益8億円。2027年3月期予想の営業利益4.25億円から、次の1年で約88%の営業増益を必要とする。インフルエンサーPRの成長と、年換算約1.9億円の固定費削減策の実現が重要な検証項目となる。
01会社が掲げる中期ターゲット
2028年3月期 / 売上高
50億円
2026年3月期実績比 約+42.3%
2028年3月期 / 営業利益
8億円
2026年3月期実績比 約3.52倍
2028年3月期 / 営業利益率
16%
2026年3月期 6.5% → 16.0%
出典:2026年5月15日公表「2026年3月期 通期決算説明資料(事業計画及び成長可能性に関する事項)」19ページ。2028年3月期の数値は会社の「中期ターゲット」であり、将来実績を保証するものではない。
| 項目 | 2026/3期 実績 | 2027/3期 会社予想 | 2028/3期 中期目標 |
|---|---|---|---|
| 売上高 | 35.13億円 | 44.12億円 | 50億円 |
| 営業利益 | 2.27億円 | 4.25億円 | 8億円 |
| 営業利益率 | 約6.5% | 約9.6% | 16.0% |
| 経常利益 | 2.05億円 | 4.01億円 | 未開示 |
| 親会社株主に帰属する当期純利益 | 2.21億円 | 3.27億円 | 未開示(※) |
※別途、時価総額戦略において「税引後利益7億円水準」を目指す旨を記載。ただし2028年3月期の確定的な親会社株主帰属純利益予想として明示されたものではないため、上表では未開示とした。百万円単位の開示数値を億円換算。
目標達成までに必要な伸び
売上高:2027 → 2028
44.12億円 → 50億円。必要増加額は5.88億円、増収率は約13.3%。
営業利益:2027 → 2028
4.25億円 → 8億円。必要増加額は3.75億円、営業増益率は約88.2%。
営業利益率の改善目標
02目標達成へのロードマップ
STEP 01 / 2025–2026
非中核事業の整理・収益構造の転換
シェアオフィス・翻訳などの非中核事業を整理し、デジタルPRへ経営資源を集中。iHack、SEIRYOの子会社化によりSNS・インフルエンサー関連事業を補強。
STEP 02 / 2026–2027
インフルエンサーPRを中核に売上拡大
Find Model・iHackのクロスセル、顧客数と案件単価の向上、インフルエンサーネットワーク拡大。リリース配信・クリッピング・リスクチェックを顧客基盤として活用。
STEP 03 / 2026年7月・9月以降
AI業務改革と拠点統合による利益率改善
AIX・組織最適化で年換算約0.7億円、本社・グループ拠点統合で年換算約1.2億円、合計約1.9億円の固定費削減を計画。拠点統合は2026年8月31日に完了し、9月以降に効果が段階的に発現する見通し。
STEP 04 / 2027–2028 中期目標
購買支援領域への拡張・M&A・利益率16%
従来の認知・ブランディング支援から、TikTok・ショート動画、成果報酬型広告、購買・CV獲得支援へ事業領域を拡張。M&A、自社開発、AI活用を通じて売上50億円・営業利益8億円を目指す。
成長戦略の4本柱
01 インフルエンサーPR
案件対応力、ネットワーク、専門性を拡充。主力事業として顧客獲得・単価改善を推進。
02 クロスセルとストック収益
リリース配信、メディアリスニング、リスクチェックで顧客との継続接点を確保し、PR関連商材を横展開。
03 購買・CV支援 / M&A
SEIRYOなどの機能を活かし、認知獲得後の購入・成果創出まで提供領域を広げる。
04 AI・生産性改善
生成AIやデータ基盤を活用し、運用工程を効率化。売上規模以上の利益成長を狙う。
03直近業績と進捗評価
2027/3期 1Q 売上高
9.71億円
前年同期比 +38.7%
2027/3期 1Q 営業利益
0.33億円
前年同期比 +96.3%
2027/3期 1Q インフルエンサーPR
+133%
前年同期比、会社説明
| 指標 | 1Q実績 | 通期会社予想 | 単純進捗率 |
|---|---|---|---|
| 売上高 | 971百万円 | 4,412百万円 | 22.0% |
| 営業利益 | 33百万円 | 425百万円 | 7.8% |
| 経常利益 | 18百万円 | 401百万円 | 4.5% |
会社説明と進捗の見方:第1四半期の営業利益進捗率は約8%であり、通期達成に向けて利益の後半偏重が前提。会社は、9月以降の拠点統合効果、AI関連の組織最適化、SEIRYOの通期寄与拡大を理由に、2027年3月期の業績予想を据え置いた。
2027年3月期の第2四半期決算は分析基準日(2026年10月23日)時点で未公表。したがって、下半期の利益改善が実現したかどうかは現段階では確認できない。
04達成に向けた主要リスク
会社開示に記載のリスク
- 法規制・SNSプラットフォーム規約:景品表示法、広告規制、SNSの利用規約などの変更への対応が遅れた場合、営業に影響する可能性。
- 情報管理・個人情報:顧客・機密情報の管理事故や漏えいが信用、事業継続、業績に影響する可能性。
- サイバー攻撃:システム侵害によるサービス停止・情報流出などの可能性。
- AI技術革新:技術・顧客ニーズの変化に対応できない場合の競争力低下リスク。
計画の数値から確認できる論点
利益計画の後半偏重
1Q営業利益進捗率7.8%。2027年3月期の425百万円達成には、残り3四半期で392百万円の営業利益が必要。
M&Aによる負担
成長領域の買収は事業を広げる一方、のれん償却・取得費用や借入費用などを伴う。1QはM&A関連の一過性費用に言及。
2028年の利益成長ハードル
2027年会社予想の営業利益率約9.6%から2028年目標16%まで、約6.4ポイントの改善が必要。
市場区分変更の不確実性
2026年9月18日にスタンダード市場への変更申請を公表。ただし東証による承認および変更時期は未定。
05株価・PERからみた条件付き評価
会社は中期の時価総額戦略において「税引後利益7億円水準」を目指す方針を示している。ただし、2028年3月期の正式な当期純利益予想ではなく、実現時期・親会社株主帰属利益との一致・発行済株式数の維持も確定していない。以下は株価223円(2026年10月22日終値)を起点とした条件付き機械計算であり、株価予測ではない。
株価(2026/10/22 終値)
223円
検証可能な直近終値
2027/3期 会社予想EPS
27.9円
会社予想当期純利益 3.27億円
予想PER(参考)
8.0倍
223円 ÷ 27.9円
仮に税引後利益7億円を、2027年3月期の親会社株主帰属純利益3.27億円と同等の比較ができるものとみなし、株式数・PERが不変なら:
約477円 / 株(条件付き試算)
算式:223円 ×(7.00億円 ÷ 3.27億円)=約477円
現在株価比の理論上昇余地:約+114% / 条件付き試算価格からの逆算ディスカウント:約53%
注意:7億円は「税引後利益の目標水準」であり、2028年3月期の会社EPS予想ではない。将来のM&A・増資・税効果・利益帰属・株式数変化・市場PER変化を考慮していない。したがって477円は適正株価・目標株価を意味せず、会社目標達成を前提とする参考シナリオに過ぎない。
06今後確認すべき業績指標
| 検証項目 | 観測する数字・事実 |
|---|---|
| 売上成長の継続 | インフルエンサーPR売上成長率と全社売上構成比 |
| クロスセルの実効性 | 取引社数・顧客単価・リリース配信経由の案件増加 |
| 利益体質への転換 | 四半期ごとの営業利益率、販管費、拠点統合による固定費削減 |
| M&Aの利益貢献 | SEIRYOの連結寄与、のれん償却、営業外費用・キャッシュ創出 |
| 中期目標への距離 | 2027/3期営業利益4.25億円・2028/3期8億円への進捗 |
一次資料・株価データ
- ソーシャルワイヤー「2026年3月期 通期決算説明資料(事業計画及び成長可能性に関する事項)」(2026/5/15、pp.12–14・19–23・26–28)
- 会社IR:2027年3月期 第1四半期決算の概要(2026/8/14)
- 会社適時開示:本社移転および拠点統合(収益構造改革の進捗)(2026/8/31)
- 会社適時開示:スタンダード市場への市場区分変更に向けた取り組み(2026/9/18)
- 会社公式ニュース・IR開示一覧(2026/10/23時点確認)
- 株価履歴:2026年10月22日終値223円
作成日:2026年10月23日。企業が開示した中期ターゲット・通期会社予想・四半期実績・追加IRを区別して記載。将来業績および株価を保証するものではありません。本コンテンツ内の試算値は開示数値を用いた算術計算です。
コメント