ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
7360 オンデック
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
M&Aアドバイザリー事業(単一主要セグメント)
過去5年の開示は単一(主要)報告セグメントであるため、営業損益には全社営業損益を使用しています。2025年11月期より連結財務諸表。2026年11月期3Qは年次値と同期間ではありません。
オンデックは、中小企業の事業承継や企業の成長・再編に関わるM&Aの仲介・アドバイザリーを中核とする専門会社。売り手・買い手の企業開拓から、企業価値評価、M&Aスキーム設計、候補先の探索・マッチング、基本合意、デューデリジェンスの支援、条件交渉、最終契約までを支援する。金融機関・公的機関・士業などとの提携網を活用して案件を獲得し、コンサルタントのノウハウと案件管理体制を強化。2024年には事業投資部を設置し、2025年にはオンデックコンサルティングを設立。投資・経営支援とM&Aを連携させる取り組みを進めている。ただし、決算上はM&Aアドバイザリー事業以外に重要な報告セグメントはなく、投資・コンサルティングの独立したセグメント損益は非開示。
事業説明:会社決算短信および会社公式採用サイトの業務説明に基づく。
直近5年業績サマリー
| 業績項目 | 2021/11期 | 2022/11期 | 2023/11期 | 2024/11期 | 2025/11期 | 2026/11期 最新会社予想 |
|---|---|---|---|---|---|---|
| 売上高 百万円 | 778.8 | 1,339.2 +72.0% | 826.7 -38.3% | 1,665.1 +101.4% | 864.4 -48.1% | 1,630.0 |
| 営業損益 百万円 | 43.2 | 213.3 +393.7% | -200.6 黒字→赤字 | 367.0 赤字→黒字 | -221.6 黒字→赤字 | 194.0 |
| 経常損益 百万円 | 36.4 | 213.4 +486.9% | -199.5 黒字→赤字 | 367.4 赤字→黒字 | -219.4 黒字→赤字 | 197.0 |
| 当期純利益 百万円 | 22.8 | 151.3 +563.9% | -152.8 黒字→赤字 | 239.1 赤字→黒字 | -151.6 黒字→赤字 | 131.0 |
| EPS 円 | 8.06 | 52.84 +555.6% | -55.00 黒字→赤字 | 91.48 赤字→黒字 | -58.02 黒字→赤字 | 50.22 |
| 1株配当金 円 | 0.00 | 0.00 前年同値 | 0.00 前年同値 | 0.00 前年同値 | 0.00 前年同値 | 0.00 |
| 純資産 百万円 | 1,120.1 | 1,271.3 +13.5% | 865.1 -31.9% | 1,104.2 +27.6% | 955.3 -13.5% | 非開示 |
| 営業CF 百万円 | -7.7 | 347.1 赤字→黒字 | -509.4 黒字→赤字 | 411.2 赤字→黒字 | -218.2 黒字→赤字 | 非開示 |
| 投資CF 百万円 | -23.1 | -4.1 +82.3% | -77.7 -1800.1% | -90.0 -15.8% | 1.2 +101.3% | 非開示 |
| 財務CF 百万円 | 504.0 | -34.3 -106.8% | -268.1 -680.6% | 46.6 +117.4% | -7.0 -115.0% | 非開示 |
| フリーCF 百万円 | -30.9 | 343.0 赤字→黒字 | -587.2 黒字→赤字 | 321.1 赤字→黒字 | -217.1 黒字→赤字 | 非開示 |
単位:百万円(EPS・配当は円)。フリーCF=営業CF+投資CF。2021~2024年は非連結、2025年は連結初年度。2025年の前年比は単純比較による参考値であり、連結対象が一致しません。予想欄のCF・純資産は会社予想の開示がないため空欄。
1.会社予想と実績
各期の期首(前期末短信発表時)の会社予想と期末実績を比較。予想はシアン、実績はマゼンタ。2025年11月期実績は連結初年度。
売上高|会社予想 vs 実績(百万円)
営業利益|会社予想 vs 実績(百万円)
経常利益|会社予想 vs 実績(百万円)
当期純利益|会社予想 vs 実績(百万円)
EPS|会社予想 vs 実績(円)
2.達成・未達理由
2022年11月期 達成
成約件数が前期18件から24件に増加し、平均報酬単価は43.3百万円から55.8百万円へ上昇。売上高・営業利益とも期初会社予想を上回った。
売上高:予想1,159 → 実績1,339.2百万円(115.5%)、営業損益:予想158 → 実績213.3百万円
2023年11月期 未達
成約件数は24件から27件へ増加した一方、大型案件の成約がなく平均報酬単価が低下。減収により営業赤字・純損失となった。
売上高:予想1,469 → 実績826.7百万円(56.3%)、営業損益:予想215 → 実績-200.6百万円
2024年11月期 達成
成約件数が27件から32件に増加。大型案件の成約により平均報酬単価が上昇し、売上・利益とも期初の予想を超過した。
売上高:予想1,642 → 実績1,665.1百万円(101.4%)、営業損益:予想235 → 実績367.0百万円
2025年11月期 未達
M&Aアドバイザリー事業の施策効果の発現に時間を要し、成約件数が22件に低下。連結決算開始年度でもあり、前年の非連結との単純比較には注意。
売上高:予想1,527 → 実績864.4百万円(56.6%)、営業損益:予想220 → 実績-221.6百万円
3.事業セグメントの自信度
M&Aアドバイザリー事業の年度別公式コメント。会社の文章の温度感は、原文と実績に基づく分析上の整理であり、会社が自信度を公表したものではありません。
新規受託は良好に推移いたしました。
成約案件の期ずれが生じた一方、受託動向を評価。次年度は取引・市場回復を前提に拡大を想定。
コンサルタントの積極的な採用を毎期継続的に行うことで収益力の更なる向上を進めてまいります。
成約増と単価上昇を確認。採用・マッチングシステム整備などの拡張姿勢。
大型案件の成約がなかったことで平均報酬単価が低下
件数は増加したが大型成約がなく赤字。案件構成による収益振れを示す。
大型案件の成約をうけて平均報酬単価が上昇
大口案件が業績を押し上げた。案件受託の強化と事業投資にも着手。
その効果に時間を要し成約件数が低調に推移しました。
新施策の成果発現が遅れ、22件に縮小。連結決算初年度で赤字。
大型案件の成約により平均報酬単価が上昇したことで
累計売上・利益が回復。成約件数17件、新規受託件数55件で、案件単価への依存は継続。
4.最新予想信頼度
第3四半期累計の営業利益・経常利益・純利益は、据え置かれた通期会社予想を超過。一方、M&Aの成約時期・大型案件の有無で四半期収益が大きく変わる事業のため、数値上の進捗と達成の確実性は区別して評価する。
達成可能性を支える確認事実
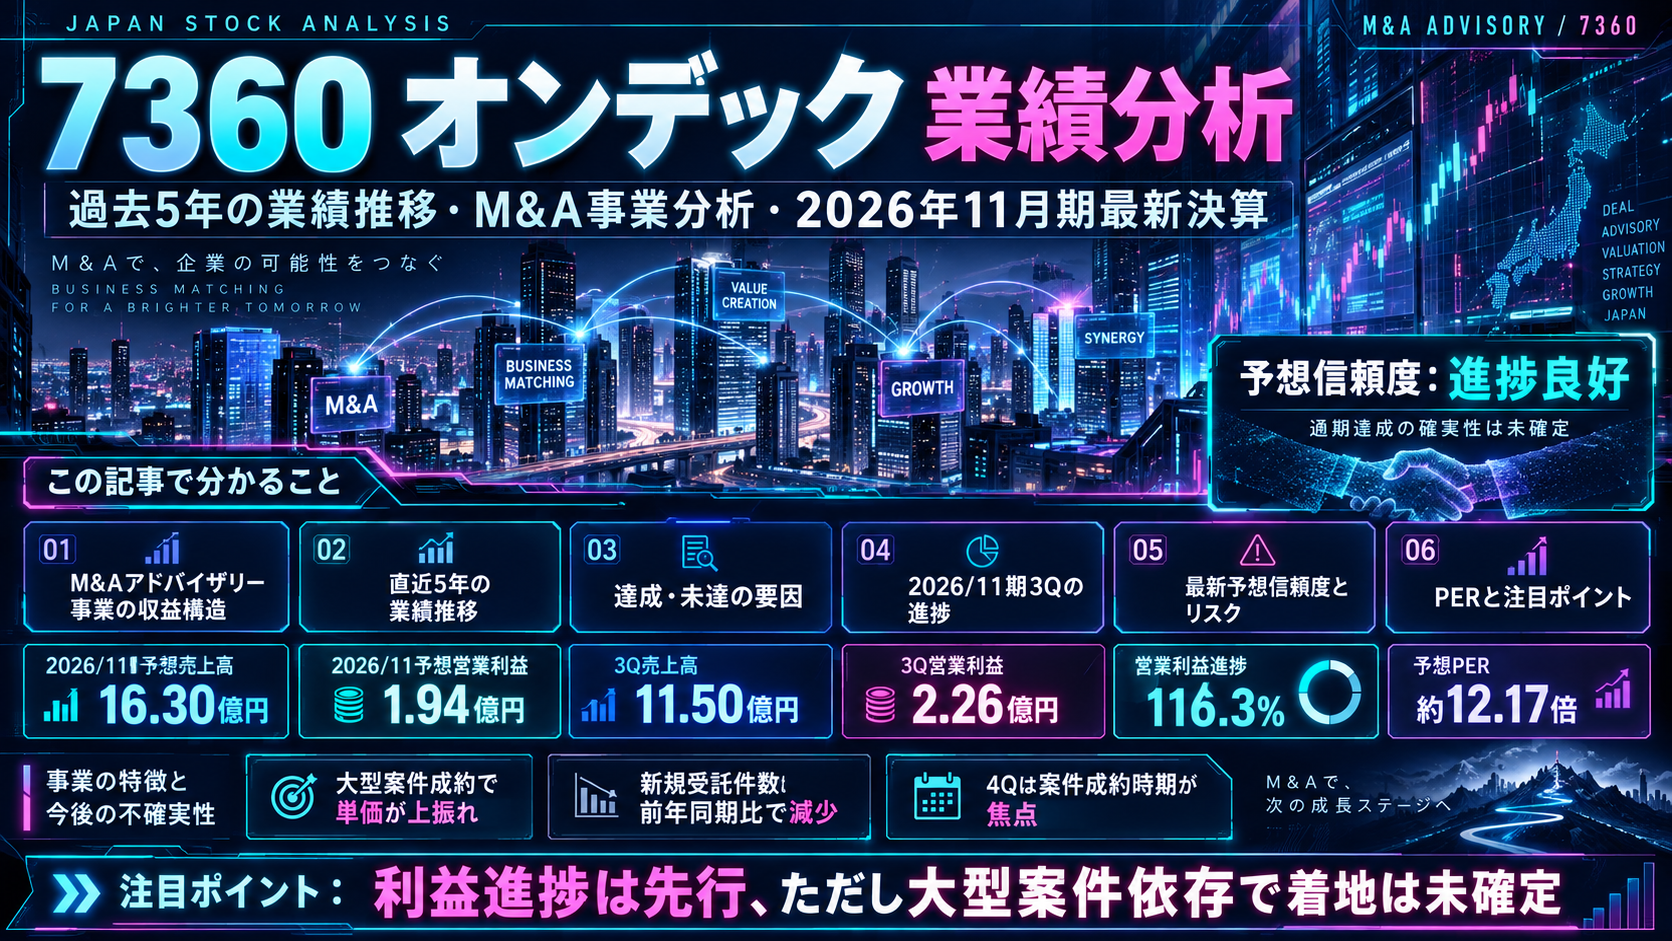
3Q時点で営業利益は225.7百万円と通期予想194百万円を31.7百万円超過。大型案件成約・平均報酬単価上昇により、前年同期の営業損失から黒字へ転換。9カ月の売上高は前年同期比101.6%増。
未達につながり得る確認事実・不確定要素
新規受託件数は55件(前年同期63件)と減少。過去には成約件数の増減以上に大型案件の有無で収益が変動。会社は10月15日時点で通期予想を修正しておらず、残る四半期の案件成約・費用推移は未確定。
残り第4四半期に通期計画が要求する数値
通期予想から3Q累計を差し引いた参考値は、売上高 480.3百万円、営業損益 -31.7百万円、経常損益 -31.6百万円、純損益 -23.4百万円。これは会社が4Q単独予想を開示した数字ではなく、差額算出のみ。
大型M&A成約の四半期偏在を踏まえる必要があり、3Q進捗率だけで通期着地を予測できません。会社は2026年10月15日公表の短信で業績予想を据え置き。
予想達成時のPER / 最終判断
TradingView取得株価 611円(遅延情報)÷ 会社予想EPS 50.22円 = 12.17倍。株価と予想値の取得・公表時点が異なるため参考値。
判定:会社予想への進捗は営業利益・純利益で100%超。一方、受託件数の減少と大型案件への依存という確認事実があり、達成の確実性は資料のみでは判断できない。
7360 オンデック
中期経営計画・成長戦略分析
対象:2026年1月13日公表「事業計画及び成長可能性に関する資料」+2026年10月15日公表「2026年11月期 第3四半期決算説明資料」
01 | 中期成長目標
2030年11月期に向けて、3事業の有機的連携により案件創出力・付加価値生産性を向上させ、売上高の成長と企業価値の持続的向上を目指す。
※「CAGR 30%水準」は会社の掲げる成長目標。2030年11月期の売上高・営業利益の確定的な金額目標は、参照した最新資料に明示されていないため記載しない。
成約件数の増加
紹介・直接提案からの受託拡大、案件管理高度化、成約までの遂行力強化。
平均報酬単価の向上
高付加価値の大型案件を増やし、投資・コンサル機能も用いて提案価値を高める。
会社が示す事業KPIの関係式:コンサルタント数 × 1人当たり成約件数 × 平均報酬単価 → 売上高。
02 | 2026年11月期:目標業績と足元
| 指標 | 2025/11期 実績 | 2026/11期 3Q累計 | 2026/11期 通期予想 |
|---|---|---|---|
| 売上高 | 8.64億円 | 11.49億円 | 16.30億円 |
| 営業利益 | ▲2.21億円 | 2.25億円 | 1.94億円 |
| 経常利益 | ▲2.19億円 | 2.28億円 | 1.97億円 |
| 当期純利益/3Q親会社帰属利益 | ▲1.51億円 | 1.54億円 | 1.31億円 |
| 成約件数 | 22件 | 17件 | 36件(期初計画) |
直近決算の解釈:3Q累計は前年同期比で売上高が+101.6%。大型案件の成約で収益性が回復し、営業利益と経常利益は既に通期予想を超えた。ただし会社は4Qの戦略投資等も踏まえ、2026年10月15日時点では通期予想を据え置いている。
※2025年11月期第3四半期から連結決算へ移行。成約件数36件は2026年1月13日資料の期初計画値であり、最新の個別案件の実現を保証するものではない。
03 | 目標達成へのロードマップ
金融機関・士業・紹介ネットワークの深化と能動的なソーシング。受託チャネル別・機能別組織を強化する。
スカウト・採用セミナー・採用メディアを拡充し、研修とオンボーディングで1人当たり生産性を高める。
ITツールや社内システムを活用して案件の停滞を減らし、成約の再現性と遂行効率を高める。
投資機能、コンサルティング機能も活用した複合提案により、高単価案件の受託と企業価値向上支援を進める。
M&Aアドバイザリー、投資、コンサルティングを横断し、事業承継・成長支援・PMI等で収益機会を広げる。
04 | 成長を検証する先行指標
| KPI | 2026/11期3Q累計・8月末 | 確認ポイント |
|---|---|---|
| 新規受託件数 | 55件 | 前年同期比 ▲11件 |
| 見込手数料合計 | 43.46億円 | 過去最高水準。売上計上額ではない |
| 成約件数 | 17件 | 前年同期比 +2件 |
| 3Q単独・平均報酬単価 | 1.04億円 | 四半期単位の過去最高 |
| マッチングフェーズ | 39件 | 交渉中パイプライン |
| エグゼキューションフェーズ | 20件 | 実行手続き中パイプライン |
新規受託件数は減少した一方で、大型案件へのシフトにより見込手数料が増加した。将来売上の質を確認するには「件数」と「案件単価」の両方を見る必要がある。見込手数料は受託時点の想定値で、全案件の成約や売上計上を意味しない。
05 | 会社資料に記載された主なリスク
- 案件不成立・進捗遅延:高単価案件の延期・不成立は四半期・通期業績に大きく影響する。
- 競争激化:M&Aアドバイザリー業界で新規参入・人材獲得競争が継続する。
- 案件紹介チャネル:特定の紹介先との関係変化が新規受託に影響する可能性がある。
- 情報管理・規制対応:機密情報の漏えいや法的規制の変更が業績・事業継続へ影響し得る。
- 技術革新への対応:生成AIなどを含む競争環境の変化への適応が必要となる。
リスク分類は2026年1月13日公表の「事業計画及び成長可能性に関する資料」34~35ページに基づく。
06 | 投資判断に向けた確認事項
売上高だけでなく成約の再現性
大型案件は収益を押し上げる一方、四半期変動も拡大し得る。複数の案件が継続して成約するかを確認。
受託件数と平均報酬単価の両立
3Q累計の受託件数減少が続くのか、高単価化で十分に補えるのかを確認。
採用と1人当たり生産性
コンサルタント増員だけでなく、研修・案件管理による1人当たり成約件数への反映を確認。
3事業連携の収益貢献
アドバイザリー以外の投資・コンサル領域が案件創出・収益機会につながるかを確認。
コメント