ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
EARNINGS INTELLIGENCE / CYBERPUNK
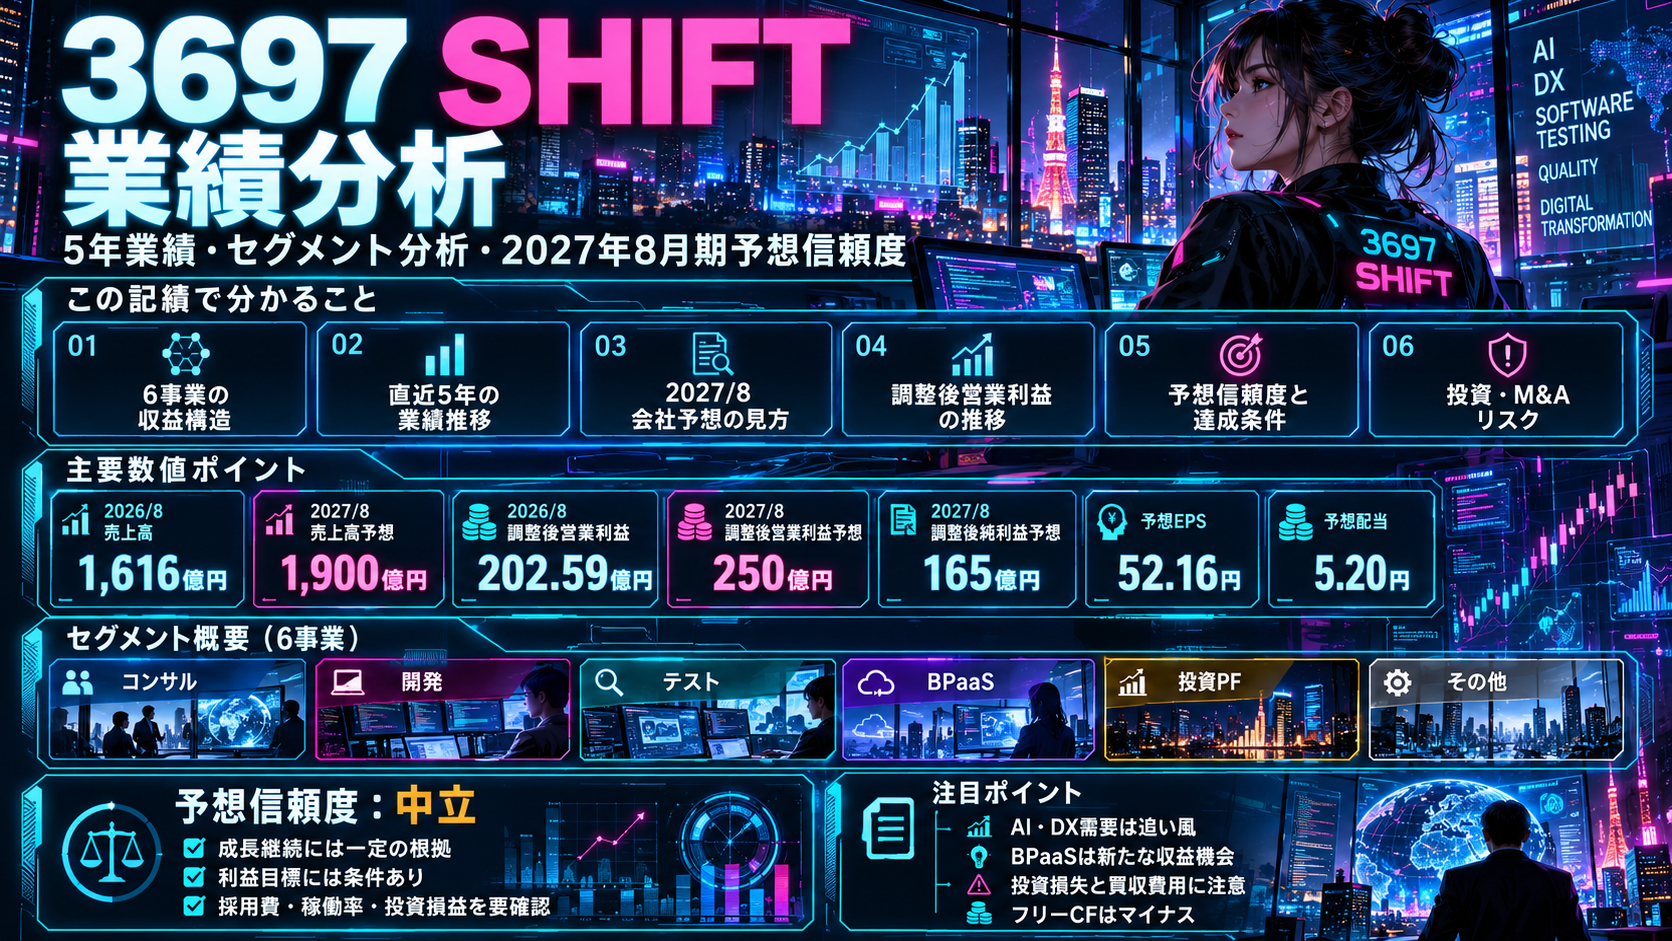
3697 SHIFT
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
コンサル
企業の経営・業務改革を支える戦略立案、業務改善、デジタルトランスフォーメーション(DX)推進などのコンサルティングを提供する事業。顧客の課題把握や全体構想の策定から、業務プロセスの再設計、システム導入に必要な計画や品質管理までを支援する。SHIFTの品質保証や開発、AI活用の知見と連携し、現場で実行できる変革につなげる。従来の「ソフトウェアテスト関連サービス」および「ソフトウェア開発関連サービス」に含まれていたコンサルティング機能などを新区分へ再分類している。
開発
企業向け業務システムの開発、システム性能改善、パッケージソフトウェアの導入、IT戦略・設計・実装に関わるサービスを担う。既存システムのモダナイゼーション、AIを利用した開発工程の可視化や効率化などの取り組みもグループ内のサービスと連携して提供する。自社エンジニアだけでなく連結子会社の開発能力を組み合わせ、顧客の基幹業務・デジタル基盤の構築を支援する。新セグメントには旧テスト関連に区分されていた開発業務も含まれ、旧開発関連と単純比較できない。
テスト
ソフトウェアの品質保証、第三者検証、テスト戦略の立案・設計・実行およびテスト自動化を軸とする事業。システム障害や不具合の発生を抑えるため、開発上流での品質リスク把握から、下流工程のテスト運営やテスト管理までを支援する。AIシステムに特有の精度・安全性などを対象にした品質保証や、生成AIを利用した自律的なテスト実行のサービス化も進める。新セグメントのため過去の「ソフトウェアテスト関連サービス」と完全には一致せず、当該旧区分からコンサル・開発・BPaaSへ移管された業務がある。
BPaaS
カスタマーサクセス、ヘルプデスク、社内問い合わせ対応、IT運用支援などの継続的な業務を企業に代わって担うサービス。バックオフィス業務の標準化や運用代行に加えて、AIエージェントを利用した業務効率化・自動化もサービス領域として展開する。システム導入後の利用支援、顧客サポート、日常業務の遂行まで支えることで、単発の開発・テストにとどまらない顧客接点を形成する。2026年8月期からの新区分であり、2025年8月期の値は会社が組み替えた比較値を用いる。
投資プラットフォーム
SHIFTグループの成長投資・M&A活動の延長として、外部資本を取り込んだ投資ファンドの組成、出資先企業への投資、事業成長支援などを行う領域。投資先の事業運営や統合後の価値向上(PMI)を通じて、グループ内の人材、顧客基盤、開発・品質保証ノウハウを活用する。2026年8月期には投資事業有限責任組合およびその投資先企業等が連結対象に加わり、初めて業績を計上した。会社は東京ガスとの共同ファンド設立に向けた基本合意も開示しているが、次期の収益実現は未確定である。
その他
主要な五つの報告セグメントに分類されない、IT関連および周辺事業をまとめる区分。企業向けデバイスのキッティング、Webサイトの企画・制作、デジタルマーケティング、IT関連の周辺ソリューションなど、開発・テストの直接業務とは異なる事業モデルを含む。SHIFTが買収・統合してきた多様な会社のサービスが含まれるため、収益性や業務内容は事業ごとに異なる。旧「その他近接サービス」から一部をテスト・BPaaSへ再分類した後の新区分であり、旧区分の年度別数値との直結はできない。
直近5年業績サマリー
| 業績項目 | 2022年8月期 | 2023年8月期 | 2024年8月期 | 2025年8月期 | 2026年8月期 | 2027年8月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 64,873 | 88,030 +35.7% | 110,627 +25.7% | 129,819 +17.3% | 161,600 +24.5% | 190,000 +17.6% |
| 営業損益 | 6,913 | 11,565 +67.3% | 10,537 -8.9% | 15,628 +48.3% | 17,445 +11.6% | — |
| 経常損益 | 7,552 | 12,000 +58.9% | 10,753 -10.4% | 15,181 +41.2% | 13,320 -12.3% | — |
| 当期純利益 | 4,974 | 6,245 +25.6% | 5,127 -17.9% | 8,935 +74.3% | 7,430 -16.8% | — |
| EPS | 18.85 | 23.64 +25.4% | 19.43 -17.8% | 33.93 +74.6% | 28.72 -15.4% | 52.16 |
| 1株配当金 | 0.00 | 0.00 | 0.00 | 0.00 | 4.53 | 5.20 |
| 純資産 | 26,007 | 29,578 +13.7% | 34,522 +16.7% | 41,037 +18.9% | 42,197 +2.8% | — |
| 営業CF | 7,392 | 10,248 +38.6% | 9,088 -11.3% | 15,652 +72.2% | 13,723 -12.3% | — |
| 投資CF | -5,605 | -3,802 | -9,946 | -11,697 | -22,376 | — |
| 財務CF | -3,082 | -1,797 | 4,154 | -1,192 -128.7% | 15,967 | — |
| フリーCF | 1,787 | 6,446 +260.7% | -858 -113.3% | 3,955 | -8,653 -318.8% | — |
単位:百万円(EPS・配当は円)。2024年8月期の純利益・純資産等は2024年10月30日訂正後。2023年8月期は後続短信の遡及修正値。EPSは2025年1月の1株→15株分割後に換算(2022・2023年は公表EPS÷15)。フリーCF=営業CF+投資CF。2027年8月期の営業利益・経常利益・純利益は法定値の会社予想が非開示のため空欄。
1.会社予想と実績
2023〜2025年は前年決算時点の通期会社予想と実績を比較。2024年8月期レンジ予想は中央値。2026年は期首予想(調整後指標)と最終実績を比較。2027年は会社予想のみ。EPSはすべて株式分割後換算です。
売上高
営業利益
経常利益
当期純利益
EPS(法定)
調整後営業利益
調整後経常利益
調整後当期純利益
調整後EPS
2026年8月期の調整後経常利益・調整後純利益は期首会社予想未達。期中に変更された最終通期予想との比較では、売上101.0%・調整後営業利益101.3%・調整後経常利益101.0%・調整後純利益112.4%です。予想の時点と利益定義を区別しています。
2.達成・未達理由
2021年8月期末時点の通期会社予想は今回受領した2022〜2026年8月期の短信には収録されていないため、推測して達成率を算出しない。2022年8月期はDX・品質保証需要の拡大、採用・M&Aの推進で増収増益。
顧客月額売上単価の上昇、品質保証の提案強化、採用・連結会社間連携で大きく成長。一方、純利益は期首予想を下回った。2023年実績は翌期に公表された遡及修正後の比較値を使用。
売上高は成長したものの、開発関連子会社で採用が案件獲得を先行して稼働率が低下。販管費負担と、その他近接サービスののれん減損587百万円が純利益を圧迫。2024年10月30日訂正後数値を採用。
会社は売上目標130,000百万円に対し129,819百万円(99.9%)。テスト関連の提案強化、開発関連の高稼働維持と買収子会社の通期寄与、その他近接の収益改善が利益拡大に貢献。期中の修正目標でみても利益達成。
ニッセイコム新規連結やAI案件の拡大で増収。採用費増、稼働率一時悪化、M&A関連費用負担で営業利益伸びは限定的。持分法投資損失3,861百万円などで法定経常利益・純利益は減益。期首調整後純利益13,500百万円には届かず、実績10,120百万円。一方、下方修正後の最終予想9,000百万円は超過。
3.事業セグメントの自信度
自信度は会社の公式評価ではなく、確認できた決算本文の表現・営業利益の増減から読み取る定性的評価。2026年8月期から新区分へ変更されたため、2022〜2025年の旧区分コメントは下段に分けています。
コンサル
2026年公表の新セグメント比較数値を使用。2025年決算短信では旧区分での説明のため、新区分としての原文コメントは確認できない。
顧客企業のDX推進や業務変革に係る需要を背景に、コンサルティング案件が拡大したことなどにより
大型DX案件の積み上がりと増益を確認。ただし利益率は低下。
開発
2026年公表の新セグメント比較数値を使用。2025年決算短信では旧区分での説明のため、新区分としての原文コメントは確認できない。
株式会社ニッセイコムを新たに連結の範囲に含めたことなどにより
買収で売上が伸びた一方、販売管理費の伸びが利益を圧迫。
テスト
2026年公表の新セグメント比較数値を使用。2025年決算短信では旧区分での説明のため、新区分としての原文コメントは確認できない。
営業活動の強化を通じた案件の拡大などにより
売上増は継続するが、販管費負担で利益成長率は6.1%。
BPaaS
2026年公表の新セグメント比較数値を使用。2025年決算短信では旧区分での説明のため、新区分としての原文コメントは確認できない。
増収に伴う売上総利益の増加が販売費及び一般管理費の増加を上回り
35.1%増収・76.0%増益で営業レバレッジを確認。
投資プラットフォーム
2026年公表の新セグメント比較数値を使用。2025年決算短信では旧区分での説明のため、新区分としての原文コメントは確認できない。
当連結会計年度より、投資事業有限責任組合及びその投資先企業等を連結の範囲に含めたことに伴い
立ち上げ期の営業赤字。投資費用と将来回収時期に不確実性。
その他
2026年公表の新セグメント比較数値を使用。2025年決算短信では旧区分での説明のため、新区分としての原文コメントは確認できない。
キッティング、マーケティング・Web企画制作等のIT関連サービス及び周辺サービスを提供
増収増益だが、事業構成が多様で収益性の持続性を要確認。
旧区分の経営コメント(区分改定前)
旧・その他近接サービス
売上高は堅調に推移したものの、一部の連結子会社において積極的な設備投資を行った結果
設備投資による収益圧迫。
一部の連結子会社では稼働率が低調に推移いたしました
買収子会社の業績下振れと減損への警戒。
前連結会計年度の期中に取り込んだ連結子会社の売上高が通期化したことや、物販の事業が好調であった結果
収益の回復と買収企業の貢献。
旧・ソフトウェアテスト関連サービス
既存顧客に対する顧客目線での提案の徹底により、顧客月額売上単価が上昇した結果
継続取引単価改善・営業力強化を言及。
とりわけ官公庁や自動車業界での既存顧客に対する顧客目線での提案の徹底により
主要顧客向け提案活動の拡大。
顧客目線での提案の徹底により、売上高が上昇した結果
増収と増益の両立。
旧・ソフトウェア開発関連サービス
順調なエンジニア採用及びグループ会社間の連携強化によって
採用とグループシナジー拡大。
一部の連結子会社において、順調な採用に対し相対的に案件獲得が遅延し稼働率が低下したことにより
エンジニア採用先行と稼働率低下。
高水準の稼働率を維持したエンジニアの採用や前連結会計年度にM&Aにより期中に取り込んだ連結子会社の業績が通期化したことが貢献
稼働改善と買収子会社の通期寄与。
4.最新予想信頼度
売上高190,000百万円(前期比+17.6%)、調整後営業利益25,000百万円(+23.4%)、調整後純利益16,500百万円(+63.0%)。増収には一定の根拠がある一方、調整後純利益の伸び率は高く、投資関連損益・買収費用と案件採算の検証が必要。
達成できると判断する理由
- 2026年8月期の売上は前年比24.5%増。顧客単価・案件数拡大、AI関連売上の増加、M&Aによる事業領域拡大を公表。
- 新セグメントのコンサル・開発・BPaaSは増収。BPaaSの利益成長は会社の新たな収益機会。
- 2026年8月期の調整後営業利益は期首予想を達成し、2027年8月期の営業利益成長目標+23.4%は、案件単価・稼働率が改善すれば射程に入る。
達成できないと判断する理由
- 2026年8月期は採用費増・稼働率悪化の影響で営業利益伸びが売上に追いつかず、テストの増益率も6.1%にとどまった。
- 2026年8月期の持分法投資損失3,861百万円により経常・純利益は減益。投資先の採算や追加損失が不透明。
- 買収・投資負担でフリーCFは△8,653百万円、自己資本比率は37.9%。M&A取得費用・のれん償却と調整後利益の乖離に注意。
収益計上時期を見る際の注意点
年度予想は2026年10月15日に公表された通期予想であり、2027年8月期の四半期実績は未公表。四半期進捗率は表示しない。会社はAI関連案件、子会社連結、採用稼働、買収実施のタイミングによる変動を受けるが、特定四半期への利益集中について定量的な会社見通しは確認できない。
最終判断・予想達成時のPER
参考株価1,058円(2026年10月16日9:51時点の市場表示値。終値ではない)÷会社予想の法定EPS52.16円=20.28倍。調整後EPS63.75円で参考計算した値は16.60倍(通常PERと区別)。業績達成の判断は、売上成長だけでなく、調整後純利益16,500百万円への回復・稼働率改善・投資損益正常化が確認できるかに依存する。
株価データ:みんかぶ SHIFT 2026年10月16日時点。決算・予想:SHIFT 2022〜2026年8月期決算短信(2024年8月期は10月30日訂正版)。事業内容:SHIFT公式サービスサイト。
SHIFT|中長期成長戦略「SHIFT3000」
株式会社SHIFT(東証プライム・3697)|2026年10月16日分析|最新:2026年10月15日決算説明資料
計画の核心:売上3,000億円への拡大だけではなく、AI化による案件収益性改善と販管費効率化で、調整後営業利益の伸びを売上成長より大きくする戦略。FY2031のベース目標は売上高3,000億円・調整後営業利益525億円、挑戦目標は3,650億円・875億円。
01|最新実績と到達目標
| 主要KPI | FY2026 実績 | FY2027 ベース | FY2027 挑戦 | FY2031 ベース | FY2031 挑戦 |
|---|---|---|---|---|---|
| 売上高 | 1,616億円 | 1,900億円 | 2,000億円 | 3,000億円 | 3,650億円 |
| 調整後営業利益 | 202.59億円 | 250億円 | 314億円 | 525億円 | 875億円 |
| 調整後営業利益率 | 12.5% | 13.2% | 15.7% | 17.5% | 24.0% |
| 売上総利益率 | 33.5% | 34.5%前後 | 36.0% | 36.5% | 40.0% |
FY2027は同社公表の「オーガニック成長予算」であり、追加M&Aによる上積みを想定。FY2031は長期のベース/チャレンジ計画値。調整後営業利益は、のれん償却費やM&A関連費用等を加算調整した指標であり、会計上の営業利益とは異なる。
02|FY2031の成長シナリオ
ベース予算|売上3,000億円
オーガニック売上成長+200億円/年、M&A+60億円/年を想定。AI売上割合35%、単体プロジェクト単価570万円、調整後営業利益率17.5%を目標とする。
チャレンジ予算|売上3,650億円
オーガニック売上成長+300億円/年、M&A+100億円/年を想定。AI売上割合50%、単体プロジェクト単価700万円、調整後営業利益率24.0%を目標とする。
AI売上割合の目標
FY2026通期構成比はWith AI 14.6%・Native AI 0.5%。同社資料に基づく合計値。Q4単独ではAI売上割合28.4%まで上昇。
03|計画達成へのロードマップ
既存顧客の取引深耕、フォローアップ営業の強化、営業へのAI活用を推進。FY2027は営業人員を120人増やし、単体月額プロジェクト単価をベース470万円、挑戦500万円へ高める計画。
コンサル・開発・テストでのAI活用から、AIモダナイゼーション、AI BPaaSなどAI主導で業務を提供するモデルへ移行。FY2027挑戦予算ではWith AI 25%・Native AI 3%を想定。
FY2027の単体年間稼働率92%の高水準確保を前提に、AI関連サービスの高い粗利率を全社の収益改善へ結び付ける。案件選別も継続。
FY2026にバックオフィスで113人分相当の業務効率化を実現。FY2027はAI化の全社展開とグループ会社のシェアード化を進め、売上増加ほど販管人件費を増やさない構造を目指す。
大型案件・顧客基盤・専門サービスを獲得するM&Aを継続。投資ファンドや共同投資を活用し、買収対象を広げる。2026年10月15日には東京ガスとの総額150億円の共同投資ファンド組成に向けた基本合意を公表。
04|進捗を測る実務KPI
| 観測対象 | FY2026 実績/状況 | 次の評価ポイント |
|---|---|---|
| 営業・大型案件 | 営業185人(期末)、月額3,000万円以上の「岩案件」売上が拡大 | 営業+120人の実現と営業1人当たり売上の維持 |
| AI売上割合 | 通期15.1%/Q4単独28.4% | FY2027挑戦28%、FY2031挑戦50%への拡大 |
| 粗利率 | 33.5% | FY2027挑戦36.0%、FY2031挑戦40.0% |
| 収益の質 | 調整後営業利益率12.5% | FY2027挑戦15.7%、FY2031挑戦24.0% |
| M&A・財務 | 自己資本比率37.9%(前期52.7%) | 買収後の利益貢献・減損・資金調達負担を確認 |
AI売上割合は通期とQ4単独で集計期間が異なる。KPIの評価は、各四半期で定義変更や買収による連結範囲の変更も確認する必要がある。
05|会社開示に基づく主なリスク
人材確保・稼働率の低下
採用難やアサインの遅れはサービス供給力と売上総利益率に影響する。FY2027計画の高稼働率・営業増員が達成条件となる。
M&Aの収益貢献と減損
想定したシナジーを得られない場合や、のれん・顧客関連資産・投資有価証券の減損が生じる場合、会計利益と財務状況に影響する。
AIの普及と利益率改善の不確実性
計画するAI売上比率・高粗利率・生産性向上の進展次第で、ベース/チャレンジの到達水準に差が出る。
IT投資抑制・情報管理
顧客のIT投資抑制、赤字案件発生、機密情報の漏えいなどは事業成長や信用に影響し得る。
06|投資評価の着眼点
判断軸は売上高3,000億円の到達そのものより、調整後営業利益率の改善速度。 FY2026の12.5%からFY2027ベース13.2%/挑戦15.7%へ改善できるかが、長期計画の初期検証点となる。FY2031の調整後営業利益525億円(ベース)/875億円(挑戦)は会計上の純利益ではないため、現在PERから機械的に理論株価を算出することはしない。
一次資料・出典
- SHIFT公式:2026年8月期 通期決算発表(2026年10月15日)
- 2026年8月期 通期決算説明資料(P.39〜41:FY2027/FY2031計画、P.2〜4:実績)
- 2026年8月期 決算短信(会計上の業績、調整後利益の定義、財務状況)
- SHIFT公式:中長期戦略・事業等のリスク
本記事は2026年10月16日時点で確認可能な会社発表資料に基づく。将来の目標値は達成を保証しない。ベース/チャレンジ数値は会社公表の計画シナリオであり、FY2026実績とは区別して表示。
コメント