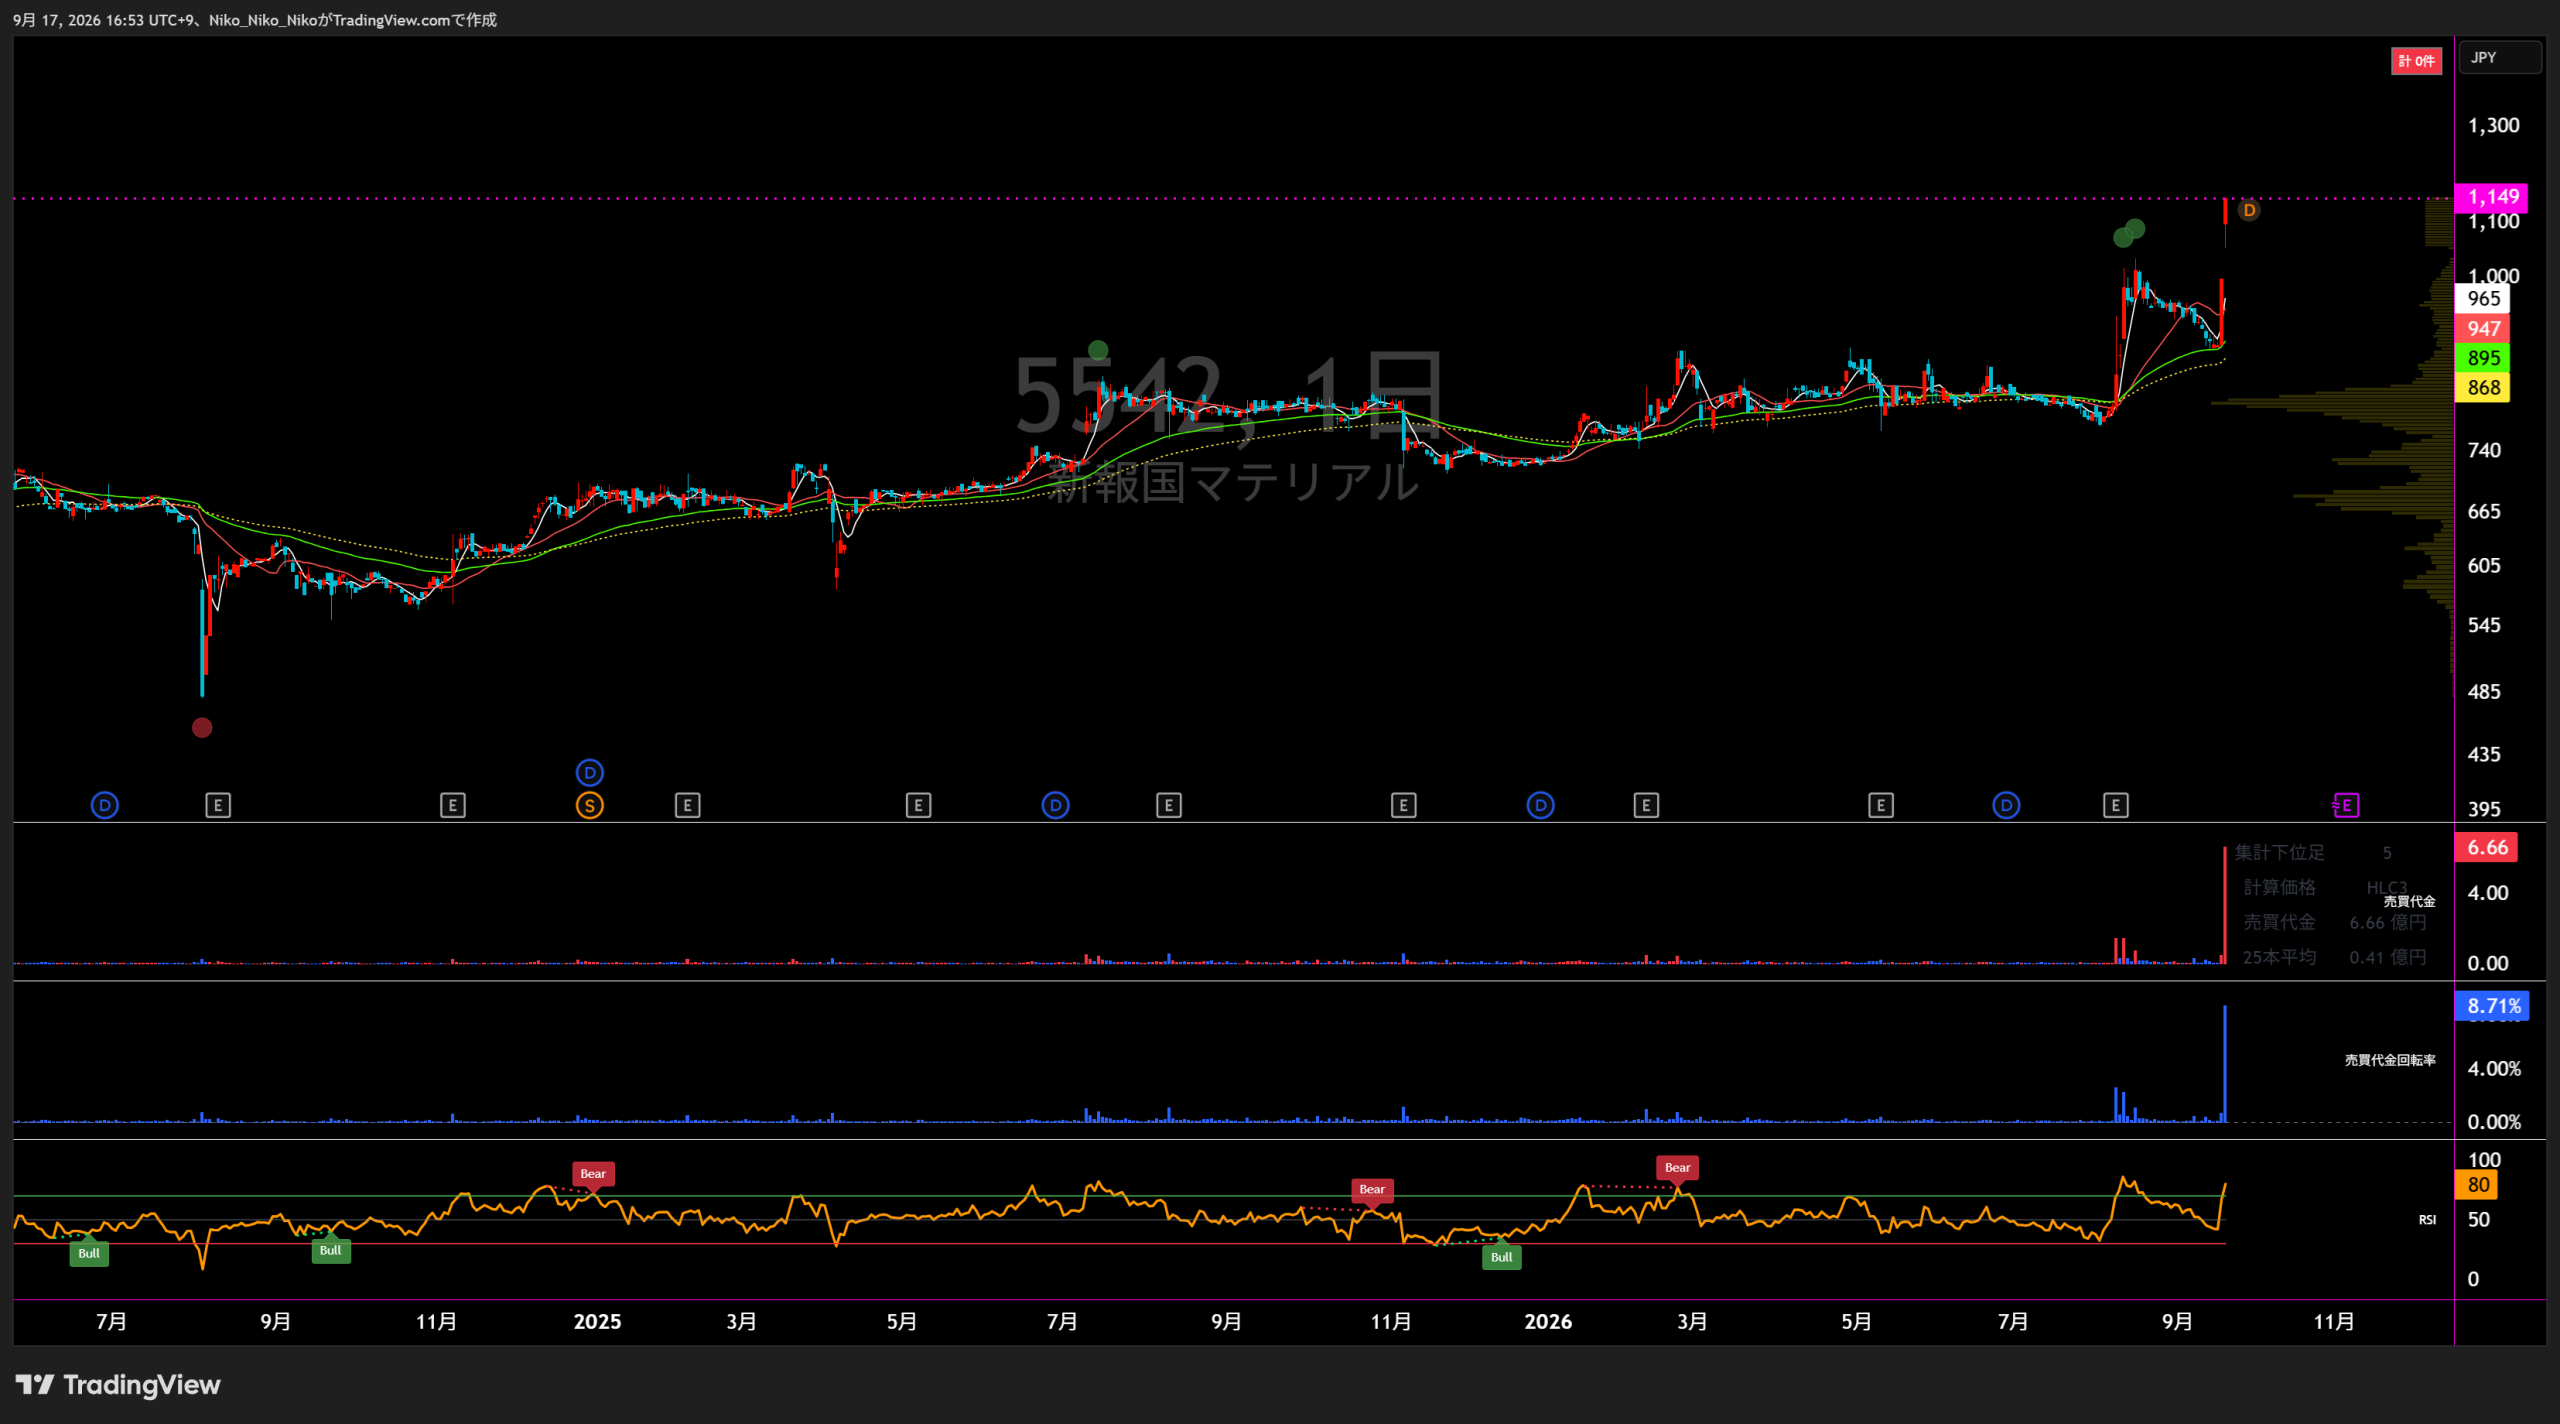
5542 新報国マテリアル
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
特殊合金事業
不動産賃貸事業
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 4,661 | 6,361 +1,700 / +36.5% | 6,484 +123 / +1.9% | 6,209 △275 / △4.2% | 5,540 △669 / △10.8% | 7,300 +1,760 / +31.8% |
| 営業損益 | 382 | 638 +256 / +67.0% | 628 △10 / △1.6% | 645 +17 / +2.7% | 466 △179 / △27.8% | 850 +384 / +82.4% |
| 経常損益 | 434 | 652 +218 / +50.2% | 644 △8 / △1.2% | 656 +12 / +1.9% | 540 △116 / △17.7% | 870 +330 / +61.1% |
| 当期純利益 | 323 | 492 +169 / +52.3% | 476 △16 / △3.3% | 576 +100 / +21.0% | 401 △175 / △30.4% | 650 +249 / +62.1% |
| EPS | 48.25円 | 73.11円 +24.86 / +51.5% | 70.77円 △2.34 / △3.2% | 85.69円 +14.92 / +21.1% | 60.17円 △25.52 / △29.8% | 97.66円 +37.49 / +62.3% |
| 一株配当金 | 20.00円 | 15.00円 △5.00 / △25.0% | 20.00円 +5.00 / +33.3% | 25.00円 +5.00 / +25.0% | 25.00円 ±0.0 / ±0.0% | 30.00円 +5.00 / +20.0% |
| 純資産 | 4,469 | 4,819 +350 / +7.8% | 5,239 +420 / +8.7% | 5,615 +376 / +7.2% | 5,806 +191 / +3.4% | — |
| 営業CF | △243 | 170 +413 / △170.0% | 497 +327 / +192.4% | 1,413 +916 / +184.3% | 484 △929 / △65.7% | — |
| 投資CF | △97 | △201 △104 / +107.2% | △198 +3 / △1.5% | 5 +203 / △102.5% | △1,856 △1,861 / △37,220.0% | — |
| 財務CF | △160 | △152 +8 / △5.0% | △104 +48 / △31.6% | △554 △450 / +432.7% | △240 +314 / △56.7% | — |
| フリーCF | △340 | △31 +309 / △90.9% | 299 +330 / △1,064.5% | 1,418 +1,119 / +374.2% | △1,372 △2,790 / △196.8% | — |
| 受注残高 | 2,225 | 1,910 △315 / △14.2% | 2,753 +843 / +44.1% | 2,775 +22 / +0.8% | 1,591 △1,184 / △42.7% | — |
単位:百万円(EPS・一株配当金は円)。EPS・配当は2025年1月1日の1→2株式分割を遡及調整。フリーCF=営業CF+投資CF。受注残高は特殊合金事業の期末受注残高です。最新会社予想で開示のない項目は「—」としています。
1.会社予想と実績
2021~2025年は各期首に公表された通期会社予想と通期実績を比較し、2026年12月期は2026年8月7日公表の最新会社予想を掲載しています。
2.達成・未達理由
半導体・FPD製造装置関連が下期から好転し、オンライン化・巣ごもり需要を背景とする設備投資の拡大が寄与しました。加えて徹底したコスト削減で利益が伸び、期中に複数回上方修正した水準も最終的に上回りました。
主要国の半導体国産化・域内調達の投資拡大を背景に、低熱膨張合金の需要が伸長しました。FPD関連は低調でしたが、半導体関連の増収効果が大きく、売上・各利益とも期首計画を上回りました。
半導体製造装置関連は顧客側の部品不足と在庫調整で序盤に落ち込みましたが、FPD関連の受注増加と第2四半期以降の回復で通期は持ち直しました。第3四半期に会社予想を上方修正し、実績は期首計画を小幅に上回りました。
FPD関連は有機EL向け投資で増加した一方、民生品向け半導体市場の回復遅れと顧客の在庫圧縮で半導体製造装置関連が減少し、売上・営業利益・経常利益は期首計画を下回りました。一方、投資有価証券売却益の計上が純利益を押し上げました。
AI向け半導体製造装置関連は上期に増加したものの、米国の関税政策や米中貿易摩擦で設備投資が慎重化し、下期に期待需要が一時減速しました。シリコンウエハ関連とFPD関連の減少も重なり、価格改定・コスト合理化では補い切れず、11月に通期予想を下方修正しました。
中間実績は従来の中間予想を売上高・営業利益・経常利益・純利益で上回りました。AI・データセンター向け半導体投資の拡大と好調な受注を受け、会社は8月7日に通期予想を売上高7,300百万円、営業利益850百万円などへ上方修正しています。
3.事業セグメントの自信度
決算短信・有価証券報告書などの会社コメントのトーンから、各年度の事業に対する自信度を推定しています。原文コメントは各年度カード内だけに掲載しています。
特殊合金事業
当年下期から好転
半導体・FPD向けが下期から回復し、会社は需要回復とコスト削減の成果を明確に示していました。
需要の大幅な増大が見込まれます。
半導体の経済安全保障投資を背景に、主力の低熱膨張合金について中長期の需要拡大を強く見込んでいました。
第2四半期では回復が見られたものの
FPDは回復した一方、半導体需要の低迷が残り、回復と弱さが併存する説明でした。
下期以降は在庫消化が進み好調に推移
回復時期を下期に置く前向きな見通しでしたが、メモリー市場の回復遅れと顧客在庫を明示しており慎重さもありました。
期待していたAI需要が一時的に減速
AI向けは上期に伸びたものの、関税・米中摩擦で下期に投資姿勢が慎重化し、期末時点の説明は明確に弱含みでした。
受注状況も好調に推移しております。
AI・データセンター向け投資の拡大を背景に、中間決算で通期予想を上方修正し、増産投資の検討も開始しています。
2026年中間時点では、AI・データセンター向け半導体投資の拡大、好調な受注、通期予想の上方修正、2028年稼働を目標とする増産投資検討が同時に示されており、直近5年で最も強いトーンの一つです。
不動産賃貸事業
ほぼ前期並みに推移
賃貸収入を中心とする安定型事業で、成長加速よりも横ばい安定の説明です。
売上高は152百万円
売上規模は固定的で、特殊合金の市況変動を補う安定収益として推移しました。
前期と同額の152百万円
売上高・利益とも前期並みで、会社コメントにも強弱の変化はほぼありません。
前期と同額の152百万円
本社工場跡地等の賃貸を継続しており、業績は引き続き安定的でした。
本社工場跡地等を賃貸しております。
事業内容・収益構造に大きな変化はなく、投資拡大や縮小を示すコメントもありません。
本社工場跡地等を賃貸しております。
最新中間短信ではセグメント別数値を開示していないため、直近有報の安定的な賃貸事業という位置付けを継続判断としました。
本社工場跡地等の賃貸を行う安定型事業で、売上高は長く年152百万円前後。最新中間短信ではセグメント別数値の開示がなく、成長・縮小の方向性を示す材料も限定的です。
4.最新予想信頼度
2026年12月期の最新会社予想は、売上高7,300百万円、営業利益850百万円、経常利益870百万円、当期純利益650百万円、EPS97.66円です。中間期は売上高3,505百万円、営業利益426百万円、経常利益437百万円、中間純利益345百万円で、従来の中間予想を上回ったことを受けて通期予想が上方修正されました。
達成できると判断する理由
- 中間実績は従来会社予想の売上高2,800百万円、営業利益300百万円、経常利益310百万円、純利益230百万円をすべて上回り、会社自身がその実績を踏まえて通期予想を上方修正しています。
- 会社はAI・データセンター向け半導体投資が急速に拡大し、受注状況も好調と説明しています。中長期需要の取り込みに向け、2028年稼働を目標に約10億円規模の三重工場増産投資も検討しています。
- 下期に必要な営業利益は約424百万円で、中間期の426百万円とほぼ同水準です。利益面は上期のランレートを維持できれば到達圏にあります。
達成できないと判断する理由
- 下期に必要な売上高は約3,795百万円で、中間期3,505百万円を約8%上回ります。前年下期2,363百万円との比較では約61%増が必要で、売上面には明確な加速が求められます。
- シリコンウエハ関連の回復遅れやFPD製造装置関連の踊り場が続いており、AI向け以外の需要回復が弱いままだと増収幅を確保しにくくなります。
- 2025年下期には米国関税政策や米中貿易摩擦を受けて期待していたAI需要が一時減速しました。半導体設備投資は政策・顧客投資判断の影響を受けやすく、受注の納期ずれもリスクです。
収益計上時期を見る際の注意点
会社は2026年期初計画を上期売上2,800百万円・下期3,200百万円としており、もともと下期の売上をやや大きく置いていました。最新予想でも下期に3,795百万円が必要です。一方、会社資料に「4Q偏重」などの明確な説明は確認できません。上記の48.0%・50.1%は季節性や納期を調整していない単純進捗率です。
最終判断
AI・データセンター向けの好調な受注が下期の出荷・売上へ計画どおりつながり、売上高を上期比で約8%伸ばせれば、最新会社予想は達成可能と判断します。利益は上期並みの水準で到達できる一方、売上は前年下期から大幅な増加が必要なため、受注の納期ずれや半導体設備投資の再減速が主な未達リスクです。2026年9月17日終値1,149円を予想EPS97.66円で割ると、会社予想が達成された場合のPERは約11.8倍です。
新報国マテリアル|中期経営目標分析
対象資料:2024年2月9日公表「2024年度 経営見通し 新報国マテリアル中期目標」
創立80周年となる2029年に売上高100億円・経常利益15億円・ROE15%を目指す計画。 成長の軸は、主力のインバー合金を半導体・FPDから航空宇宙、水素、環境分野へ広げることと、 「鋳造・鍛造・3D積層造形」の製造3本柱を構築することにある。
① 会社が掲げる2029年の目標業績
| 指標 | 2023年実績 | 2029年目標 | 変化 |
|---|---|---|---|
| 売上高 | 64.84億円 | 100億円 | 約1.54倍 |
| 経常利益 | 6.44億円 | 15億円 | 約2.33倍 |
| ROE | 9.5% | 15% | +5.5pt |
| PBR | 0.7倍 | 1倍以上 | 1倍割れ解消を目標 |
| 年間配当 | 40円 | 90円 | 2025年1月の1:2株式分割後換算では45円相当 |
| 設備投資 | 2億円 | 2024~2029年累計20億円 | 成長投資を大幅拡大 |
64.84億円から100億円までの6年間を単純計算した成長率。
売上以上のペースで利益を伸ばす計画で、収益性向上も重要な前提となる。
② 目標達成へのロードマップ
インバー合金の低熱膨張性能をさらに高め、強磁場、超高真空、高応力、 極低温・水素環境など特殊条件に対応する新合金を開発。
従来の鋳造に加え、鍛造と金属3D積層造形を戦力化。 製品形状・用途に応じて3方式を使い分けられる製造体制を構築する。
半導体・FPDの既存市場を伸ばしつつ、海外半導体メーカー、 航空宇宙、空飛ぶクルマ、水素、環境分野へ市場を拡大する。
半導体・FPDを成長の土台に
生成AI、データセンター、自動運転、次世代通信などを背景に、 最先端半導体製造装置向けインバー合金の需要拡大を取り込む計画。 FPDでは有機EL関連を中心とする設備需要を想定する。
海外市場への本格展開
「インバー合金 グローバルニッチトップ」を掲げ、 国内中心の販売構造から世界の最先端半導体製造装置メーカーへの拡販を進める。
航空・宇宙・水素
極低温でも寸法変化を抑える「IC-DX」などを活用。 ロケット、宇宙・天文機器、水素関連設備など、高付加価値市場への参入を狙う。
環境分野
焼却炉向け耐溶融塩腐食合金「EGNIS」、バイオマス発電向け材料、 CCS関連のシームレス工具など、脱炭素関連需要の取り込みを目指す。
設備投資計画|2024~2029年に20億円
| 投資区分 | 主な内容 | 計画額 |
|---|---|---|
| 製造戦略・研究開発 | 3D積層造形装置フェーズ1~3、高精度熱膨張計など | 6億円 |
| 合理化 | 砂型3Dプリンタ、溶解・造型・溶接工程の省力自動化 | 4億円 |
| 基盤強化 | X線透過装置など | 4億円 |
| 環境 | 脱炭素、SDGs、BCP関連設備、鋳造工場クリーン化 | 3億円 |
| 設備更新 | 受電設備の強靭化・更新など | 3億円 |
| 合計 | 2024~2029年 | 20億円 |
2026年時点の現在地
2026年8月7日に会社は通期業績予想を上方修正。 最新予想は売上高73億円、営業利益8.5億円、経常利益8.7億円、 当期純利益6.5億円、年間配当30円となっている。
2026年予想73億円 → 2029年100億円。
2026年予想8.7億円 → 2029年15億円。
海外半導体向け
2026年も国際会議SPIEで研究成果を発表するなど、 世界の最先端半導体製造装置メーカーへの拡販活動を継続している。
宇宙分野
2026年8月にはインバー合金「IC-DX」がH3ロケットに搭載されたと会社が公表。 中期目標で掲げた航空・宇宙分野への展開が実案件化している。
③ 計画達成に関する主なリスク・課題
半導体・FPD設備投資の変動
計画資料では半導体メモリ市場の回復遅延や顧客側の在庫を指摘。 実際に2025年には半導体・FPD設備投資の停滞が業績へ影響しており、 市況サイクルへの依存は大きい。
地政学・通商政策
地政学リスクと経済安全保障を前提に、安定的なサプライチェーン構築を課題としている。 2025年には米国の関税政策や米中貿易摩擦を背景に半導体設備投資が慎重化したと会社が説明している。
製造コスト
運搬費・電力費などのコスト上昇が収益を圧迫する可能性がある。 計画では品質改善、自動化、省力化などによるコストダウンで対応する方針。
人材確保・技術継承
少子高齢化と採用を課題として掲げ、多能工化、暗黙知の形式知化、 AI・自動化、外部人材活用などを進める計画。 約100人規模の少数精鋭体制だけに、人材・技術継承は成長投資の実行力にも関わる。
分析まとめ
2029年目標は、単に既存の半導体向けインバー合金を増産する計画ではなく、 「海外半導体+航空宇宙+水素・環境」へ用途を広げ、 同時に鋳造・鍛造・3D積層造形の3方式を揃えることで、 売上規模と付加価値をともに引き上げる戦略である。
2025年には市況悪化で一度業績が落ち込んだものの、 2026年会社予想は売上73億円・経常利益8.7億円まで回復する見通しとなった。 一方、2029年の経常利益15億円まではなお大きな利益成長が必要であり、 海外顧客の量産採用、新規分野の売上寄与、3D積層造形の事業化、 自動化による採算改善が今後の重要な確認ポイントとなる。
主な出典
新報国マテリアル株式会社「2024年度 経営見通し 新報国マテリアル中期目標」2024年2月9日
新報国マテリアル株式会社「2025年12月期 決算短信」2026年2月10日
新報国マテリアル株式会社「2026年12月期 第2四半期(中間期)決算短信」および業績予想修正 2026年8月7日
新報国マテリアル株式会社 2026年7月・8月・9月の研究開発/事業進捗公表資料
※CAGRおよび目標進捗率は、会社公表数値をもとに算出。
※2029年目標では当期純利益・EPSの数値目標が開示されていないため、PER一定を前提とする株価割安度の試算は掲載していません。

コメント