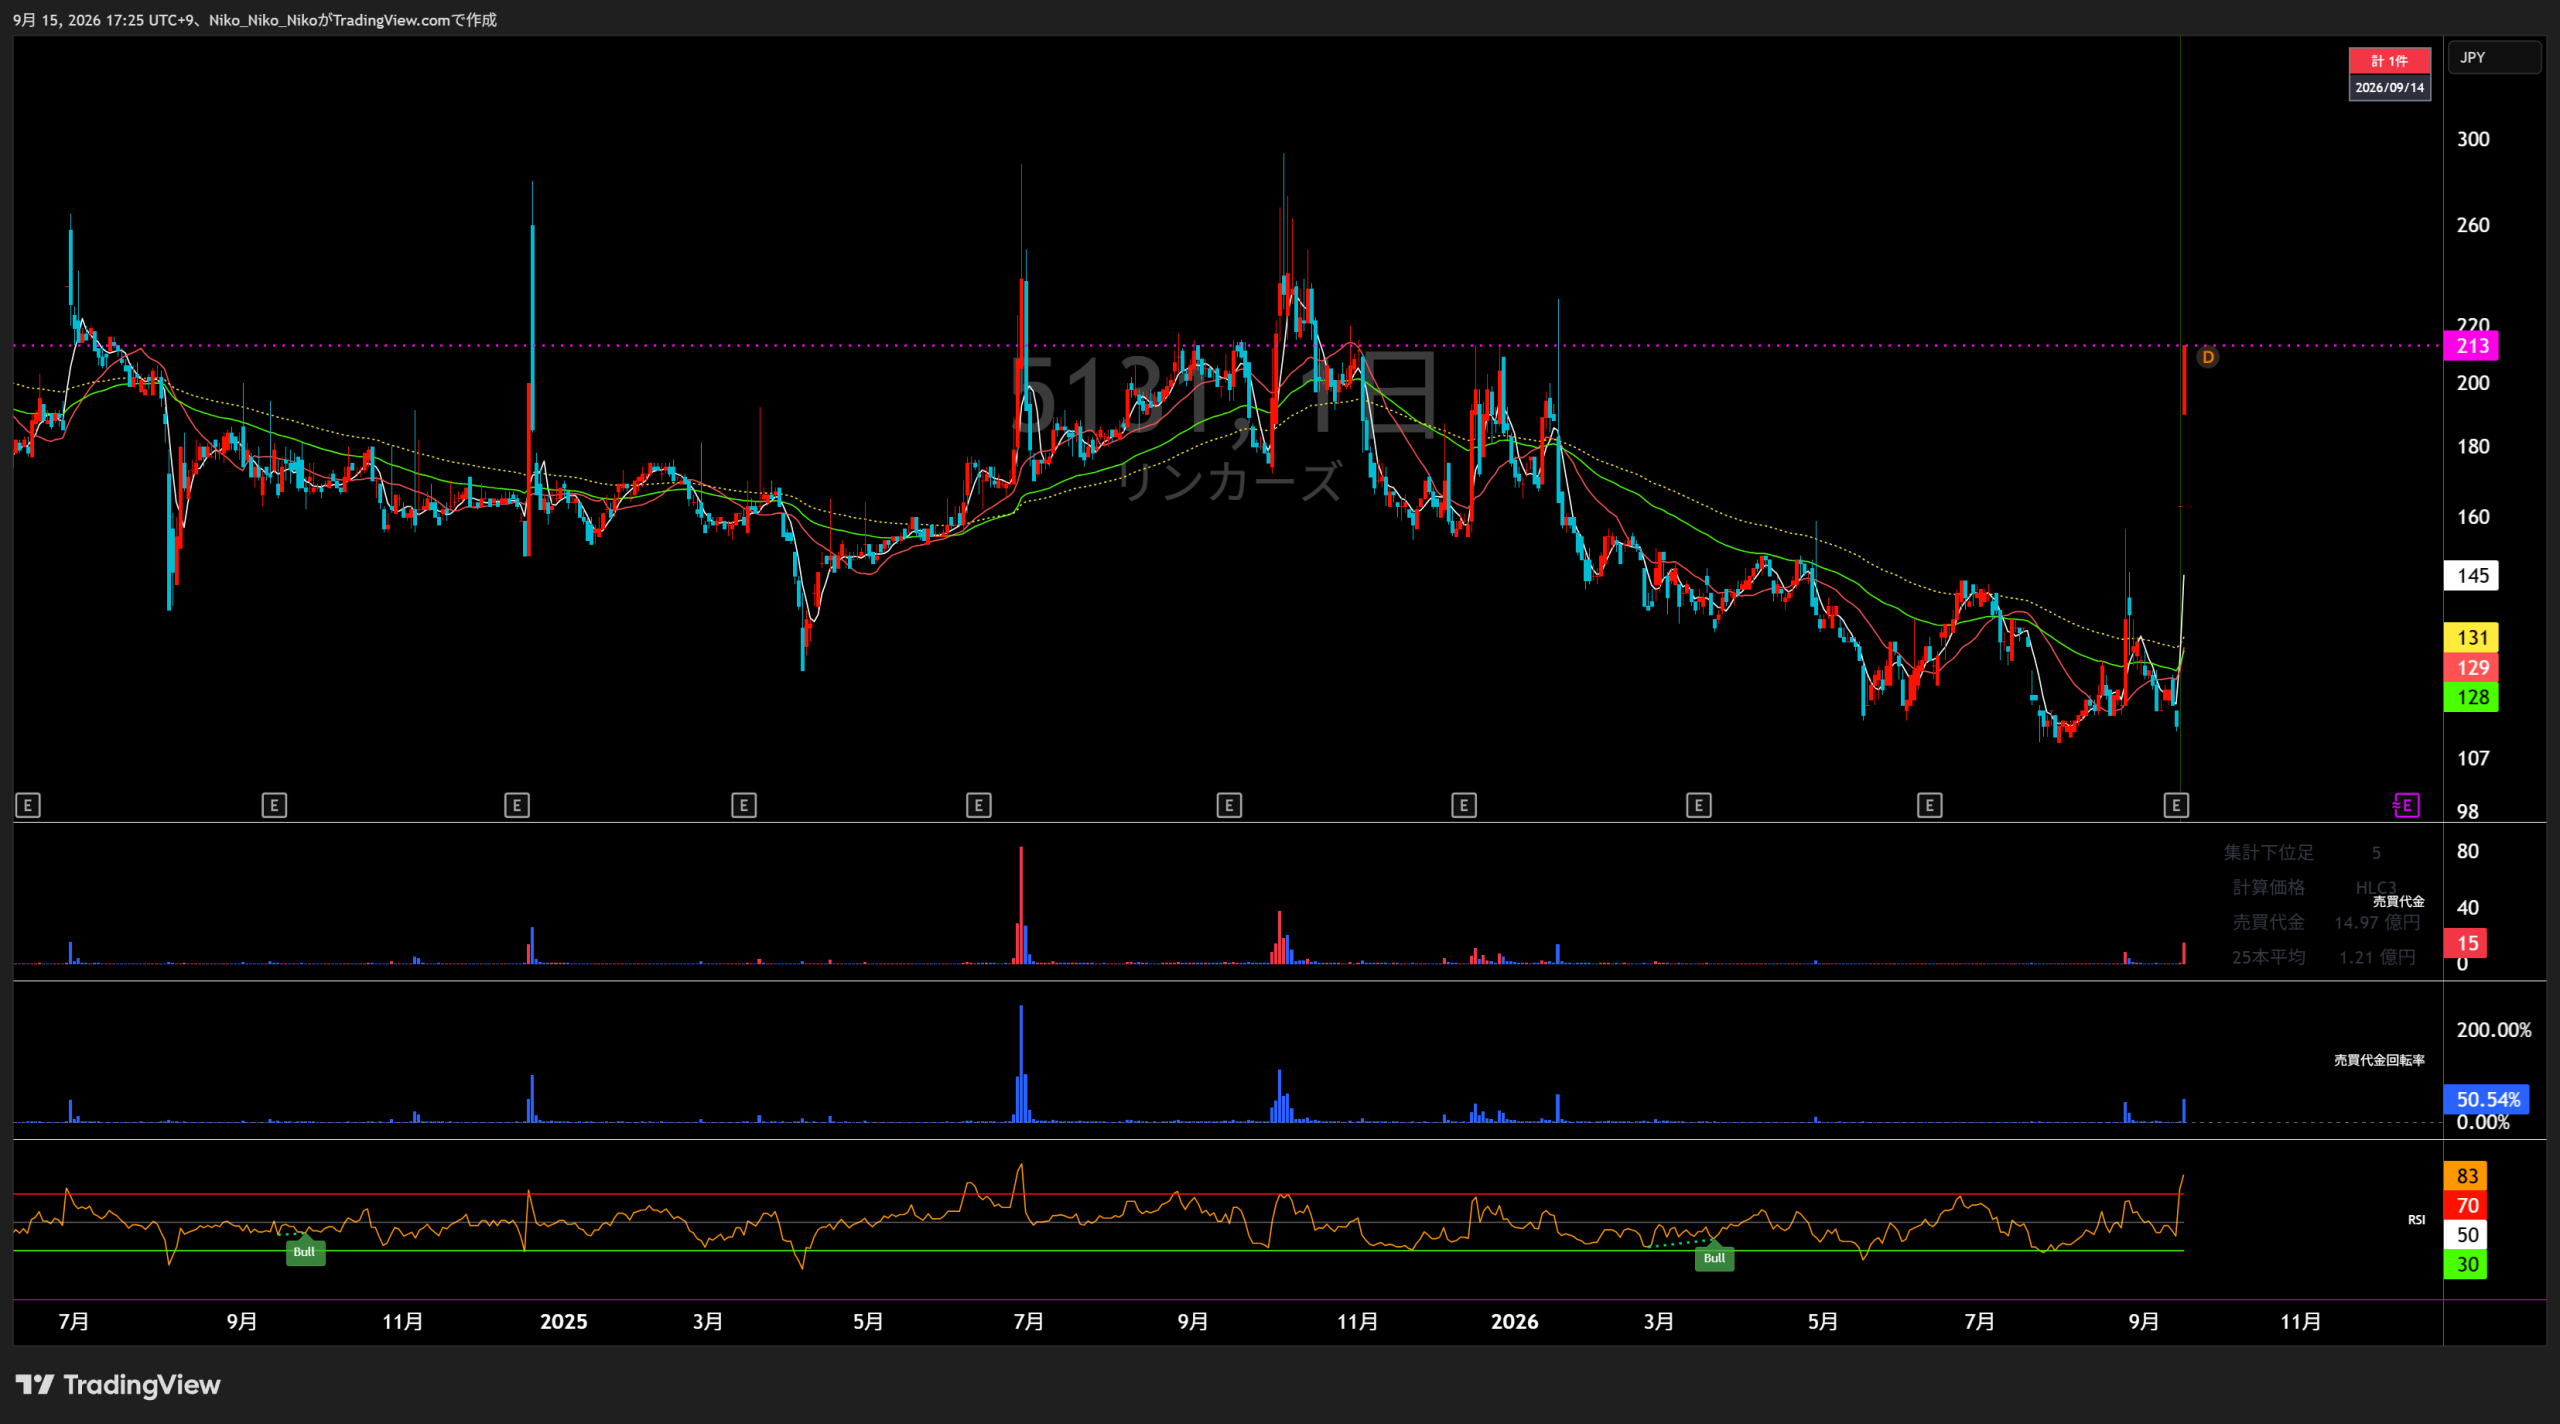
5131 リンカーズ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
ビジネスマッチング事業
リサーチ事業
直近5年業績サマリー
| 業績項目 | 2022年7月期 | 2023年7月期 | 2024年7月期 | 2025年7月期 | 2026年7月期 | 2027年7月期予想 |
|---|---|---|---|---|---|---|
| 売上高 | 1,412 | 1,607 +195 / +13.8% | 1,464 △143 / △8.9% | 1,360 △104 / △7.1% | 1,353 △7 / △0.5% | 1,569 |
| 営業損益 | 65 | 85 +20 / +30.8% | △223 △308 / △362.4% | △457 △234 / △104.9% | △667 △210 / △46.0% | △381 |
| 経常損益 | 63 | 80 +17 / +27.0% | △124 △204 / △255.0% | △428 △304 / △245.2% | △665 △237 / △55.4% | △390 |
| 当期純利益 | 49 | 102 +53 / +108.2% | △200 △302 / △296.1% | △548 △348 / △174.0% | △672 △124 / △22.6% | △393 |
| EPS | 3.99 | 7.70 +3.71 / +93.0% | △14.62 △22.32 / △289.9% | △39.78 △25.16 / △172.1% | △48.47 △8.69 / △21.8% | △25.04 |
| 一株配当金 | 0.00 | 0.00 0.00 / — | 0.00 0.00 / — | 0.00 0.00 / — | 0.00 0.00 / — | 0.00 |
| 純資産 | 1,466 | 1,843 +377 / +25.7% | 1,657 △186 / △10.1% | 1,117 △540 / △32.6% | 465 △652 / △58.4% | — |
| 営業CF | △63 | 66 +129 / +204.8% | 14 △52 / △78.8% | △227 △241 / △1721.4% | △577 △350 / △154.2% | — |
| 投資CF | △117 | △83 +34 / +29.1% | △141 △58 / △69.9% | △100 +41 / +29.1% | △462 △362 / △362.0% | — |
| 財務CF | △30 | 223 +253 / +843.3% | △25 △248 / △111.2% | △9 +16 / +64.0% | 544 +553 / +6144.4% | — |
| フリーCF | △180 | △17 +163 / +90.6% | △127 △110 / △647.1% | △327 △200 / △157.5% | △1,039 △712 / △217.7% | — |
2025年7月期から連結財務諸表。2022~2024年7月期は非連結。フリーCF=営業CF+投資CF。単位:百万円、EPS・一株配当金は円。
1.会社予想と実績
アップロードされた各期末決算短信の次期会社予想と、その後の通期実績を比較。2025年7月期は期首予想が非連結基準のため、比較可能性を優先して個別実績を使用しています。2026年7月期以降は連結ベースです。
2.達成・未達理由
海外探索やコーディネーターネットワーク構築に営業資源を振り向けた結果、国内の探索案件が減少。Linkers Researchも営業人員の採用遅延で調査件数が大幅減となり、システム関係費用などの増加も重なって黒字予想から赤字へ転落しました。
主力サービスが低調に推移し、探索・マッチング案件の減少が続きました。新規プロダクトを中心とするシステム開発費、採用強化による人件費などの先行投資が増加し、さらに無形固定資産の減損損失も計上。期初予想より赤字幅が拡大しました。
ビジネスマッチング事業では新規顧客の検討長期化と新規採用営業人員の戦力化遅れで着手件数が82件まで低下し、LFBの新規導入もありませんでした。リサーチ事業は黒字化したものの、全社では人件費・開発投資負担を吸収できず損失が拡大しました。
既存事業の収益回復に加え、2026年4月開始の「Linkers TX」を新たな収益基盤として育成し、営業人員の生産性向上とリサーチのカスタマイズ化を進める計画です。売上は15.9%増、営業赤字は約2.9億円縮小を見込んでいます。
3.事業セグメントの自信度
2024年7月期まではビジネスマッチング事業の単一セグメント。2025年7月期から、会社分割により「ビジネスマッチング事業」「リサーチ事業」の2報告セグメントとなりました。分割前はサービス別コメントを現在のセグメント区分に対応させて評価しています。
ビジネスマッチング事業
LFBは、累積導入機関数が39機関(前年同期29機関)まで伸長
LFBのストック収益は拡大した一方、探索案件数は減少。
着手案件数については183件(前年同期210件)と減少
国内案件の営業活動量低下が続き、主力案件数が縮小。
ストック収益基盤は順調に拡大しております
LFBは伸長した一方、探索・マッチングの着手件数は100件へ低下。
着手件数は82件(前年同期100件)と前年同期を下回って推移
営業強化策の効果発現が遅れ、LFB新規導入もゼロ。
既存事業の収益力の回復を図るとともに、新たな収益基盤の構築を進め
Linkers TXと営業生産性改善に回復を賭ける計画。
売上回復には、採用済み営業人員の戦力化、探索案件数の底打ち、LFBの新規導入再開、Linkers TXの立ち上がりが必要です。過去2期は主力案件数の減少が続いており、計画の実行確認が必要です。
リサーチ事業
Linkers Researchの調査件数は535件(前年同期360件)
調査件数と売上がともに拡大。
調査件数は298件(前年同期535件)と大きく減少
営業人員採用の遅れで受注が失速。
生成AIの市場拡大によるリサーチサービスのコモディティ化の影響は否めず
分社化後の運営負荷と競争環境悪化で赤字。
調査件数は267件(前年同期228件)と前年を上回って推移
カスタマイズ調査へのシフトで売上増・黒字転換。
カスタマイズ調査へのシフト等の取り組みを継続
改善は進むが生成AIによる競争圧力は続く。
2026年7月期は売上35.2%増で黒字転換しており、改善の実績があります。一方、生成AIによる情報収集の内製化・競争激化は構造的な逆風で、カスタマイズ調査と専門性による差別化継続が前提です。
4.最新予想信頼度
2027年7月期予想は売上高1,569百万円、営業損失381百万円、経常損失390百万円、親会社株主帰属純損失393百万円、EPS△25.04円。2026年7月期実績から、売上は約216百万円(15.9%)の増収、営業損失は約286百万円の縮小が必要です。
達成できる理由
リサーチ事業は2026年7月期に売上423百万円、セグメント利益43百万円まで改善して黒字転換しました。ビジネスマッチング側でも営業人員増強とプロセス改善をすでに進め、Linkers TXが2026年4月にサービス開始済みです。既存LFBのストック収益に新規プロダクトが上乗せされれば、増収と赤字縮小は可能です。
達成できない理由
2024~2026年7月期は会社予想に対して主要5指標が連続して未達。2026年7月期のビジネスマッチング事業は着手件数82件まで低下し、LFBの新規導入もありませんでした。営業人員の戦力化には時間がかかっており、Linkers TXの収益寄与もまだ実績が限定的です。前期末純資産465百万円、営業CF△577百万円で財務余力も縮小しています。
会社は年次で業績管理しており、第2四半期累計の業績予想を公表していません。2027年7月期はまだ四半期実績が未公表のため、単純進捗率は掲載していません。今後の判断では、探索案件の着手件数、LFB新規導入、Linkers TXの契約・利用拡大、リサーチ事業の調査件数と利益を優先的に確認する必要があります。
最終判断
リサーチ事業の黒字定着に加え、ビジネスマッチング事業で案件数の底打ちと営業生産性の改善、Linkers TXの早期収益化が確認できれば達成可能性は上がります。一方、主力サービスの受注回復が遅れれば、売上15.9%増と約2.9億円の営業赤字縮小を同時に実現するハードルは高く、現時点では慎重に見るのが妥当です。
最新中期展望・成長戦略分析
基準資料:「事業計画及び成長可能性に関する事項」2026年9月11日公表
対象期間:2027年7月期計画 ~ 2029年7月期中期KPI
① 会社が掲げる目標業績数字
| 項目 | 2026/7実績 | 2027/7計画 | 増減 | 前期比 |
|---|---|---|---|---|
| 売上高 | 1,353百万円 | 1,569百万円 | +215百万円 | +15.9% |
| ビジネスマッチング事業 | 940 | 1,066 | +125 | +13.4% |
| └ 自社運営マッチングサービス | 201 | 379 | +177 | +88.0% |
| └ SaaS型マッチングシステム | 548 | 554 | +5 | +1.1% |
| └ その他 | 189 | 131 | ▲57 | ▲30.4% |
| リサーチ事業 | 413 | 503 | +89 | +21.7% |
| 販売費及び一般管理費 | 1,520 | 1,345 | ▲175 | ▲11.5% |
| 営業利益 | ▲667 | ▲381 | +286 | ― |
業績計画の読み方
2027年7月期は「黒字化」ではなく、売上回復+販管費削減による赤字幅縮小が中心。 売上高を約2.15億円増加させる一方、販管費を約1.75億円削減し、 営業損失を2.86億円改善する構造となっている。
主要サービスKPI
| サービス | 2027年7月期目標 | 位置付け |
|---|---|---|
| Linkers Sourcing / Marketing | 案件139件・売上268百万円 | 営業人員の育成・生産性向上による既存顧客深耕と案件回復 |
| Linkers TX | 有償契約30件・売上112百万円 | グループの主要な成長ドライバー |
| Linkers for BANK等 | 導入50機関・売上555百万円 | 安定ストック収益を維持しながら新規導入1機関を想定 |
| リサーチサービス | 285件・売上503百万円 | カスタマイズ型中心の高付加価値化 |
| 人員 | 103名 | 量的採用より再配置・育成・生産性向上を優先 |
2029年7月期までの中期KPI
| KPI | 2026/7実績 | 2027/7目標 | 2028/7目標 | 2029/7目標 |
|---|---|---|---|---|
| LFB導入機関数 | 49機関 | 50機関 | 52機関 | 55機関 |
| 広域連携案件数/1機関・年間 | 24件 | 27件 | 30件 | 33件 |
| 広域連携 成約率 | 23% | 26% | 28% | 30% |
| LFBストック収益 (期末月額) |
41百万円 | 42百万円 | 45百万円 | 48百万円 |
| TXストック収益 (期末月額) |
― | 22百万円 | 46百万円 | 67百万円 |
重要ポイント
2028年・2029年7月期については、売上高・営業利益などの連結P/L目標は今回の資料では示されていない。 したがって中期目標の中心は、LFBの利用深化とLinkers TXのストック収益拡大という事業KPIで評価する必要がある。
② 目標達成へのロードマップ・達成計画
回復・収益基盤づくり
- Sourcing / Marketingの案件数回復
- 営業人員の育成・戦力化
- TX有償契約30件を獲得
- LFB既存顧客の利用拡大
- カスタマイズリサーチ拡大
- 販管費を11.5%削減
TX・LFBのスケール
- LFB導入52機関
- 広域連携30件/機関
- 成約率28%
- LFB月額ストック45百万円
- TX月額ストック46百万円
- 顧客利用・収益機会の拡大
ストック収益の本格化
- LFB導入55機関
- 広域連携33件/機関
- 成約率30%
- LFB月額ストック48百万円
- TX月額ストック67百万円
- 製造業向けSaaSを中核成長領域へ
最重要施策:Linkers TXへの経営資源集中
M&A領域での新規事業開発を停止し、競争優位性を発揮しやすい 製造業の技術探索・マッチング領域へ経営資源を集中。 Linkers TXについて、有償顧客獲得、UI/UX改善、データベース・検索推薦機能、 外部データ連携、案件管理、顧客導入支援等を強化する。
選択と集中 製造業SaaS ストック収益化 AI・技術データ活用SBIグループとの資本業務提携・財務基盤強化
SBIグループとの資本業務提携により、地域金融機関・投資先・提携先等のネットワークを活用し、 Linkers TXの販売拡大・機能拡充、既存LFBサービスとの連携を進める。
資金面では第三者割当約2.5億円と 劣後特約付借入5億円を活用。 重点投資としてLinkers TXに約1.7億円、SaaS型マッチングシステムに約0.7億円を充てる計画。
計画の分析ポイント
1. 成長の主役がTXへ移行
LFBは新規導入数の急拡大より既存顧客の利用深化へ方針転換。 一方、TXは2029年7月期に月額ストック収益67百万円を目指す新KPIが設定され、 中期成長の中心に据えられた。
2. 2027年度は売上拡大だけでなくコスト削減も重要
営業損失改善額2.86億円に対し、販管費削減計画は1.75億円。 損益改善は「高成長だけ」に依存せず、固定費コントロールとの両輪となっている。
3. LFB目標は大幅に現実化
従来の2027年7月期65機関・2028年7月期73機関から、 今回はそれぞれ50機関・52機関へ下方修正。 導入数の量より、広域連携件数・成約率・ストック収益を重視する計画へ変化している。
4. 黒字化時期はまだ明示されていない
2027年7月期でも営業損失3.81億円を計画。 2028年・2029年7月期の利益目標は開示されておらず、 TXのストック収益拡大が最終的に全社黒字化へどの時点でつながるかが今後の確認点となる。
③ 目標達成リスク
| 主なリスク | 発生可能性 | 影響度 | 計画への影響・対応 |
|---|---|---|---|
| 競争激化 | 中 | 中 | 参入障壁が比較的低く、新規参入や競争激化の可能性。 独自データ、マッチングノウハウ、LFB連携等で差別化を継続。 |
| システムトラブル | 低 | 中 | SaaS・オンラインサービスの停止は収益や信頼性へ影響。 クラウド、データ二重化、セキュリティ・ネットワーク冗長化で対応。 |
| 経営体制 | 低 | 中 | 経営陣の急激な変更や重要人材離脱等が事業推進に影響する可能性。 共同代表制、権限分散、内部統制強化を進める。 |
計画遂行上、特に注意したい点
2026年7月期は、元代表取締役に関する一連の事案の影響等から、 一部金融機関でLFBの新規導入検討が慎重化し、新規導入ゼロとなった。 このためLFBの中期導入目標は大幅に下方修正されている。 今後は信用回復だけでなく、既存49機関での利用深化・成約率向上が計画達成の重要条件となる。
総括
最新計画は、従来の「LFB導入機関数の拡大」を中心とした成長シナリオから、 「既存事業の収益性改善+Linkers TXのSaaS・ストック収益拡大」へ軸足を移した計画と評価できる。
2027年7月期はまだ大幅な営業赤字を見込むため、短期的な焦点は ①売上15.69億円の達成、②販管費13.45億円への削減、 ③TX有償契約30件、④LFBの利用深化。 中期的にはTXの月額ストック収益を2027年22百万円から2029年67百万円まで拡大できるかが、 企業価値改善の最重要チェックポイントとなる。
※金額は原則として百万円単位。分析・評価部分は開示資料に基づく整理。 投資判断を推奨するものではありません。

コメント