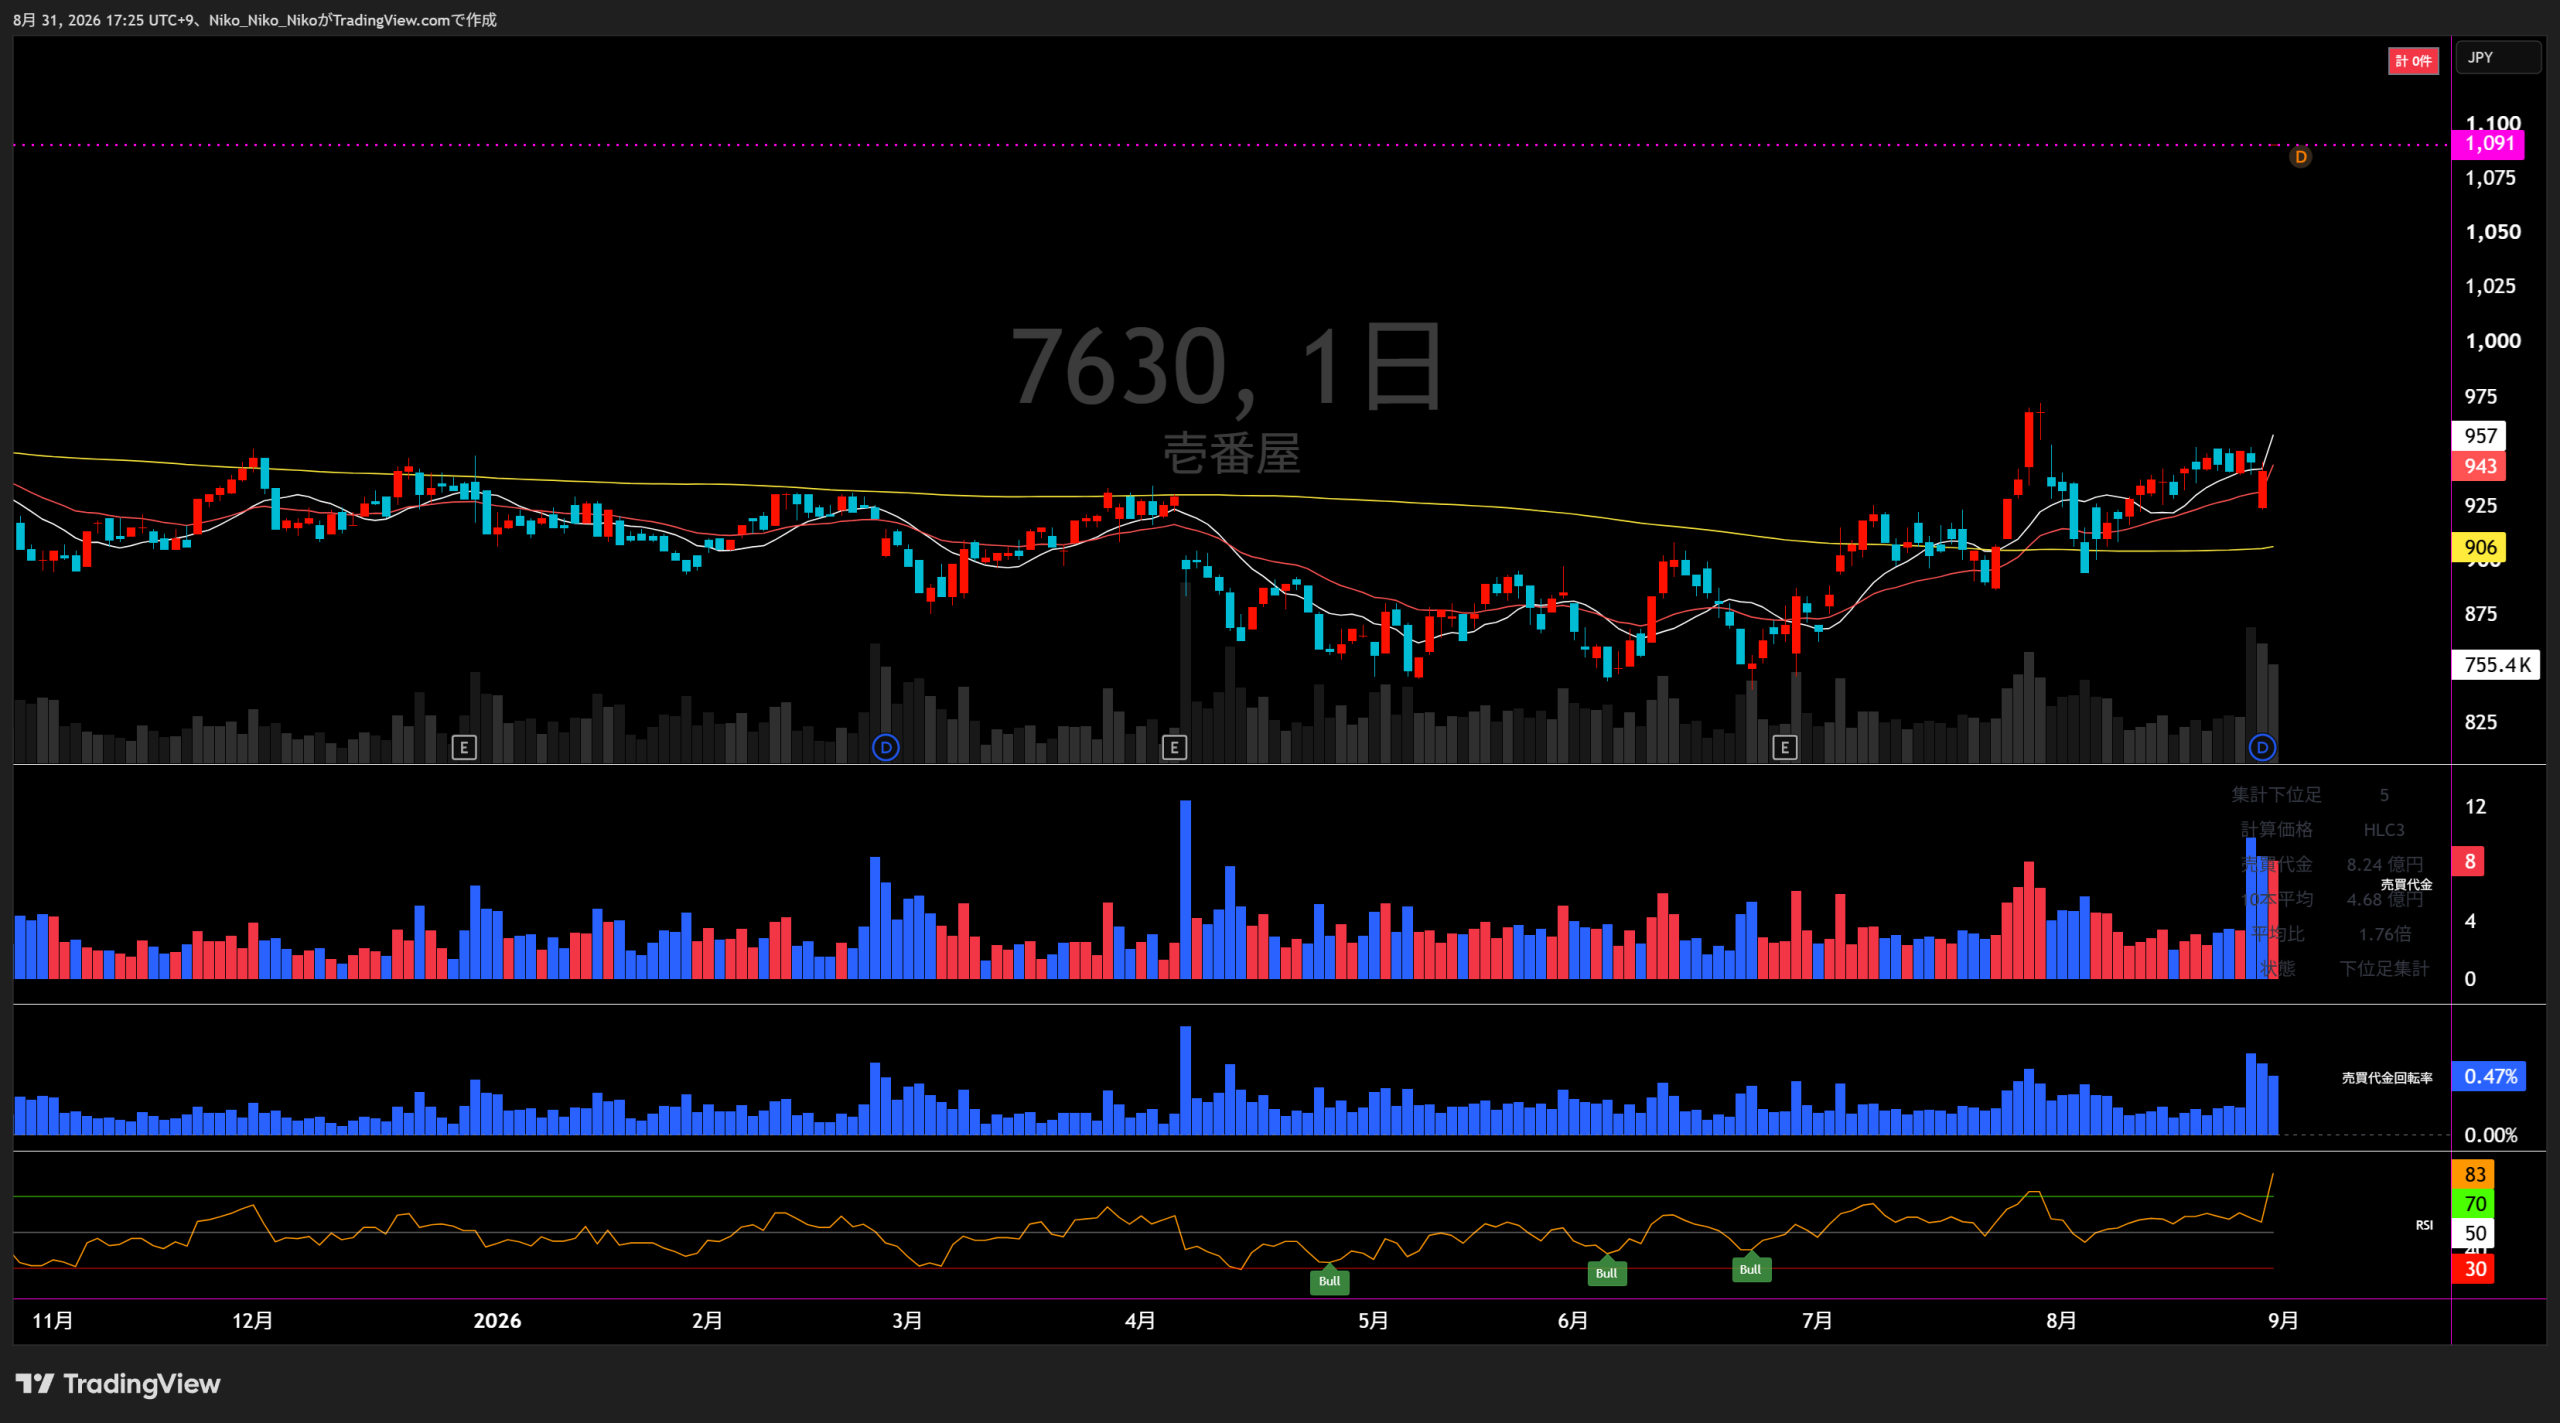
7630 壱番屋
飲食事業・付帯業務
事業内容
飲食事業・付帯業務は、「カレーハウスCoCo壱番屋」の直営店運営とフランチャイズ展開を中核に、国内外でカレー専門店を展開する事業です。国内ではCoCo壱番屋に加え「パスタ・デ・ココ」、M&Aで加わった「旭川成吉思汗 大黒屋」「麺屋たけ井」「博多もつ鍋 前田屋」「らーめん小僧」「パフェテリア パル」「旧ヤム邸」など複数業態を運営。海外でもCoCo壱番屋を展開し、北米を重点市場としています。さらに、食品メーカー・小売向けのコラボ商品やオリジナルカレー受託販売、自社ECでのレトルト・ギフト販売などの外販・ECも手掛けています。
直近5年業績サマリー
| 業績項目 | 2022年2月期 | 2023年2月期 | 2024年2月期 | 2025年2月期 | 2026年2月期 | 2027年2月期 最新予想 |
|---|---|---|---|---|---|---|
| 売上高 | 45,022 | 48,286 +3,264 / +7.2% | 55,137 +6,851 / +14.2% | 61,006 +5,869 / +10.6% | 65,518 +4,512 / +7.4% | 72,600 +7,082 / +10.8% |
| 営業損益 | 2,855 | 3,613 +758 / +26.5% | 4,715 +1,102 / +30.5% | 4,925 +210 / +4.5% | 4,715 △210 / △4.3% | 5,000 +285 / +6.0% |
| 経常損益 | 4,168 | 4,042 △126 / △3.0% | 5,021 +979 / +24.2% | 5,194 +173 / +3.4% | 4,985 △209 / △4.0% | 5,040 +55 / +1.1% |
| 当期純利益 | 2,921 | 2,538 △383 / △13.1% | 2,685 +147 / +5.8% | 3,171 +486 / +18.1% | 2,562 △609 / △19.2% | 2,720 +158 / +6.2% |
| EPS | 18.31円 | 15.91円 -2.40 / △13.1% | 16.84円 +0.93 / +5.8% | 19.88円 +3.04 / +18.1% | 16.06円 -3.82 / △19.2% | 17.04円 +0.98 / +6.1% |
| 一株配当金 | 16円 | 16円 +0 / +0.0% | 16円 +0 / +0.0% | 16円 +0 / +0.0% | 16円 +0 / +0.0% | 16円 +0 / +0.0% |
| 純資産 | 30,607 | 30,945 +338 / +1.1% | 31,378 +433 / +1.4% | 32,600 +1,222 / +3.9% | 32,885 +285 / +0.9% | — |
| 営業CF | 5,238 | 3,958 △1,280 / △24.4% | 6,086 +2,128 / +53.8% | 5,318 △768 / △12.6% | 5,594 +276 / +5.2% | — |
| 投資CF | -466 | -932 △466 / △100.0% | -4,994 △4,062 / △435.8% | -3,052 +1,942 / +38.9% | -4,932 △1,880 / △61.6% | — |
| 財務CF | -3,075 | -2,969 +106 / +3.4% | -3,217 △248 / △8.4% | -2,914 +303 / +9.4% | -2,934 △20 / △0.7% | — |
| フリーCF | 4,772 | 3,026 △1,746 / △36.6% | 1,092 △1,934 / △63.9% | 2,266 +1,174 / +107.5% | 662 △1,604 / △70.8% | — |
EPS・配当は2024年3月1日の1株→5株の株式分割を過年度にも遡及した比較ベース。受注残高は見込生産のため記載対象外です。
1.会社予想と実績
2022年2月期から2026年2月期は期首会社予想と通期実績を比較。2027年2月期は最新通期予想とQ1の単純進捗を表示しています。
| 指標 | 2022年2月期 | 2023年2月期 | 2024年2月期 | 2025年2月期 | 2026年2月期 | 2027年2月期 | ||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 会社予想 | 実績 | 達成率 | 会社予想 | 実績 | 達成率 | 会社予想 | 実績 | 達成率 | 会社予想 | 実績 | 達成率 | 会社予想 | 実績 | 達成率 | 会社予想 | 実績 | 達成率 | |
| 売上高 (百万円) | 48,900 | 45,022 | 92.1% | 51,800 | 48,286 | 93.2% | 53,000 | 55,137 | 104.0% | 61,500 | 61,006 | 99.2% | 67,300 | 65,518 | 97.4% | 72,600 | — | Q1 23.4%単純進捗 |
| 営業利益 (百万円) | 3,970 | 2,855 | 71.9% | 4,730 | 3,613 | 76.4% | 4,300 | 4,715 | 109.7% | 5,200 | 4,925 | 94.7% | 5,400 | 4,715 | 87.3% | 5,000 | — | Q1 21.7%単純進捗 |
| 経常利益 (百万円) | 4,720 | 4,168 | 88.3% | 5,140 | 4,042 | 78.6% | 4,540 | 5,021 | 110.6% | 5,400 | 5,194 | 96.2% | 5,500 | 4,985 | 90.6% | 5,040 | — | Q1 22.7%単純進捗 |
| 親会社株主帰属純利益 (百万円) | 3,500 | 2,921 | 83.5% | 3,350 | 2,538 | 75.8% | 2,880 | 2,685 | 93.2% | 3,100 | 3,171 | 102.3% | 3,300 | 2,562 | 77.6% | 2,720 | — | Q1 26.8%単純進捗 |
| EPS (円) | 21.90 | 18.31 | 83.6% | 20.99 | 15.91 | 75.8% | 18.05 | 16.84 | 93.3% | 19.43 | 19.88 | 102.3% | 20.68 | 16.06 | 77.7% | 17.04 | — | Q1 26.8%単純進捗 |
達成率=実績÷期首会社予想×100。レンジ予想はありません。EPSは株式分割後ベースへ統一しています。2027年2月期は通期実績未確定のためQ1単純進捗を表示しています。
2.達成・未達理由
新型コロナの行動制限・営業時間短縮が想定より長期化し、国内店舗の回復が期初前提に届きませんでした。海外は回復し、補助金収入等も利益を下支えしましたが、期初予想を埋めるには至りませんでした。
国内は値上げ後も客数の大幅減を回避しましたが、期初に想定したコロナ前水準への回復が遅れ、中国のゼロコロナ政策も逆風となりました。食材・物流・光熱費などのコスト上昇と補助金収入の減少も利益を圧迫しました。
国内人流の回復、訪日客増加、既存店売上の大幅伸長で売上・営業利益・経常利益は期初予想を上回りました。一方、減損損失などの特別損失負担により、親会社株主帰属純利益とEPSは期初予想に届きませんでした。
店舗売上、FC向けカレーソース卸売価格改定、国内外子会社の拡大で増収となりましたが、米をはじめとする食材価格、人件費、物流費の上昇が重く、売上・営業利益・経常利益は期初予想を小幅に下回りました。
国内CoCo壱番屋の価格改定や子会社拡大で増収となったものの、米をはじめとする食材仕入価格や物流費の上昇を吸収できず営業・経常利益が未達。減損損失と本部ソフトウエア入れ替えに伴う固定資産除却損も純利益を押し下げました。
Q1は売上が前年同期比7.8%増となる一方、営業利益は14.3%減、経常利益は15.8%減、純利益は21.1%減。海外・国内子会社の拡大が増収を牽引しましたが、米など食材仕入価格や物流費の上昇で利益は減少しました。会社はQ1時点で通期予想を据え置いています。
上記はQ1実績÷通期会社予想による単純進捗率で、季節性や利益計上時期は考慮していません。
3.事業セグメントの自信度
財務報告上は単一セグメントですが、決算短信で継続的に説明される主要事業分野ごとに、各年度の原文コメントと業績変化から自信度を推理しています。
国内CoCo壱番屋
営業時間の短縮やアルコール類の提供制限が長期化
コロナ禍の行動制限が国内店舗の回復を抑制。
値上げ後も大幅に減少することなく推移
価格改定後も客数の大幅減を回避し、需要耐性を確認。
既存店ベースでは前期比12.1%増
人流回復と客単価上昇で既存店が大きく伸長。
店舗売上高が好調に推移した
増収を確保した一方、価格改定後の客数低下が課題化。
客数は前期比3.5%減
価格効果で売上を維持したが、客数減と食材コスト上昇が重石。
既存店ベースで前年同期比0.5%増
客数がプラスへ戻りつつある一方、利益は前年同期比で減少。
Q1は既存店売上+2.5%、客数+0.5%と改善。一方で食材・物流費の上昇により全社利益は減益で、需要回復と採算改善の両立を確認する局面です。
海外CoCo壱番屋
前期の大幅な落ち込みからは概ね回復傾向
国ごとの規制差は残ったが、コロナ禍から回復。
その他の国やエリアでは概ね売上は回復に向かい
中国のゼロコロナ政策が逆風、他地域は回復。
当連結会計年度累計 全店売上高 17.6
海外全体は二桁増収。ただし下期には地域差が拡大。
既存店ベースでは前年同期比1.7%減
全店売上は伸びたが既存店は弱く、成長の質に課題。
中国、香港等で前年の水準を下回り
新店効果はあったが、中国・香港など既存店が弱含み。
香港やイギリス、タイ等が好調に推移
為替影響除き既存店+2.0%、重点地域の広がりを確認。
Q1の海外店舗売上は+13.9%、為替影響を除く既存店も+2.0%。北米展開と地域分散が成長余地を支えています。
国内子会社事業
大黒屋などを含む新業態の拡張途上。独立した分野別記載は限定的。
新業態を育成する段階で、CoCo壱番屋に比べ規模は限定的。
2023年3月「麺屋たけ井」を8店舗、2023年12月「前田屋」を4店舗取得
M&Aで国内の業態ポートフォリオを明確に拡大。
国内外子会社の事業拡大等が寄与
M&Aで取得した業態の寄与が連結増収に表面化。
「旭川成吉思汗(ジンギスカン)大黒屋」の店舗売上高は、19億25百万円
複数ブランドの出店拡大が続き、成長ドライバー化。
全店ベースの店舗売上高は16億49百万円(前年同期比73.5%増)
旧ヤム邸取得と新規出店で高成長が継続。
Q1売上は+73.5%。M&Aで取得した複数業態の出店拡大が進み、CoCo壱番屋以外の成長軸として存在感が高まっています。
外販・EC事業
国内では39種類の新商品を含む72種類の商品が
コラボ商品開発を継続し、店舗外収益源を育成。
コラボ・レトルト商品などの外販を継続。
外販は補完的事業として商品展開を継続。
店舗以外の顧客接点拡張を継続する段階。
外販・ECを付帯事業として継続し、販売チャネルを拡張。
他社とのコラボレーション企画87点が発売された
ECモール展開も加わり、売上高は前年同期比35.4%増。
Q1売上は+35.4%。コラボ企画87点に加え、Amazon・楽天市場・Yahoo!ショッピングでの販売が成長チャネルを広げています。
4.最新予想信頼度
達成できると判断する理由
- Q1の単純進捗は売上23.4%、営業利益21.7%、経常利益22.7%、純利益26.8%で、年度初めとして大きく崩れてはいません。
- 国内CoCo壱番屋はQ1の既存店売上が2.5%増、客数も0.5%増となり、価格改定後に弱かった客数がプラスへ戻っています。
- 海外は全店売上13.9%増、国内子会社事業は73.5%増、外販事業は35.4%増と、主力以外の成長が全社増収を支えています。
- 通期営業利益5,000百万円に対しQ1後の残り必要額は3,915百万円。残り9か月の必要営業利益率は約7.0%で、Q1の6.4%からの改善幅は限定的です。
達成できないと判断する理由
- 通期では営業利益6.0%増を計画する一方、Q1営業利益は前年同期比14.3%減。残り9か月で前年同期比の利益トレンドを反転させる必要があります。
- 会社は米等の食材仕入価格、物流費、人件費、新規出店費用の高止まりを引き続き厳しい経営環境として挙げています。
- Q1売上の単純進捗は23.4%で25%を下回っており、年間10.8%増収を達成するには海外・子会社の高成長継続と国内既存店の安定が必要です。
- M&Aによる業態拡大は成長源である一方、のれん償却や出店・統合費用が増えれば、増収がそのまま利益増加につながらない可能性があります。
利益計上時期の見方
Q1短信では通期予想の変更はなく、特定の下期偏重を前提とする説明も示されていません。したがってQ1進捗を4倍して判断するのではなく、残り9か月で営業利益率を約7.0%まで引き上げられるか、食材・物流コストと国内客数の推移を確認することが重要です。掲載進捗率は単純進捗率です。
第8次中期経営計画を分析
壱番屋の最新中期経営計画は「第8次中期経営計画」です。 2030年に目指す「食のエンターテイメント企業」への中間ステップとして、 国内CoCo壱番屋、海外、M&A・新業態を成長軸に据えています。
① 企業が掲げる目標業績数字
2027年2月期・修正後の連結業績目標
| 項目 | 当初計画 | 修正計画 | 修正幅 |
|---|---|---|---|
| 売上高 | 740億円 | 726億円 | ▲14億円(▲1.9%) |
| 営業利益 | 70億円 | 50億円 | ▲20億円(▲28.6%) |
| 経常利益 | 73億円 | 50.4億円 | ▲22.6億円(▲31.0%) |
| 親会社株主に帰属する当期純利益 | 46億円 | 27.2億円 | ▲18.8億円(▲40.9%) |
修正後の営業利益率は単純計算で約 6.9%。 当初計画の約9.5%から大きく低下しており、 中計修正の本質は「売上不足」というより「利益率低下」にあります。
2027年2月末・修正後のグループ店舗数
| 店舗区分 | 当初計画 | 修正計画 | 修正幅 |
|---|---|---|---|
| 国内CoCo壱番屋 | 1,260店 | 1,209店 | ▲51店 |
| パスタ・デ・ココ等 | 40店 | 30店 | ▲10店 |
| 国内子会社 | 60店 | 64店 | +4店 |
| 海外 | 300店 | 242店 | ▲58店 |
| グループ合計 | 1,660店 | 1,545店 | ▲115店 |
店舗計画では海外が58店減と最大の下方修正になった一方、 国内子会社だけは60店から64店へ上方修正されています。 CoCo壱番屋一本足ではなく、M&Aで獲得した業態を含む 事業ポートフォリオ拡大が相対的に重要になっています。
2030年2月期の長期ゴール
グループ店舗数
2,100店舗
国内外・新業態を含めた店舗網の拡大。
連結営業利益
100億円
「食のエンターテイメント企業」に向けた収益目標。
目指す企業像
食のエンターテイメント企業
さまざまな食のシーンで楽しさと感動を提供する。
② 目標達成へのロードマップ・達成計画
国内CoCo壱番屋を「基盤+成長エンジン」にする
店舗収益力の改善を基本に、ブランド力を高めるマーケティング、 新しい出店ロケーションの開拓、直営店を使った新施策の検証を進めます。 FC加盟店とのWin-Win関係を維持・強化し、優良オーナーの育成も継続します。
商品・ブランドの接点を店舗外にも広げる
高付加価値商品の提案に加え、CoCo壱番屋ブランドを活用した商標ビジネスなどを展開。 「店舗でカレーを食べる」だけでなく、幅広いシーン・ジャンルで CoCo壱番屋との接点を増やし、認知向上から来店につなげる考えです。
海外を中長期の成長領域として拡大
米国やアジアなど既存地域での店舗拡大と新規地域への進出を進めます。 中国では不採算店を整理し上海へのドミナント化を進める一方、 米国ではFC展開を成長手段として活用する方針です。 ただし中計最終年度の海外店舗目標は300店から242店へ引き下げられています。
M&A・新業態を第3の成長軸へ
「成吉思汗 大黒屋」「麺屋たけ井」「博多もつ鍋 前田屋」など、 M&Aで取得したブランドの出店拡大を進めます。 CoCo壱番屋以外の飲食業態を育成し、グループ全体の成長機会を広げる戦略です。
2030年へ再加速
第8次中計は2030年ビジョンに向かう中間地点です。 2027年の数値目標は下方修正されましたが、 現時点で公式に掲げる2030年の「2,100店舗・営業利益100億円」は維持されています。 そのため2027年以降には、より高い成長率が必要になります。
③ 達成リスク
会社が中計修正時に明示した主な要因
- 米の仕入価格の急騰: 過去に経験したことのない水準の原価上昇が収益を圧迫。
- 人件費の増加: 店舗運営コストの上昇により利益率改善の難易度が上昇。
- 物流費の増加: 商品・食材供給にかかわるコスト上昇を企業努力だけでは吸収しにくい状況。
- 地政学情勢: ウクライナ侵攻や中東情勢など、先行き不透明な外部環境が継続。
分析:修正後の中計をどう見るか
売上高は740億円から726億円への約1.9%の下方修正ですが、 営業利益は70億円から50億円へ約28.6%減額されています。 これは客数・売上規模だけでなく、米・人件費・物流費などの コスト上昇を価格転嫁や生産性向上でどこまで吸収できるかが、 最大の業績ドライバーになっていることを示します。
海外店舗目標は300店から242店へ58店、約19%引き下げられました。 2030年成長を海外に期待する構想自体は変わっていないため、 米国・アジアでのFC開発と店舗採算の両立が今後の重要な確認項目です。
2027年営業利益の修正目標50億円から2030年の100億円に到達するには、 単純計算で今後3年間に年平均約26%の営業利益成長が必要です。 当初の2027年計画70億円を起点とする場合よりも、2030年までの成長勾配は大幅に急になりました。
同様に店舗数も、2027年の修正目標1,545店から2030年の2,100店まで 単純CAGRで年平均約10.8%の増加が必要です。 したがって、第8次中計の最終年度達成だけでなく、 「2028年2月期以降に再加速できるか」がより重要になっています。
主な参照資料
・株式会社壱番屋「中期経営計画の見直しに関するお知らせ」2026年4月6日
・株式会社壱番屋「壱番屋長期ビジョン2030の数値目標と次期中期経営計画の策定に関するお知らせ」2024年1月9日
・株式会社壱番屋「壱番屋長期ビジョン2030」および公式企業情報
※修正率、営業利益率、2027年から2030年までのCAGRは開示数値を基にした単純計算。

コメント