ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
7356 Retty
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
Retty運営事業(単一報告セグメント)
Retty株式会社は、実名型グルメプラットフォーム「Retty」の運営を唯一の報告セグメントとしています。ユーザーの飲食店探しと飲食店の集客を結ぶサービスで、飲食店から受け取る月額固定・従量のサービス利用料が主な収益源です。飲食店支援サービスでは掲載・検索・ネット予約送客を通じた集客を支援し、固定課金の有料店舗数、ARPU、予約送客人数が重要な業績指標です。もう一つの収益活動である統合ソリューション(旧・広告コンテンツ)では、主に大手法人向けに広告、コンテンツ、システム開発、飲食店開拓、調査を組み合わせて提供しています。両者は独立した報告セグメントではなく、個別の営業利益は開示されていません。
報告セグメントは全期間を通じて1つ。セグメント利益の個別開示はないため、棒グラフの利益側には全社営業損益を使用。2026年9月期3Q累計は9か月分であり、通期との直接比較には注意。
直近5年業績サマリー
| 業績項目 | 2021年9月期 | 2022年9月期 | 2023年9月期 | 2024年9月期 | 2025年9月期 | 2026年9月期 最新会社予想 |
|---|---|---|---|---|---|---|
| 売上高(百万円) | 1,938
|
1,715
前年差 -223 / -11.5%
|
1,556
前年差 -159 / -9.3%
|
1,562
前年差 +6 / +0.4%
|
1,630
前年差 +68 / +4.4%
|
1,496 |
| 営業損益(百万円) | △283
|
△751
前年差 -468 / -165.4%
|
△524
前年差 +227 / +30.2%
|
△91
前年差 +433 / +82.6%
|
19
前年差 +110 / +120.9%
|
10 |
| 経常損益(百万円) | △356
|
△755
前年差 -399 / -112.1%
|
△535
前年差 +220 / +29.1%
|
△94
前年差 +441 / +82.4%
|
13
前年差 +107 / +113.8%
|
0 |
| 当期純利益(百万円) | △358
|
△859
前年差 -501 / -139.9%
|
△612
前年差 +247 / +28.8%
|
△79
前年差 +533 / +87.1%
|
11
前年差 +90 / +113.9%
|
79 |
| EPS(円) | △31.28
|
△73.10
前年差 -41.82 / -133.7%
|
△42.56
前年差 +30.54 / +41.8%
|
△5.37
前年差 +37.19 / +87.4%
|
0.79
前年差 +6.16 / +114.7%
|
5.35 |
| 1株配当金(円) | 0.00
|
0.00
前年差 0
|
0.00
前年差 0
|
0.00
前年差 0
|
0.00
前年差 0
|
0.00 |
| 純資産(百万円) | 1,114
|
304
前年差 -810 / -72.7%
|
392
前年差 +88 / +28.9%
|
314
前年差 -78 / -19.9%
|
339
前年差 +25 / +8.0%
|
— |
| 営業CF(百万円) | △439
|
△558
前年差 -119 / -27.1%
|
△284
前年差 +274 / +49.1%
|
△105
前年差 +179 / +63.0%
|
△41
前年差 +64 / +61.0%
|
— |
| 投資CF(百万円) | △61
|
△8
前年差 +53 / +86.9%
|
42
前年差 +50 / +625.0%
|
△1
前年差 -43 / -102.4%
|
△109
前年差 -108 / -10800.0%
|
— |
| 財務CF(百万円) | 671
|
832
前年差 +161 / +24.0%
|
219
前年差 -613 / -73.7%
|
△105
前年差 -324 / -147.9%
|
△141
前年差 -36 / -34.3%
|
— |
| フリーCF(百万円) | △500
|
△566
前年差 -66 / -13.2%
|
△242
前年差 +324 / +57.2%
|
△106
前年差 +136 / +56.2%
|
△150
前年差 -44 / -41.5%
|
— |
単位は項目名に表記。前年比率は「当年値-前年値」÷前年値の絶対値で計算(赤字縮小はプラス表示)。フリーCF=営業CF+投資CF。公表済みの百万円単位表示値から計算。2026年3QのCFは四半期短信に記載がないため年間表へ混在させていません。
1.会社予想と実績
2022~2025年:各期首に開示した通期会社予想と実績。2024年はレンジ予想の中央値。2026年:2026年8月13日修正後の最新会社予想(通期実績は未公表)。損失予想では達成率を機械的に算出せず、損失縮小・拡大を表示します。
売上高
会社予想と実績営業利益
会社予想と実績経常利益
会社予想と実績当期純利益
会社予想と実績EPS
会社予想と実績2.達成・未達理由
2022年9月期
売上高は期首予想を95百万円下回った。飲食店の販促意欲低迷、固定プランの有料店舗数1,429件減少、広告単価の低下が響いた。
営業損失は予想より13百万円小さかった一方、固定資産減損102百万円の計上などで最終損失は予想より87百万円拡大した。
2023年9月期
売上高は期首予想を264百万円下回った。解約率の高い特定代理店経由の減少継続と広告コンテンツの減収が主因。
原価・販管費削減で営業損失は期首予想より11百万円縮小したが、減損損失74百万円などで最終損失は66百万円下振れした。
2024年9月期
売上高は期首レンジの中央値1,650百万円を88百万円下回った。広告案件の受注遅れなどが影響。
高LTV商品への転換や販管費削減は進んだが、営業利益の黒字予想14百万円に対して91百万円の損失となった。
2025年9月期
売上高は期首予想1,698百万円に対し1,630百万円で68百万円未達。広告案件・販路構成の変動が残った。
営業利益は19百万円と黒字転換を実現したが期首予想29百万円には届かず、当期純利益も11百万円で予想16百万円を下回った。
3.事業セグメントの自信度
単一のRetty運営事業について評価。以下の強気・中立・弱気は決算の開示内容からの分析上の分類であり、会社の公式格付けではありません。原文引用は各年度カード内に収録。
コロナ禍で店舗開拓が鈍化。会員店舗減少、広告単価低下が継続。
感染症影響の残存と解約増が重なり、開発・営業人員増による費用上昇も重荷。
特定代理店の解約影響は続くが、重点チャネルの改善とコスト縮小を確認。
有料店舗数7,003件へ増加。一方、期初黒字予想には届かず営業赤字。
営業黒字化を達成したが、固定課金の高単価店舗数は減少し営業CFも赤字。
3Qで営業赤字、通期予想を下方修正。7月の店舗数純増と4Qコスト削減は改善要因。
4.最新予想信頼度
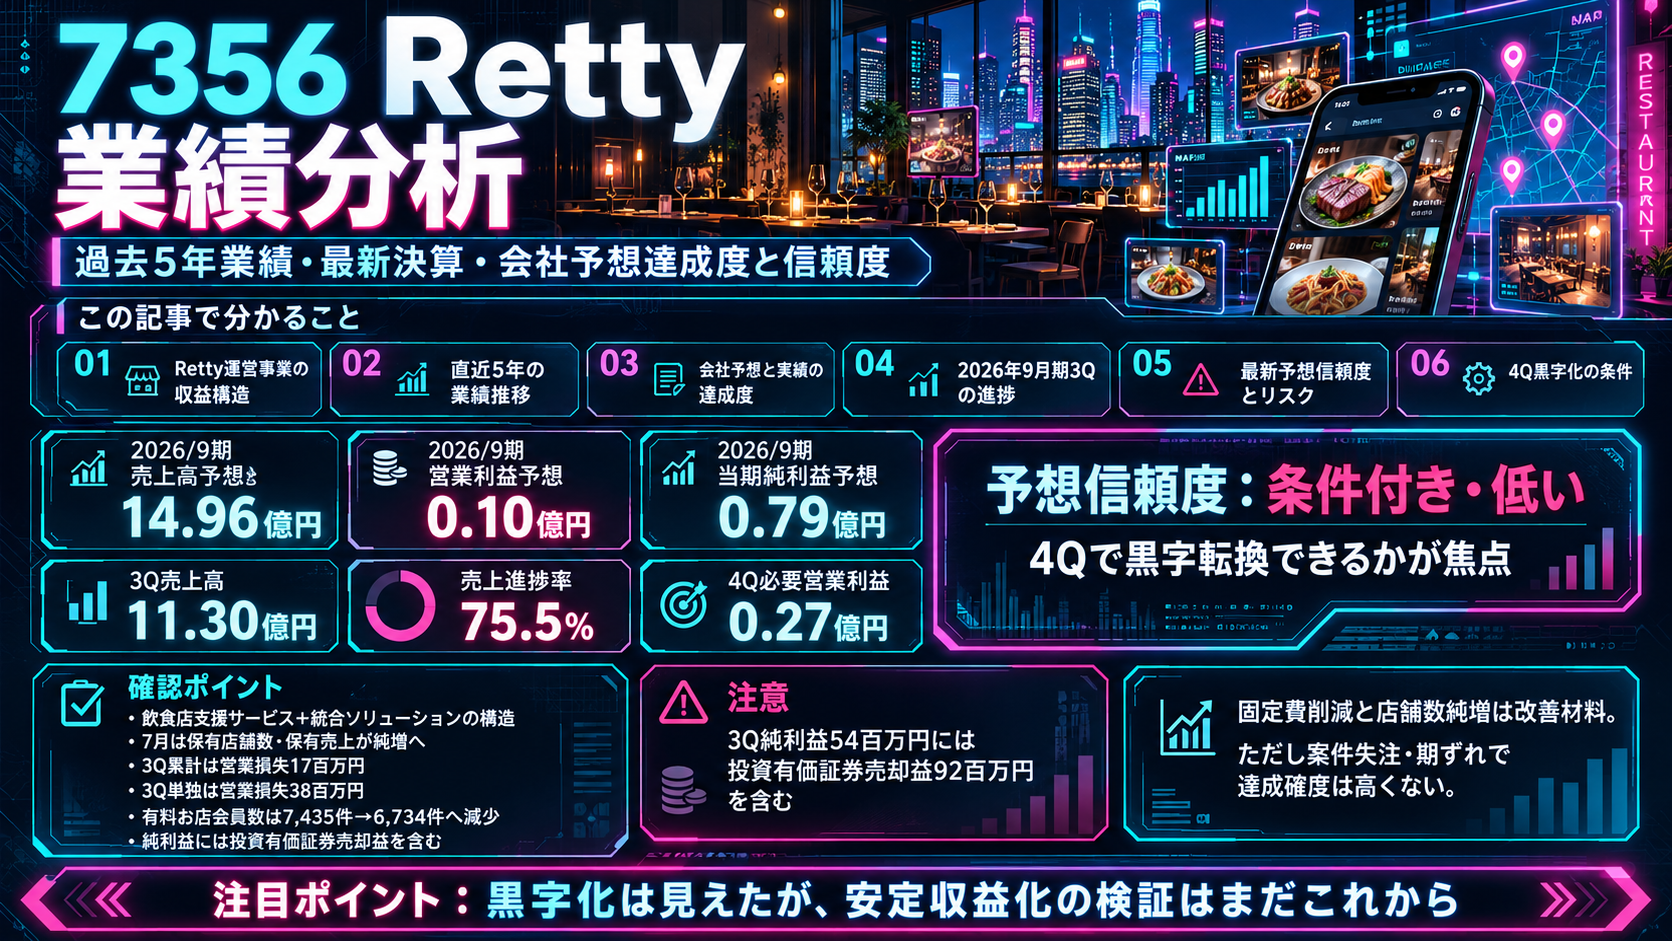
期首予想の売上高1,603百万円・営業利益47百万円から、直近の通期見通しは売上高1,496百万円・営業利益10百万円へ下方修正。3Q累計の営業赤字から第4四半期に黒字転換する必要があります。
達成できると判断する理由
- 会社は第4四半期売上高の大宗を契約済み継続収益・受注済み案件が占め、新規獲得依存は限定的と説明。
- 2026年7月に飲食店支援サービスの保有店舗数・保有売上が純増へ転換。
- 6月の事業構造改革による固定費削減が第4四半期以降に表れる見込み。
達成できないと判断する理由
- 3Q累計は営業損失17百万円で、通期10百万円達成には4Q単独27百万円の営業利益が必要。
- 3Q単独営業損失は38百万円。統合ソリューションで案件失注・売上計上の期ずれが発生。
- 有料お店会員数は2025年9月末7,435件から2026年6月末6,734件へ減少し、固定プランの単価低下も課題。
- 継続企業の前提に重要な疑義を生じさせる状況があると会社が説明(対応策により重要な不確実性は認められないとの会社判断)。
収益計上時期を見る際の注意点
飲食店支援サービスは継続課金主体ですが、統合ソリューションは案件ごとのフロー収益で四半期変動が大きく、期ずれも発生しています。単純進捗率だけでは達成可否を判定できません。3Q実績から逆算した4Q必要額は売上高366百万円、営業利益27百万円、経常利益25百万円、当期純利益25百万円です。
なお、3Q当期純利益54百万円には投資有価証券売却益92百万円が含まれるため、最終利益の黒字を本業の稼ぐ力と同一視できません。
最終判断
会社の通期営業利益10百万円は、3Q時点の本業赤字と案件変動の大きさを踏まえると、実現余地はあるものの確実とは判断できません。重点確認項目は7月以降の有料店舗純増の継続、ARPU、統合ソリューションの受注・計上、4Qの固定費削減効果です。
2026年10月19日の株価160円を、会社予想EPS5.35円で割った予想達成時PERは約29.9倍です(160円÷5.35円)。株価は同日公表値、業績見通しは2026年8月13日時点であり、予想未達や特別利益の影響に注意が必要です。
出典:Retty株式会社 2021~2025年9月期決算短信、2026年9月期第3四半期決算短信(2026年8月13日)。株価160円は2026年10月19日の市場価格(株探・みんかぶ掲載)。業績は会社公表値(百万円未満切り捨て)。
7356|Retty
中期経営計画・成長戦略分析
営業利益5億円・10億円の長期目標に向けた道筋と、2026年9月期の下方修正後の実態を、会社開示資料に基づいて整理。
会社が掲げる営業利益目標
2025年12月開示の中長期目標は営業利益の数値。中期・長期の売上高、当期純利益、EPSの具体的な会社目標は、この資料で示されていない。
なお、2026年9月期の営業利益予想は当初4,700万円から1,000万円へ修正済みであり、旧予想と混同しない。
業績計画と足元の実績
| 対象期間 | 売上高 | 営業利益 | 経常利益 | 純利益 |
|---|---|---|---|---|
| 2025年9月期 実績 | 16.30億円 | 1,900万円 | 1,300万円 | 1,100万円 |
| 2026年9月期 期初予想 | 16.03億円 | 4,700万円 | 3,400万円 | 3,200万円 |
| 2026年9月期 3Q累計実績 | 11.30億円 | ▲1,700万円 | ▲2,500万円 | 5,400万円 |
| 2026年9月期 修正予想(最新) | 14.96億円 | 1,000万円 | 0万円 | 7,900万円 |
単位換算は会社開示の百万円表示に基づく。3Q累計は2025年10月〜2026年6月、修正予想は2026年8月13日公表。期初純利益予想は2025年11月13日の32百万円で、2026年3月30日に124百万円へ修正後、8月13日に79百万円へ修正。
利益の質:2026年9月期3Q累計の純利益5,400万円には、保有投資有価証券の売却による特別利益9,200万円が含まれる。営業損益は赤字であり、純利益の黒字を本業収益力の回復と同一視できない。
目標達成までのロードマップ
統合ソリューション:既存顧客の深耕、顧客基盤を利用した新規開拓、周辺領域の収益化を進め、営業利益5億円を目指す。
計画実行のための主要施策
飲食店向け直販・高収益モデル
代理店に依存した顧客獲得から、直販中心の契約管理・顧客獲得へ転換。会社説明では、直販は代理店手数料が生じないため、契約継続率と1件当たり採算の改善を狙う。
ネット予約送客・プロダクト改善
ネット予約送客人数は2026年9月期3Q時点で前年同期比平均11%増。検索・予約UIやデータ活用の改善を通じて、集客の質と飲食店への提供価値を高める。
統合ソリューションの拡大
広告・データ提供・飲食店アセット活用・システム開発等を法人顧客に展開。既存顧客深耕を基盤としつつ、飲食店の屋号承継・M&A仲介、AI研修などの周辺領域へ着手。
AI導入による固定費削減2026年8月資料
契約管理の手数料集計工数を約80%削減、経理・法務の定型作業を約50%削減した事例を公表。クリエイティブ制作も短時間化し、少人数でも運営できる体制を目指す。
先行KPIの改善と未達:有料お店会員総数は2026年6月末6,734件から7月末6,817件へ83件増加。ただし、同期間の固定プラン会員は4,746件から4,733件へ13件減少しており、高単価プランの回復まで確認できたわけではない。
目標達成に対する主なリスク
今後の確認指標
総括:会社が掲げる中長期の営業利益目標は5億円・10億円。一方、直近予想は営業利益1,000万円まで下方修正されており、達成には店舗課金収益の再成長、統合ソリューションの案件安定化、構造改革による利益率改善が必要。現時点では中長期目標の達成を裏付ける業績水準には達していない。
一次資料・参照元
- Retty「事業計画及び成長可能性に関する説明資料」(2025年12月26日):営業利益目標p.19、戦略p.20〜23、リスクp.28〜29。
- Retty「通期業績予想の修正に関するお知らせ」(2026年8月13日):修正後業績・理由。
- Retty「2026年9月期 第3四半期決算説明資料」(2026年8月13日):実績、KPI、コスト改革、成長施策。
- Retty「2026年9月期 第3四半期決算短信」(2026年8月13日):財務・事業リスク・継続企業の前提に関する重要事象等。
資料確認基準日:2026年10月19日。2026年9月期本決算は未公表のため、最新の確定業績は第3四半期累計。中期・長期の営業利益目標は会社方針であり、達成を保証するものではありません。
コメント