3040 ソリトンシステムズ
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
ITセキュリティ事業
企業・官公庁・自治体・教育機関・医療機関などのネットワークと情報資産を守る製品・サービスを開発・提供する中核事業。電子証明書を利用して正規の端末や利用者だけに接続を許可する「NetAttest EPS」、クラウドの多要素認証・シングルサインオンを担う「Soliton OneGate」、安全なファイル授受を支援する「FileZen S」、テレワーク向け「Soliton SecureDesktop」などを展開する。ネットワーク分離、認証・アクセス制御、エンドポイント対策、脆弱性診断、脅威情報、サイバー演習・CSIRT支援まで領域は幅広い。製品販売に加え、保守・クラウド利用など継続収益も持ち、公共分野のセキュリティ更改と重要インフラ防御が主要な需要先となる。
映像コミュニケーション事業
携帯電話の4G・5G回線などを利用し、高画質の映像を低遅延・安定的に遠隔伝送する「Smart-telecaster」シリーズを開発・販売する。放送・中継のほか、警察、消防、海上保安庁、自衛隊、災害対処などのパブリックセーフティ分野に採用される。関連する「Zao」製品・SDK、クラウド機能を通じ、映像を見ながら離れた車両や建設機械、ロボットを監視・操縦する応用にも取り組む。国内外で遠隔施工・遠隔監視を実証し、ウクライナでは復興現場向け建設機械の遠隔操縦の実証を進める。機器販売だけでなく映像伝送の基盤技術とサービス展開を含み、2025年と2026年に開発チームの費用配賦先が変更されている。
Eco 新規事業開発
既存の人感センサー製品の開発・販売を行う一方、アナログ回路とデジタル処理を組み合わせた省電力半導体デバイス、アナログエッジAIチップなどを研究開発する事業。アナログエッジAIは低消費電力で端末側の情報処理を実現することを目指す技術で、設計・検証を進めて試作品製造を目標としている。官公庁向けの特殊小型映像伝送装置の開発・販売実績もあり、宇宙分野では小型月着陸実証機「SLIM」の画像航法に関するFPGA実装協力や、月極域探査機「LUPEX」の画像航法アルゴリズムの実装設計支援に関わってきた。研究開発段階の費用負担が大きく、過去5期はいずれもセグメント赤字となっている。
※2025年にEco事業から映像事業へ開発チームを移管、2026年中間期に全社費用から映像事業へ遠隔運転の開発費用を移管。各年度の棒グラフは該当決算期の公表数値を使用し、2026年中間期は通期数値と直接比較しません。
直近5年業績サマリー
| 業績項目 | 2021年12月期 | 2022年12月期 | 2023年12月期 | 2024年12月期 | 2025年12月期 | 2026年12月期 会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 17,389 |
19,757 +2,368 / +13.6% |
19,058 △699 / △3.5% |
18,606 △452 / △2.4% |
19,762 +1,156 / +6.2% |
22,300 +2,538 / +12.8% |
| 営業損益 | 2,367 |
2,036 △331 / △14.0% |
2,608 +572 / +28.1% |
2,043 △565 / △21.7% |
2,844 +801 / +39.2% |
3,900 +1,056 / +37.1% |
| 経常損益 | 2,494 |
2,203 △291 / △11.7% |
2,809 +606 / +27.5% |
2,156 △653 / △23.2% |
2,977 +821 / +38.1% |
3,950 +973 / +32.7% |
| 当期純利益 | 1,872 |
1,587 △285 / △15.2% |
1,936 +349 / +22.0% |
1,725 △211 / △10.9% |
2,298 +573 / +33.2% |
2,670 +372 / +16.2% |
| EPS | 101.08円 |
85.74円 △15.34 / △15.2% |
104.55円 +18.81 / +21.9% |
93.11円 △11.44 / △10.9% |
123.97円 +30.86 / +33.1% |
144.01円 +20.04 / +16.2% |
| 一株配当金 | 14円 |
16円 +2.00 / +14.3% |
24円 +8.00 / +50.0% |
52円 +28.00 / +116.7% |
54円 +2.00 / +3.8% |
72円 +18.00 / +33.3% |
| 純資産 | 8,477 |
9,615 +1,138 / +13.4% |
11,131 +1,516 / +15.8% |
12,283 +1,152 / +10.3% |
13,256 +973 / +7.9% |
— |
| 営業CF | 2,080 |
2,298 +218 / +10.5% |
3,643 +1,345 / +58.5% |
2,035 △1,608 / △44.1% |
3,603 +1,568 / +77.1% |
— |
| 投資CF | △464 |
△305 +159 / +34.3% |
△57 +248 / +81.3% |
△237 △180 / △315.8% |
△10,171 △9,934 / △4191.6% |
— |
| 財務CF | △481 |
△252 +229 / +47.6% |
△397 △145 / △57.5% |
△507 △110 / △27.7% |
△1,268 △761 / △150.1% |
— |
| フリーCF | 1,616 |
1,993 +377 / +23.3% |
3,586 +1,593 / +79.9% |
1,798 △1,788 / △49.9% |
△6,568 △8,366 / △465.3% |
— |
金額単位:百万円(EPS・配当のみ円)。「前年比」は前期実績との単純比較。フリーCF=営業CF+投資CF。2026年予想未公表の財務・CF項目は「—」と表示。受注残高は決算短信で連結の定量値を確認できないため掲載していません。
2025年の投資CF △10,171百万円には有価証券取得・定期預金預入などの資金運用が含まれるため、通常の設備投資額を示す数値ではありません。
1.会社予想と実績
2022〜2025年12月期:それぞれ前年の本決算短信で公表された期初通期会社予想と実績を比較。2026年は2026年8月12日の修正会社予想と同年中間期実績を表示します(通期実績は未発表)。2021年期初予想は添付資料から確認できないため比較対象外。
売上高
シアン=期初会社予想、マゼンタ=通期実績|単位:百万円。達成率は実績÷期初予想。
営業損益
シアン=期初会社予想、マゼンタ=通期実績|単位:百万円。達成率は実績÷期初予想。
経常損益
シアン=期初会社予想、マゼンタ=通期実績|単位:百万円。達成率は実績÷期初予想。
当期純利益
シアン=期初会社予想、マゼンタ=通期実績|単位:百万円。達成率は実績÷期初予想。
EPS
シアン=期初会社予想、マゼンタ=通期実績|単位:円。達成率は実績÷期初予想。
2026年12月期 最新会社予想と中間実績
| 指標 | 通期予想 | 2026年中間実績 | 単純進捗率 | 下期必要額 |
|---|---|---|---|---|
| 売上高 | 22,300 | 10,022 | 44.9% | 12,278 |
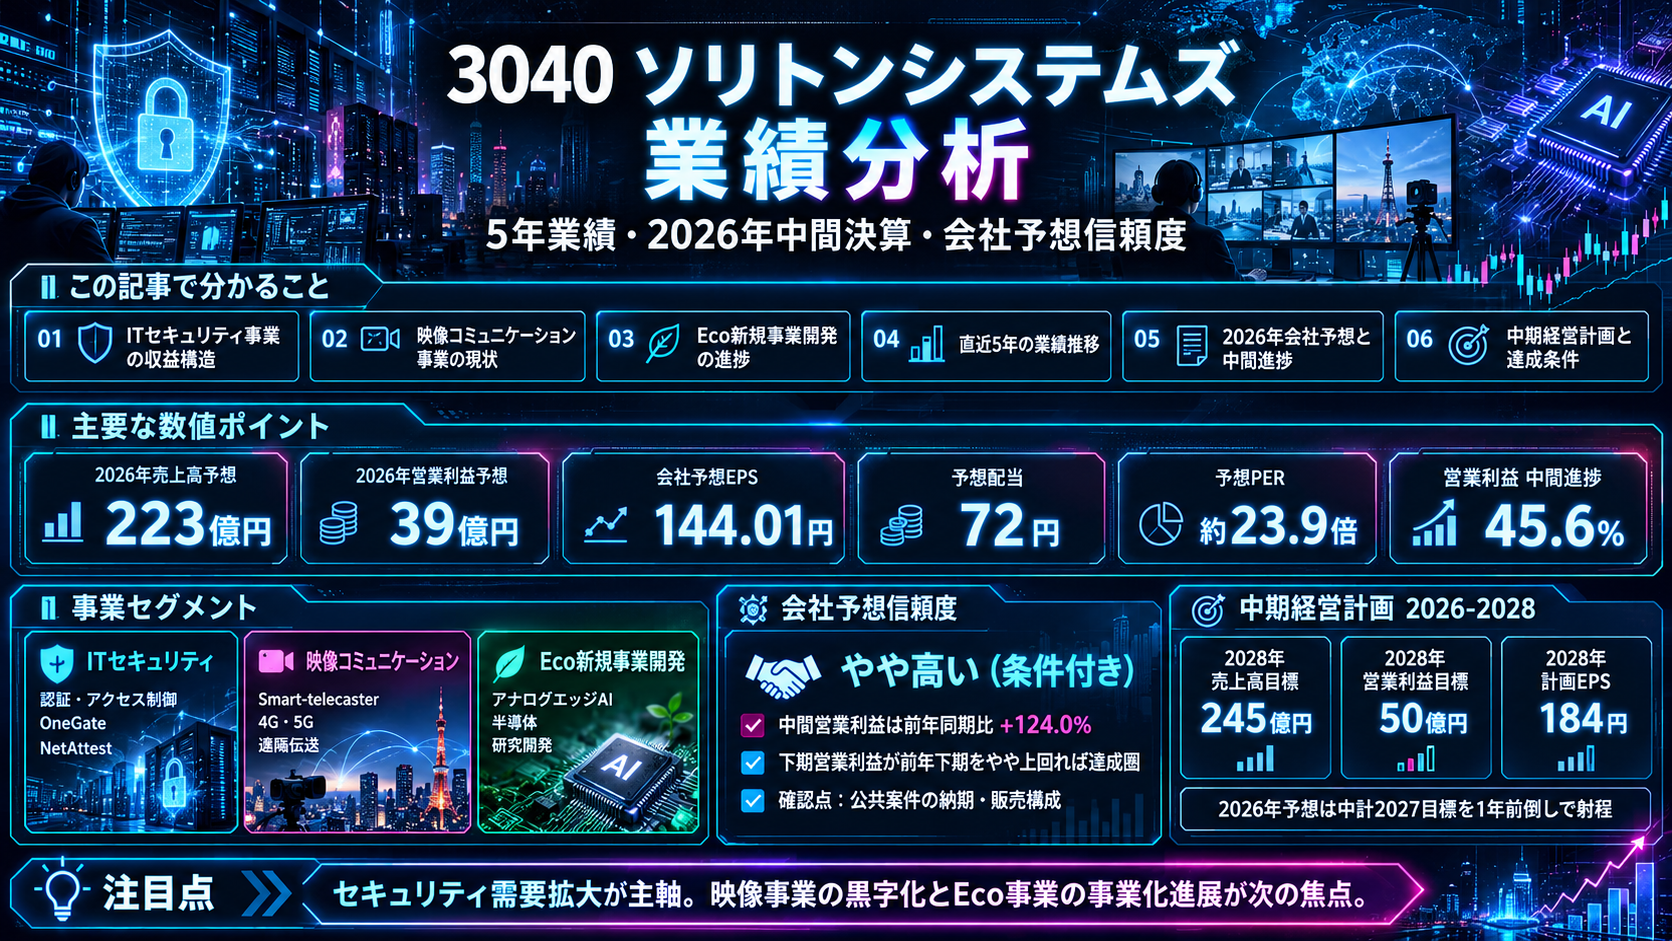
| 営業損益 | 3,900 | 1,777 | 45.6% | 2,123 |
| 経常損益 | 3,950 | 1,882 | 47.6% | 2,068 |
| 当期純利益 | 2,670 | 1,447 | 54.2% | 1,223 |
| EPS | 144.01 | 78.06 | 54.2% | 65.95 |
単位:百万円、EPSのみ円。EPSの通期-中間は参考差額であり、下期EPSの正確な予想ではありません。進捗率は季節性を補正しない単純進捗率です。
2.達成・未達理由
売上高は期初予想18,580百万円を上回った一方、営業利益は2,036百万円で予想2,550百万円を下回った。ITセキュリティで低粗利率の海外製品大型更新案件の構成比が高く、人材投資も増加。映像事業は大型公共案件の一部が翌期となり赤字に転落。収益認識基準の適用で売上高131百万円、営業利益57百万円のマイナス影響もあった。
売上高は期初予想19,200百万円を142百万円下回ったが、営業利益は予想2,150百万円に対し2,608百万円となった。2022年に多かった低粗利率の他社製商品スポット販売が減少した一方、粗利率の高い自社製品・サービスは伸長。Soliton OneGateやSmartOnの販売が好調で、ITセキュリティ事業の利益率改善が増益に寄与した。
売上高18,606百万円、営業利益2,043百万円となり、ともに期初予想20,000百万円・2,870百万円を下回った。ITセキュリティで中央省庁向けの高粗利率の大型案件が減少(前年の当該案件約4億円)したほか、Eco事業はアナログエッジAIの技術者増員に伴う開発費が増加。映像事業は黒字化したが、全社利益の不足を補えなかった。
売上高19,762百万円、営業利益2,844百万円となり、期初予想19,500百万円・2,200百万円を超過した。ITセキュリティで防衛・防災向け大型案件や文教分野の需要を獲得し、NetAttest EPS、FileZen S、Soliton OneGateなど主力自社製品が堅調。ITセキュリティのセグメント利益は3,717百万円に増加し、全社の予想超過に寄与した。
3.事業セグメントの自信度
ITセキュリティ事業
自社製品/サービスの販売が堅調に伸長し、セグメント売上高と利益は増収増益になりました。
GIGAスクールとテレワーク需要を獲得。
人材投資を行ったことによりセグメント利益は減益となりました。
低粗利の海外製品更新案件と人材投資で減益。
粗利率の高い自社製品/サービスの増収により、セグメント利益は増益となりました。
自社製品比率の改善で利益回復。
認証を中心とする当社製品/サービスの需要は中長期的に拡大するものと見ています。
大型中央省庁案件の減少で実績は減益。
防衛や防災分野での大型案件獲得が売上の押し上げに寄与した
自社製品と公共大型案件が好調。
国内シェアNo.1の認証アプライアンス「NetAttest EPS」の販売が好調でした。
2026年上期はセグメント利益85.8%増。
2026年上期はセグメント利益85.8%増。
映像コミュニケーション事業
下期に国内のパブリックセイフティ分野(防災、治安、危機管理)での販売を積み上げ、増収増益となりました。
回復もイベント関連需要は制約。
大型公共案件も一部が次期となったこと等で減収となり、セグメント損失を計上しました。
案件繰越と新製品販売停滞で赤字。
セグメント損失は前年同期比で減少しました。
遠隔操縦領域へ用途拡張、赤字幅縮小。
売上高は増収、セグメント利益を計上しました。
パブリックセーフティ向けが伸長して黒字化。
売上高は増収、セグメント利益も増益となりました。
黒字だが開発費の配賦変更後は利益が小幅。
パブリックセーフティ分野向け販売が国内で堅調に推移し増収となりました。
増収でも上期は131百万円のセグメント損失。
増収でも上期は131百万円のセグメント損失。
Eco 新規事業開発
新たにアナログエッジAIチップの開発を開始したことで、前年同期並みのセグメント損失を計上しました。
研究開発投資が先行。
当該AIチップの開発費の負担を吸収し、赤字幅が縮小いたしました。
売上増と赤字縮小。
完成が予定より大幅に遅れ、結果、セグメント損失は赤字が拡大しました。
開発遅延の明示。
技術者を増員し鋭意開発を進めており、結果、セグメント損失が拡大しました。
技術的難度が高く費用増。
試作品の製造へ向け着実に進捗しました。
試作品製造前で事業化未確認。
試作品製造に向け進めています。
上期は減収・赤字幅拡大。
上期は減収・赤字幅拡大。
4.最新予想信頼度
2026年8月12日発表の会社予想は売上高22,300百万円、営業利益3,900百万円、経常利益3,950百万円、親会社株主帰属純利益2,670百万円、EPS144.01円。中間期営業利益は前年同期比124.0%増の1,777百万円。会社は同日、通期業績と配当予想を上方修正しています。
達成できると判断する理由
- 2026年中間期は売上高10,022百万円(前年同期比15.1%増)、営業利益1,777百万円(同124.0%増)。売上総利益率も前年44.4%から50.1%に改善しました。
- ITセキュリティ事業の中間期セグメント利益は2,335百万円(同85.8%増)。NetAttest EPSの更新需要、自社製品・クラウドの伸長が確認できます。
- 通期営業利益予想3,900百万円を達成するための下期必要利益は2,123百万円。前年2025年下期実績2,051百万円を約3.5%上回る水準です。
- 2025年通期は期初予想の営業利益2,200百万円に対して2,844百万円を実現。利益重視の自社製品構成が収益を押し上げました。
達成できないと判断する理由
- 通期売上の下期必要額は12,278百万円で、前年下期11,052百万円を約11.1%上回る必要があります。
- NetAttest EPSの旧製品サポート終了に伴う更新需要は、納期や案件時期によって四半期の売上計上が変動する場合があります。
- 映像コミュニケーション事業は中間期131百万円の赤字、Eco新規事業開発も113百万円の赤字で、両部門の開発負担が継続しています。
- 映像事業は2026年中間期に開発費のセグメント配賦が変更されているため、過去の損益を単純比較する際には注意が必要です。
収益計上時期を見る際の注意点
2025年は中間期営業利益793百万円に対し下期営業利益2,051百万円となり、下期寄与が大きい実績です。一方、2026年は上期に会社予想の45.6%を達成しています。いずれも単純進捗率であり、公共案件の検収、製品更新需要、販売構成、費用の計上時期を補正した予測値ではありません。
最終判断
2026年中間期時点の収益改善が続き、下期営業利益が前年下期2,051百万円を約3.5%上回れば、通期営業利益3,900百万円は達成可能な水準です。ただし売上は下期に前年下期比約11.1%の伸長が必要で、公共案件の納期・販売構成が主な確認項目です。
2026年10月19日終値3,445円 ÷ 会社予想EPS144.01円 ≒ 23.9倍。これは会社予想が達成された場合の予想PERです。株価:Yahoo!ファイナンス 3040.T(2026年10月19日)。
最新中期経営計画の数値目標と実行戦略
ソリトンシステムズ
中期経営計画分析
2026年3月19日公表の3ヵ年計画を中心に、2026年8月12日の上方修正・中間決算資料を反映。事業別の成長エンジン、達成までの道筋、2028年目標EPSに基づく株価水準を検証する。
01|業績目標と増益の設計
計画の中心は「売上の拡大」よりも「利益率の改善」。2025年から2028年にかけて、売上高は約24%増、営業利益は約79%増を目指す。高付加価値のセキュリティ製品・サービスと継続収益の積み上げが、利益拡大を担う。
| 指標 | 2025実績 | 2026計画 | 2027計画 | 2028計画 |
|---|---|---|---|---|
| 売上高 | 197億円 | 212億円 | 223億円 | 245億円 |
| 営業利益 | 28億円 | 31億円 | 39億円 | 50億円 |
| 営業利益率 | 14.4% | 14.8% | 17.5% | 20.4% |
| EPS | 123円 | 126円 | 144円 | 184円 |
| ROE | 18.0% | 16.9% | 17.5% | 20.0% |
出典:2026年3月19日公表「中期経営計画」p.5。計画資料の億円・円単位の表示値を掲載。EPS・ROEの計画前提は2025年末の株式数・為替。
売上高|3年間の計画推移
営業利益|3年間の計画推移
02|2026年の最新業績:2027年目標を前倒し
2026年通期 売上高予想
中計2026目標 212億円
2026年通期 営業利益予想
中計2026目標 31億円
2026年通期 EPS予想
中計2026目標 126円
会社は、2027年12月期の中計業績目標を1年前倒しで達成する見通しと公表。自治体強靱化・GIGAスクール構想第2期による認証需要、NetAttest EPSの更新需要、Soliton OneGateの伸長が背景にある。
2026年上期実績:売上高100.22億円(前年同期比+15.1%)、営業利益17.77億円(同+124.0%)、営業利益率17.7%。
03|3事業の成長戦略と2028年の目標
ITセキュリティ
認証技術とセキュアアクセスが成長の核。Soliton OneGateを軸にクラウド化、MFA・SSO、データ保護、ゼロトラストを拡張する。
2025年:売上185億円/営業利益37億円 → 2028年:利益率24%。ストック売上比率44%→55%を計画。
映像コミュニケーション
公共安全・防災、遠隔操縦、海外事業を拡大。高精細・短遅延の映像伝送を建設機械や遠隔運転支援に展開する。
2025年:売上10.5億円/営業損失1.1億円 → 2028年:営業黒字化・利益率10%。
Eco新規事業開発
アナログエッジAIチップの開発・試作・量産体制構築。海上ドローン、監視、宇宙関連技術への展開も進める。
2025年:売上1.9億円/営業損失1.8億円。2028年時点では赤字を織り込んだ計画。
セグメント別目標は2026年3月19日公表資料p.6、p.11、p.17、p.19に基づく。2025年の映像事業の損益はセグメント費用見直し後の比較用数値。
04|2028年までの実行ロードマップ
主力事業の収益改善を加速
- 自治体・学校・医療・民間向けの認証/分離ソリューションを拡販
- 主力製品のクラウド化とOneGateの機能拡充
- アナログエッジAIチップ:8月時点の資料では「順調に進めば第3四半期、年内にテープアウト」と記載
ストック売上を積み上げる
- 中計当初値:売上223億円・営業利益39億円を目指す
- クラウドサービス売上の年平均40%成長を想定
- エッジAIチップの機能評価・デモ/試作を進める計画
利益率20.4%への到達
- 売上245億円・営業利益50億円
- ITセキュリティのストック売上比率55%
- 映像コミュニケーションの黒字化
- 半導体事業は商品化・量産化整備を継続
05|資本配分と株主還元
中計資料に示す投資可能資本。クラウド化・セキュリティ研究開発、エッジAIチップ開発、人材投資、M&A等に充当する考え。
安定配当を継続し、利益成長に応じて増配。2026年12月期の年間配当予想は、8月12日に60円→72円へ引き上げ。
06|2028年の目標EPS達成時:PER一定の株価試算
2028年EPS 184円を達成し、現在の予想PER 23.92倍が維持される場合
一定PERを仮定した機械的な理論株価
2026年10月19日終値3,445円に対する上昇率
2028年仮定株価 = 3,445円 × (184円 ÷ 144.01円) = 約4,402円
現在株価の仮定株価に対するディスカウント率 = 約21.7%
これは会社の目標株価ではない。2028年EPS184円の達成、PERの不変、株式数・為替等の前提を条件にした試算。PERの変化や業績未達で想定株価は変わる。
07|確認すべき達成条件
- ITセキュリティ:ストックビジネス比率が2028年に55%へ上昇し、利益率24%に届くか。
- 映像事業:公共分野・海外向けの売上増によって2028年に営業黒字化できるか。
- Eco新規事業:チップのテープアウト、評価・デモ、量産化の進捗。なお2028年目標自体は営業損失1.6億円。
- 中計見直し:2026年度末の見直し後、2027・2028年の公式目標が維持・修正されるか。
出典・一次資料
集計基準:2026年10月19日|将来業績は会社計画・会社予想であり、実績ではありません。試算は投資推奨ではありません。
コメント