ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
9244 デジタリフト
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
マーケティングコンサルティング事業
2021~2022年は非連結、2023年以降は連結。2026年3Qは累計値、2026年通期は会社予想。セグメント名称のみ変更(2026年9月期第1四半期)。
企業のデジタルマーケティング戦略から施策の実行・効果分析までを支援する事業。2026年9月期第1四半期から従来の「統合デジタルマーケティング事業」を「マーケティングコンサルティング事業」に名称変更した。マーケティンググロースデザインでは運用型広告、アフィリエイト広告、SNSアカウント運用、広告クリエイティブ、インフルエンサー施策、SEO・LLMO支援を扱う。コンテンツエクイティエンハンスメントではオウンドメディア構築、Webサイト制作・運用、採用支援を行う。データグロースアクセラレーションではダッシュボード構築、CRM戦略、データ活用、AI活用型マーケティングを支援。統合BIツール「LIFT Engine」を通じたレポート業務の効率化にも取り組む。上記3つはサービス領域であり、独立した会計上の報告セグメントではない。
直近5年業績サマリー
| 業績項目 | 2021年9月期 | 2022年9月期 | 2023年9月期 | 2024年9月期 | 2025年9月期 | 2026年9月期 3Q累計 | 2026年9月期 通期会社予想 |
|---|---|---|---|---|---|---|---|
| 売上高 | 2,336.18 | 2,633.20 +297.0百万円 / +12.7% | 3,560.97 +927.8百万円 / +35.2% | 3,326.04 △234.9百万円 / △6.6% | 3,490.01 +164.0百万円 / +4.9% | 2,491.95 | 4,321.00 |
| 営業損益 | 199.06 | 185.19 △13.9百万円 / △7.0% | 100.43 △84.8百万円 / △45.8% | 33.86 △66.6百万円 / △66.3% | 187.49 +153.6百万円 / +453.7% | 141.83 | 210.00 |
| 経常損益 | 195.15 | 198.32 +3.2百万円 / +1.6% | 108.98 △89.3百万円 / △45.0% | △48.41 △157.4百万円 / △144.4% | 185.82 +234.2百万円 / +483.8% | 134.50 | 196.00 |
| 当期純利益 | 127.78 | 147.96 +20.2百万円 / +15.8% | 52.86 △95.1百万円 / △64.3% | △74.08 △126.9百万円 / △240.1% | 108.13 +182.2百万円 / +246.0% | 78.36 | 111.00 |
| EPS | 93.55円 | 96.12円 +2.6円 / +2.7% | 35.33円 △60.8円 / △63.2% | △52.14円 △87.5円 / △247.6% | 75.70円 +127.8円 / +245.2% | 54.75円 | 77.86円 |
| 一株配当金 | 0.00円 | 0.00円 ±0.0% | 0.00円 ±0.0% | 0.00円 ±0.0% | 0.00円 ±0.0% | 0.00円 | 0.00円 |
| 純資産 | 530.01 | 772.37 +242.4百万円 / +45.7% | 691.60 △80.8百万円 / △10.5% | 625.58 △66.0百万円 / △9.5% | 778.85 +153.3百万円 / +24.5% | 844.92 | — |
| 営業CF | 159.48 | 124.32 △35.2百万円 / △22.0% | 83.24 △41.1百万円 / △33.0% | △8.96 △92.2百万円 / △110.8% | 231.13 +240.1百万円 / +2679.9% | — | — |
| 投資CF | △4.48 | △11.05 △6.6百万円 / △146.6% | △101.10 △90.1百万円 / △815.1% | △175.26 △74.2百万円 / △73.4% | 16.41 +191.7百万円 / +109.4% | — | — |
| 財務CF | 199.64 | 151.59 △48.0百万円 / △24.1% | 186.60 +35.0百万円 / +23.1% | 510.61 +324.0百万円 / +173.6% | △345.07 △855.7百万円 / △167.6% | — | — |
| フリーCF | 155.00 | 113.27 △41.7百万円 / △26.9% | △17.86 △131.1百万円 / △115.8% | △184.22 △166.4百万円 / △931.5% | 247.54 +431.8百万円 / +234.4% | — | — |
単位:百万円(EPS・一株配当金は円)。フリーCF=営業CF+投資CF。2021~2022年は非連結、2023年以降は連結のため前年比の単純比較には注意。2026年3Qでは四半期連結キャッシュ・フロー計算書を作成していないため、CFは表示しない。2026年予想未開示項目は「—」。
1.会社予想と実績
期首に開示された会社予想と通期実績を比較。棒グラフは各項目内の共通スケール(シアン:予想、マゼンタ:実績)。各年度の下部は達成率。2021年EPSの会社予想は確認できないため非表示。2023年は非連結期首予想と連結通期実績の比較。
売上高
営業損益
経常損益
親会社株主帰属純利益
EPS
2.達成・未達理由
2021年9月期
営業・経常・純利益は期初公表値を上回った一方、売上高は未達。添付資料から売上未達の直接原因を特定できない。
2022年9月期
売上高・営業利益・経常利益・純利益がいずれも当初予想未達。主要サービスは堅調だったが、計画を前倒しした採用・人件費の増加を会社が説明。
2023年9月期
売上高は期首予想を上回り、純利益・EPSは下回った。ただし期首予想は非連結、当期の実績は連結決算(2023年9月期第2四半期から連結化)であり、単純比較の限界がある。
2024年9月期
売上減少と大口顧客の広告予算抑制、受注鈍化が影響。株式取得費用・内部管理体制の先行投資・貸倒リスク対応も負担となり、営業利益は予想未達、経常・純利益は赤字。
2025年9月期
売上高は当初予想未達だが、営業・経常・純利益は大幅超過。収益性の高い領域への転換、グループ再編、粗利率改善、費用最適化を会社が説明。
3.事業セグメントの自信度
正式な報告セグメントは1つ。各期短信に記載された原文と実績に基づく評価。
主要サービスは堅調だが、計画を前倒しする採用投資によって営業減益。
顧客提案機能の強みを説明する一方、2023年度は連結初年度で利益は減少。
大口顧客の発注鈍化と先行費用増加、経常・純利益の赤字化。
利益黒字転換、営業利益187.5百万円を計上。
利益は前年同期を上回るが、売上は前年同期比3.6%減。収益改善効果の発現に時間が必要と明示。
4.最新予想信頼度
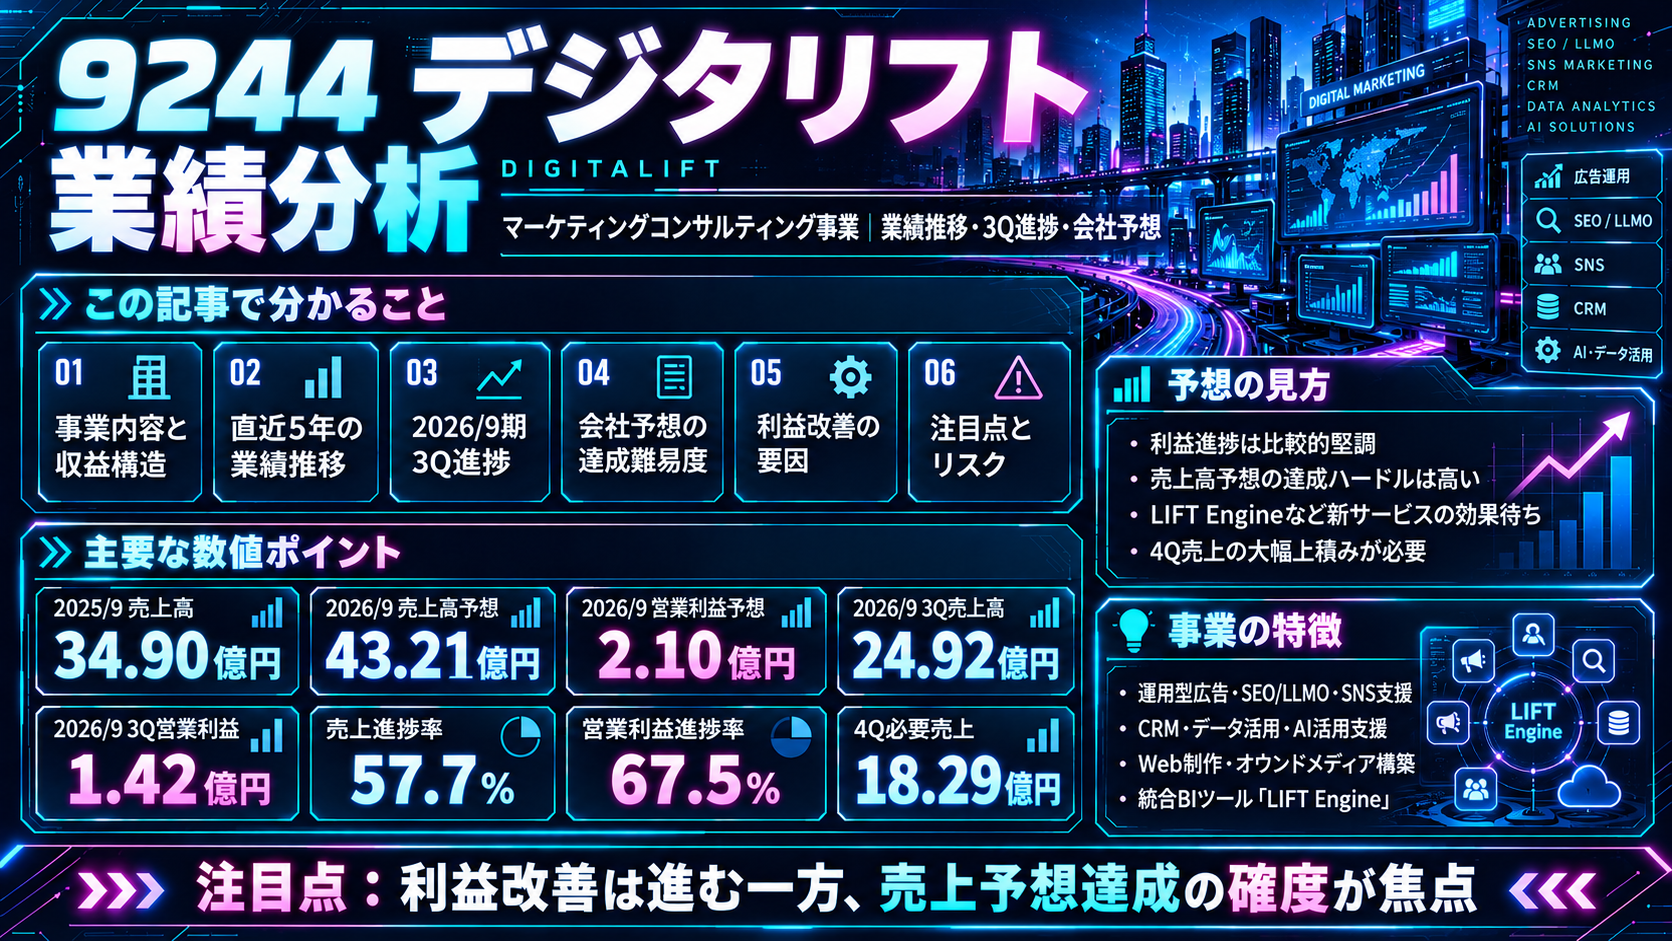
3Qの利益実績は増益だが、売上高の予想達成には前年4Q売上を大きく上回る収益計上が必要。通期営業利益達成と通期売上達成の難易度は分けて判断する。
上記は3Q累計実績÷通期会社予想の単純進捗率。四半期ごとの収益計上時期や季節性を加味していない。
達成できると判断する理由
- 3Q営業利益141.8百万円(前年同期121.7百万円)と増益。
- 3Qの売上原価は前年同期比で減少し、粗利益は前年同期795.3百万円から872.1百万円へ増加。
- 「LIFT Engine」の提供開始、既存顧客への提案力・業務効率改善を会社が進めている。
達成できないと判断する理由
- 3Q売上高は前年同期比3.6%減。
- 売上高予想4,321百万円に対して4Qのみで1,829.1百万円が必要。
- 2025年9月期4Q売上高は904.8百万円で、必要水準は前年4Q比約102.1%増。
- 新サービスの効果の発現には一定の時間が必要と会社自身が説明。
収益計上時期を見る際の注意点
2025年9月期4Qの売上高は904.8百万円(通期3,490.0-3Q累計2,585.2)。2026年9月期の売上予想達成に必要な4Q売上高は1,829.1百万円。添付の3Q短信では、こうした4Qへの大幅な売上集中を説明する確定案件の内訳は確認できない。
最終判断・予想PER
通期目標まで4Qに必要な営業利益は68.2百万円、経常利益は61.5百万円、純利益は32.6百万円。利益目標の必要額に比べ、売上高の必要額が際立つ。売上高の達成を肯定するための確定的根拠は現時点で不足している。
2026年10月21日15:17時点の株価1,590円を使用し、会社予想EPS77.86円が達成された場合の予想PERは20.4倍。
株価参照:Yahoo!ファイナンス(9244)。株価は変動し、PERは固定時点での参考計算。
デジタリフト
中期経営計画分析
DL100 -2030-|デジタルマーケティングを核に、M&A・海外・AIで事業規模を拡張
分析基準日:2026年10月21日|中計公表:2025年12月10日|最新進捗:2026年9月期 第3四半期
01|計画の要点
2030年に売上高約2.9倍・営業利益約3.7倍を狙う、M&Aを組み込んだ拡大型の成長計画。
会社が掲げる主要課題は事業の成長/生産性の向上/組織体制の強化。グループの直接顧客基盤を起点に、SMB・大手企業へのサービス拡張、GROWTH VERSEとの連携、APAC展開、M&Aによる能力獲得を推進する。AI活用による業務効率化も利益率向上の柱に据える。
注目点:2030年の時価総額100億円は会社が目指す企業価値目標であり、売上・営業利益の達成だけで自動的に実現するものではない。
02|企業が掲げる業績目標
| 指標 | 2025/9期 実績 | 2026/9期 会社計画 | 2030/9期 中計目標 |
|---|---|---|---|
| 売上高 | 34.90億円 | 43.21億円 | 100億円 |
| 営業利益 | 1.87億円 | 2.10億円 | 7.00億円 |
| 営業利益率 | 5.4% | 4.8% | 7.0% |
| ROE | 16.3% | 16%以上 | 10%以上 |
| ROA | 4.7% | 5%以上 | 5%以上 |
出典:2025年12月10日開示「事業計画及び成長可能性に関する事項」p.34。2026/9期欄は公表時点の会社計画。2026/8/14公表の第3四半期資料でも売上高・営業利益の通期予想は据え置き。
売上高の成長倍率
約2.87倍(2025→2030)
34.90億円 → 100億円。5年間の年平均成長率は約23.4%(公表表現:約23%)。
営業利益の成長倍率
約3.74倍(2025→2030)
1.87億円 → 7.00億円。5年間の年平均成長率は約30.2%(公表表現:約30%)。
※2027~2029年9月期の年次売上高・営業利益の確定的な数値目標は、対象の中計本編に明示されていないため補間していない。
03|達成までのロードマップ
事業拡大|既存顧客・新規顧客
大手企業、SMB、広告代理店経由など複数の顧客層に対応。広告運用に加え、データ活用・DX・コンサルティング領域を横展開する。既存顧客との直接取引基盤を活かし、案件獲得とクロスセルを強化。
事業拡大|アライアンス・M&A
GROWTH VERSEとの協業でAIマーケティング領域の提案を拡張。M&Aでは既存の広告・Web制作・データ関連の機能を補完し、新たな顧客接点やデータ処理能力の獲得を図る。グループ内の共同営業・ノウハウ共有も並行推進。
海外事業|APACネットワーク
ベトナム拠点を活用し、海外代理店との連携を拡大。Greater China・韓国等におけるサービス提供網の構築から、海外顧客の日本向け案件、国内顧客の海外案件の獲得へ展開。
生産性|AIによる高付加価値化
データ収集、広告の設定・入稿、レポート作成のような定型業務をAIで効率化。人的リソースを分析・提案・顧客伴走へ再配分し、従来比20%超の付加価値拡大を目指す。
組織体制|採用と定着
新卒・中途採用、人材育成、評価制度の刷新を進め、2030年に向けデジタル人材100名規模の組織戦力を構築する方針。従業員満足度の社内アンケート目標も2028年度7.0以上、2030年度8.0以上に設定。
投資計画|成長投資を拡大
投下資本を2025年度の約16億円から2030年度には約50億円へ拡大する構想。2030年度の配分は既存事業50~55%、M&A・出資・アライアンス40~45%、株主還元1~3%を想定。
04|最新の進捗:2026年9月期 第3四半期
2026年8月14日公表。2025年10月〜2026年6月の9か月累計。単位:百万円(開示値の丸め)。
| 指標 | 3Q累計実績 | 通期予想 | 単純進捗率 |
|---|---|---|---|
| 売上高 | 2,491 | 4,321 | 約57.6% |
| 売上総利益 | 872 | 1,407 | 約62.0% |
| 営業利益 | 141 | 210 | 約67% |
定量的な注視点:公表された2026年9月期の売上予想4,321百万円を達成するには、第4四半期に1,830百万円(18.30億円)が必要。2025年9月期の第4四半期売上高は通期3,490−3Q累計2,585=905百万円であり、必要水準は前年同四半期の約2.02倍。これは会社予測ではなく公表実績・予想からの逆算。
営業利益は改善、売上の回復が先行課題
第3四半期累計の売上高は前年同期比3.6%減、一方で営業利益は16.6%増。案件ポートフォリオ見直しによる粗利益率改善が進む一方、新規案件の商談から売上計上まで時間を要していると説明している。第3四半期の資料では、期初通期予想を据え置きつつ、第4四半期の追加受注と新規案件の確度を慎重に精査すると表明。
LIFT Engine
2026年5月18日に統合BIツールをリリースし、6月には海外外販も始動。自動集計・分析・定型レポート機能の実装を進めるが、3Q時点では海外の売上寄与は限定的。
M&Aと海外
年間100件以上のM&A案件検討を目標にソーシング強化。海外代理店経由案件も増え始めているが、3Q時点の売上への影響は限定的。
参考:2026年9月期の営業利益予想210百万円に対し、3Q累計141百万円。第4四半期に必要なのは約69百万円。通期業績の確定値ではない。
05|中計資料に記載された主な達成リスク
リスク項目の出典:中期経営計画p.37。各対応策として、与信管理、法規制モニタリング、システムの冗長化、買収前のデューデリジェンス等を記載。
06|上場維持基準の最新状況
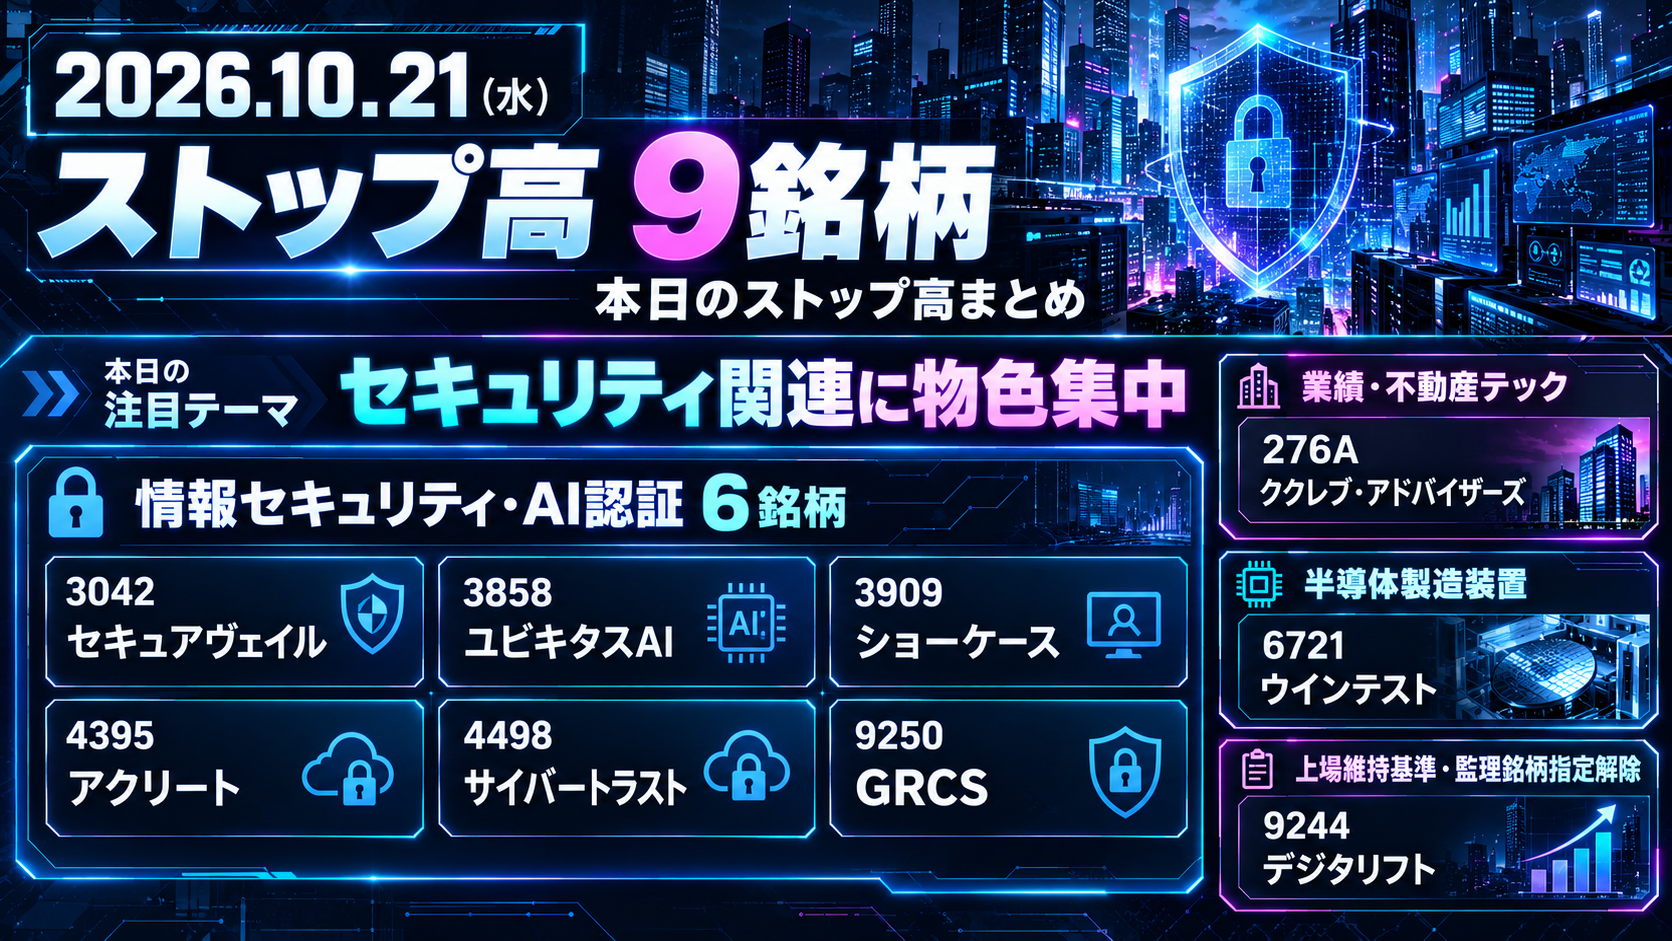
2026年10月16日:監理銘柄(確認中)の指定が解除。 東京証券取引所は、改善期間内に上場維持基準への適合が確認されたため、指定を解除した。これは上場維持基準に関する足元の状態であり、2030年の時価総額100億円という企業価値目標の達成を意味するものではない。
07|分析上の結論
中計の成長ドライバーは具体的。一方、達成評価には「売上の獲得速度」と「M&Aの実行・収益化」の検証が不可欠。
計画上、AI効率化による利益率向上と、既存事業・海外・買収による売上規模拡大は別の課題である。2026年3Q累計では粗利益率改善が見えるが売上高は減少しており、先に利益率だけが改善しても、2030年の売上高100億円目標の達成は保証されない。今後は新規受注の売上転換、海外外販の実績、買収後の増収・利益寄与を重点確認する。
株価割安度の機械的な試算は掲載していない。中計の2030年目標に当期純利益・EPSが示されておらず、現行PERを固定した株価換算の前提を十分に確認できないため。
一次情報・出典
※数値は連結ベース。計算値には「約」「逆算」を付記し、会社公表の目標・見通しと区分しています。将来の計画は保証値ではありません。情報基準日:2026年10月21日。
コメント