ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
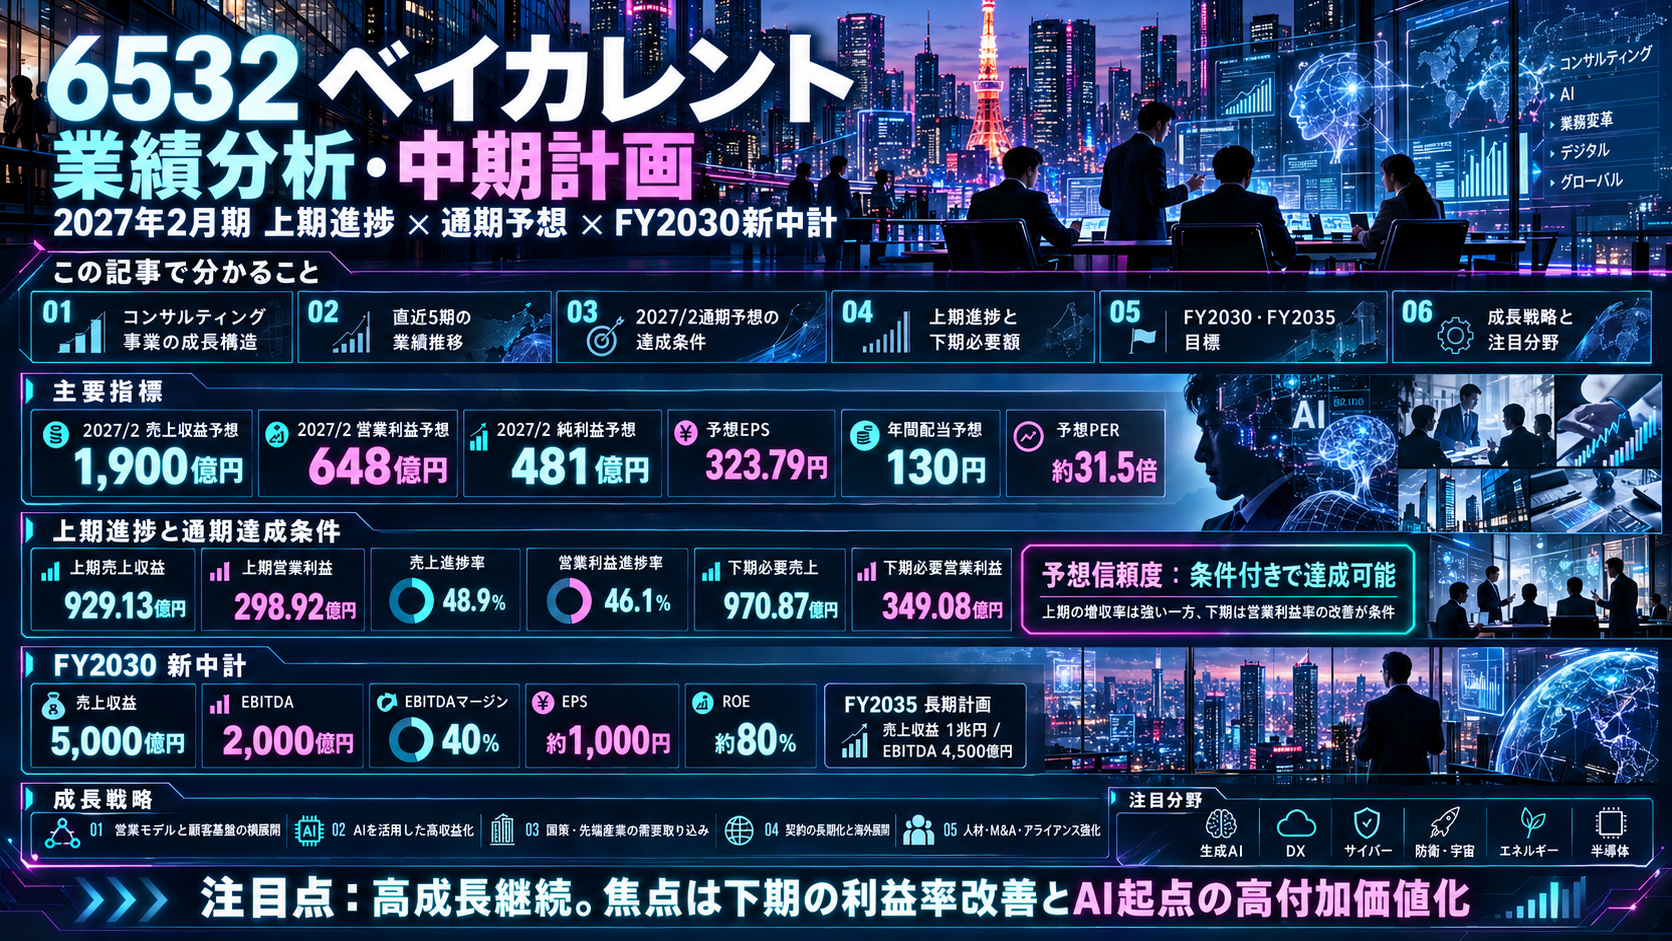
6532 ベイカレント
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
コンサルティング事業(単一報告セグメント)
国内の幅広い業界に対して、経営戦略の策定から事業改革・業務改革、デジタルトランスフォーメーション(DX)、生成AIの導入・活用、システム構想・実装までを一貫して支援する総合コンサルティング事業です。顧客企業の経営・組織・人材・営業・マーケティング・サプライチェーン・ITに関わる課題を対象とし、構想だけでなく実行段階まで伴走します。サービス領域には経営戦略・コーポレートファイナンス、AI、データアナリティクス、テクノロジーイノベーション、サステナビリティ、ERP、セキュリティなどを含みます。
直近5年業績サマリー
| 業績項目 | 2022年2月期 | 2023年2月期 | 2024年2月期 | 2025年2月期 | 2026年2月期 | 2027年2月期 会社予想 |
|---|---|---|---|---|---|---|
| 売上高 | 57,642
|
76,090
+18,448 / +32.0%
|
93,909
+17,819 / +23.4%
|
116,056
+22,147 / +23.6%
|
148,332
+32,276 / +27.8%
|
190,000
+41,668 / +28.1%
|
| 営業損益 | 21,518
|
29,916
+8,398 / +39.0%
|
34,219
+4,303 / +14.4%
|
42,615
+8,396 / +24.5%
|
50,931
+8,316 / +19.5%
|
64,800
+13,869 / +27.2%
|
| 経常損益 | 21,469
|
29,875
+8,406 / +39.2%
|
34,160
+4,285 / +14.3%
|
42,546
+8,386 / +24.5%
|
50,988
+8,442 / +19.8%
|
64,900
+13,912 / +27.3%
|
| 当期純利益 | 15,544
|
21,910
+6,366 / +41.0%
|
25,382
+3,472 / +15.8%
|
30,760
+5,378 / +21.2%
|
37,840
+7,080 / +23.0%
|
48,100
+10,260 / +27.1%
|
| EPS | 101.39円
|
142.96円
+41.57 / +41.0%
|
166.04円
+23.08 / +16.1%
|
202.16円
+36.12 / +21.8%
|
249.16円
+47.00 / +23.2%
|
323.79円
+74.63 / +30.0%
|
| 一株配当金 | 26.00円
|
37.00円
+11.00 / +42.3%
|
43.00円
+6.00 / +16.2%
|
62.00円
+19.00 / +44.2%
|
100.00円
+38.00 / +61.3%
|
130.00円
+30.00 / +30.0%
|
| 純資産 | 41,701
|
57,341
+15,640 / +37.5%
|
74,127
+16,786 / +29.3%
|
94,401
+20,274 / +27.4%
|
117,038
+22,637 / +24.0%
|
—
|
| 営業CF | 16,018
|
21,635
+5,617 / +35.1%
|
24,348
+2,713 / +12.5%
|
32,648
+8,300 / +34.1%
|
37,616
+4,968 / +15.2%
|
—
|
| 投資CF | △147
|
△2,256
△2,109 / -1434.7%
|
△3,754
△1,498 / -66.4%
|
△3,532
+222 / +5.9%
|
△6,508
△2,976 / -84.3%
|
—
|
| 財務CF | △6,110
|
△8,829
△2,719 / -44.5%
|
△11,422
△2,593 / -29.4%
|
△14,342
△2,920 / -25.6%
|
△19,352
△5,010 / -34.9%
|
—
|
| フリーCF | 15,871
|
19,379
+3,508 / +22.1%
|
20,594
+1,215 / +6.3%
|
29,116
+8,522 / +41.4%
|
31,108
+1,992 / +6.8%
|
—
|
単位:百万円(EPS・一株配当金は円)。IFRSの「税引前利益」を経常損益欄へ表示。フリーCF=営業CF+投資CF。2022年のEPS・配当は2022年11月の1:10株式分割を遡及換算。2023年配当は分割換算37円。2025年2月期から連結実績、2024年2月期以前は非連結実績。
1.会社予想と実績
各年度の期首決算短信で公表された通期予想と、その後の通期実績を比較。2027年2月期は最新の通期会社予想を表示。
売上高
営業損益
経常損益
当期純利益
EPS
2.達成・未達理由
2023年2月期
売上・利益すべてが期首予想を超過コンサルタントを約870名採用し、期末人数は前年同期比25%増。DX・サステナビリティ・事業戦略案件の拡大、約5%の高付加価値化、年間平均約90%の稼働率が短信に記載されています。会社説明と超過実績は整合します。
2024年2月期
売上・利益・EPSが期首予想をわずかに未達期末コンサルタント数は3,837名(29.6%増)となった一方、稼働率は年間平均80%台後半、フィー水準は前年同水準と記載。採用増・稼働状況は確認できるものの、期首予想の未達原因を一つに特定する説明は短信にありません。
2025年2月期
売上・利益・EPSが期首予想を超過優秀な人材の採用・育成、コアクライアント戦略、提供サービス強化を会社が実施。売上収益は前年比23.6%増、営業利益24.5%増で、期首計画値を上回りました。2025年2月期からの連結決算移行も併記して評価します。
2026年2月期
売上・税引前利益・純利益・EPSは超過、営業利益のみわずかに未達DX・生成AIを活用した企業変革の需要、採用・育成、コアクライアント戦略の推進を会社が説明。営業利益は期首予想51,000百万円に対し50,931百万円(△69百万円)で、短信はこの差額の直接的な要因を特定していません。
3.事業セグメントの自信度
コンサルティング事業(全社の単一セグメント)
報告セグメントは2022〜2027年2月期中間期まで一貫して1つ。以下は各期の決算短信に記載された経営説明の原文と対応する実績を示したものです。評価は会社の公式な格付けではなく、記載内容に基づく表現上の区分です。
「引き続きDXや事業戦略に関するプロジェクトを順調に受注することができ」
新規コンサルタント約620名、稼働率平均約90%、売上高前年比34.4%増。
「前年同期比約5%の高付加価値化を実現いたしました。」
採用約870名、稼働率平均約90%、営業利益前年比39.0%増。
「コンサルティングフィーの水準は前年同水準となりました。」
コンサルタント数29.6%増ながら稼働率は80%台後半、営業利益率は39.3%から36.4%へ。
「コアクライアント戦略の推進、クライアントの経営課題を多面的に解決するサービスの強化」
売上高23.6%増、EBITDA23.2%増、EBITDAマージン37.5%。
「生成AIを活用した企業変革支援の需要の高まりを背景に」
売上高27.8%増。EBITDAマージンは35.1%と前年比低下。
「DX(デジタルトランスフォーメーション)に加え生成AIを活用した企業変革支援の需要の高まり」
上期売上高35.7%増、営業利益28.5%増、通期予想は据え置き。
4.最新予想信頼度
上期は売上収益92,913百万円(前年同期比35.7%増)、営業利益29,892百万円(同28.5%増)。会社は2027年2月期通期見通しを据え置いています。下期の必要額と前年下期実績を照合して評価します。
上期進捗率48.9%92,913 / 190,000 百万円
上期進捗率46.1%29,892 / 64,800 百万円
上期進捗率46.1%29,943 / 64,900 百万円
上期進捗率46.2%22,209 / 48,100 百万円
上期進捗率46.2%30,726 / 66,500 百万円
進捗率は通期予想に対する単純割合です。季節性・下期偏重は補正していません。
達成できると判断する根拠・条件
- 売上高は下期に97,087百万円が必要。前年下期実績79,870百万円に対して必要な成長率は21.6%で、今上期の前年同期比35.7%増より低い。
- 営業利益は下期34,908百万円が必要。前年下期の27,661百万円に対して26.2%増で達成できる計算。
- DX・生成AIを活用した企業変革支援への需要について会社は強さが継続すると説明。コアクライアント戦略、人材採用・育成を継続。
達成できない場合の重要条件
- 下期に必要な営業利益率は36.0%で、上期実績の32.2%より高い水準が求められる。
- 上期の販管費は前年同期比65.9%増で、営業利益増加率28.5%を上回った。収益拡大が継続しても費用増加次第で利益進捗が鈍る可能性がある。
- 会社は10月15日短信で通期予想を上方修正していない。下期の確定売上高・受注残高等の定量見通しは当該短信に記載なし。
収益計上時期・下期条件
前年2026年2月期の上期営業利益は23,270百万円で通期の45.7%、今期上期は46.1%です。単純進捗は前年の比率と近い一方、下期に特有の大幅な収益偏重があると会社が明示した箇所は確認できません。
下期必要額:売上高97,087百万円、営業利益34,908百万円、純利益25,891百万円。前年下期比で、それぞれ21.6%増、26.2%増、25.6%増が必要です。
最終判断と予想PER
最新短信の通期予想は売上収益190,000百万円・営業利益64,800百万円・親会社株主帰属利益48,100百万円、予想EPS323.79円。2026年10月16日9時27分に確認できた株価10,195円を用いると、予想達成時のPERは 31.5倍(10,195÷323.79)となります。
上期の増収率と下期に必要な成長率を比較した数値上の達成余地は確認できます。ただし会社が達成を保証するものではなく、下期営業利益率の改善が条件です。
ベイカレント
中期経営計画 分析
FY2030 新中計 × FY2035 成長ロードマップ|2026年10月16日時点
01最重要目標|FY2030
FY2026会社予想比 2.63倍
FY2026会社予想比 3.01倍
FY2026 35%から+5pt
FY2026予想 323.79円
資本政策と収益力の強化
FY2035 EBITDA 4,500億円
※会社資料の年度表記は「期首の属する年」。FY2026=2027年2月期、FY2030=2031年2月期、FY2035=2036年2月期。
02業績目標|比較表
| 指標 | FY2026 会社予想 | FY2030 新中計 | FY2035 長期計画 |
|---|---|---|---|
| 売上収益 | 1,900億円 | 5,000億円 | 1兆円 |
| EBITDA | 665億円 | 2,000億円 | 4,500億円 |
| EBITDAマージン | 35% | 40% | 45% |
| EPS | 323.79円 | 約1,000円 | 約2,500円 |
| ROE | 約40% | 約80% | 80%超 |
| 時価総額(会社試算) | 約1~1.5兆円 | 約5兆円 | 約10兆円以上 |
※FY2026は2026年10月15日時点の通期会社予想。FY2030・FY2035は会社目標。時価総額は会社が想定PERと株式数の仮定を用いて計算した試算であり、実現見通しや株価保証ではない。FY2030の想定PERは30~40倍であり、後述の「現在PER固定」の独自試算とは異なる。
03達成へのロードマップ
旧中計のFY2028売上2,500億円・EBITDAマージン30~40%を、約1年前倒しでFY2027中に概ね達成する見通し。
大企業のCxO層に向けた提案を深化。AI全社変革、サイバー、防衛、エネルギー、半導体等で案件を拡大し、社内AI活用で付加価値と生産性を向上。
成果連動を含む長期契約型の包括支援、国内顧客の海外現地支援、海外企業開拓を推進。バックログ比率約50%、海外売上比率約20%を目指す。
売上収益の必要年平均成長率(当サイト計算):FY2026→FY2030 約27.4%、FY2030→FY2035 約14.9%。数値は期首ガイダンスからの年数で機械計算。
04計画を支える重点施策
① 営業モデルと顧客基盤の横展開
標準化された営業モデル・コアクライアント戦略・既存顧客との長期的な関係を生かし、顧客全社の変革案件を獲得。政府機関・国内主要企業との継続支援を深める。
② AIを活用した高収益化
AI導入支援から「AIネイティブな組織・業務改革」へ支援領域を拡張。高難度の経営課題に対応し単価・付加価値を上げる一方、社内AIで一人当たり生産性の向上を図る。
③ 国策・先端産業の需要取り込み
サイバーセキュリティ、防衛・宇宙、エネルギー、半導体、データセンター、ロボティクス・フィジカルAIなどを重点領域として専門人材・知見を拡充。
④ 契約の長期化と海外展開
包括契約、変革パートナーシップ、成果連動型支援を拡大し、長期契約に基づく売上の可視性を高める。国内大企業の海外拠点を支える体制も整える。
⑤ 人材・M&A・アライアンス
専門人材の採用・育成、AIプラットフォーマーとの協業、戦略的M&A、JVなどでケイパビリティを補強。オフィス・海外拠点も段階的に拡充。
⑥ キャピタルアロケーション
配当性向40%を目安とし、必要手元資金を予想売上の約25%に設定。超過分は成長投資と自社株買いに機動的に配分する。FY2026の年間配当予想は130円。
05足元の実績|2027年2月期上期
進捗率はFY2026通期会社予想(売上1,900億円、EBITDA665億円、営業利益648億円)に対する上期累計実績の割合。目標到達可能性を示す指標ではない。
06現在PERを固定した理論株価の試算
計算式:10,195円 ÷ 323.79円 × 1,000円 = 約31,486円。FY2026会社予想EPSは323.79円。FY2030のEPS1,000円は会社目標であり、自社株買いに伴う株式数減少の仮定が含まれる。基準株価は10月16日09:27の確認値であり最新終値ではない。上記は成長目標が達成され、かつ現在のPERが維持される場合だけの算術結果。「株価が必ず上がる」「現時点で適正価格より割安」という判定ではない。
07開示された前提・リスク
会社は、将来のEPS・時価総額試算について、PERが金利動向や株式市場全体の変動などで変化し得ると明記している。また、成長投資や自社株買いの実行次第で将来の株式数が会社試算の仮定から変わる。資料に示された目標は業績・株価の保証ではない。
コメント