ストップ高後の株価推移
| 経過期間 | 騰落率 | TOPIX超過 | 最大上昇 | 最大下落 |
|---|
4616 川上塗料
※「TradingViewをサブスク」ボタンはアフィリエイトリンクです。
事業内容と業績
塗料の製造・販売事業
開示上は単一報告セグメントでセグメント損益の個別開示がないため、連結売上高と連結営業利益を表示。2026年は通期実績と直接比較できない第3四半期累計値です。
川上塗料は1901年創業の塗料メーカーで、各種塗料の開発・製造・販売を手掛けています。主な用途は工作機械・建設機械・農業機械、金属製品、車両、家電・電気器具、鋼構造物、建築物の内外装、屋根、床などです。工業用途では機械・金属・鋼製家具向けの塗料や下塗り材、耐食・防錆用途ではジンクリッチ塗料や金属用プライマーを展開。建築用途では瓦・トタン屋根向け、内外装向け、床向けの製品を揃えています。また水性塗料、粉体塗料などを含む製品の改良・開発と、価格是正、製品ポートフォリオの見直し、生産性向上を進めています。決算上はこれらを「塗料の製造・販売事業」の単一セグメントで報告しており、製品別利益は公表されていません。
直近5年業績サマリー
| 業績項目 | 2021年11月期 | 2022年11月期 | 2023年11月期 | 2024年11月期 | 2025年11月期 | 2026年11月期 修正予想 |
|---|---|---|---|---|---|---|
| 売上高 | 5,312 |
5,632 +320 / +6.0% |
6,142 +510 / +9.1% |
5,913 △229 / △3.7% |
5,932 +19 / +0.3% |
6,785 +853 / +14.4% |
| 営業損益 | 140 |
161 +21 / +15.0% |
188 +27 / +16.8% |
93 △95 / △50.5% |
54 △39 / △41.9% |
571 +517 / +957.4% |
| 経常損益 | 212 |
213 +1 / +0.5% |
238 +25 / +11.7% |
142 △96 / △40.3% |
96 △46 / △32.4% |
616 +520 / +541.7% |
| 当期純利益 | 146 |
162 +16 / +11.0% |
203 +41 / +25.3% |
170 △33 / △16.3% |
72 △98 / △57.6% |
495 +423 / +587.5% |
| EPS | 146.76円 |
162.91円 +16.15円 / +11.0% |
203.89円 +40.98円 / +25.2% |
171.34円 △32.55円 / △16.0% |
72.65円 △98.69円 / △57.6% |
497.31円 +424.66円 / +584.5% |
| 一株配当金 | 25円 |
25円 ±0 / ±0.0% |
30円 +5 / +20.0% |
30円 ±0 / ±0.0% |
44円 +14 / +46.7% |
150円 +106 / +240.9% |
| 純資産 | 2,529 |
2,718 +189 / +7.5% |
3,055 +337 / +12.4% |
3,217 +162 / +5.3% |
3,334 +117 / +3.6% |
— |
| 営業CF | 447 |
206 △241 / △53.9% |
165 △41 / △19.9% |
139 △26 / △15.8% |
283 +144 / +103.6% |
— |
| 投資CF | △45 |
△66 △21 / △46.7% |
△242 △176 / △266.7% |
△148 +94 / +38.8% |
△277 △129 / △87.2% |
— |
| 財務CF | △44 |
△121 △77 / △175.0% |
△62 +59 / +48.8% |
20 +82 / +132.3% |
△33 △53 / △265.0% |
— |
| フリーCF | 402 |
140 △262 / △65.2% |
△77 △217 / △155.0% |
△9 +68 / +88.3% |
6 +15 / +166.7% |
— |
単位:百万円(EPS・1株配当金は円)。連結決算。フリーCF=営業CF+投資CF。最新予想は2026年10月15日改定値。2026年予想の純資産・CFは会社予想非開示につき「—」。受注残高は塗料製造販売の決算短信に年度別開示がないため掲載しません。2026年第3四半期は通期の5年業績表には混在させていません。
1.会社予想と実績
2022〜2025年は各期首の通期会社予想と実績。2021年の期首会社予想は確認できないため実績のみ表示。2026年は10月15日に修正された予想のみ(期末実績ではありません)。棒グラフと達成率は各指標別の共通縮尺で表示。
売上高
年度別会社予想/実績営業利益
年度別会社予想/実績経常利益
年度別会社予想/実績親会社株主帰属純利益
年度別会社予想/実績EPS
年度別会社予想/実績2.達成・未達理由
2021年11月期
2021年の期首会社予想は今回提供された2021年11月期以降の決算短信で直接確認できないため比較対象外。回復理由は需要の持ち直しと不要不急の設備投資抑制・経費削減。
2022年11月期
売上高は目標の98.8%。需要は回復したが、原材料・光熱・物流コストが想定を超過。価格転嫁・合理化でも利益目標に不足。
期首会社予想達成率:売上高 98.8% / 営業損益 78.5% / 経常損益 92.6% / 当期純利益 90.0%
2023年11月期
売上高は100.7%で計画超過。販売価格是正を進めたものの原材料・光熱費・物流費の増加が継続し、営業・経常利益は予想未達。
期首会社予想達成率:売上高 100.7% / 営業損益 69.6% / 経常損益 79.3% / 当期純利益 92.3%
2024年11月期
主要顧客である機械・金属関連の生産減少に伴い販売数量が落ち、原材料・物流・人件費の高騰を価格転嫁で補えず、売上・営業益とも予想未達。政策保有株式売却益97百万円は最終利益の下支え。
期首会社予想達成率:売上高 89.7% / 営業損益 41.3% / 経常損益 55.5% / 当期純利益 77.3%
2025年11月期
機械・金属関連顧客の減産で販売量が伸びず、コスト高が継続。価格是正の一部効果で売上高は前期並みだったが利益目標を大幅に下回った。通期中の下方修正予想に対しては最終着地が上回った。
期首会社予想達成率:売上高 93.3% / 営業損益 22.1% / 経常損益 36.9% / 当期純利益 35.1%
3.事業セグメントの自信度
単一セグメント「塗料の製造・販売事業」について年度ごとに整理。強弱の判定は原文に基づく分析上の評価であり会社自身の格付けではありません。
営業黒字へ回復したが、原材料高と半導体不足を警戒し、設備投資を抑制。収益改善は費用管理面が中心。
3ヵ年計画を開始し開発・合理化に着手した一方、素材・光熱・物流費の高騰で計画未達。
価格是正と新製品・生産合理化を進め、売上は目標超過。一方、経常利益は原材料高等で計画を下回った。
主力の機械・金属顧客の生産減に伴う販売数量の低迷と、コスト転嫁不足を明記。
新中期計画の重点施策は具体化したが、販売数量減とコスト高の吸収不足で利益計画を大幅に下回った。
2026年11月期第3四半期は価格是正・製品ポートフォリオ見直しが利益に結びつき、通期予想と配当を上方修正。
4.最新予想信頼度
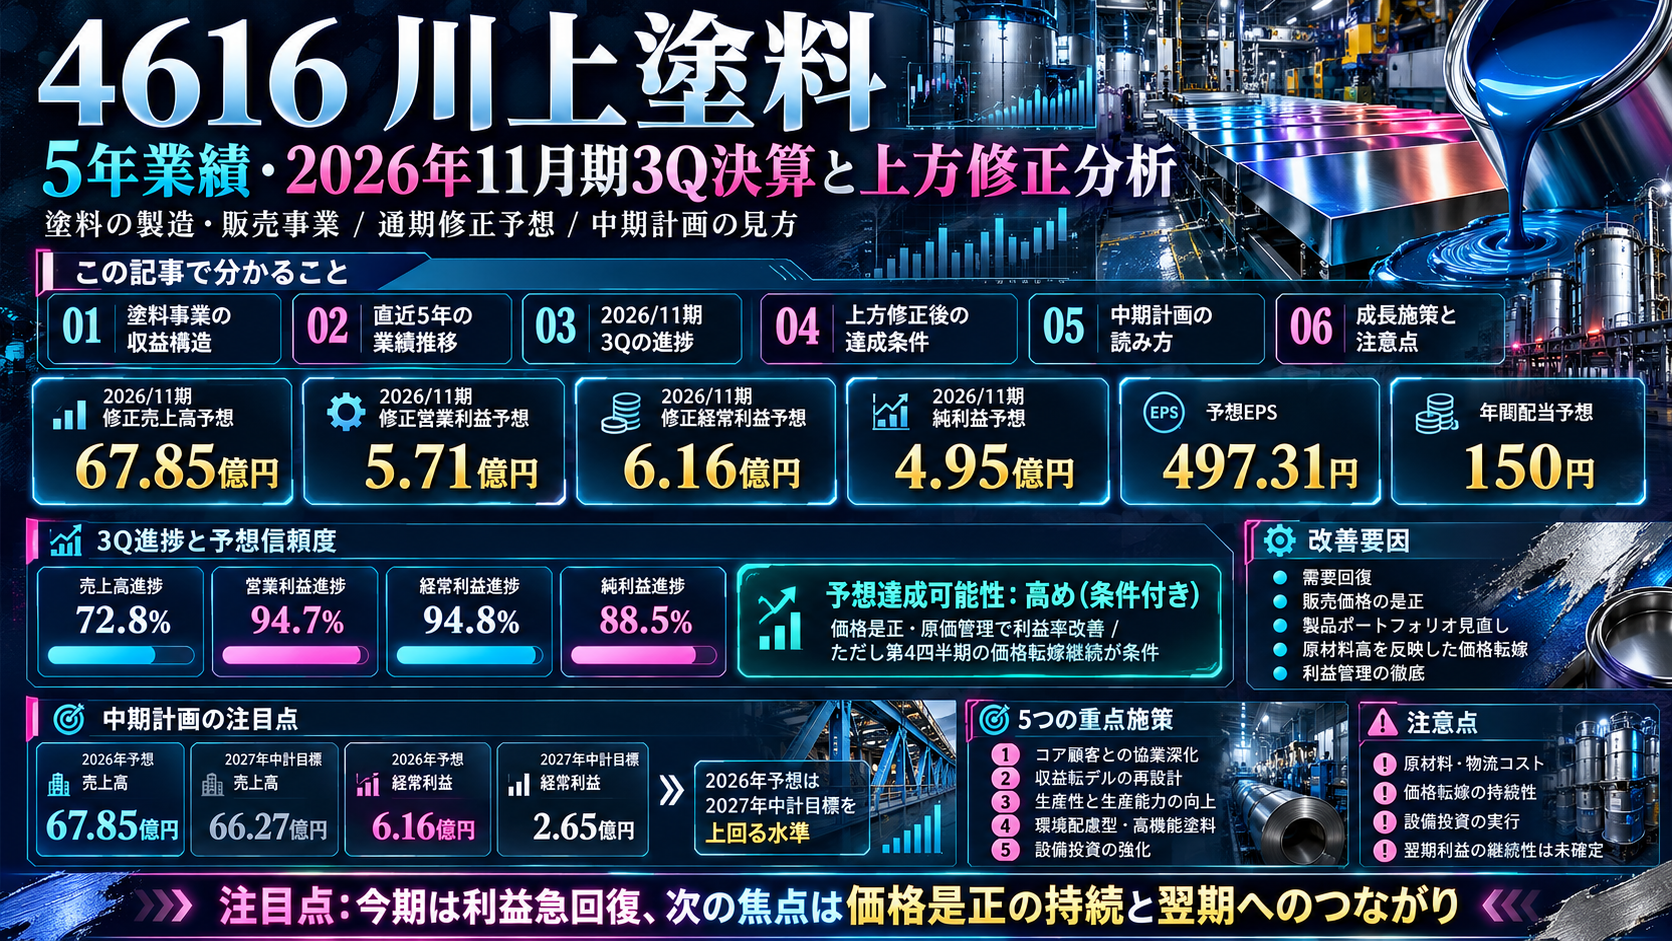
第3四半期累計で通期営業利益予想の94.8%を確保。価格是正・原価管理による利益率改善が明確。ただし第4四半期の原材料調達と価格転嫁の持続が条件です。会社が公式に達成を保証したものではありません。
進捗率は「第3四半期累計実績÷通期修正予想」の単純計算であり、会社公表の四半期別利益配分や季節性を補正した達成確率ではありません。
達成できると判断する理由
第3四半期累計の営業利益は541百万円(前年同期は9百万円の損失)で、通期修正予想571百万円に対する残額は30百万円。需要回復と価格是正、原材料費上昇に対応した価格転嫁が実績に反映されています。連結売上総利益率は前年同期約16.3%から約25.3%に改善。粗利益増加に対し販管費はほぼ横ばいでした。さらに10月15日、通期会社予想と年間配当を同時に上方修正しています。
達成できないと判断する理由
第4四半期には売上高1,843百万円が必要で、第3四半期までの月平均売上(約549百万円)より高い月平均約614百万円が要請されます。中東情勢やナフサ・原材料価格、調達制約、価格転嫁の時差が採算の下押し要因です。2026年度第3四半期累計の高い営業利益率が残り3か月も続く保証はありません。2026年第3四半期の税効果には法人税率変更の影響も含まれます。
収益計上時期を見る際の注意点
2026年11月期第3四半期累計は9か月分、通期予想は12か月分です。会社の短信では第4四半期への売上・利益偏重を定量的に説明していません。会社予想から逆算した第4四半期必要額は、売上高1,843百万円、営業利益30百万円、経常利益32百万円、親会社株主帰属純利益57百万円です。直近9か月の営業利益率10.95%に対し、残り3か月に必要な営業利益率は約1.63%であり、通期予想は利益面で保守的に見える一方、売上高は加速が必要です。
最終判断
直近の営業黒字化は、販売価格是正と製品構成見直しに裏付けられています。期初会社予想(売上高6,334百万円、営業利益207百万円、当期純利益182百万円)から10月15日の修正予想(同6,785百万円、571百万円、495百万円)へ大幅上方修正され、見通しは明確に改善しました。業績予想達成時の参考PERは、2026年10月15日終値3,120円÷予想EPS497.31円=約6.27倍。これは決算発表前の確定終値を用いた値で、10月16日の取引価格・実際の将来PERではありません。2026年12月1日付予定の株式分割に伴う株価・EPSの表示変更にも注意が必要です。
連結純利益には法人税等調整額の変化も影響。前年の利益水準が低く、前年比増益率が極端に大きく見えるため、営業利益率と原材料転嫁の継続を優先して評価します。
川上塗料
「投資を強化し体質を改善する期間」と位置づける3カ年計画。2026年1月に最終年度目標を引き下げた一方、2026年10月公表の業績予想では利益が急回復。中期計画の前提が現在の収益力をどこまで反映しているかが注目点となっている。
結論:2027年11月期の修正中期目標は売上高66.27億円・経常利益2.65億円。これに対し、2026年11月期の最新会社予想は売上高67.85億円・経常利益6.16億円。現行の2027年度利益目標を2026年度予想が約2.3倍上回る構図になっている。ただし、2027年度目標自体が再改定されたとの開示は確認できない。
01中期経営計画の数値目標
2025年実績、2026年修正計画、直近通期業績予想、2027年修正計画を区別する。2026年最新予想は中期計画の再改定値ではない。
| 指標 | 2025/11期 実績 | 2026/11期 中計修正値 | 2026/11期 最新会社予想 | 2027/11期 中計修正目標 |
|---|---|---|---|---|
| 売上高 | 59.32億円 | 63.34億円 | 67.85億円 | 66.27億円 |
| 営業利益 | 0.54億円 | — | 5.71億円 | — |
| 経常利益 | 0.96億円 | 2.38億円 | 6.16億円 | 2.65億円 |
| 親会社株主帰属純利益 | 0.72億円 | 1.82億円 | 4.95億円 | 2.06億円 |
| 経常利益率 | 1.6% | 3.8% | 約9.1% | 4.0% |
| 純資産 | 33.34億円 | 34.87億円 | — | 36.47億円 |
| 自己資本比率 | 38.4% | 39.7% | — | 40.5% |
注:2026/11期の「中計修正値」は2026/1/14開示の数値。「最新会社予想」は2026/10/15の3Q決算短信記載値。2025/11期売上高等・中計改定値は会社IRに基づく。経常利益率9.1%のみ6.16÷67.85で算出した概算。営業利益の「—」は中計に目標値がないことを示す。
重要な読み違いを避ける:2027/11期の利益目標2.65億円は、2026/1/14時点で修正された計画値であり、2026/10/15の増益見通しに合わせて更新された数値ではない。2026年の利益急拡大が翌期も持続するかは、現時点のこの資料群だけでは確定できない。
02最新業績は中期目標をどの程度上回るか
第3四半期累計は売上高49.42億円、営業利益5.41億円、経常利益5.84億円。業績改善について会社は、需要回復に加えて、製品ポートフォリオの見直し、販売価格是正、原材料高を反映した価格転嫁、利益管理徹底を挙げている。
03目標達成に向けた5つの重点施策
コア顧客との協業深化
既存の主要顧客との共同開発で高付加価値製品を増やし、自社技術を活用して新規顧客を開拓。販売数量と顧客基盤の拡大を図る。
収益モデルの再設計
販売パートナーとの戦略的連携、マーケティング強化、工業用塗料への経営資源の重点配分。採算と価格設定を見直し収益構造を改善する。
生産性と生産能力の向上
生産管理手法の刷新、既存設備の合理化・最適化、新設備導入、増設・レイアウト改善。増産余地と製造コストの両面に対応する。
環境配慮型・高機能塗料
焼付温度を低減できる塗料、特化則対象物質を減らした製品などを重点開発。環境対応と高付加価値化を製品競争力に結び付ける。
設備投資の強化
当初計画では年間5億円規模の設備投資を掲げる。一方2025年11月期の実績は2.32億円であり、投資執行と生産能力の実現が継続課題。
04成長機会:粉体塗料の供給能力
2026年1月の計画修正資料では、千葉工場の粉体塗料について受注が生産能力を大幅に上回り、販売機会を取り逃していると明記。2024年5月完成の工場建屋・生産設備約3.04億円と、2025年2月完成の生産設備約1.54億円を導入しても供給が追い付いていない状況だった。
会社は生産要員増、教育などの人的資本投資、生産設備増設・更新を検討すると開示。需要そのものより、供給体制の整備が売上拡大の制約を緩和できるかがこの施策を評価するうえで重要となる。ただし、追加投資の具体額や完成時期を本分析では未確認のため断定しない。
05達成リスクと見極める指標
- 原材料・エネルギー価格:中東情勢や原油・ナフサ価格上昇、供給制限によるコスト変動。価格転嫁効果の維持が必要。
- 顧客の生産計画:機械・金属など主要顧客の生産減で塗料需要が縮小する可能性。2025年に実際の販売数量減少要因となった。
- 粉体塗料の能力制約:受注があっても設備・人員が不足すると販売機会を逸失。追加投資の稼働時期と生産性が重要。
- 高採算の持続性:2026年通期予想の経常利益率約9.1%は2027年中計目標4.0%を大幅に上回る。翌期の販売数量・製品構成・価格条件の継続性を確認する必要がある。
- 投資執行の遅れ:2025年の設備投資額は2.32億円で年間計画5億円規模に届かず、納入リードタイムが背景に挙げられている。
確認すべき3点:①2027年11月期の目標を正式に再修正するか、②2026年に改善した利益率を維持できるか、③粉体塗料の能力増強がどの時期に売上・利益へ反映されるか。
06株主還元と資本政策
2026年1月の中計修正資料では、自己資本比率40%以上で配当性向30%を目指し、40%以上を維持できる場合はDOE2%以上を下限目標とする方針を示している。
2026年11月期3Q末時点の自己資本比率は42.2%。2026年10月15日に年間配当予想は150円へ引き上げられた(前年44円)。2026年12月1日付で予定される1株→3株の株式分割より前の株式数ベースの1株配当・EPSであることに注意。
07計画と株価評価の位置づけ
2026年10月15日終値3,120円と2026年11月期会社予想EPS497.31円から算出する予想PERは約6.3倍(株式分割前基準)。ただし、2027年中計純利益目標2.06億円は2026年会社予想4.95億円を大幅に下回り、計画が最新の利益水準を反映していない。
このため、2027年中計目標を一律に利益成長予想と見なし、同PER仮定で割安度や将来株価を計算することは適切ではないと判断し、価格シミュレーションは掲載しない。
08分析総括
2025年は原価・経費上昇と販売数量の不足で当初計画が未達となった。2026年は販売価格の是正と利益管理が進み、最新会社予想の収益水準は、当時引き下げられた最終年度の目標を上回る見込みとなった。
今後の焦点は、単年度の価格是正による利益押し上げから、設備増強・製品構成改善を伴う持続的な利益体質への移行へと進めるかどうかにある。2027年目標の再設定が開示されるまでは、計画上の経常利益2.65億円と現在の予想6.16億円を別の時点の数値として扱う必要がある。
コメント