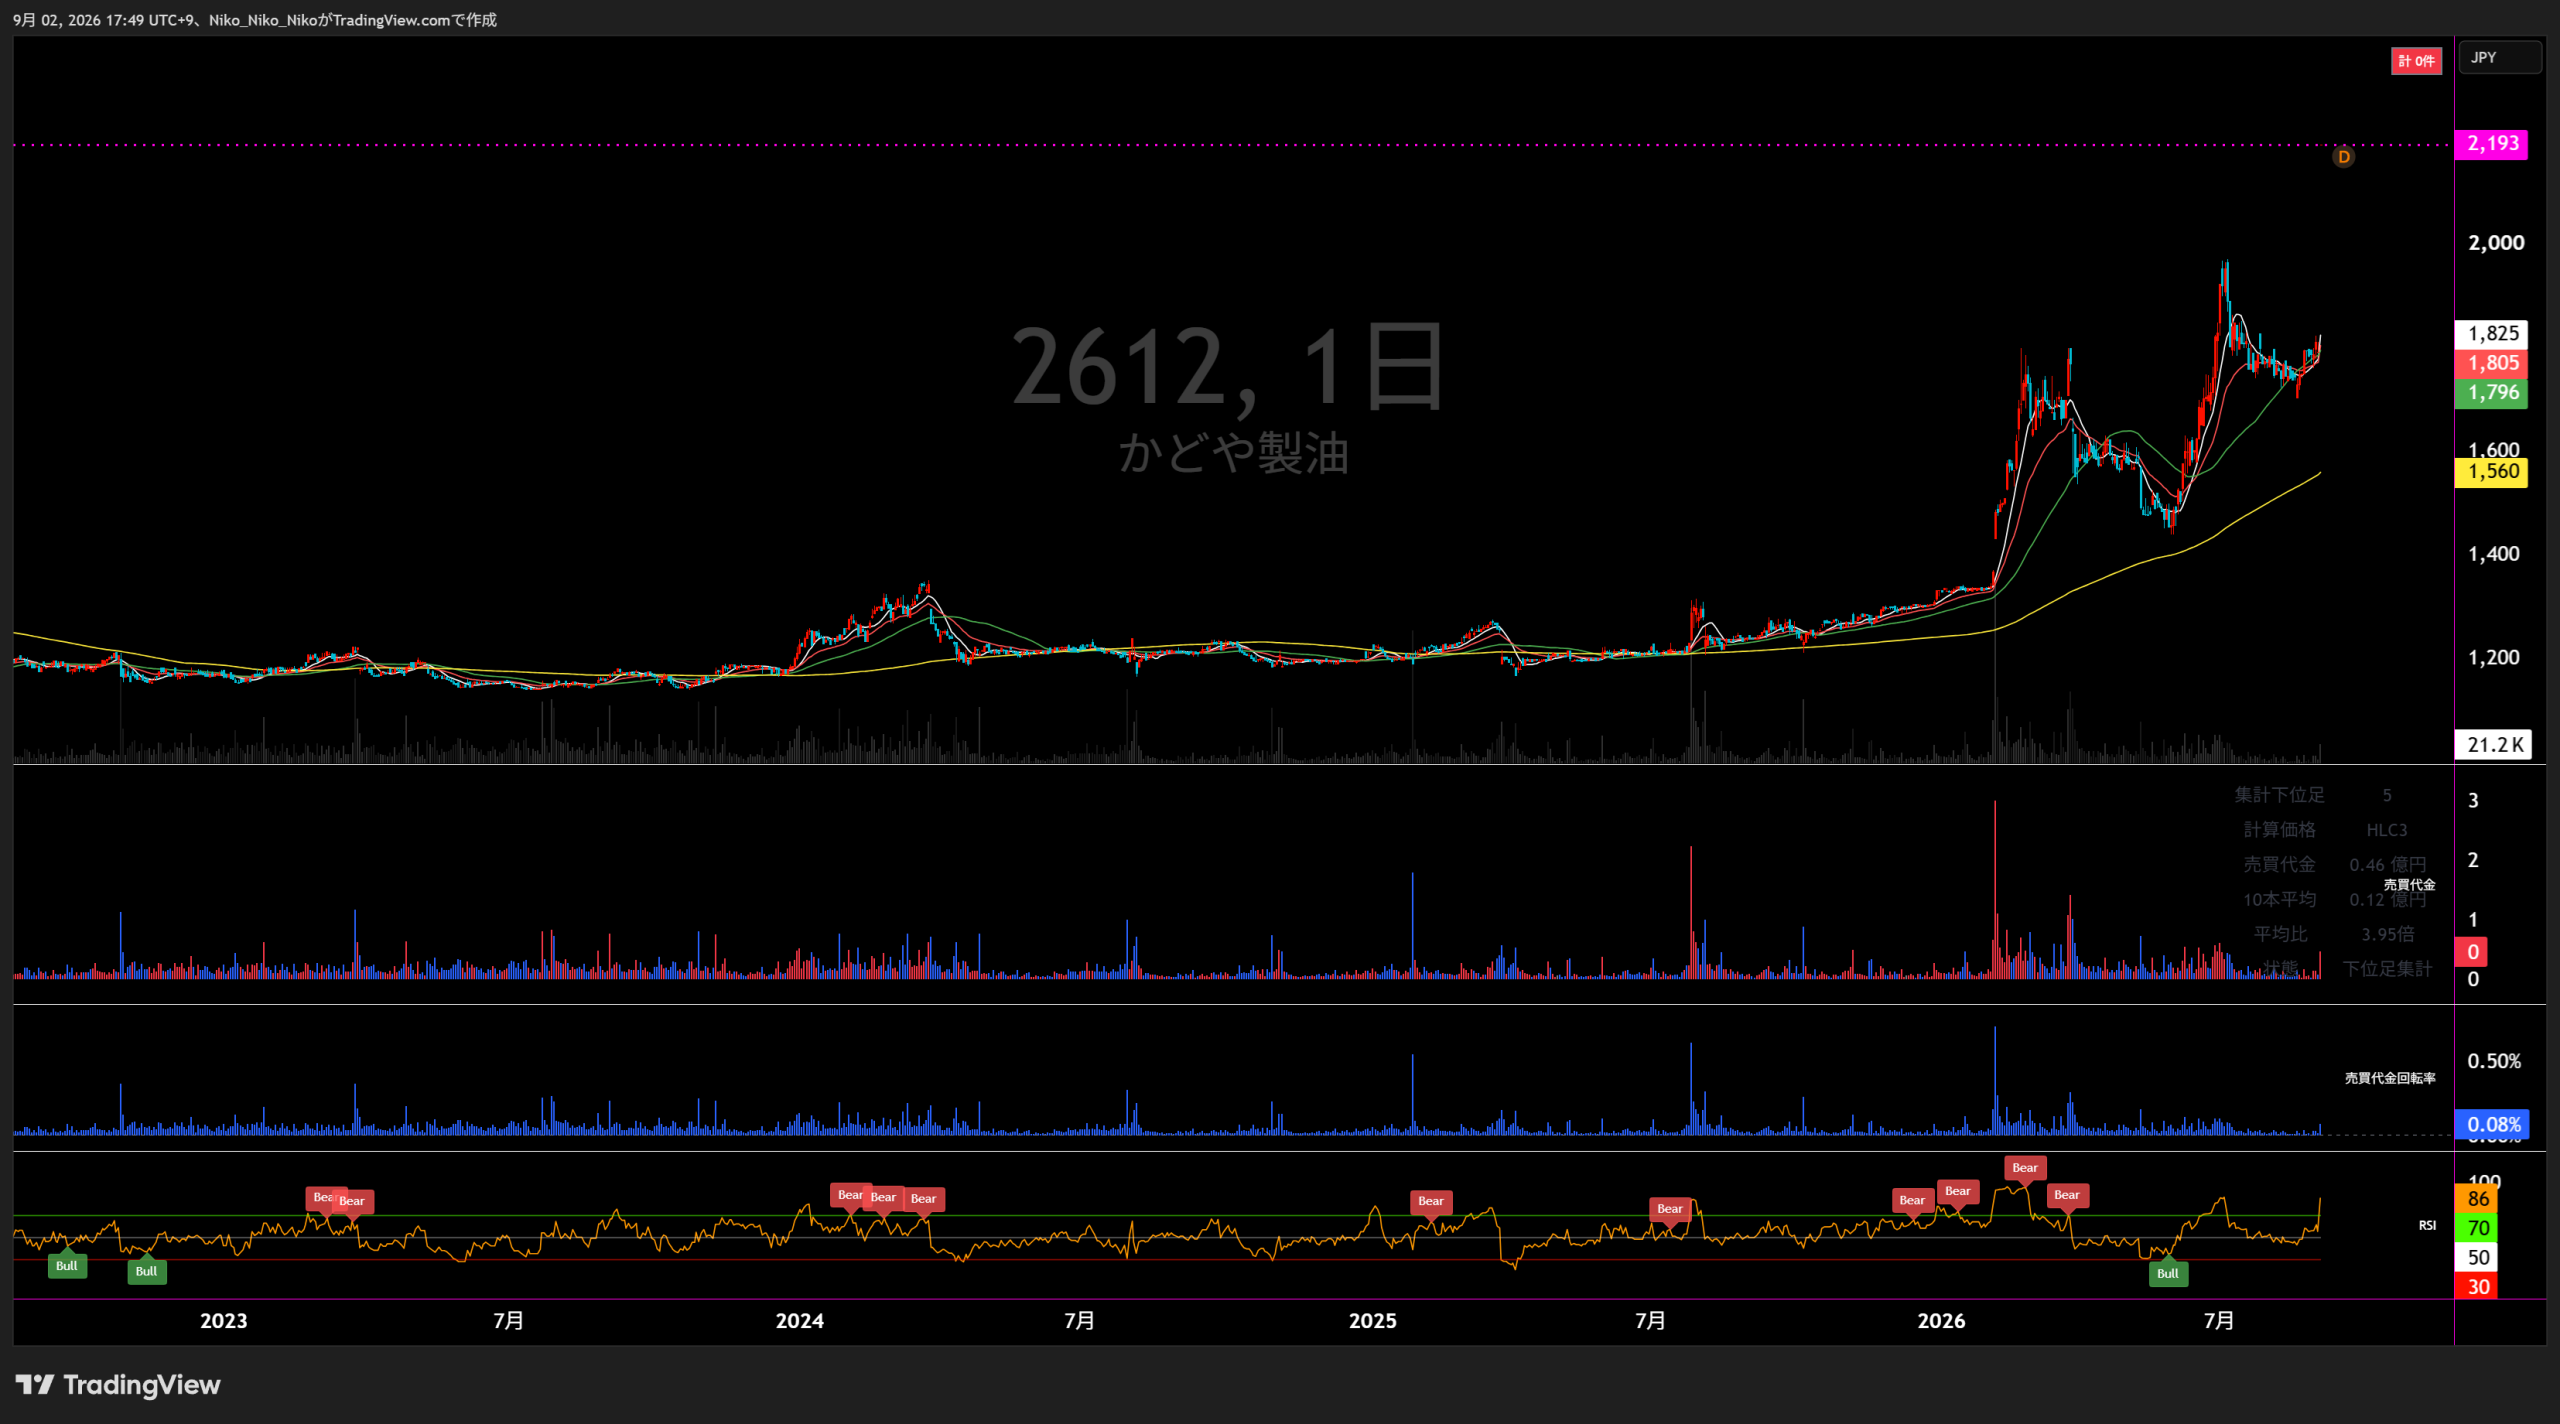
2612 かどや製油
事業内容と業績
ごま油事業
食品ごま事業
直近5年業績サマリー
| 業績項目 | 2022年3月期 | 2023年3月期 | 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期(会社予想) |
|---|---|---|---|---|---|---|
| 売上高 | 32,185 | 33,690 +1,505 / +4.7% | 35,680 +1,990 / +5.9% | 39,450 +3,770 / +10.6% | 40,030 +580 / +1.5% | 41,000 +970 / +2.4% |
| 営業損益 | 3,450 | 2,914 △536 / △15.5% | 3,117 +203 / +7.0% | 3,166 +49 / +1.6% | 3,818 +652 / +20.6% | 2,900 △918 / △24.0% |
| 経常損益 | 3,968 | 3,229 △739 / △18.6% | 3,409 +180 / +5.6% | 3,394 △15 / △0.4% | 4,060 +666 / +19.6% | 3,000 △1,060 / △26.1% |
| 当期純利益 | 2,769 | 2,219 △550 / △19.9% | 2,255 +36 / +1.6% | 2,357 +102 / +4.5% | 2,724 +367 / +15.6% | 2,050 △674 / △24.7% |
| EPS | 100.33 | 80.40 △19.93 / △19.9% | 81.71 +1.31 / +1.6% | 85.37 +3.66 / +4.5% | 98.66 +13.29 / +15.6% | 74.23 △24.43 / △24.8% |
| 一株配当金 | 110.00 | 100.00 △10.00 / △9.1% | 100.00 0.00 / 0.0% | 100.00 0.00 / 0.0% | 137.00 +37.00 / +37.0% | 47.00 分割調整後 +1.33 / +2.9% |
| 純資産 | 31,150 | 32,731 +1,581 / +5.1% | 34,354 +1,623 / +5.0% | 35,265 +911 / +2.7% | 37,440 +2,175 / +6.2% | — |
| 営業CF | 4,542 | 2,460 △2,082 / △45.8% | 2,972 +512 / +20.8% | 384 △2,588 / △87.1% | 5,688 +5,304 / +1381.2% | — |
| 投資CF | △473 | △720 △247 / △52.2% | △239 +481 / +66.8% | △258 △19 / △7.9% | △671 △413 / △160.1% | — |
| 財務CF | △781 | △1,002 △221 / △28.3% | △922 +80 / +8.0% | △925 △3 / △0.3% | △920 +5 / +0.5% | — |
| フリーCF | 4,069 | 1,740 △2,329 / △57.2% | 2,733 +993 / +57.1% | 126 △2,607 / △95.4% | 5,017 +4,891 / +3881.7% | — |
単位:百万円、EPS・一株配当金は円。EPSは2026年4月1日の1株→3株の株式分割を遡及調整済み。2027年3月期の一株配当予想は分割後基準で、前年比は2026年3月期137円を3分の1に調整して比較。2023年3月期は会計方針変更の遡及修正後数値。
1.会社予想と実績
2022年3月期~2026年3月期は各期の期首公表通期会社予想と実績を比較し、2027年3月期は最新会社予想を表示。EPSは株式分割後基準に統一しています。
2.達成・未達理由
内食需要が堅調で、業務用・輸出用のごま油販売数量も増加。原料価格上昇の当期原価への影響が限定的だったうえ、原料払出価格や減価償却費が低下し、売上は計画線ながら利益が大きく上振れしました。
販売価格の是正と円安効果で販売金額を確保し、外食需要の回復も業務用を支えました。原料・エネルギーコスト上昇で減益となったものの、期首予想がコスト悪化を織り込んだ慎重な水準だったため、実績は全指標で上回りました。
価格是正と輸出用ごま油の販売数量回復で売上高が計画を上回りました。原料代は増加した一方、修繕費・減価償却費や販売数量減に伴う支払運賃・保管料が減少し、利益指標は期首予想を大幅に超過しました。
国内家庭用のマーケティング投資が販売数量増につながり、業務用の外食需要、北米向けの販促と価格是正も寄与しました。原料代・人件費・マーケティング費は増えたものの、増収効果が吸収し、利益も予想を上回りました。
販売数量が前期比2.9%増え、主原料価格の低下などで製品単位当たりの収益性が改善しました。研究開発・人的投資は増加したものの、広告宣伝費の実施時期後ろ倒しもあり、売上はほぼ計画どおり、利益は大幅超過となりました。
第1四半期は売上高10,203百万円、営業利益1,397百万円、経常利益1,450百万円、親会社株主帰属四半期純利益983百万円。会社はファンベース施策と季節要因を勘案し、通期予想を据え置いています。
3.事業セグメントの自信度
各年度の会社コメントの変化から、需要・販路・採算への会社の自信度を「強気・中立・弱気」で推定しています。
ごま油事業
内食需要は依然として堅調に推移し、販売数量は前期に比べ微増となりました。
家庭用が底堅く、業務用・輸出用も数量増。複数販路が同時に伸び、会社の事業認識は前向き。
米国内の流通在庫の積み上がりや米国内の末端価格の上昇等により受注が徐々に鈍化
価格是正の反動と北米の在庫調整が数量を押し下げ、原料・エネルギーコストも上昇。慎重さが強い。
積極的な販促活動を実施した結果、販売数量は前期比で増加しました。
輸出は回復した一方、国内家庭用・業務用は価格是正などで数量減。改善と弱さが混在。
マーケティング投資等の取り組みが奏功し家庭用の販売数量が増加
国内家庭用・業務用と北米向けがそろって数量増となり、販促施策への手応えが明確。
価格訴求に依存しない需要創出を推進した結果、販売数量は前期比で増加しました。
ブランド価値を軸に家庭用、業務用、輸出用がいずれも数量増。原価改善も利益を押し上げた。
当該一過性要因を除いた需要の基調は底堅く推移しており
輸出は前年の米国関税前駆け込み需要の反動で減少したが、国内は堅調で、セグメント利益は前年同期を上回った。
国内需要と原価改善が支え。輸出の反動減が正常化するかが次の焦点。
食品ごま事業
家庭用PBの落ち込みがあった他、加工ユーザー向けの販売が低調
食品ごま・ねりごまとも数量が前年を下回り、需要面への警戒が強い。
食品ごま事業全体の販売数量は前期比で減少しました
業務用ねりごまに回復はあったが、他カテゴリーの数量減とコスト上昇で利益が大きく縮小。
製品の販売価格是正の影響等で販売金額は前期比で増加しました。
数量は減ったものの価格是正で売上を確保し、利益は回復。需要の強さより採算是正が中心。
加工ユーザー及び外食向けにねりごまが好調
ねりごまの需要には手応えがある一方、原料代の上昇でセグメント利益は減少。
高付加価値商品のねりごまを中心に需要は安定して推移しました。
販売数量・売上は増えたが、高水準の原料コストと副資材費により利益は減少。需要は安定、採算には慎重。
消費者の節約志向を背景に家庭用PB商品の販売が好調に推移
家庭用PBに加え、加工ユーザー・スーパー惣菜向け食品ごまと外食向けねりごまも増え、増収増益でスタート。
家庭用PB・加工向け・外食向けが広く増加。原料・資材コストの持続性が焦点。
4.最新予想信頼度
通期会社予想は売上高41,000百万円、営業利益2,900百万円、経常利益3,000百万円、親会社株主帰属純利益2,050百万円、EPS74.23円。第1四半期は減収ながら増益で、利益指標は通期予想の約48%まで進みました。会社はファンベース施策と季節要因を勘案し、予想を据え置いています。
達成できると判断する理由
- 第1四半期は売上高が前年同期比3.4%減でも、営業利益は10.1%増、経常利益は17.0%増。製品単位当たりの原価改善が利益を支えています。
- 営業利益・経常利益・純利益・EPSの単純進捗率はいずれも約48%で、売上進捗24.9%に比べ利益面の余裕が大きい状態です。
- 通期営業利益2,900百万円に対する残り必要額は1,503百万円。前年の第2~第4四半期に稼いだ2,551百万円を約41%下回っても予想に到達できます。
- 輸出用ごま油の数量減は、前年同期の米国関税発動前の駆け込み需要の反動が主因。会社は一過性要因を除いた需要基調を底堅いと説明しています。
- 2022年3月期から2026年3月期まで、期首会社予想と比較した5指標は毎期すべて達成・超過しており、近年の期首予想には一定の慎重さがみられます。
達成できないと判断する理由
- 第1四半期の広告宣伝費は投下時期の見直しで減少しており、後続四半期に費用が発生すれば利益進捗の一部は平準化されます。
- 通期売上高を達成するには残り30,797百万円が必要で、前年の第2~第4四半期売上29,464百万円を約4.5%上回る水準が必要です。
- 生活者の節約志向、原材料・人件費・物流費・包装資材費の高止まりが続いており、数量回復や価格転嫁が想定より弱い場合は下振れ余地があります。
- 米国の通商政策、中東情勢、エネルギー・資材価格、為替変動は輸出需要と原価の双方に影響し、原価改善が継続しない可能性があります。
- 第1四半期の営業利益進捗は過去5年より高いものの、会社自身が季節要因を考慮して通期予想を据え置いており、単純進捗をそのまま通期へ延長するのは適切ではありません。
収益計上時期を見る際の注意点
会社は第1四半期時点で季節要因を勘案して通期予想を据え置いています。また、広告宣伝費は投下時期の見直しで第1四半期に減少しているため、利益は四半期ごとに均等に発生するとは限りません。ここで示す24.9%・48.2%などの進捗率は、季節性や費用計上時期を調整していない単純進捗率です。
最終判断
輸出用ごま油の駆け込み需要反動が一巡し、国内需要が底堅く推移し、後続四半期の広告・研究開発・人件費などを織り込んでも製品単位当たりの原価改善を維持できれば、利益予想の達成可能性は高めと判断します。売上高は第2~第4四半期で前年同期を上回る回復が必要なため、利益より達成条件が厳しく、全体としては「やや高い」と評価します。
かどや製油|最新中期経営計画 FY23~FY28 分析
2026年9月2日時点。証券コード2612の正式社名は「かどや製油株式会社」です。
① 企業が掲げる目標業績数字
| 指標 | FY25実績 | FY26予想 | FY28目標 |
|---|---|---|---|
| 売上高 | 400.3億円 | 410億円 | 最新計画資料では数値目標の明示なし |
| 営業利益 | 38.2億円 | 29億円 | 明示なし |
| 経常利益 | 40.6億円 | 30億円 | 50億円 |
| 当期純利益 | 27.2億円 | 20.5億円 | 明示なし |
| ROE | 7.5% | 5.5% | 8.0% |
最終年度の正式な定量目標として最新資料で強く打ち出されているのは 「経常利益50億円」「ROE8%」の2項目です。 中長期KPIには「卓上設置店舗数」「米国数量シェア」「新商品売上高比率」「副産物売上高」等を設定していますが、 最新資料では各KPIの具体的な目標値までは開示していません。
② 目標達成へのロードマップ
既存事業
「かける需要」+海外市場で既存ごま油事業を伸ばす
- 家庭用では主力200g商品を軸にブランド価値を高め、「料理にかける」使用シーンを拡大。
- 個包装ごま油、キッチンカー、他社との共同商品などで利用機会そのものを増やす。
- 業務用では飲食店の卓上設置を拡大し、「かける調味料」という新しいカテゴリーを開拓。
- 会社試算では、国内約50万飲食店の4分の1で一定条件の卓上利用が実現した場合、年間約1,200トン、売上約25億円規模の新需要余地。
- 海外は北米を成長エンジンとし、2025年12月設立のKadoya America Inc.を起点に米国でマーケティングを強化。
- ブラジルなど中南米でも市場開発を加速。
新収益源
従来の「ごま油」の用途を越えて収益の柱を増やす
- 「洋食に合うごま油」で中華・韓国料理中心だった需要をサラダ、パスタ、カルパッチョ等へ広げる。
- この施策は具体化し、新商品「ISOLETTA(イゾレッタ)」を2026年9月1日に発売。
- ごま油製造時に発生する脱脂ごま等の副産物を、飼料用途から食品素材など高付加価値用途へ転換。
- パン・麺・菓子・飲料等で市場性を検証し、FY26に粉砕・充填設備への投資を予定。
- 中長期では機能性成分を活用し、化粧品原料など非食品領域も研究。
経営基盤
ファンベース経営・DX・人材・SCMを同時に強化
- 2026年4月から新しい人事制度を導入。挑戦を評価しやすい複線型キャリア・報酬制度へ移行。
- 新基幹システムへ10~15億円を投資し、FY26中の導入を計画。
- 製造現場の手書き管理をデータ化し、AI活用や「暗黙知」の形式知化を進める。
- 経営管理システムと連携し、ROICを軸とした経営管理基盤を構築。
- SCM本部を新設し、原料・資材調達、物流機能を集約。調達先多様化と持続可能な供給網を構築。
- ブランド、従業員、地域、株主との関係を強化し「ファンベース経営」を企業価値向上につなげる。
年度ごとの見方
| フェーズ | 位置付け | 主な施策 |
|---|---|---|
| FY25 | 基盤整備 | PVV策定、研究開発体制強化、米国法人設立、成長施策の具体化。 |
| FY26 | 「かがむ年」 | 成長投資+15億円、基盤投資+7億円等で販管費を前年比22億円増加。新商品、市場開拓、基幹システム、人材・SCMへ先行投資。 |
| FY27~FY28 | 投資回収局面 | 分析上は、FY26に仕込んだ新市場・新商品・副産物・海外事業の収益化を加速し、FY28の経常利益50億円・ROE8%へ結び付けることが必要。 |
FY25実績の経常利益40.6億円からFY28目標50億円までは、単純計算で年平均約7.2%の利益成長で届く水準です。 しかしFY26は先行投資で経常利益30億円まで一度低下する予想のため、 FY26予想30億円 → FY28目標50億円は2年間で約66.7%増、年平均では約29.1%の利益成長が必要になります。
したがって最大のポイントは「投資すること」ではなく、 FY27以降に新商品・卓上需要・北米・副産物などの投資効果をどれだけ速く利益へ変換できるかです。
直近の進捗
| FY26 第1四半期 | 実績 | 通期予想に対する進捗 | 前年同期比 |
|---|---|---|---|
| 売上高 | 102億円 | 24.9% | ▲3.4% |
| 営業利益 | 14億円 | 48.2% | +10.1% |
| 経常利益 | 15億円 | 48.4% | +17.0% |
利益進捗だけを見ると非常に強いスタートです。ただし会社は、広告宣伝費の投下時期見直しによる費用減少も利益増の一因として説明しており、 通期予想は据え置いています。したがって1Q進捗48.4%だけをもって「中計達成確度が大幅に高まった」と判断するのは早いと考えます。
③ 会社開示から見る達成リスク
| 開示リスク | 中計への影響 | 会社の対応・方向性 |
|---|---|---|
| 地政学・原料調達 | ごま種子は海外依存度が高く、地政学、輸出入規制、検疫変更等で原料価格・安定調達が悪化する可能性。価格転嫁不足なら収益性を圧迫。 | 産地・サプライヤーの多様化、新規産地開拓、SCM機能強化。 |
| 米国通商・関税 | 北米を成長ドライバーとする一方、関税・通商政策変更によって販売価格や需要、販売数量、利益に影響する可能性。 | 米国法人による現地マーケティング強化と販売市場の拡大。 |
| 資材・エネルギー | 国際情勢により包装・物流資材価格や供給が不安定化。会社はFY26の中東情勢等による電気・ガス・包材等のコスト増を約2億円程度と想定。 | 代替容器への切替、調達体制の強化などで安定供給を図る。 |
| 新商品・品質 | 新カテゴリーの内製化、新設備投資、外部委託の増加は品質・安全面のリスクを伴う。 | 開発初期から品質保証部が関与し、外部委託先にも品質監査を実施。 |
| 国内市場・人材 | 人口減少による国内市場縮小に加え、十分な人材を確保できない場合は事業計画推進の支障となる可能性。 | 新需要・高付加価値商品・海外市場の開拓、多様な人材採用と人事制度改革。 |
今後の確認ポイント
新商品の定着
ISOLETTA等が初動だけでなくリピート購入につながり、新商品売上高比率を押し上げるか。
「かける需要」
飲食店の卓上設置店舗数が実際に増え、会社試算の25億円規模の潜在市場を取り込めるか。
北米成長
関税負担下でも米国数量シェアを維持・拡大し、アジア系以外へ顧客層を広げられるか。
FY27の利益反転
FY26の先行投資増が一過性となり、FY27から経常利益50億円へ向けた回収局面へ移れるか。
会社は、一部報道を受けて「非公開化を含めた様々な経営戦略上の可能性を検討している」と開示しました。 一方で、現時点で決定している事実はないとしています。 現時点では中期経営計画を変更・撤回したとの発表は確認できないため、本稿では現行のFY23~FY28計画を分析対象としています。
かどや製油の中計は、単純な既存商品の数量拡大ではなく、 「かける需要」「洋食用途」「副産物」「北米」という新しい市場を複数同時に作り、 DX・人材・SCMを裏側から整備する計画です。
FY25時点の経常利益40.6億円は50億円目標に近いものの、FY26は意図的に30億円まで利益を落として投資します。 そのため真の勝負はFY27以降です。 投資が売上だけでなく利益率・資本効率の改善までつながるかが、経常利益50億円・ROE8%達成の分岐点となります。
主な確認資料
- かどや製油「2026年3月期(FY25)決算説明会資料」2026年5月26日
- かどや製油「2027年3月期 第1四半期決算補足説明資料」2026年8月3日
- かどや製油「第69期 有価証券報告書」2026年6月19日
- かどや製油「新商品『ISOLETTA(イゾレッタ)』9月1日発売のお知らせ」2026年8月17日
- かどや製油「一部報道について」2026年9月1日
※成長率など「分析」と明記した数値は、会社開示値をもとに算出したものです。

コメント